


Apa Itu Kadar Terminal? Cara Kitaran Kenaikan Kadar Berakhir
BY TIOmarkets (Bahasa Melayu)
|November 16, 2026Kadar terminal ialah paras yang dijangka menjadi kemuncak kadar dasar sesebuah bank pusat dalam sesuatu kitaran kenaikan kadar, sebelum bank itu mengekalkannya dan kemudian memotongnya. Definisi kadar terminal ini datang dengan satu kaveat: angka yang disebut bukanlah ramalan bagi kemuncak tersebut. Harga pasaran menggabungkan pelbagai laluan yang mungkin dan menambah premium risiko, manakala unjuran rasmi pula ialah median yang bergantung pada ramalan ekonomi penggubal dasar itu sendiri.
Artikel ini menerangkan bagaimana niaga hadapan, swap, dot plot Rizab Persekutuan (Federal Reserve) dan unjuran Bank of England masing-masing menganggarkan kemuncak tersebut, serta mengapa perubahan dalam anggaran itu menggerakkan EUR/USD dan GBP/USD, untuk pedagang forex yang mengikuti keputusan bank pusat.
Apa Itu Kadar Terminal?
Dalam kitaran pengetatan, bank pusat menaikkan kadar dasarnya secara berperingkat, selalunya sebanyak 25 mata asas (0.25 mata peratusan). Dalam penggunaan pasaran, maksud kadar terminal ialah puncak urutan itu: kadar faedah tertinggi di mana kenaikan berhenti dan fasa mendatar bermula. Ketinggian dan tempoh fasa mendatar itu bersama-sama menentukan purata kadar yang dijangka dalam tempoh dua tahun akan datang, iaitu apa yang dinilai oleh bon jangka pendek.
Dalam satu kitaran hipotetikal, empat kenaikan 25 mata asas membawa kadar dasar daripada 3.00% kepada 4.00%. Jika data baharu menyebabkan pasaran menilai harga kenaikan kelima, kadar faedah terminal yang dijangka menjadi 4.25% dan setiap kadar dijangka selepasnya turut meningkat. Oleh itu, penilaian semula kemuncak boleh menggerakkan hasil bon dua tahun lebih banyak daripada keputusan yang sudah pun diambil kira dalam harga pasaran.
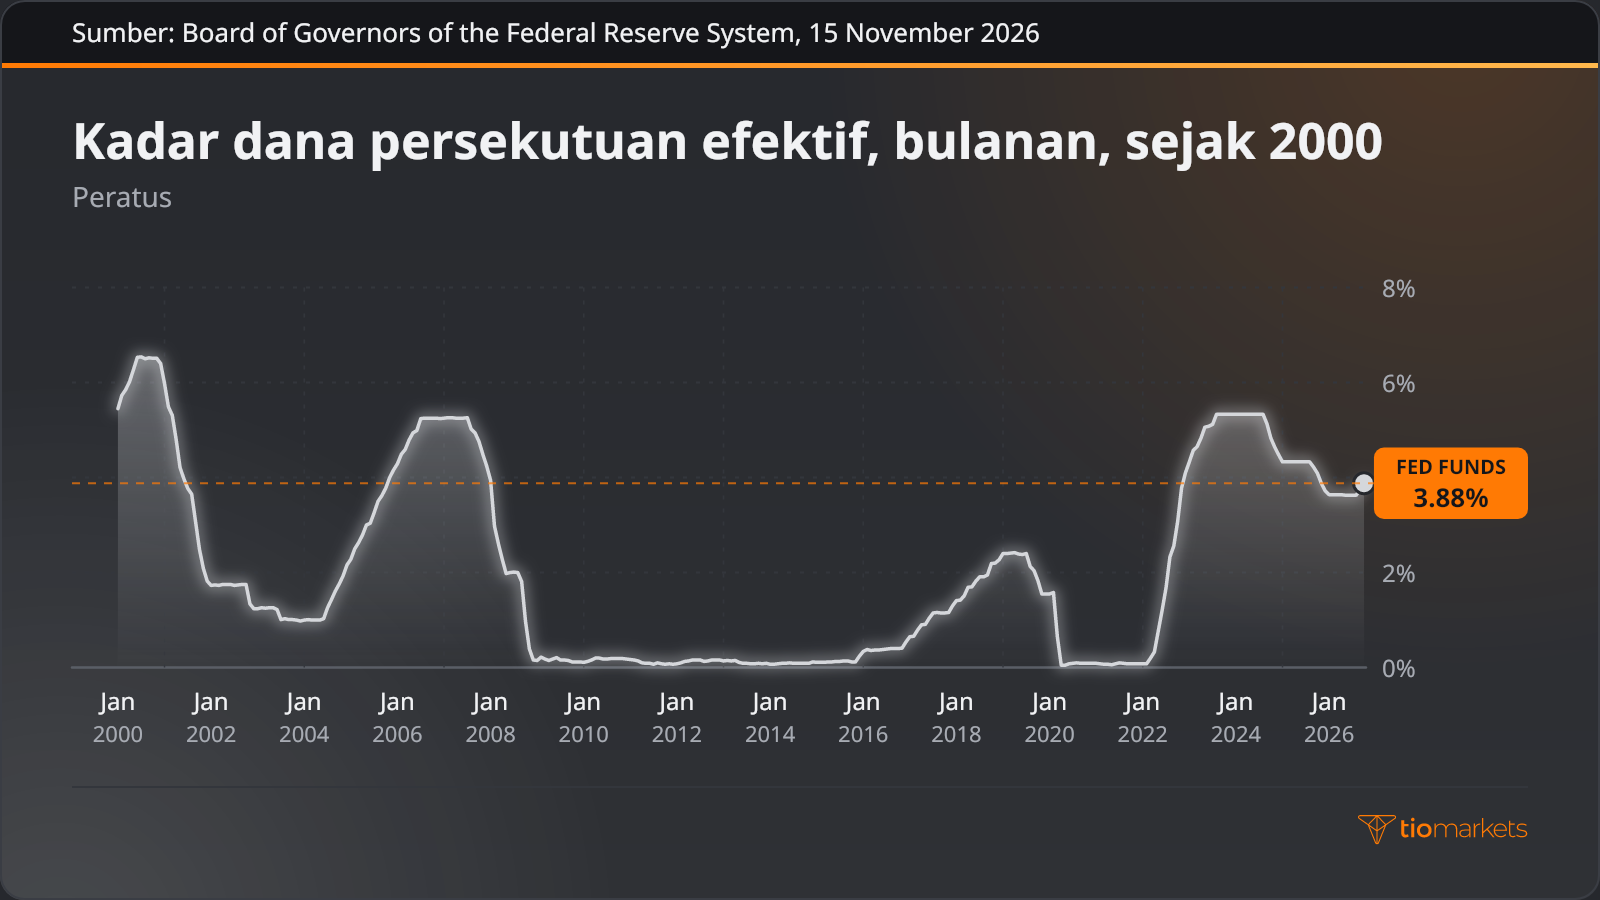
Kadar dana persekutuan efektif, iaitu kadar semalaman bagi bank-bank AS meminjamkan rizab sesama sendiri, menunjukkan bentuk kitaran yang telah lengkap: naik secara berperingkat, mendatar di puncak, kemudian menurun. Setiap fasa mendatar itu hanyalah anggaran sehingga ia benar-benar dicapai.
Kadar Terminal vs Kadar Neutral
Kadar neutral (r-star), juga ditulis r*, ialah kadar faedah benar teori yang akan berlaku apabila guna tenaga maksimum dan inflasi 2% dicapai. Ia tidak boleh diperhatikan. Peserta pasaran sering menganggap median jangka panjang unjuran kadar Federal Open Market Committee (FOMC) sebagai padanan nominalnya: 3.2% pada September 2026, berbanding 3.1% pada Jun.
Kadar terminal hanya milik satu kitaran, dan dalam kitaran dasar yang mengekang ia sengaja diletakkan di atas paras neutral supaya dasar dapat mengekang permintaan. Dalam unjuran September 2026, median bagi akhir 2026 ialah 4.1%, iaitu 0.9 mata peratusan di atas median jangka panjang. Kedua-duanya sering dikelirukan kerana kedua-duanya digelar paras di mana kadar akhirnya stabil, sedangkan satu ialah kemuncak sementara dan satu lagi ialah paras yang dikembalikan oleh dasar sebaik sahaja kekangan berakhir.
Cara Pasaran Menilai Kemuncak Kitaran Kenaikan Kadar
Empat sumber menganggarkan kemuncak kadar dasar. Niaga hadapan kadar dan swap indeks semalaman (OIS), yang menukar kadar tetap dengan kadar semalaman yang direalisasikan, memberikan kadar terminal tersirat pasaran; di AS, niaga hadapan dana fed 30 hari dan niaga hadapan SOFR menunjukkan kadar dana fed terminal yang dinilai oleh pedagang. Unjuran bank pusat memberikan laluan median. Peraturan Taylor (Taylor rule), formula yang mengaitkan kadar dasar dengan jurang inflasi dan jurang keluaran, memerlukan andaian kadar neutral. Tinjauan ahli ekonomi pula memberikan konsensus berkala. Setiap satu bergantung pada bukti yang berbeza, jadi penetapan harga kadar terminal dan unjuran rasmi sering tidak sepadan:
| Apa yang ditunjukkan carta atau pasaran | Pendekatan yang digunakan pedagang | Risiko utama |
| Jalur niaga hadapan atau OIS naik, kemudian mendatar di kemuncak | Kemuncak tersirat pasaran dibaca daripada titik tertinggi jalur | Premium tempoh dan pemberat kebarangkalian memesongkan paras |
| Median dot plot berada di atas harga pasaran | Unjuran rasmi dibaca sebagai laluan median bersyarat jawatankuasa | Unjuran bergantung pada ramalan dan bukan komitmen |
| Inflasi di atas sasaran sementara pertumbuhan kekal kukuh | Anggaran peraturan Taylor daripada jurang inflasi dan keluaran | Bergantung pada kadar neutral yang tidak boleh diperhatikan dan pemberat yang dipilih |
| Tinjauan ahli ekonomi berkumpul di sekitar satu paras | Anggaran konsensus dibandingkan dengan harga pasaran | Dikumpul secara berkala, jadi mungkin sudah lapuk selepas data baharu |
Bagaimana Kadar Terminal Dikira Daripada Niaga Hadapan?
Niaga hadapan dana fed telah didagangkan di Chicago Mercantile Exchange sejak 1988 mengikut konvensyen International Monetary Market (IMM): harganya ialah 100 tolak purata aritmetik kadar dana persekutuan efektif harian sepanjang bulan kontrak. Harga jatuh apabila kadar yang dijangka naik, sama seperti harga bon; 95.6725 bersamaan dengan purata kadar 4.3275%.
Untuk mengetahui cara mengira paras kadar terminal tersirat, satu pembetulan diperlukan. Keputusan pada pertengahan bulan hanya menggerakkan sebahagian daripada purata bulanan, jadi perubahan itu diskalakan dengan songsangan bahagian hari yang berbaki selepas pengumuman. Dalam satu bulan hipotetikal 30 hari dengan keputusan pada hari ke-15, kenaikan 12.5 mata asas dalam kadar tersirat bulan itu bermakna kenaikan 25 mata asas telah diambil kira dalam harga.
Membaca kemuncak tersirat daripada satu jalur kontrak memerlukan lima langkah:
- Pilih kontrak bulanan berturut-turut yang merangkumi mesyuarat berjadual bank pusat.
- Tukar setiap harga kepada kadar tersirat dengan menolaknya daripada 100.
- Gunakan pembetulan purata pada bulan mesyuarat, dan anggap bulan penuh pertama selepas setiap mesyuarat sebagai bacaan bersih selepas mesyuarat.
- Kenal pasti kadar tersirat tertinggi dalam jalur itu: paras tersebut ialah kemuncak tersirat pasaran.
- Tolak kadar efektif semasa untuk menyatakan pengetatan yang diambil kira dalam harga dalam mata asas.
Hasilnya ialah harga, bukan ramalan, kerana ia mempuratakan pelbagai senario dan merangkumi premium tempoh. Satu jalur hipotetikal, dengan kadar efektif pada 4.10%, menunjukkan pengiraannya:
| Bulan kontrak (hipotetikal) | Harga | Kadar tersirat (%) | Melebihi 4.10% semasa (mata asas) |
| Bulan 1 | 95.90 | 4.10 | 0 |
| Bulan 2 | 95.78 | 4.22 | 12 |
| Bulan 3 | 95.67 | 4.33 | 23 |
| Bulan 4 | 95.65 | 4.35 | 25 |
| Bulan 5 | 95.70 | 4.30 | 20 |
Jalur ini memuncak pada 4.35% pada bulan 4, iaitu 25 mata asas di atas kadar semasa, bersamaan dengan satu kenaikan penuh. Kadar yang lebih rendah pada bulan 5 menunjukkan sedikit kebarangkalian pemotongan selepas fasa mendatar.
Kadar Terminal Dot Plot Fed dan Unjuran BoE
Rizab Persekutuan telah menerbitkan unjuran individu dalam Monetary Policy Report separuh tahunannya kepada Kongres sejak 1979, seperti yang dikehendaki oleh Humphrey-Hawkins Act Oktober 1978, dan memperkenalkan Summary of Economic Projections (SEP) pada 2007. Mulai Januari 2012, peserta turut mengemukakan laluan kadar dana persekutuan yang mereka anggap wajar. Dot plot yang terhasil, bertujuan meningkatkan ketelusan, diterbitkan setiap Mac, Jun, September dan Disember.
Membaca dot plot untuk kemuncak tersirat memerlukan empat langkah:
- Cari titik bagi setiap akhir tahun; setiap satu ialah titik tengah julat sasaran wajar seorang peserta.
- Cari median: dengan 18 peserta, ia ialah purata titik kesembilan dan kesepuluh dalam susunan menaik.
- Ambil median akhir tahun tertinggi sebagai kemuncak tersirat jawatankuasa, dan semak serakan melalui kecenderungan memusat (central tendency) dan julat.
- Bandingkan median itu dengan harga pasaran bagi akhir tahun yang sama.
Unjuran kadar ini bukan ramalan hasil suku tahunan yang paling mungkin. Pada September 2026, 12 daripada 18 peserta meletakkan titik 2026 mereka pada 4.125%, 4 pada 4.375% dan 2 pada 3.875%, menghasilkan median 4.125%, yang diterbitkan sebagai 4.1. Median 2027 juga 4.1, walaupun julatnya 3.1–4.4 lebih luas berbanding 3.9–4.4 bagi 2026. Median Jun ialah 3.8 bagi 2026 dan 3.6 bagi 2027, jadi menjelang mesyuarat Fed September 2026 kemuncak tersirat telah naik 0.3 mata peratusan dan fasa mendatar dilanjutkan hingga akhir 2027.
Monetary Policy Report Bank of England bagi November 2023 berfungsi secara berbeza: ia meletakkan unjuran Monetary Policy Committee bersyarat pada laluan Bank Rate tersirat pasaran yang kekal sekitar 5¼% hingga S3 2024, kemudian turun secara beransur-ansur kepada 4¼% menjelang akhir 2026. Dalam laporan itu, harga pasaran kadar terminal BoE menjadi input kepada ramalan, dan pandangan Jawatankuasa terserlah melalui cara unjuran dan panduan hadapannya bertindak balas. Niaga hadapan memberi pemberat kepada setiap laluan mengikut kebarangkaliannya dan menambah premium risiko, manakala median dot plot menghimpunkan pertimbangan bersyarat, jadi kedua-duanya tidak semestinya sepadan.
Cara Kadar Terminal Mempengaruhi Mata Wang dan Hasil Bon
Kaitan antara kadar terminal dan hasil bon bergerak melalui hujung hadapan keluk. Hasil Treasury 2 tahun mencerminkan purata kadar dasar yang dijangka dalam tempoh dua tahun ditambah premium tempoh, iaitu pampasan tambahan kerana menanggung risiko kadar lebih lama, jadi kemuncak yang lebih tinggi atau lebih panjang akan menaikkannya. Penetapan harga kemuncak tinggi yang diikuti pemotongan boleh menolak hasil 2 tahun melebihi hasil 10 tahun, iaitu penyongsangan keluk hasil.
Pasaran mata wang membandingkan hasil sedemikian merentas sempadan. Perbezaan kadar, iaitu jurang antara hasil jangka pendek dua ekonomi, membentuk aliran antara mata wang mereka, jadi EUR/USD dan GBP/USD menimbang jangkaan terhadap Fed berbanding jangkaan terhadap ECB dan BoE. Pada keputusan BoE November 2026, Monetary Policy Committee mengundi 8–1 untuk menaikkan Bank Rate sebanyak 0.25 mata peratusan kepada 4%. Kadar kemudahan deposit ECB, yang diputuskan oleh Majlis Pentadbir (Governing Council) pada Mac 2024 untuk terus digunakan bagi mengemudi dasar, berada pada 2.50% sejak 16 September 2026, berikutan keputusan ECB September 2026.
Melalui saluran ini, perubahan dalam perbezaan kadar, bukan paras mana-mana kemuncak, yang menggerakkan EUR/USD atau GBP/USD. Jika kedua-dua kemuncak tersirat naik 25 mata asas, jurangnya tidak berubah. Dalam satu kes hipotetikal di mana hanya kemuncak Fed naik 25 mata asas, menaikkan hasil 2 tahun AS dengan jumlah yang sama sementara hasil UK kekal mendatar, jurang itu melebar 25 mata asas memihak kepada dolar: dengan faktor lain tidak berubah, ini memberi tekanan menurun kepada GBP/USD, yang boleh diatasi oleh data pertumbuhan, sentimen risiko atau kedudukan pasaran. Cara CPI mempengaruhi mata wang bergantung sebahagiannya pada kesan kejutan terhadap kemuncak yang dijangka.
Kesilapan Biasa Semasa Membaca Kemuncak Kadar Dasar
Empat kesilapan sering berulang apabila pedagang membaca kemuncak yang dijangka, dan setiap satu berpunca daripada menganggap anggaran sebagai angka muktamad:
- Menganggap harga pasaran sebagai ramalan. Dengan peluang sama rata yang hipotetikal bagi kemuncak 4.00% dan 4.50%, niaga hadapan menilai harga sekitar 4.25%, paras yang tidak dijangka oleh mana-mana senario.
- Mengabaikan premium tempoh. Kontrak bertempoh lebih panjang membawa pampasan bagi ketidakpastian, jadi hujung jauh sesuatu jalur boleh berada di atas laluan yang dijangka.
- Menganggap dot plot sebagai janji. Setiap titik berubah apabila unjuran pemiliknya berubah, seperti yang berlaku pada median antara Jun dan September 2026.
- Mengabaikan berapa lama kadar kekal di kemuncaknya. Dua kitaran dengan kemuncak yang sama membayangkan purata kadar yang berbeza, dan hasil yang berbeza, jika satu fasa mendatar berlangsung lebih lama.
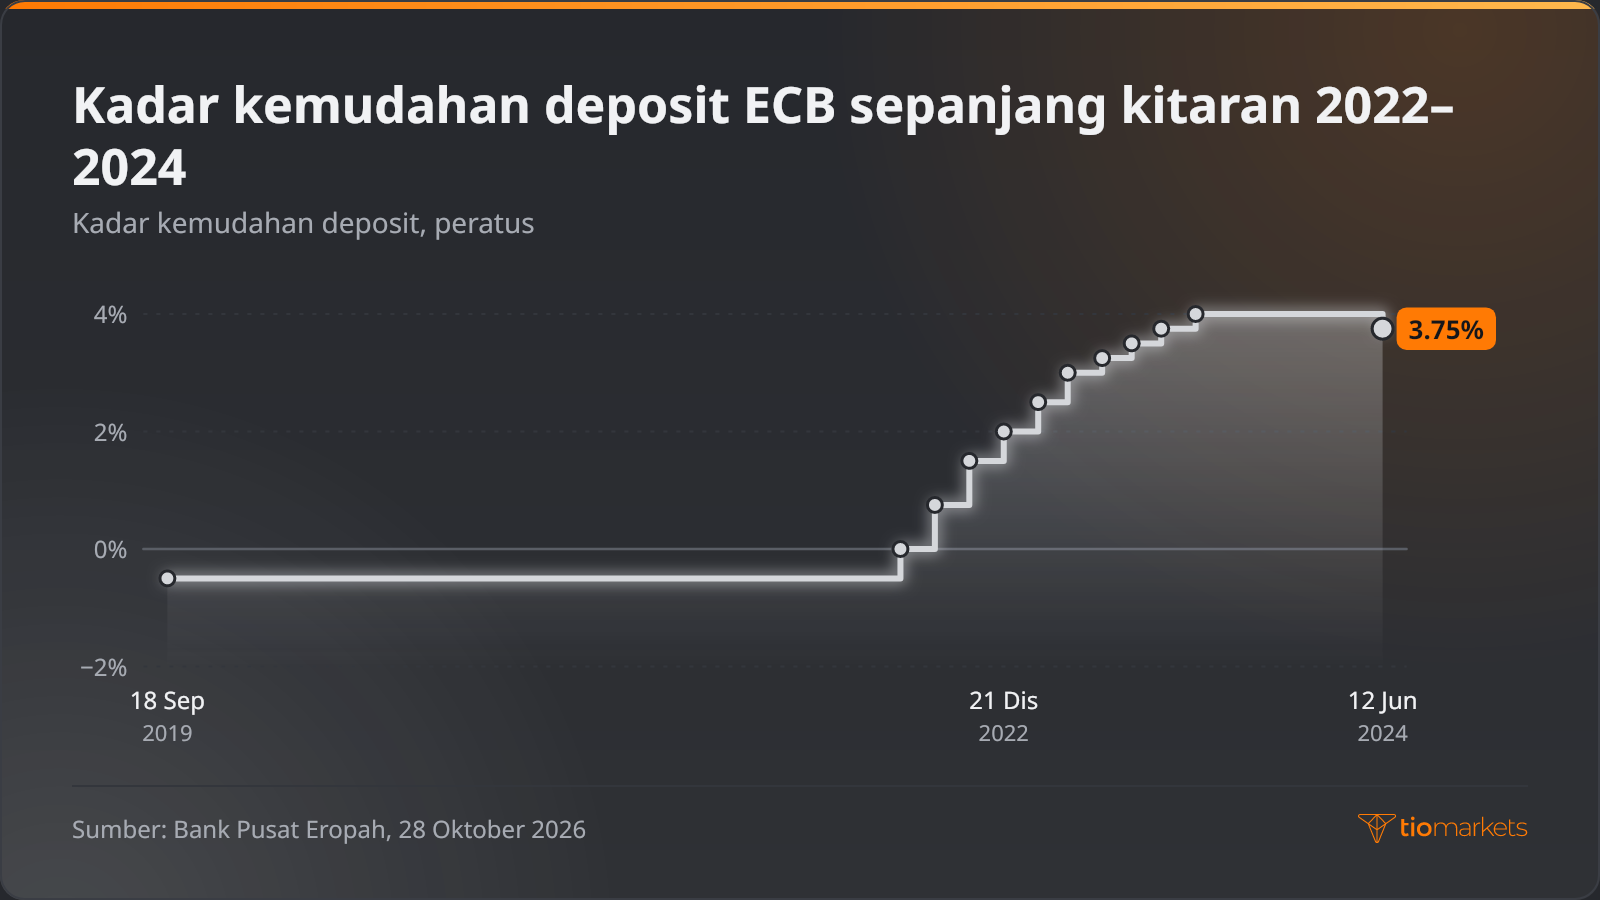
Kitaran penuh terakhir ECB menunjukkan mengapa tempoh penting. Kadar kemudahan deposit naik daripada −0.50% kepada 0.00% pada 27 Julai 2022, mencecah 4.00% pada 20 September 2023 selepas sepuluh kenaikan, dan kekal di situ sehingga dipotong kepada 3.75% pada 12 Jun 2024. Fasa mendatar hampir sembilan bulan itu merupakan pemboleh ubah yang berasingan daripada paras kemuncak.
Peristiwa penilaian semula seperti keputusan dasar, penerbitan SEP atau kejutan inflasi boleh menggerakkan pasangan mata wang secara mendadak, dan pesanan kemudiannya mungkin dilaksanakan pada harga yang lebih buruk daripada yang diminta, dikenali sebagai slippage. Pedagang yang membuat spekulasi terhadap EUR/USD atau GBP/USD melalui kontrak perbezaan (CFD), yang menjejaki pergerakan harga tanpa pemilikan aset, menggunakan leveraj: deposit margin membuka kedudukan yang jauh lebih besar. Leveraj membesarkan kerugian sama seperti ia membesarkan keuntungan, penilaian semula kemuncak yang dijangka secara tiba-tiba boleh mengakibatkan kerugian dengan cepat, dan pedagang boleh kehilangan semua wang yang didepositkan.
Kesimpulan
Bagi pedagang mata wang, kemuncak yang dijangka lebih berguna dibaca sebagai anggaran yang sentiasa berubah dengan bias yang diketahui, bukannya sebagai destinasi. Niaga hadapan dan swap menggabungkan senario dan menambah premium; dot plot dan unjuran BoE ialah kenyataan bersyarat yang disemak semula pada setiap penerbitan. Maklumat sebenar terletak pada semakan semula itu, terutamanya kemuncak yang dijangka bagi satu bank pusat berbanding bank pusat lain, kerana semakan itulah yang mengalihkan jurang hasil 2 tahun di sebalik EUR/USD dan GBP/USD.
Pendekatan ini ada hadnya: kemuncak tersirat tidak memberikan sebarang kepastian tentang bila pemotongan bermula, perbezaan kadar hanyalah salah satu daripada beberapa pengaruh terhadap kadar pertukaran, dan anggaran boleh berubah secara mendadak selepas satu penerbitan data. Bagi pedagang yang bertindak berdasarkan pergerakan itu dengan produk berleveraj, leveraj membesarkan kerugian sama seperti ia membesarkan keuntungan, kerugian boleh bertambah dengan pantas apabila harga berubah, dan keseluruhan deposit boleh hilang.
Dagangkan EUR/USD dan GBP/USD dengan TIOmarkets
Ambil posisi dalam pasaran global melalui CFD. Nikmati spread yang ketat, pelaksanaan pantas, serta pilihan deposit yang pantas dan fleksibel.
Perdagangan melibatkan risiko
Soalan Lazim
Penafian risiko: CFD ialah instrumen yang kompleks dan disertakan dengan risiko tinggi untuk kerugian wang dengan cepat kerana leveraj. Anda perlu mempertimbangkan sama ada anda memahami cara CFD berfungsi dan sama ada anda mampu untuk mengambil risiko yang tinggi untuk kerugian wang anda. Jangan mendepositkan dana melebihi jumlah yang anda bersedia untuk kerugian. Kerugian pelanggan profesional boleh melebihi deposit mereka. Sila lihat dasar amaran risiko kami dan dapatkan nasihat profesional bebas jika anda tidak memahami dasar itu sepenuhnya. Maklumat ini tidak diarahkan atau ditujukan untuk pengedaran atau penggunaan oleh penduduk di negara/bidang kuasa tertentu, termasuk tetapi tidak terhad kepada USA & OPEC. Syarikat berhak mengubah senarai negara yang tersebut mengikut budi bicaranya.
Join us on social media


Authors BIO

Di sebalik setiap entri blog adalah pengalaman gabungan daripada para pekerja di TIOmarkets. Kami ialah satu pasukan profesional industri yang berdedikasi dan peminat pasaran kewangan yang komited untuk menyediakan pendidikan perdagangan dan ulasan pasaran kewangan kepada anda. Matlamat kami adalah untuk membantu memberi anda pengetahuan yang anda perlukan untuk berdagang dengan berkesan di pasaran.





