


Beste aandelen-ISA: zo vergelijk je aandelen-ISA's
BY TIOmarkets (Nederlands)
|november 18, 2026Een aandelen-ISA (stocks and shares ISA) is een Britse individuele spaarrekening (individual savings account) waarin je beleggingen zoals aandelen aanhoudt. De rente, vermogenswinst en dividendinkomsten die ze opleveren, blijven daarin vrij van belasting. De rekening is een fiscaal vehikel en geen belegging. Welke de beste aandelen-ISA is voor een bepaalde belegger, hangt daarom af van wat erin zit en wat het kost.
Dit artikel is geschreven voor Britse beleggers die aanbieders vergelijken. Het behandelt de inlegruimte voor 2026/27, de toegestane producten, zelf beleggen en beheerd beleggen, hoe platformkosten meebewegen met de omvang van het vermogen, en de bescherming als een onderneming omvalt. Het fiscale vehikel verandert niets aan het marktrisico: aandelenkoersen kunnen snel dalen en een belegger kan al het ingelegde geld verliezen.
Wat is een aandelen-ISA?
Een ISA is geen product met een eigen rendement, maar een set regels van HM Revenue & Customs (HMRC), de Britse belastingdienst, die alles wat erin zit vrijstelt van Britse belasting. ISA's vervingen in 1999 de personal equity plans (PEP's), met een jaarlimiet van £7.000, waarvan maximaal £3.000 als spaargeld. Sinds 2017 ligt de limiet op £20.000 per jaar, voor alle rekeningen van een houder samen.
Voor belastingjaar 2026/27 bedraagt de ISA-inlegruimte £20.000 voor alle soorten ISA's samen; de Lifetime ISA heeft een eigen limiet van £4.000. Een geplande grens van £12.000 voor inleg in een cash-ISA door mensen jonger dan 65, die vanaf april 2027 zou gelden, is in de begroting teruggedraaid. De inlegruimte voor een aandelen-ISA is dus het totaal van £20.000 min wat dat jaar al in andere ISA's is ingelegd.
Volgens HMRC-cijfers van september 2026 stortten spaarders in belastingjaar 2024-25 geld op een recordaantal van 16,8 miljoen ISA's voor volwassenen, tegen 15 miljoen een jaar eerder. De inleg in aandelen-ISA's steeg met 19,7%, ofwel £6,1 miljard.
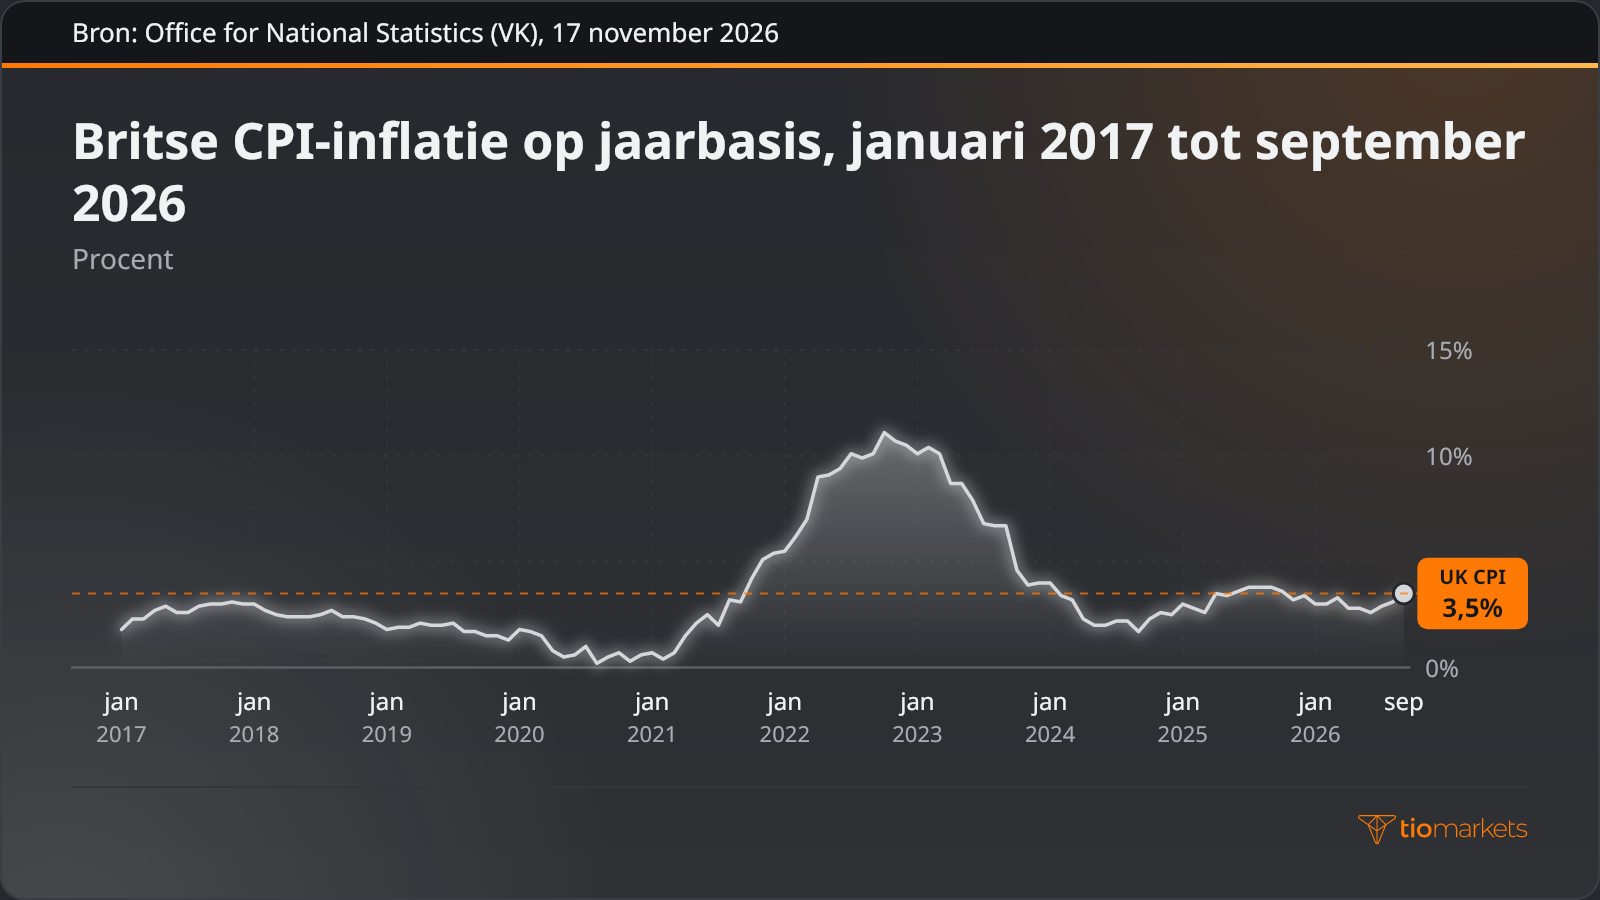
De limiet van £20.000 ligt vast in ponden, dus stijgende consumentenprijzen verkleinen wat je ermee kunt kopen. De Britse CPI-inflatie, de jaarlijkse verandering van de consumentenprijzen, bedroeg in september 2026 op jaarbasis 3,5%. Sinds de limiet in 2017 werd vastgesteld, schommelt de inflatie van jaar tot jaar.
Op een gewone beleggingsrekening kun je over een aandelenbelang vermogenswinstbelasting verschuldigd zijn (belasting op de winst als je een bezitting verkoopt voor meer dan ze heeft gekost) en dividendbelasting over de uitgekeerde inkomsten. Binnen een ISA betaal je over dezelfde aandelen geen van beide. Op aandelentransacties blijft wel zegelrecht (stamp duty) verschuldigd, en ISA-beleggingen zijn niet vrijgesteld van erfbelasting. De aandelen kunnen nog steeds in waarde dalen: een geconcentreerde positie vergroot zowel verliezen als winsten, verliezen kunnen snel oplopen en een belegger kan al het ingelegde geld verliezen.
Welke aandelen mag je in een ISA aanhouden?
De regels van HMRC leggen vast welke beleggingen in aanmerking komen (qualifying investments): de bezittingen die een ISA mag bevatten. Afzonderlijke beursgenoteerde aandelen komen in aanmerking, net als fractionele aandelen, waarmee een belegger een deel van één aandeel bezit. Die laatste zijn toegestaan sinds HMRC terugkwam op zijn eerdere standpunt dat ze niet in aanmerking kwamen.
Producten met een hefboom vallen erbuiten: handel in CFD's (contracten op koersverschil) en spread betting zijn niet toegestaan binnen ISA's of self-invested personal pensions (SIPP's). Een contract for difference (CFD) volgt de koers van een onderliggende waarde zonder dat je die bezit, en wordt geopend met marge: een storting waarmee je een grotere positie aanhoudt. Op de vraag 'kun je CFD's in een ISA aanhouden?' bestaat het antwoord daarom uit één woord: nee. Buiten het vehikel vergroot die hefboom zowel verliezen als winsten, kunnen verliezen snel oplopen en kan een trader al het gestorte geld verliezen.
| Product | Toegestaan in een aandelen-ISA | Reden |
| Afzonderlijke beursgenoteerde aandelen | Ja | Komt in aanmerking als belegging; op aandelentransacties geldt zegelrecht |
| Fractionele aandelen | Ja | Toegestaan sinds HMRC terugkwam op zijn eerdere standpunt |
| CFD's | Nee | Een derivaat met hefboom; niet toegestaan binnen ISA's of SIPP's |
| Spread bets | Nee | Een product met hefboom; niet toegestaan binnen ISA's of SIPP's |
Zelf beleggen, kant-en-klaar of beheerd: zo kun je een aandelen-ISA gebruiken
Binnen het vehikel kiezen beleggers grofweg uit drie benaderingen. Wie zelf belegt (doe-het-zelf, DIY), kiest afzonderlijke bedrijfsaandelen. Een indexfonds (tracker) streeft ernaar het rendement te evenaren van een index zoals de FTSE 100, die bestaat uit 100 grote bedrijven met een notering in Londen. Bij een beheerde portefeuille laat je de selectie en herbalancering over aan een professionele beheerder, meestal tegen hogere kosten.
| Wat de belegger wil | De bijbehorende benadering | Hoe het werkt | Belangrijkste risico |
| Zeggenschap over elke positie | Afzonderlijke aandelen (DIY) | De belegger onderzoekt, koopt en verkoopt de aandelen van elk bedrijf | Weinig posities concentreren het risico; als één bedrijf omvalt, kan het daarin belegde bedrag volledig verdwijnen |
| Brede blootstelling aan de markt | Indexfonds | Houdt de aandelen in een index, zoals de FTSE 100, aan naar hun weging | Daalt mee met de index; er is geen beheerder die ingrijpt om een daling te beperken |
| Beslissingen overlaten aan een professional | Beheerde portefeuille | Een beheerder selecteert en herbalanceert de posities volgens een vastgesteld risiconiveau | Hogere kosten; kan nog steeds in waarde dalen en achterblijven bij de markt |
| Inkomen dat bedrijven uitkeren | Dividendaandelen of inkomensfondsen | Bedrijven keren een deel van hun winst uit als dividend | Dividenden kunnen worden verlaagd of geschrapt, en aandelenkoersen kunnen dalen |
De benaderingen verschillen in waar het risico zit, niet in de vraag of er risico is. Een handvol aandelen vergroot zowel verliezen als winsten, omdat de resultaten van één bedrijf zwaar doorwegen in het totaal; spreiding over bedrijven en sectoren verdeelt die blootstelling, maar neemt het marktrisico niet weg. Bij een brede marktdaling kan elk van de drie snel in waarde dalen, en een houder kan al het belegde geld verliezen.
Zo vergelijk je de platformkosten van een ISA
Kosten zijn het enige deel van het resultaat van een ISA dat je vooraf kent. De platformvergoeding is wat de aanbieder rekent voor het aanhouden van de rekening, en per order betaal je transactiekosten. De lopende kosten van een fonds (ongoing charges figure, OCF) zijn de jaarlijkse kosten van het fonds, ingehouden als percentage van de fondswaarde. Valutakosten betaal je wanneer ponden worden omgewisseld om buitenlandse aandelen te kopen.
Een vaste platformvergoeding weegt zwaar op een klein vermogen en licht op een groot vermogen, terwijl een procentuele vergoeding meegroeit met het vermogen. De goedkoopste ISA voor de ene belegger kan dus de duurste zijn voor de andere. Twee fictieve aanbieders laten in vier stappen zien waar het omslagpunt ligt:
- Aanbieder A rekent een vast bedrag van £120 per jaar, aanbieder B 0,25% van het vermogen per jaar.
- Bij een vermogen van £10.000 kost aanbieder A £120 en aanbieder B £25.
- Bij een vermogen van £100.000 kost aanbieder A nog steeds £120, terwijl aanbieder B £250 kost.
- Deel je de vaste vergoeding door het percentage, dan vind je het omslagpunt: £120 gedeeld door 0,25% is £48.000, het vermogen waarbij beide £120 kosten.
Het omslagpunt geldt alleen voor de platformvergoeding. Transactiekosten, lopende kosten (OCF) en valutakosten kunnen de rangorde omdraaien, zeker voor een belegger die vaak handelt. En groeit of krimpt het vermogen, dan kan de houder aan de andere kant van het omslagpunt uitkomen.
Groeiaandelen versus dividendaandelen in een ISA
Groeiaandelen zijn aandelen van bedrijven die het grootste deel van hun winst herinvesteren, waardoor een eventueel rendement vooral uit de koers komt. Dividendaandelen zijn aandelen van bedrijven die een deel van hun winst als inkomen aan aandeelhouders uitkeren. Binnen een ISA betaal je bij een groeiaandeel geen vermogenswinstbelasting over een eventuele winstgevende verkoop, en bij een dividendaandeel geen dividendbelasting.
Geen van beide labels zegt iets over een toekomstig resultaat: een koersstijging hoort bij het verleden, en dividenden kunnen worden verlaagd als de winst terugloopt. Met een paar aandelen, van welke soort ook, worden zowel verliezen als winsten groter, want één winstwaarschuwing (de mededeling van een bedrijf dat de winst lager uitvalt dan verwacht) kan een groot deel van het vermogen raken. Verliezen kunnen snel oplopen en een belegger kan al het geld verliezen dat in een bedrijf is belegd dat failliet gaat.
Zo kies je de beste aandelen-ISA-aanbieder
Liggen de benadering en de kostenstructuur vast, dan kun je aanbieders in zes stappen op dezelfde punten vergelijken:
- Controleer of de aanbieder een vergunning heeft van de Financial Conduct Authority (FCA), de Britse toezichthouder op beleggingsondernemingen.
- Ga na of het beleggingsaanbod past bij de gekozen benadering: afzonderlijke of fractionele aandelen, indexfondsen of beheerde portefeuilles.
- Bereken de totale jaarlijkse kosten bij je eigen vermogen en handelsfrequentie, inclusief platformvergoeding, transactiekosten, lopende kosten (OCF) en valutakosten.
- Lees de overstapvoorwaarden van de ISA: die regelen hoe je een ISA met behoud van de fiscale status naar een andere aanbieder overzet, inclusief eventuele uitstapkosten.
- Controleer de dekking van het Financial Services Compensation Scheme (FSCS): £85.000 per persoon per onderneming voor beleggingen, in gevallen als faillissement van de onderneming, fraude of wanbeheer.
- Bekijk welke onderzoeks-, grafiek- en rekeningtools het platform biedt voor de gekozen benadering.
De checklist vergelijkt aanbieders, geen uitkomsten. De FSCS-dekking voor beleggingen staat los van de limiet voor deposito's, die op 1 december 2025 is verhoogd van £85.000 naar £120.000 per rechthebbende depositohouder. Verliezen door marktschommelingen dekt ze niet. Sinds 6 april 2024 kun je bovendien in hetzelfde belastingjaar inleggen op meer dan één aandelen-ISA, zolang de totale inleg binnen de inlegruimte van £20.000 blijft.
Veelgemaakte fouten met een aandelen-ISA
De meeste fouten ontstaan doordat beleggers het vehikel aanzien voor de belegging, of een eerder resultaat als leidraad nemen voor het volgende:
- Achter de best presterende beleggingen van vorig jaar aanlopen. Wie koopt wat het hardst steeg, gaat ervan uit dat de stijging zich herhaalt, maar in het verleden behaalde resultaten zijn geen betrouwbare indicatie voor toekomstige resultaten.
- Kosten negeren. Een procentuele vergoeding gaat elk jaar van het hele vermogen af, en geld dat eruit gaat, levert geen rendement meer op. Zo stapelen de kosten zich in de loop der tijd op.
- Te geconcentreerd beleggen. Een vermogen dat in twee of drie bedrijven zit, vergroot zowel verliezen als winsten; de principes van een evenwichtige beleggingsportefeuille pakken die blootstelling aan.
- FSCS-dekking verwarren met bescherming tegen marktverliezen. Het stelsel treedt in werking bij faillissement van een onderneming, fraude of wanbeheer, niet bij dalende aandelenkoersen.
Samen zorgen deze fouten ervoor dat een vermogen het marktrisico volledig draagt, met een kostenstructuur die mogelijk niet bij de omvang past: in een dalende markt kunnen verliezen snel oplopen en kan de houder al het ingelegde geld verliezen.
Conclusie
Een aandelen-ISA beantwoordt de belastingvraag, maar laat de beleggingsvraag open. De beste aandelen-ISA is de rekening waarvan de beleggingen passen bij de benadering van de belegger en de kosten bij het vermogen dat er werkelijk in zit. Een vaste vergoeding van £120 kost bij een vermogen van £10.000 meer dan een vergoeding van 0,25%, en bij £100.000 minder. Een kostenvergelijking zegt dus pas iets bij een concreet vermogen.
Die rekensom meet de kosten, die bekend zijn, en zegt niets over het rendement, dat onbekend is. De waarde van aandelen kan zowel dalen als stijgen, een geconcentreerde positie vergroot zowel verliezen als winsten, verliezen kunnen snel oplopen als markten dalen, en een belegger kan al het geld verliezen dat op de rekening is ingelegd. Noch het fiscale vehikel noch de FSCS-dekking verandert iets aan die risico's.
Handel in FTSE 100 met TIOmarkets
Neem positie in op wereldwijde markten via CFD's. Profiteer van krappe spreads, snelle uitvoering en snelle, flexibele stortingsmogelijkheden.
Handelen brengt risico's met zich mee
FAQ
Risicowaarschuwing: CFD's zijn complexe instrumenten en brengen vanwege de hefboomwerking een hoog risico met zich mee dat verliezen snel kunnen oplopen. U moet overwegen of u begrijpt hoe CFD's werken en of u zich het hoge risico kunt veroorloven om uw geld te verliezen. Stort nooit meer dan u bereid bent te verliezen. Verliezen van professionele cliënten kunnen hun inleg overschrijden. Raadpleeg ons risicobeleid en vraag onafhankelijk professioneel advies als u het niet volledig begrijpt. Deze informatie is niet gericht aan of bedoeld voor verspreiding naar of gebruik door inwoners van bepaalde landen/rechtsgebieden, waaronder, maar niet beperkt tot, de VS en landen op de OFAC-sanctielijst. Het Bedrijf behoudt zich het recht voor om de voornoemde lijst van landen naar eigen goeddunken te wijzigen.
Join us on social media


Authors BIO

Achter elk blogbericht schuilt de gebundelde ervaring van de medewerkers van TIOmarkets. Wij zijn een team van toegewijde branche-experts en liefhebbers van de financiële markten, dat zich ten doel heeft gesteld u kennis over handelen en commentaar op de financiële markten te bieden. Ons doel is om u de nodige kennis bij te brengen, zodat u succesvol op de markten kunt handelen.





