


Wat is de terminal rate? Hoe renteverhogingscycli eindigen
BY TIOmarkets (Nederlands)
|november 16, 2026De terminal rate is het niveau waarop de beleidsrente van een centrale bank naar verwachting piekt in een renteverhogingscyclus, voordat de bank de rente gelijk houdt en later verlaagt. Bij die definitie van de terminal rate hoort wel een kanttekening: een genoemd cijfer is geen voorspelling van de piek. Marktprijzen combineren mogelijke rentepaden en tellen er een risicopremie bij op, terwijl een officiële projectie een mediaan is die afhangt van de eigen economische prognoses van beleidsmakers.
Dit artikel legt uit hoe futures, swaps, de dot plot van de Federal Reserve en de projecties van de Bank of England elk de piek schatten, en waarom veranderingen in die schattingen EUR/USD en GBP/USD bewegen. Het is bedoeld voor forextraders die de besluiten van centrale banken volgen.
Wat is de terminal rate?
In een verkrappingscyclus verhoogt een centrale bank haar beleidsrente stapsgewijs, vaak met 25 basispunten (0.25 procentpunt). In het marktjargon is de terminal rate de top van die reeks: de piekrente waarop de verhogingen stoppen en een plateau begint. De hoogte en de duur van dat plateau bepalen samen de gemiddelde rente die voor de komende twee jaar wordt verwacht, en precies dat prijzen kortlopende obligaties in.
In een hypothetische cyclus brengen vier verhogingen van 25 basispunten een beleidsrente van 3.00% naar 4.00%. Als nieuwe data ertoe leiden dat markten een vijfde verhoging inprijzen, wordt de verwachte terminal rate 4.25% en stijgt elke latere verwachte rente mee. Een bijgestelde piek kan tweejaarsrendementen daardoor sterker bewegen dan een besluit dat markten al hadden ingeprijsd.
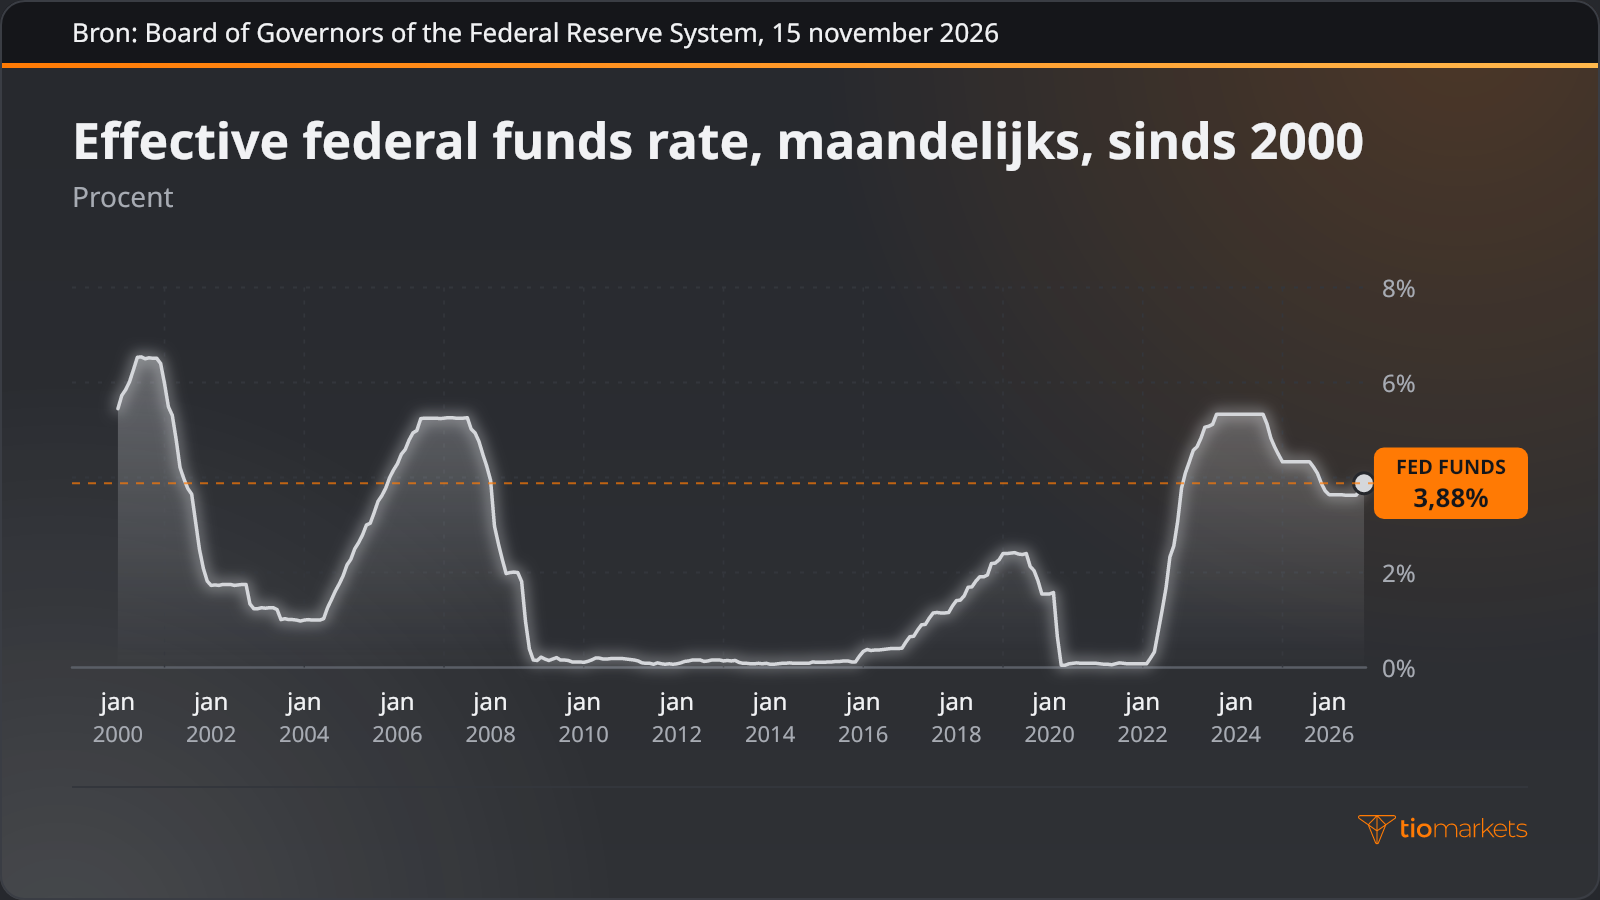
De effective federal funds rate, de overnight-rente waartegen Amerikaanse banken elkaar reserves lenen, laat de vorm van afgeronde cycli zien: een stapsgewijze stijging, een vlak stuk aan de top en daarna een daling. Elk van die plateaus was slechts een schatting totdat het werd bereikt.
Terminal rate versus neutrale rente
De neutrale rente (r-star), ook geschreven als r*, is de theoretische reële rente die zou gelden zodra maximale werkgelegenheid en 2% inflatie zijn bereikt. Ze is niet waarneembaar. Marktpartijen lezen de mediaan voor de lange termijn uit de renteprojecties van het Federal Open Market Committee (FOMC) vaak als nominale tegenhanger: 3.2% in september 2026, tegenover 3.1% in juni.
Een terminal rate hoort bij één cyclus, en in een restrictieve cyclus ligt die bewust boven het neutrale niveau, zodat het beleid de vraag afremt. In de projecties van september 2026 was de mediaan voor eind 2026 4.1%, 0.9 procentpunt boven de mediaan voor de lange termijn. De twee worden verward omdat beide het niveau worden genoemd waarop de rente tot rust komt, maar het ene is een tijdelijke piek en het andere het niveau waarnaar het beleid terugkeert zodra de rem eraf gaat.
Hoe markten de piek van een renteverhogingscyclus inprijzen
Vier bronnen schatten de piek van de beleidsrente. Rentefutures en overnight index swaps (OIS), waarbij een vaste rente wordt geruild tegen de gerealiseerde overnight-rente, geven een door de markt geïmpliceerde terminal rate; in de VS laten 30-day fed funds futures en SOFR-futures zien welke terminal fed funds rate traders inprijzen. Projecties van centrale banken geven een mediaan rentepad. De Taylorregel, een formule die de beleidsrente koppelt aan de inflatie- en outputkloof, vereist een aangenomen neutrale rente. Enquêtes onder economen geven periodiek een consensus. Elke bron steunt op ander bewijs, dus de marktprijzen voor de terminal rate en de officiële projecties lopen vaak uiteen:
| Wat de grafiek of markt laat zien | De aanpak die traders daarvoor gebruiken | Belangrijkste risico |
| Futures- of OIS-reeks stijgt en vlakt daarna af bij een piek | Door de markt geïmpliceerde piek, afgelezen aan het hoogste punt van de reeks | Termijnpremie en kansweging vertekenen het niveau |
| Mediaan van de dot plot ligt boven de marktprijzen | Officiële projectie gelezen als het voorwaardelijke mediane pad van het comité | Projecties hangen af van prognoses en zijn geen toezeggingen |
| Inflatie boven het doel terwijl de groei overeind blijft | Schatting via de Taylorregel op basis van de inflatie- en outputkloof | Steunt op een niet-waarneembare neutrale rente en gekozen wegingen |
| Enquête onder economen concentreert zich rond één niveau | Consensusschatting afgezet tegen de marktprijzen | Wordt periodiek verzameld, dus kan na nieuwe data verouderd zijn |
Hoe wordt de terminal rate berekend uit futures?
Fed funds futures worden sinds 1988 verhandeld op de Chicago Mercantile Exchange volgens de conventie van de International Monetary Market (IMM): de prijs is 100 min het rekenkundig gemiddelde van de dagelijkse effective federal funds rate over de contractmaand. De prijs daalt als de verwachte rente stijgt, net als bij een obligatiekoers; 95.6725 komt overeen met een gemiddelde rente van 4.3275%.
Voor het berekenen van een geïmpliceerde terminal rate is één correctie nodig. Een besluit halverwege de maand beïnvloedt maar een deel van het maandgemiddelde, dus de verandering wordt geschaald met het omgekeerde van het aandeel dagen dat na de aankondiging overblijft. In een hypothetische maand van 30 dagen met een besluit op dag 15 betekent een stijging van 12.5 basispunten in de geïmpliceerde rente van die maand dat een verhoging van 25 basispunten is ingeprijsd.
Een geïmpliceerde piek aflezen uit een reeks contracten gaat in vijf stappen:
- Selecteer opeenvolgende maandcontracten die de geplande vergaderingen van de centrale bank afdekken.
- Zet elke prijs om in een geïmpliceerde rente door die van 100 af te trekken.
- Pas de middelingscorrectie toe op vergadermaanden en beschouw de eerste volle maand na elke vergadering als een zuivere meting na de vergadering.
- Zoek de hoogste geïmpliceerde rente in de reeks: dat niveau is de door de markt geïmpliceerde piek.
- Trek de huidige effectieve rente ervan af om de ingeprijsde verkrapping in basispunten uit te drukken.
Het resultaat is een prijs en geen voorspelling, want het middelt scenario's en bevat een termijnpremie. Een hypothetische reeks, met de effectieve rente op 4.10%, laat de berekening zien:
| Contractmaand (hypothetisch) | Prijs | Geïmpliceerde rente (%) | Boven huidige 4.10% (bp) |
| Maand 1 | 95.90 | 4.10 | 0 |
| Maand 2 | 95.78 | 4.22 | 12 |
| Maand 3 | 95.67 | 4.33 | 23 |
| Maand 4 | 95.65 | 4.35 | 25 |
| Maand 5 | 95.70 | 4.30 | 20 |
De reeks piekt op 4.35% in maand 4, 25 basispunten boven de huidige rente, het equivalent van één volledige verhoging. De lagere rente in maand 5 wijst erop dat er enige kans wordt toegekend aan een verlaging na het plateau.
Terminal rate in de dot plot van de Fed en projecties van de BoE
De Federal Reserve publiceert sinds 1979 individuele projecties in haar halfjaarlijkse Monetary Policy Report aan het Congres, zoals de Humphrey-Hawkins Act van oktober 1978 voorschrijft, en introduceerde in 2007 de Summary of Economic Projections (SEP). Vanaf januari 2012 gaven de deelnemers ook het pad van de federal funds rate door dat zij passend achtten. De daaruit voortkomende dot plot, bedoeld om de transparantie te vergroten, verschijnt elk jaar in maart, juni, september en december.
Een geïmpliceerde piek aflezen uit de dot plot gaat in vier stappen:
- Zoek de stippen voor elk jaareinde op; elke stip is het middelpunt van de doelbandbreedte die één deelnemer passend vindt.
- Bepaal de mediaan: bij 18 deelnemers het gemiddelde van de negende en tiende stip in oplopende volgorde.
- Neem de hoogste mediaan voor een jaareinde als de geïmpliceerde piek van het comité, en controleer de spreiding via de centrale tendens en de bandbreedte.
- Zet de mediaan af tegen de marktprijzen voor hetzelfde jaareinde.
Deze renteprojecties zijn geen voorspellingen van de meest waarschijnlijke kwartaaluitkomsten. In september 2026 plaatsten 12 van de 18 deelnemers hun stip voor 2026 op 4.125%, 4 op 4.375% en 2 op 3.875%: een mediaan van 4.125%, gepubliceerd als 4.1. De mediaan voor 2027 was eveneens 4.1, al was de bandbreedte van 3.1–4.4 breder dan de 3.9–4.4 voor 2026. In juni lagen de medianen nog op 3.8 voor 2026 en 3.6 voor 2027, dus tegen de Fed-vergadering van september 2026 was de geïmpliceerde piek met 0.3 procentpunt gestegen en liep het plateau door tot eind 2027.
Het Monetary Policy Report van de Bank of England van november 2023 werkte anders: het baseerde de projecties van het Monetary Policy Committee op een door de markt geïmpliceerd pad voor Bank Rate dat tot Q3 2024 rond 5¼% bleef en daarna geleidelijk daalde naar 4¼% eind 2026. In dat rapport was de marktprijs van de BoE terminal rate een input voor de prognose, en bleek de visie van het Committee uit de manier waarop zijn projecties en forward guidance daarop reageerden. Futures wegen elk pad naar waarschijnlijkheid en tellen er een risicopremie bij op, terwijl de mediaan van een dot plot voorwaardelijke oordelen bundelt; de twee hoeven dus niet samen te vallen.
Hoe de terminal rate valuta en obligatierendementen beïnvloedt
Het verband tussen de terminal rate en obligatierendementen loopt via het korte eind van de curve. Het rendement op 2-jarige Treasuries weerspiegelt de gemiddelde beleidsrente die voor de komende twee jaar wordt verwacht, plus een termijnpremie, de extra vergoeding voor het langer dragen van renterisico; een hogere of langer aanhoudende piek tilt dat rendement dus op. Het inprijzen van een hoge piek gevolgd door verlagingen kan het 2-jaarsrendement boven het 10-jaarsrendement duwen: een inversie van de rentecurve.
Valutamarkten vergelijken zulke rendementen over landsgrenzen heen. Het renteverschil, de kloof tussen de kortetermijnrendementen van twee economieën, bepaalt mede de geldstromen tussen hun valuta's, zodat bij EUR/USD en GBP/USD de verwachtingen voor de Fed worden afgezet tegen die voor de ECB en de BoE. Bij het BoE-besluit van november 2026 stemde het Monetary Policy Committee met 8–1 voor een verhoging van Bank Rate met 0.25 procentpunt naar 4%. De depositorente van de ECB, waarmee de Raad van Bestuur in maart 2024 besloot het beleid te blijven sturen, staat sinds 16 september 2026 op 2.50%, na het ECB-besluit van september 2026.
Via dit kanaal is het de verandering in het renteverschil, en niet het niveau van een van beide pieken, die EUR/USD of GBP/USD beweegt. Als beide geïmpliceerde pieken 25 basispunten stijgen, blijft de kloof gelijk. In een hypothetisch geval waarin alleen die van de Fed 25 basispunten stijgt, waardoor Amerikaanse 2-jaarsrendementen evenveel oplopen terwijl Britse rendementen vlak blijven, wordt de kloof 25 basispunten groter in het voordeel van de dollar: bij verder gelijke omstandigheden neerwaartse druk op GBP/USD, die door groeicijfers, risicosentiment of positionering kan worden overtroffen. Hoe de CPI valuta beïnvloedt hangt deels af van wat een verrassing met de verwachte piek doet.
Veelgemaakte fouten bij het aflezen van een piek in de beleidsrente
Vier fouten keren steeds terug wanneer traders een verwachte piek aflezen, en ze komen allemaal voort uit het behandelen van een schatting als een vaststaand getal:
- Marktprijzen lezen als een voorspelling. Bij hypothetisch gelijke kansen op een piek van 4.00% en van 4.50% prijzen futures ongeveer 4.25% in, een niveau dat geen van beide scenario's verwacht.
- De termijnpremie negeren. Langerlopende contracten bevatten een vergoeding voor onzekerheid, waardoor het verre eind van een reeks boven het verwachte pad kan liggen.
- Dot plots als beloftes behandelen. Elke stip verschuift wanneer de projecties van de auteur ervan veranderen, zoals de medianen deden tussen juni en september 2026.
- Negeren hoe lang de rente op haar piek blijft. Twee cycli met dezelfde piek impliceren verschillende gemiddelde rentes, en verschillende rendementen, als het ene plateau langer duurt.
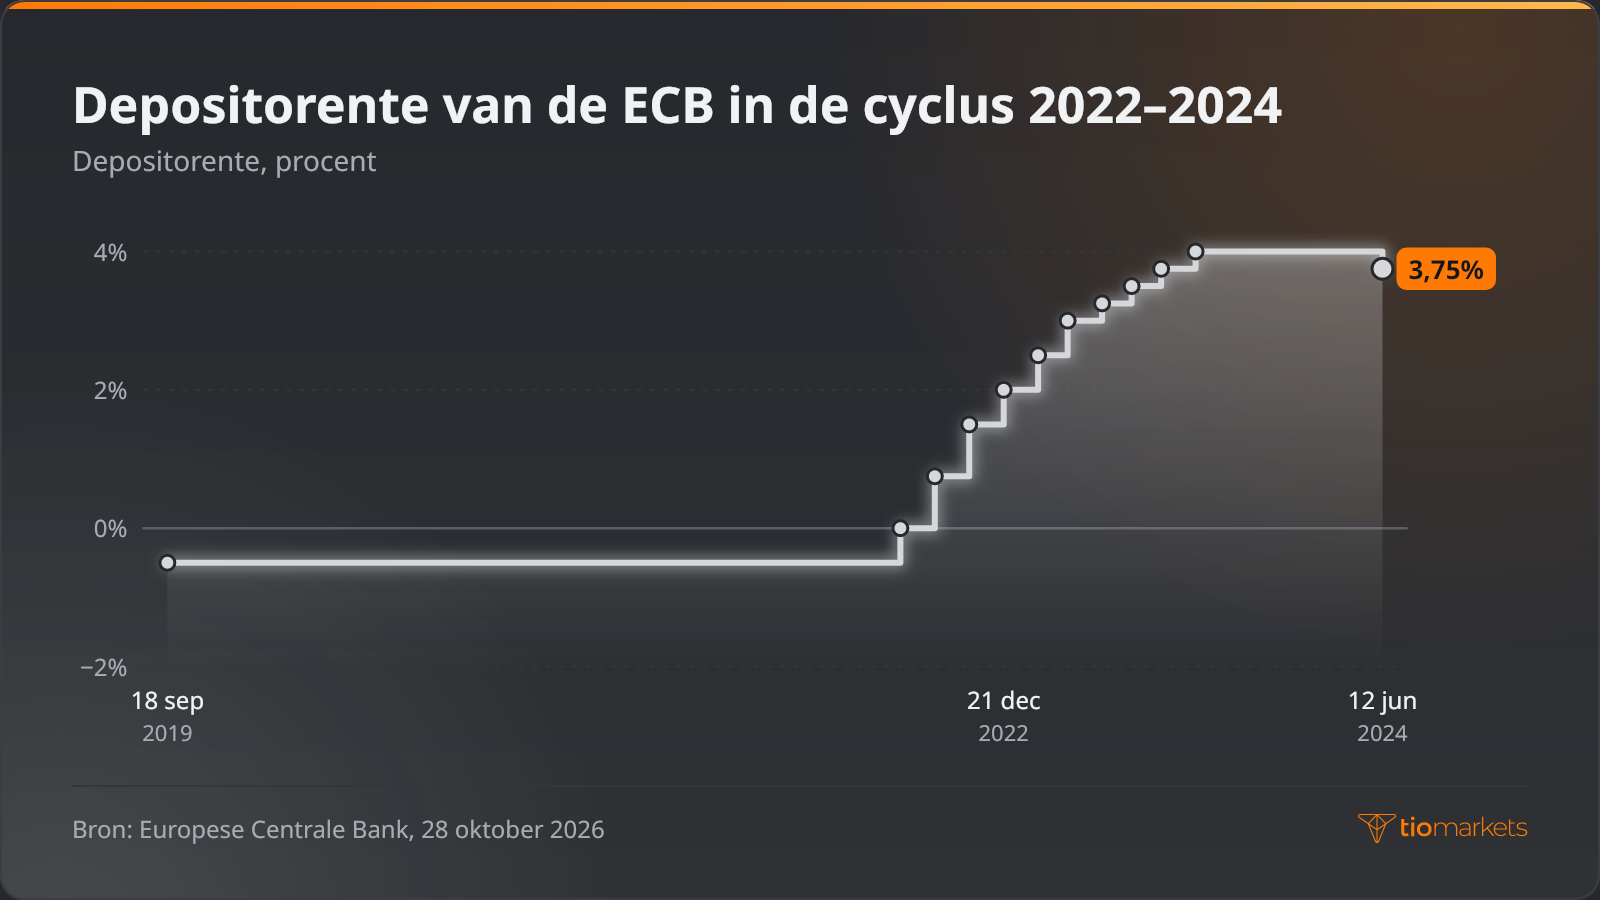
De laatste volledige cyclus van de ECB laat zien waarom de duur ertoe doet. De depositorente steeg op 27 juli 2022 van −0.50% naar 0.00%, bereikte na tien verhogingen op 20 september 2023 4.00% en bleef daar tot een verlaging naar 3.75% op 12 juni 2024. Dat plateau van bijna negen maanden was een aparte variabele naast het piekniveau.
Herprijzingsmomenten zoals een rentebesluit, de publicatie van een SEP of een inflatieverrassing kunnen valutaparen abrupt laten bewegen, en orders kunnen dan tegen slechtere prijzen dan gevraagd worden uitgevoerd; dat heet slippage. Traders die via CFD's (contracten voor verschil), die koersbewegingen volgen zonder eigendom van de onderliggende waarde, speculeren op EUR/USD of GBP/USD, gebruiken een hefboom: met een margestorting wordt een veel grotere positie geopend. De hefboom vergroot verliezen precies zoals hij winsten vergroot, een plotselinge herprijzing van de verwachte piek kan snel tot verliezen leiden, en een trader kan al het gestorte geld verliezen.
Conclusie
Voor een valutatrader is een verwachte piek nuttiger te lezen als een bewegende schatting met bekende vertekeningen dan als een eindbestemming. Futures en swaps mengen scenario's en tellen er een premie bij op; dot plots en BoE-projecties zijn voorwaardelijke uitspraken die bij elke publicatie worden herzien. De informatie zit in de herzieningen, vooral in de verwachte piek van de ene centrale bank ten opzichte van die van een andere, omdat die het verschil in 2-jaarsrendementen achter EUR/USD en GBP/USD verschuiven.
De aanpak heeft grenzen: een geïmpliceerde piek zegt niets zekers over wanneer de verlagingen beginnen, een renteverschil is slechts een van de factoren die een wisselkoers beïnvloeden, en schattingen kunnen na één datapublicatie abrupt verschuiven. Voor traders die met producten met hefboom op die bewegingen inspelen geldt: de hefboom vergroot verliezen net zo goed als winsten, verliezen kunnen snel oplopen als de prijsvorming verschuift, en de volledige storting kan verloren gaan.
Handel in EUR/USD en GBP/USD met TIOmarkets
Neem positie in op wereldwijde markten via CFD's. Profiteer van krappe spreads, snelle uitvoering en snelle, flexibele stortingsmogelijkheden.
Handelen brengt risico's met zich mee
FAQ
Risicowaarschuwing: CFD's zijn complexe instrumenten en brengen vanwege de hefboomwerking een hoog risico met zich mee dat verliezen snel kunnen oplopen. U moet overwegen of u begrijpt hoe CFD's werken en of u zich het hoge risico kunt veroorloven om uw geld te verliezen. Stort nooit meer dan u bereid bent te verliezen. Verliezen van professionele cliënten kunnen hun inleg overschrijden. Raadpleeg ons risicobeleid en vraag onafhankelijk professioneel advies als u het niet volledig begrijpt. Deze informatie is niet gericht aan of bedoeld voor verspreiding naar of gebruik door inwoners van bepaalde landen/rechtsgebieden, waaronder, maar niet beperkt tot, de VS en landen op de OFAC-sanctielijst. Het Bedrijf behoudt zich het recht voor om de voornoemde lijst van landen naar eigen goeddunken te wijzigen.
Join us on social media


Authors BIO

Achter elk blogbericht schuilt de gebundelde ervaring van de medewerkers van TIOmarkets. Wij zijn een team van toegewijde branche-experts en liefhebbers van de financiële markten, dat zich ten doel heeft gesteld u kennis over handelen en commentaar op de financiële markten te bieden. Ons doel is om u de nodige kennis bij te brengen, zodat u succesvol op de markten kunt handelen.





