


Wat is OPEC+? Productiedoelen versus geleverde vaten
BY TIOmarkets (Nederlands)
|november 4, 2026OPEC+ is het bondgenootschap van de Organisatie van Olie-exporterende Landen (OPEC) en tien producenten van buiten de OPEC dat de olieproductie coördineert op basis van de Declaration of Cooperation van 10 december 2016. Wat is OPEC+ in de praktijk voor traders in WTI en Brent? Een orgaan waarvan de besluiten het verwachte aanbod veranderen, al is een aangekondigd productiedoel niet de olie die daadwerkelijk van de markt verdwijnt of erop bijkomt.
Hieronder komen de leden, de werking van de quota en de vergaderingen aan bod, net als het verschil tussen doelen en werkelijke productie en de manier waarop een verklaring aan data te toetsen valt. Het artikel is bedoeld voor traders die US Oil (WTI) en UK Oil (Brent) volgen en de groep achter de krantenkoppen willen begrijpen.
Wat is OPEC+? Een aanbodalliantie achter WTI en Brent
OPEC+, ook geschreven als OPEC plus, is van belang door zijn omvang: in 2022 produceerden de OPEC- en OPEC+-landen ongeveer 59% van de wereldwijde olieproductie, oftewel 48 miljoen vaten per dag (b/d). De productiedoelen verschuiven de verwachte balans tussen vraag en aanbod, en daarom komen de vergaderingen terug in elke marktanalyse van WTI-ruwe olie. Een quotum begrenst de productie; het meet die niet.
Leden en ontstaan van OPEC+ en de Declaration of Cooperation
De OPEC, de oudere organisatie, werd in 1960 opgericht door Irak, Iran, Koeweit, Saoedi-Arabië en Venezuela. De bredere alliantie kreeg vorm na de neergang die in 2014 begon, toen de stijgende Amerikaanse schalieolieproductie de prijzen mee omlaag duwde. Na het Akkoord van Algiers besloot de OPEC op 30 november 2016 haar eigen productie met ingang van 1 januari 2017 met 1,2 mb/d (miljoen vaten per dag) aan te passen.
Op 10 december 2016 kwamen in Wenen de OPEC-ministers bijeen met Azerbeidzjan, Bahrein, Brunei Darussalam, Equatoriaal-Guinea (later lid van de OPEC), Kazachstan, Maleisië, Mexico, Oman, Rusland, Soedan en Zuid-Soedan. De producenten van buiten de OPEC zegden samen een verlaging toe van 558.000 vaten per dag voor zes maanden, met een mogelijke verlenging van nog eens zes maanden, en twee van hen namen zitting in het Ministerial Monitoring Committee, met Koeweit als voorzitter en Rusland als plaatsvervangend voorzitter. Dat pact, de Declaration of Cooperation (DoC), is het kader dat nu OPEC+ heet.
Het verschil tussen OPEC en OPEC+ is dat tussen een organisatie en een akkoord: ondertekenaars van buiten de OPEC stemmen hun productie af zonder lid te worden. Het aantal deelnemers verandert, van 23 OPEC+-landen in december 2022 naar 21 in de voltallige groep die op 29 november 2026 bijeen zou komen, en Iran en Libië zijn vrijgesteld van de recente quota.
Hoe de productiequota van OPEC+ werken en wanneer de ministers vergaderen
Wie wil begrijpen hoe de productiequota van OPEC+ werken, begint bij het referentieniveau (de baseline): het niveau waartegen de verlagingen of verhogingen van elk lid worden gemeten. Bij een ruim referentieniveau lijkt een quotum een flinke verlaging, zonder dat er extra olie van de markt gaat. Een capaciteitsherziening die gepland staat voor het vierde kwartaal van 2026 gaat vooraf aan de referentieniveaus voor 2027, die de toekomstige quota bepalen.
De quota van OPEC+ worden op twee niveaus beheerd. Een voltallige ministeriële OPEC+-vergadering bepaalt het beleid voor de hele groep, terwijl Saoedi-Arabië, Rusland, Irak, Koeweit, Kazachstan, Algerije en Oman de vrijwillige aanpassingen beheren; zij spraken op 6 september 2026 af om maandelijks bijeen te komen. Op 1 november 2026 hielden zij de vereiste productie van september ook voor december aan, waaronder 10,478 miljoen b/d voor Saoedi-Arabië, 9,949 miljoen b/d voor Rusland en 4,431 miljoen b/d voor Irak. Dit zijn toegestane volumes, geen gemeten volumes.
Waarom verlaagt de OPEC de productie?
Producenten verlagen hun productie wanneer ze vinden dat de markt een overschot aan aanbod heeft, zoals tijdens de prijsval die tot het akkoord van 2016 leidde, en draaien die koers later weer terug. Een verlaging van 1,65 miljoen b/d die in 2023 voor het eerst werd afgesproken, was in september 2026 stapsgewijs teruggedraaid, terwijl verlagingen van ongeveer 2 miljoen b/d voor de meeste leden doorlopen tot eind 2026. Achtergehouden olie wordt reservecapaciteit.
Quotum versus werkelijke productie: naleving, reservecapaciteit en vrijwillige verlagingen
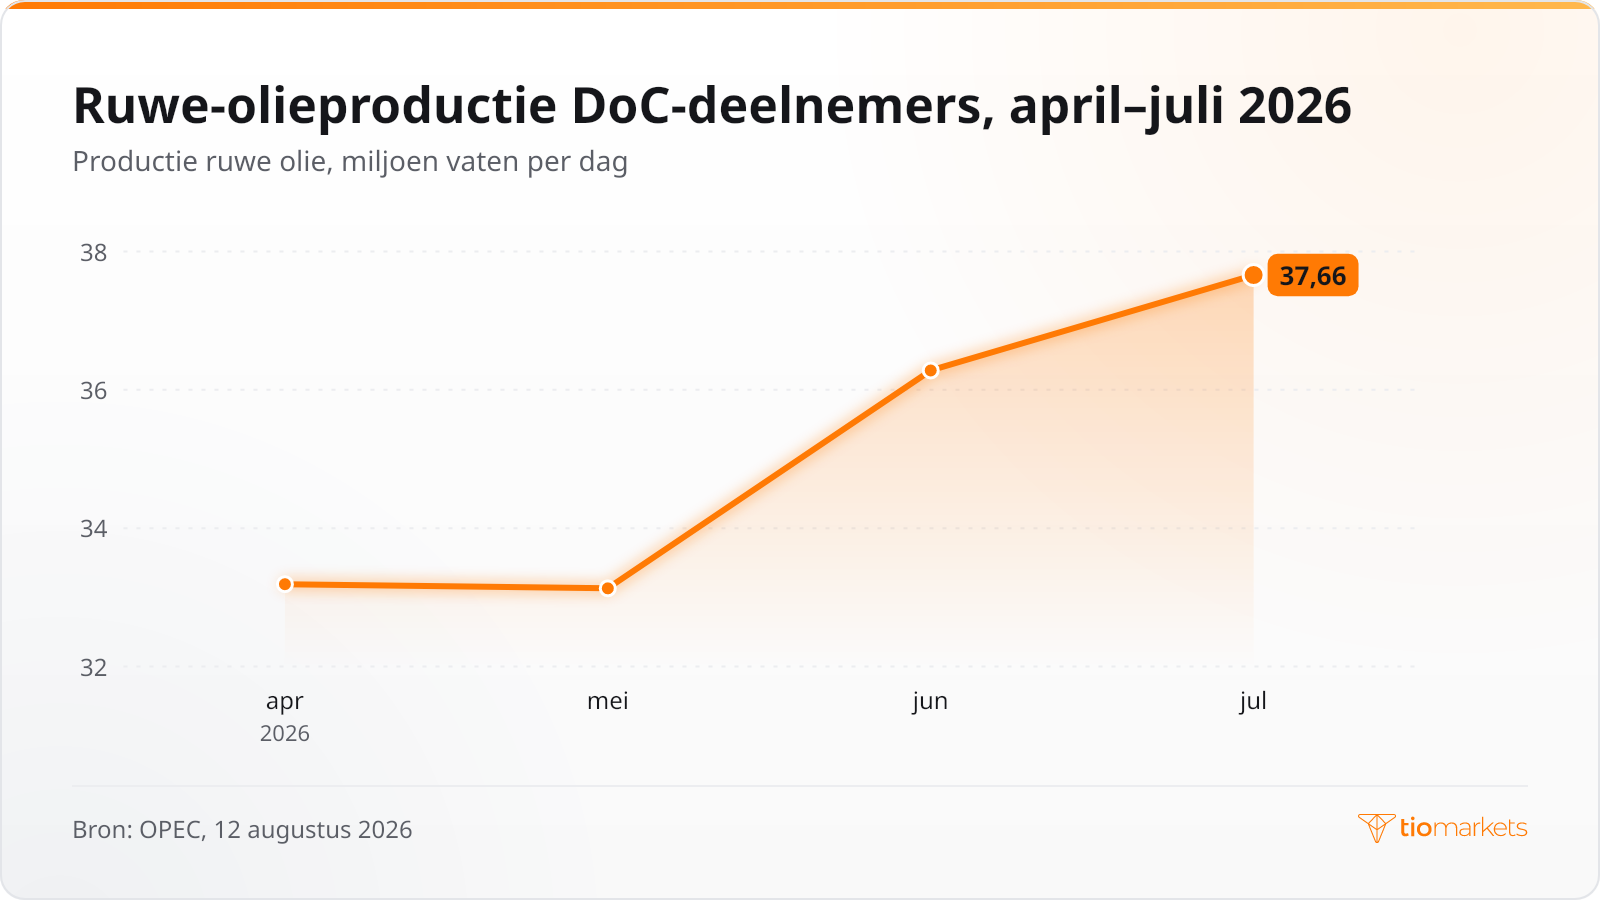
Of OPEC+ de productieverlagingen naleeft, wordt beoordeeld op basis van geschatte productie, niet van toezeggingen. Het Monthly Oil Market Report van de OPEC geeft de ruwe-olieproductie van de DoC-deelnemers volgens secundaire bronnen: onafhankelijke schattingen die worden gebruikt in plaats van de cijfers die de leden zelf rapporteren. Die kunnen sterk schommelen: ongeveer 33,19 mb/d in april 2026, ongeveer 33,13 mb/d in mei, 36,28 mb/d in juni en ongeveer 37,66 mb/d in juli.
Drie mechanismen zorgen voor een kloof tussen de krantenkop en de vaten. Een lid dat al onder zijn nieuwe quotum zit, verlaagt in de praktijk niets, zodat een deel van de verlaging alleen op papier bestaat. Landen die te veel produceren, verwateren de inspanning; daarom streeft de groep naar compensatieverlagingen: extra verlagingen die eerdere overproductie goedmaken. Vrijwillige verlagingen door een deel van de leden komen bovenop de groepsquota en worden volgens hun eigen tijdschema afgebouwd.
Reservecapaciteit, de productie die een producent binnen 30 dagen kan herstellen en minstens 90 dagen kan volhouden, vormt een extra beperking; traditioneel beschikt Saoedi-Arabië over de grootste. Een dunne buffer zorgt doorgaans voor een risicopremie in de prijzen, een ruime buffer juist voor minder volatiliteit. Een lid dat dicht bij zijn maximum zit, kan niet leveren wat een hoger quotum toestaat.
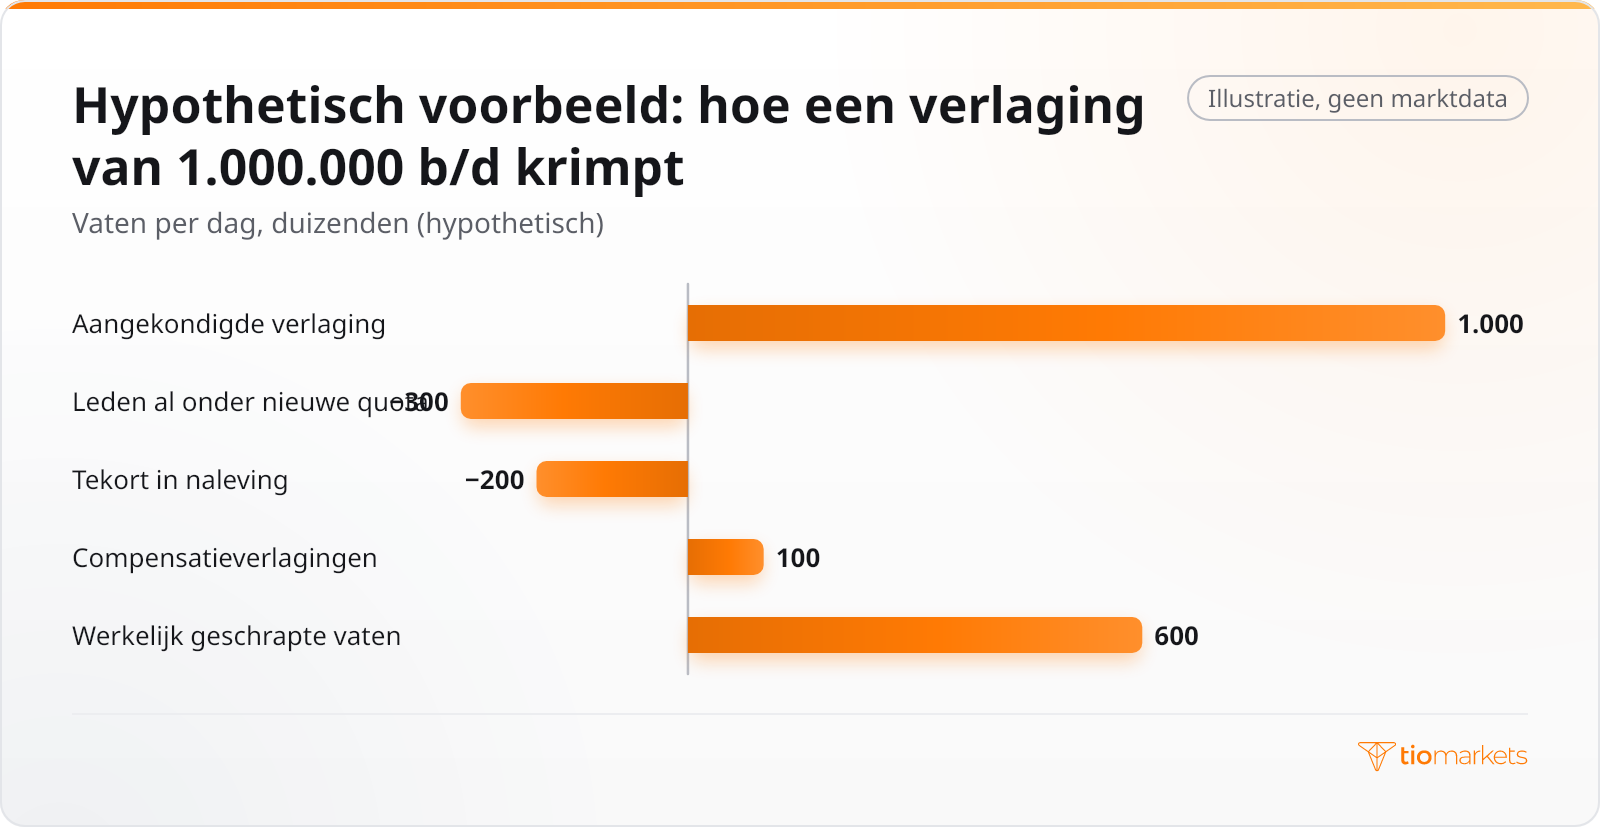
Een hypothetisch voorbeeld: de groep kondigt een verlaging van 1.000.000 b/d aan. Leden die samen goed zijn voor 300.000 b/d zaten al onder hun nieuwe quota, en andere leden blijven 200.000 b/d achter bij volledige naleving. Compensatieverlagingen voegen 100.000 b/d toe, zodat er 600.000 b/d van de markt verdwijnt: 60% van de aangekondigde verlaging.
Verlagingen van OPEC+ en Brent-olie: hoe een besluit de prijs bereikt
Hoe besluiten van de OPEC de olieprijs beïnvloeden, hangt af van het verwachte aanbod en vooral van het verrassingseffect: een verlaging waarop de markt had gerekend, kan al in de prijs zitten, zodat de reactie afhangt van het verschil tussen verwachting en uitkomst. Brent, de benchmark voor ruwe olie die over zee wordt vervoerd, reageert het directst op veranderingen in de geëxporteerde vaten. WTI weerspiegelt daarnaast de Amerikaanse schalieolieproductie en de voorraden in Cushing, Oklahoma, het leveringsknooppunt, waardoor het verband tussen de OPEC en de olieprijs daar zwakker kan lijken.
| Wat de grafiek of markt laat zien | De aanpak die traders ervoor gebruiken | Belangrijkste risico |
| Een grotere verlaging dan verwacht | Toetsen aan referentieniveaus, nalevingscijfers en leden die al onder hun quotum zitten | Een verlaging op papier die veel minder vaten schrapt dan de krantenkop |
| Geen wijziging, met gelijkblijvende vereiste productie | De verklaring lezen op compensatieplannen, afbouwschema's en de datum van de volgende vergadering | Aannemen dat ongewijzigde quota ongewijzigde productie betekenen |
| Een verhoging of terugdraaiing van eerdere verlagingen | Het extra quotum afzetten tegen de reservecapaciteit van elk lid | Leden die minder vaten toevoegen dan aangekondigd |
| Een vrijwillige verlaging door een deel van de leden | Vrijwillige aanpassingen scheiden van groepsbrede quota | Verlagingen dubbel tellen die overlappen met eerdere toezeggingen |
Een OPEC+-verklaring lezen naast voorraaddata
Een verklaring geeft intenties weer; data toetsen die, vooral het wekelijkse voorraadrapport voor ruwe olie van het API en de wekelijkse Amerikaanse voorraadcijfers van de EIA. Het API-rapport van 27 oktober 2026, over de week tot 23 oktober, liet een daling van de voorraad ruwe olie zien van 2,031 miljoen vaten, na een afname van 4,931 miljoen de week ervoor, met in Cushing 453.000 vaten minder.
Een vergaderverklaring toetsen aan die data gaat in vijf stappen:
- Stel vast wie het besluit nam: de voltallige ministeriële groep of een deel ervan, zoals de zeven landen die de vrijwillige aanpassingen beheren.
- Noteer de vereiste productie per land, de maand waarop die betrekking heeft en eventuele compensatieverlagingen of gefaseerde terugdraaiingen.
- Vergelijk het besluit met wat de markt vooraf verwachtte.
- Toets de productie volgens secundaire bronnen in het volgende Monthly Oil Market Report van de OPEC aan het quotum.
- Volg de veranderingen in de voorraden ruwe olie bij API en EIA over meerdere weken, niet op basis van één publicatie.
De methode loopt achter: Amerikaanse voorraden weerspiegelen ook de verwerking door raffinaderijen, de import en de export, waardoor ze het aanbod van OPEC+ slechts indirect laten zien, en pas weken na een besluit.
Grenzen aan de invloed van OPEC+ en veelgemaakte fouten
OPEC+ beïnvloedt het aanbod, maar bepaalt de prijs niet. De Amerikaanse schalieolieproductie valt buiten elk quotum, en de vraag hangt af van economische activiteit waar geen enkele producent controle over heeft. De meeste misinterpretaties komen voort uit de kloof tussen toezeggingen en vaten:
- Verlagingen op papier. Aangekondigde productieverlagingen van OPEC+ als geschrapte vaten tellen, terwijl leden al onder hun quotum zaten.
- Verwachtingen negeren. Een besluit op zichzelf beoordelen in plaats van het af te zetten tegen wat werd verwacht.
- Eén vergadering overschatten. De kerngroep bekijkt de quota maandelijks opnieuw, en referentieniveaus veranderen na capaciteitsherzieningen.
- Besluiten op één hoop gooien. De vrijwillige aanpassing van een deel van de leden behandelen als een wijziging van het quotum van elk lid.
Conclusie
OPEC+ is van belang omdat de alliantie een groot deel van het wereldwijde aanbod coördineert, maar haar verklaringen beschrijven intenties, geen geleverde vaten. Referentieniveaus, naleving, compensatie en reservecapaciteit bepalen de werkelijke verandering, markten prijzen die in ten opzichte van wat ze al aannamen, en het oordeel volgt weken later in productieschattingen en voorraaddata.
Wie OPEC+ op deze manier leest, begrijpt hoe een besluit aanbod wordt, niet waar Brent of WTI zal noteren, want ook de schalieolieproductie en de vraag bewegen de prijs, en schattingen worden herzien. Olie kan na een verklaring een scherpe koerssprong (gap) maken. Bij blootstelling via CFD's met hefboom (contracts for difference, oftewel contracten op verschil) vergroot de hefboom zowel verliezen als winsten, en bij zo'n gap kunnen verliezen snel oplopen. Traders kunnen al het geld verliezen dat ze storten, en de gekozen lotgrootte voor Brent-olie bepaalt hoe snel dat kan gebeuren.
FAQ
Risicowaarschuwing: CFD's zijn complexe instrumenten en brengen vanwege de hefboomwerking een hoog risico met zich mee dat verliezen snel kunnen oplopen. U moet overwegen of u begrijpt hoe CFD's werken en of u zich het hoge risico kunt veroorloven om uw geld te verliezen. Stort nooit meer dan u bereid bent te verliezen. Verliezen van professionele cliënten kunnen hun inleg overschrijden. Raadpleeg ons risicobeleid en vraag onafhankelijk professioneel advies als u het niet volledig begrijpt. Deze informatie is niet gericht aan of bedoeld voor verspreiding naar of gebruik door inwoners van bepaalde landen/rechtsgebieden, waaronder, maar niet beperkt tot, de VS en landen op de OFAC-sanctielijst. Het Bedrijf behoudt zich het recht voor om de voornoemde lijst van landen naar eigen goeddunken te wijzigen.
Join us on social media


Authors BIO

Achter elk blogbericht schuilt de gebundelde ervaring van de medewerkers van TIOmarkets. Wij zijn een team van toegewijde branche-experts en liefhebbers van de financiële markten, dat zich ten doel heeft gesteld u kennis over handelen en commentaar op de financiële markten te bieden. Ons doel is om u de nodige kennis bij te brengen, zodat u succesvol op de markten kunt handelen.





