


Waarom is zilver volatieler dan goud? Het verschil meten
BY TIOmarkets (Nederlands)
|november 5, 2026De volatiliteitskloof tussen zilver en goud is de mate waarin de procentuele koersuitslagen van XAG/USD groter zijn dan die van XAU/USD, gemeten als veelvoud van de volatiliteit van goud over een gekozen meetperiode. Op de vraag “waarom is zilver volatieler dan goud” is het antwoord structureel: een kleinere markt, vraag die door de industrie wordt gedreven, aanbod als bijproduct en geen centrale bank als koper. De kloof ligt niet vast: ze verandert met de gemeten periode en met het marktregime.
Voor handelaren in XAU/USD en XAG/USD vergelijkt dit artikel de marktstructuur van beide metalen, zet het vier volatiliteitsmaatstaven naast elkaar en laat het zien hoe de kloof voor elke meetperiode te berekenen is en hoe posities daarop af te stemmen zijn.
Waarom is zilver volatieler dan goud? Eerst: wat is volatiliteit?
Volatiliteit is de spreiding van rendementen rond hun gemiddelde, meestal gemeten als de standaarddeviatie van dagelijkse procentuele of logaritmische rendementen. Ze legt de omvang van bewegingen vast, niet hun richting. Volgens een veelgebruikte conventie wordt het dagcijfer op jaarbasis gezet door het te vermenigvuldigen met de wortel van 252. Het jaarcijfer beschrijft de meetperiode waarop het berust en niets daarbuiten, zodat twee meetperiodes voor hetzelfde metaal heel verschillende uitkomsten kunnen geven.
Een vergelijking tussen de twee metalen moet daarom in procenten. Op 4 november 2026 stond spotgoud op $4,061.30 per ounce en spotzilver op $52.29, waardoor een beweging van hetzelfde dollarbedrag een veel groter deel van de zilverprijs was dan van de goudprijs. Bij een vergelijking van alleen dollarbewegingen zou goud het volatielere metaal lijken.
Marktomvang en liquiditeit: waarom een kleinere markt verder beweegt
Liquiditeit, het gemak waarmee een order kan worden uitgevoerd zonder de koers te bewegen, hangt af van de waarde die van eigenaar wisselt en niet van het aantal ounces. In augustus 2026 werd in Londen dagelijks gemiddeld 175.1 miljoen ounces zilver gecleard, tegenover 18.6 miljoen ounces goud. In geld gemeten draait de volgorde om: dat zilver was $11.4 miljard per dag waard en het goud $81.8 miljard, terwijl de dagwaarden in juni 2026 $12.9 miljard voor zilver en $70.9 miljard voor goud bedroegen.
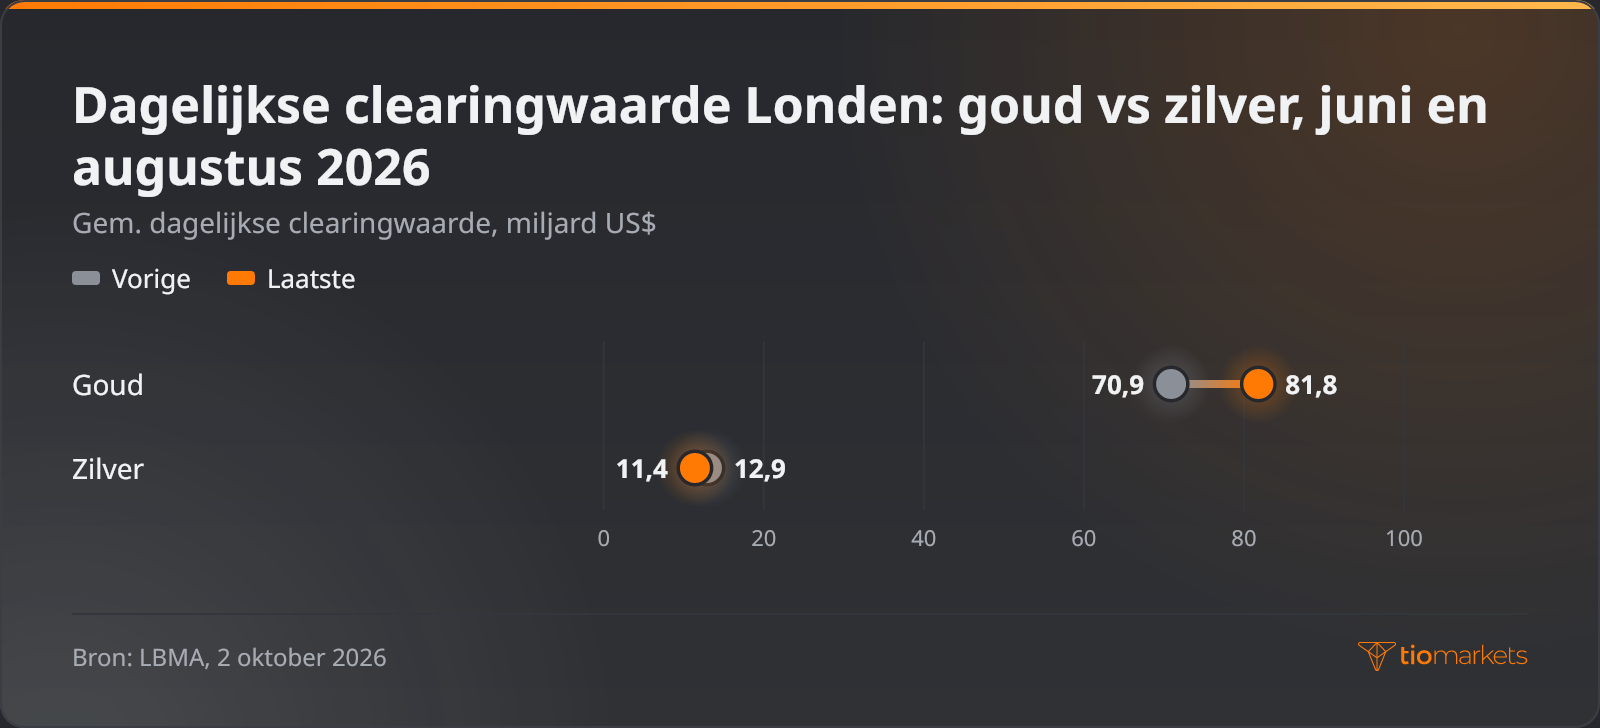
Een markt van die omvang vangt dezelfde orderstroom op met een grotere koersaanpassing. Ook de bid-ask-spread is er in verhouding tot de koers doorgaans breder, een patroon dat ook op de valutamarkt laat zien hoe liquiditeitsverschaffers spreads en uitvoering beïnvloeden.
Futures versterken het effect nog eens. Op COMEX, de belangrijkste Amerikaanse futuresbeurs voor metalen, omvat een goudcontract 100 troy ounces en een zilvercontract 5,000, en beide worden op margin verhandeld. Wanneer een dalende markt een margin call veroorzaakt waaraan niet wordt voldaan, kan een stop-out posities automatisch sluiten in een markt met weinig diepte. Een hefboom vergroot verliezen net zo goed als winsten, verliezen op een metaalpositie met margin kunnen binnen één handelssessie oplopen, en een handelaar kan al het gestorte geld verliezen.
Hoe industriële vraag de zilverprijs beïnvloedt via de productiecyclus
Zilver is zowel een edelmetaal als een industriële grondstof. De totale vraag naar zilver daalde in 2025 met 2% tot 1.13 miljard ounces. De industrie nam daarvan 657.4 miljoen ounces af, ondanks een daling van 3% die een einde maakte aan vier jaar sterke groei, en de vraag uit de elektrische en elektronische sector daalde met 2%. Een sprong van 14% in de aankoop van munten en baren compenseerde de dalingen elders bijna.
Industriële vraag beïnvloedt de prijs op twee manieren. Zilver vormt doorgaans maar een klein deel van de kosten van zonnepanelen en elektronica, dus fabrikanten blijven meestal kopen als de prijs stijgt, waardoor hun vraag grotendeels ongevoelig is voor de prijs. Het volume dat ze nodig hebben, volgt echter de productiecyclus. Dat cyclische verband helpt verklaren waarom zilver harder daalt dan goud wanneer markten een vertraging vrezen.
De vraagmix van goud is bijna het omgekeerde. De totale goudvraag, inclusief over-the-counterhandel, bereikte in 2024 een record van 4,974 ton, waarvan centrale banken 1,045 ton kochten. De netto officiële aankopen lagen in elk van de drie jaren tot en met 2024 boven 1,000 ton, tegenover een jaargemiddelde van 473 ton over 2010–2021. Toevoegingen aan de reserves van centrale banken geven goud een structurele koper. Zilver heeft geen vergelijkbare houder.
Hoe mijnbouw als bijproduct het zilveraanbod beïnvloedt
Bij winning als bijproduct wordt zilver gewonnen uit erts dat vooral voor andere metalen zoals koper en zink wordt gedolven. Over 2019–23 was bijproductzilver goed voor 21% van de mijnproductie in Noord-Amerika en 63% in Zuid-Amerika, en beide regio's produceerden elk 29% van de wereldwijde mijnproductie van zilver. De wereldwijde productie steeg in 2025 met 3% tot 846.6 miljoen ounces, mede dankzij een hogere bijproductie bij de koperactiviteiten in Peru. Omdat zoveel aanbod de economie van andere metalen volgt, reageert het traag op de zilverprijs en vangt de prijs zelf een groter deel van de aanpassing op.
Volatiliteit van zilver vs goud: vier manieren om de kloof te meten
Structuur verklaart waarom er een kloof is; meting laat zien hoe groot die is. De standaarddeviatie van rendementen, voor beide metalen over dezelfde meetperiode berekend, geeft het breedste beeld, en het cijfer van zilver gedeeld door dat van goud is het volatiliteitsveelvoud voor die periode.
J. Welles Wilder introduceerde de average true range (ATR) in 1978 in zijn boek New Concepts in Technical Trading Systems. De indicator middelt de true range, de grootste van het verschil tussen hoogste en laagste koers en de afstanden van de vorige slotkoers tot het hoogste en tot het laagste punt, over standaard 14 perioden. Omdat de ATR in dollars wordt uitgedrukt, werkt een ATR-vergelijking tussen zilver en goud pas als de ATR van elk metaal door de koers wordt gedeeld.
Beta meet hoeveel zilver gemiddeld is bewogen per procentpunt beweging in goud: de covariantie van hun rendementen gedeeld door de variantie van die van goud. Om de beta te schatten zijn veel gepaarde rendementen over een meetperiode nodig. Als de correlatie verzwakt, kan een stabiel ogende beta grote onafhankelijke uitslagen verhullen.
Elke maatstaf beantwoordt een andere vraag, en geen enkele brengt de kloof op zichzelf volledig in beeld:
| Maatstaf | Wat de grafiek of markt laat zien | De aanpak die handelaren ervoor gebruiken | Belangrijkste risico |
| Standaarddeviatie | Dagrendementen die per sessie in omvang verschillen | Standaarddeviatie van dagelijkse logrendementen op jaarbasis, die van zilver gedeeld door die van goud | Gaat uit van stabiele variantie; uitkomsten verschuiven tussen meetperiodes |
| ATR als aandeel van de koers | Brede intradayranges en overnight gaps | ATR over 14 perioden gedeeld door de laatste slotkoers per metaal | Reageert traag; ruwe ATR in dollars misleidt |
| Beta ten opzichte van goud | Zilver dat met goud meebeweegt, maar sterker | Regressie van de dagrendementen van zilver op die van goud over een vaste meetperiode | Verliest betekenis als de correlatie verzwakt |
| Goud-zilverratio | Het ene metaal dat het andere over weken of maanden voorbijstreeft | Het niveau en de verandering van de ratio in de tijd volgen | Toont relatieve prijs, niet de omvang van dagelijkse uitslagen |
Wat is de goud-zilverratio?
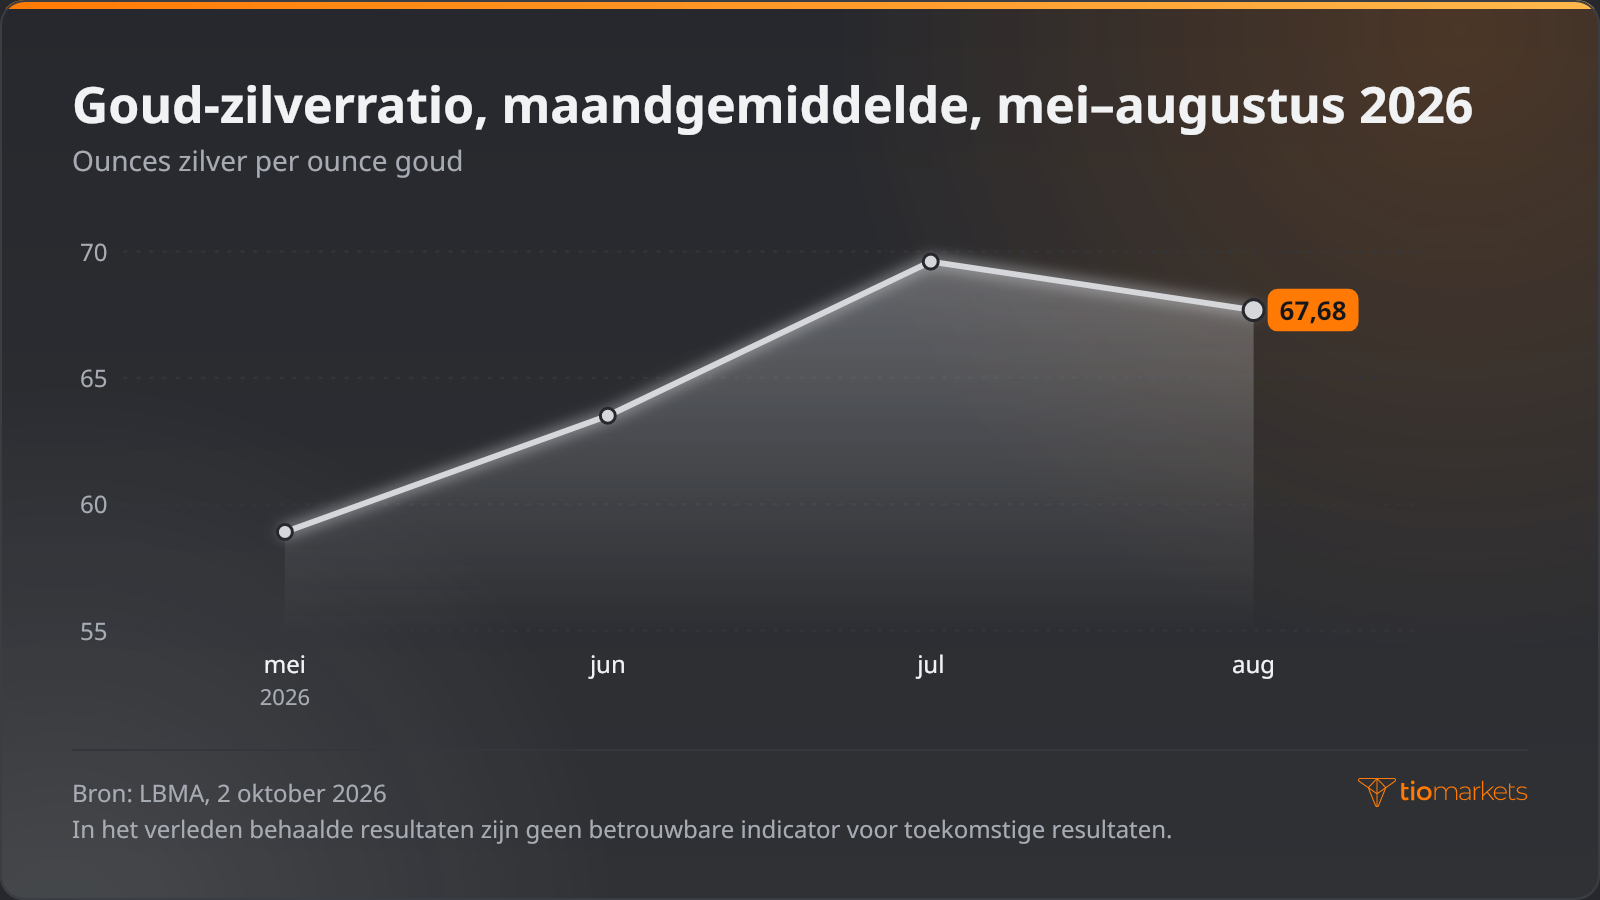
De goud-zilverratio, het aantal ounces zilver dat nodig is om één ounce goud te kopen, meet relatieve prijs en geen volatiliteit. Het maandgemiddelde in Londen steeg van 58.9 in mei 2026 naar 63.5 in juni en 69.60 in juli, om in augustus terug te zakken naar 67.68; zilver bleef in die periode in relatieve prijs dus achter bij goud. Deze cijfers zijn historisch, en in het verleden behaalde resultaten zijn geen betrouwbare indicator voor toekomstige resultaten.
Zilvervolatiliteit meten ten opzichte van goud, stap voor stap
Het volatiliteitsveelvoud van zilver is in zes stappen in een spreadsheet te berekenen uit dagelijkse slotkoersen:
- Verzamel dagelijkse slotkoersen van XAU/USD en XAG/USD over dezelfde handelsdagen, uit één databron.
- Zet elke slotkoers om in een logrendement: de natuurlijke logaritme van de slotkoers gedeeld door de vorige slotkoers.
- Bereken de standaarddeviatie van elke reeks en vermenigvuldig die met de wortel van 252 voor een jaarcijfer.
- Deel het cijfer van zilver door dat van goud om het volatiliteitsveelvoud voor die meetperiode te krijgen.
- Controleer de uitkomst door de ATR over 14 perioden van elk metaal te delen door de laatste slotkoers.
- Herhaal dit over een kortere en een langere meetperiode en noteer hoeveel het veelvoud verandert.
Elke uitkomst beschrijft alleen de eigen meetperiode, en een veelvoud uit een rustige maand kan de uitslagen van zilver in een onrustige maand onderschatten.
Puur als rekenvoorbeeld: op 4 november 2026 steeg spotgoud 3.4% en spotzilver 5.1%. De beweging van zilver gedeeld door die van goud geeft een veelvoud over één dag dat de rekensom illustreert, maar nergens een schatting van is. Cumulatieve rendementen meten iets anders: goud steeg in 2025 met 66% en zilver met 135%, cijfers die richting en totale verandering weergeven en niet de omvang van dagelijkse uitslagen. In het verleden behaalde resultaten zijn geen betrouwbare indicator voor toekomstige resultaten.
Positiegrootte bij zilver vs goud: risico gelijktrekken, geen lots
Een gelijke nominale blootstelling, de volledige marktwaarde van een positie, brengt geen gelijk risico met zich mee als de gemeten volatiliteit van zilver hoger is. Bij positiebepaling op basis van volatiliteit wordt elke positie zo geschaald dat een gangbare beweging in beide metalen ongeveer evenveel kost. De methode telt vijf stappen:
- Druk de recente volatiliteit van elk metaal uit als percentage, op basis van de dagelijkse standaarddeviatie of de ATR als aandeel van de koers.
- Stel per positie één risicobedrag vast, gelijk voor beide metalen.
- Deel dat bedrag door elk volatiliteitspercentage om de bijpassende nominale blootstelling te vinden.
- Reken de nominale waarde om naar eenheden met de contractspecificatie; de uitleg lotgrootte, pipwaarde en margin berekenen past dezelfde methode toe op een valutapaar.
- Controleer hoeveel margin elke positie vereist en hoe ver de koers kan bewegen voordat een margin call volgt.
Als hypothetische illustratie met de bewegingen van 4 november 2026: een goudpositie veranderde 3.4% in waarde en een even grote nominale zilverpositie 5.1%. Om de uitslag van goud op die dag te evenaren, had de nominale waarde in zilver gelijk moeten zijn aan die van goud, vermenigvuldigd met 3.4 en gedeeld door 5.1. De berekening legt geen omvang vast voor een daadwerkelijke transactie, en de bewegingen van één dag zijn geen betrouwbare leidraad voor toekomstige bewegingen.
Particuliere handelaren houden beide metalen vaak aan via CFD's (contracten op prijsverschillen) op goud en zilver, contracten die de prijs volgen zonder eigendom en meestal met een hefboom worden verhandeld. Een hefboom vergroot verliezen op een zilverpositie net zo sterk als winsten; omdat zilver verder beweegt, kunnen die verliezen snel oplopen, en een handelaar kan al het gestorte geld verliezen. Het gelijktrekken van de volatiliteit van beide posities begrenst het verlies op geen van beide.
Veelgemaakte fouten bij het vergelijken van de volatiliteit van goud en zilver
De meeste vergelijkingsfouten behandelen één meting als een blijvend feit:
- Dollarbewegingen vergelijken. Alleen procentuele rendementen of de ATR als aandeel van de koers maken een eerlijke vergelijking mogelijk tussen een metaal met een hoge en een metaal met een lage prijs.
- Eén meetperiode als blijvend beschouwen. Een veelvoud uit de ene periode kan in de volgende sterk afwijken.
- Aannemen dat zilver de bewegingen van goud altijd versterkt. Een stijgende goud-zilverratio laat alleen zien dat zilver in relatieve prijs achterbleef bij goud; of zilver verder daalde of minder steeg, valt alleen af te leiden uit de eigen rendementen van elk metaal.
- Dezelfde nominale waarde in beide metalen gebruiken. De zilverpositie draagt dan meer risico zodra de volatiliteit ervan hoger is.
- Op beta vertrouwen zonder de correlatie te controleren. Een beta die is geschat over een periode met zwakke correlatie zegt weinig.
Conclusie
De extra volatiliteit van zilver is een gevolg van de marktstructuur, geen natuurwet. Een dunnere markt, industriële vraag die aan de productiecyclus vastzit, aanbod dat samenhangt met kopermijnbouw en het ontbreken van een officiële koper maken XAG/USD vatbaar voor grotere procentuele bewegingen dan XAU/USD. De omvang van die kloof is een getal dat per meetperiode berekend moet worden, en het bepaalt hoeveel risico dezelfde positiegrootte in elk metaal met zich meebrengt.
Elke maatstaf heeft beperkingen. Standaarddeviatie en ATR beschrijven alleen de meetperiode waarop ze berusten, beta hangt af van de correlatie en de ratio volgt de relatieve prijs in plaats van dagelijkse uitslagen. Posities afstemmen op de gemeten kloof corrigeert één onevenwicht, maar laat het onderliggende risico intact: een hefboom vergroot zowel verliezen als winsten, op een metaalpositie kunnen in korte tijd verliezen ontstaan en een handelaar kan alles verliezen wat is gestort.
Handel in XAU/USD en XAG/USD met TIOmarkets
Neem positie in op wereldwijde markten via CFD's. Profiteer van krappe spreads, snelle uitvoering en snelle, flexibele stortingsmogelijkheden.
Handelen is risicovol
FAQ
Risicowaarschuwing: CFD's zijn complexe instrumenten en brengen vanwege de hefboomwerking een hoog risico met zich mee dat verliezen snel kunnen oplopen. U moet overwegen of u begrijpt hoe CFD's werken en of u zich het hoge risico kunt veroorloven om uw geld te verliezen. Stort nooit meer dan u bereid bent te verliezen. Verliezen van professionele cliënten kunnen hun inleg overschrijden. Raadpleeg ons risicobeleid en vraag onafhankelijk professioneel advies als u het niet volledig begrijpt. Deze informatie is niet gericht aan of bedoeld voor verspreiding naar of gebruik door inwoners van bepaalde landen/rechtsgebieden, waaronder, maar niet beperkt tot, de VS en landen op de OFAC-sanctielijst. Het Bedrijf behoudt zich het recht voor om de voornoemde lijst van landen naar eigen goeddunken te wijzigen.
Join us on social media


Authors BIO

Achter elk blogbericht schuilt de gebundelde ervaring van de medewerkers van TIOmarkets. Wij zijn een team van toegewijde branche-experts en liefhebbers van de financiële markten, dat zich ten doel heeft gesteld u kennis over handelen en commentaar op de financiële markten te bieden. Ons doel is om u de nodige kennis bij te brengen, zodat u succesvol op de markten kunt handelen.





