IPO da Anthropic: como ler a abertura de capital
BY TIOmarkets (Português)
|novembro 20, 2026O IPO da Anthropic é a oferta pública inicial em que a Anthropic, PBC vendeu ao público ações ordinárias Classe A e as listou no Nasdaq Global Select Market sob o código ANT, depois de precificá-las a US$ 83 por ação em 18 de novembro de 2026. Para os mercados listados, o valuation de manchete importa menos do que dois conjuntos de datas: quando as ações sujeitas a lock-up passam a poder ser negociadas e quando os fundos de índice são obrigados a comprar o papel.
Este artigo foi escrito para investidores experientes, que avaliam uma listagem por critérios neutros, e não pelas manchetes. Ele explica como a oferta funcionou e o que o prospecto do IPO da Anthropic revelou sobre valuation, governança e free float, compara as formas de exposição e acompanha como os lock-ups e as regras de índices movimentam dinheiro entre as ações de tecnologia listadas.
A Anthropic tem ações negociadas em bolsa? Em que pé está o IPO da Anthropic
A Anthropic tem ações negociadas em bolsa desde 19 de novembro de 2026, quando suas ações Classe A estrearam na Nasdaq; no fechamento desse primeiro pregão, seu valor de mercado era de US$ 1,8 trilhão. O processo começou em 1º de junho de 2026, quando a empresa anunciou ter protocolado seu prospecto de forma confidencial na Securities and Exchange Commission (SEC), com a seguinte declaração: “Isso nos dá a opção de abrir o capital depois que a SEC concluir sua análise.” A declaração de registro S-1 pública veio em 26 de outubro, e a data do IPO da Anthropic, contada como a da primeira negociação, foi 19 de novembro. Até então não havia mercado público para as ações Classe A, e o investidor de varejo só tinha exposição à Anthropic de forma indireta, por meio de um veículo privado ou de uma investidora listada, como a Amazon — ou ficava de fora.
Para os traders de ações de IA listadas, a questão prática é se o IPO em si cria pressão compradora ou vendedora. Ele movimenta dinheiro em etapas, e não em uma única direção. Os compradores financiam as novas ações em parte vendendo outras posições, cada liberação de lock-up acrescenta oferta de papéis e a inclusão em índice obriga os fundos passivos a comprar o novo integrante enquanto reduzem os já existentes. O registro na SEC e as regras dos índices divulgam o tamanho e o momento de cada etapa, e são essas duas variáveis que determinam o efeito líquido.
Como funciona um IPO: do registro à primeira negociação
Uma oferta pública inicial transforma ações de capital fechado em um título listado. O emissor registra a oferta na SEC, e bancos de investimento que atuam como coordenadores (underwriters) compram as ações e as revendem aos investidores; Goldman Sachs e Morgan Stanley lideraram os coordenadores da oferta da Anthropic. Uma listagem nos EUA costuma passar por seis etapas:
- Protocolo confidencial. O emissor apresenta uma minuta da declaração de registro para análise não pública da SEC.
- S-1 público. A declaração de registro e o prospecto são publicados no EDGAR da SEC, com informações sobre finanças, riscos, classes de ações e governança.
- Período de silêncio. A comunicação do emissor fica restrita, e os investidores dependem do prospecto.
- Roadshow e bookbuilding. A administração faz apresentações a investidores institucionais enquanto os coordenadores registram as ordens por tamanho e preço.
- Precificação e alocação. O emissor e os coordenadores definem o preço da oferta e alocam as ações, muitas vezes com rateio das ordens.
- Primeira negociação. A bolsa abre o papel assim que as ordens de compra e de venda são casadas.
Essa sequência traz uma limitação específica para quem compra no primeiro dia. O preço da oferta é negociado com base em um livro de ordens principalmente institucionais, enquanto o preço de abertura reflete todos os compradores e vendedores do mercado aberto, por isso os dois podem divergir muito, para cima ou para baixo. A Anthropic foi precificada a US$ 83, acima da faixa indicativa, enquanto quem comprou na abertura assumiu todo o risco de preço a partir do preço de mercado, e não do preço da oferta.
Quem lê o S-1 da Anthropic pode verificar o que procurar em quatro passos, cada um ligado a uma seção da declaração de registro:
- Faixa de preço. A capa traz a faixa estimada; o documento retificado da Anthropic estimava de US$ 70,00 a US$ 78,00 por ação Classe A.
- Quantidade de ações. O resumo da oferta e a tabela de capitalização informam as ações ofertadas e em circulação por classe, a base de qualquer valuation.
- Termos de governança. A descrição do capital social detalha cada classe, seu poder de voto e quem elege o conselho.
- Termos de free float. As seções de distribuição e de vendas futuras informam as ações vendidas ao público, uma eventual colocação privada simultânea e o cronograma de lock-up.
O documento registra termos, não resultados: apresenta o calendário de entrada de ações no mercado, mas não diz nada sobre o preço a que o papel vai ser negociado. Na oferta pública da Anthropic, a empresa planejava vender 825 milhões de ações entre US$ 70 e US$ 78 cada, incluindo ações vendidas por acionistas existentes, para levantar até US$ 64,4 bilhões. Seu prospecto para o Espaço Econômico Europeu (EEE), um documento de oferta separado protocolado na SEC, descrevia a oferta como de até 299 milhões de ações ordinárias Classe A, por isso o número efetivamente vendido é um dado a confirmar nos documentos de encerramento. Paralelamente à oferta, uma colocação privada simultânea de US$ 26 bilhões em ações Classe N sem direito a voto, ao preço do IPO, foi destinada a sete empresas de tecnologia, entre elas Nvidia e AMD. As ações colocadas aumentam o número total de ações, mas normalmente não entrariam no free float negociável, e é por isso que a colocação importa tanto quanto o valor captado anunciado.
Valuation da Anthropic: o que as rodadas privadas medem
O valuation post-money é o valor implícito de uma empresa inteira logo após uma rodada de captação: o montante investido dividido pelo percentual que os novos investidores recebem. O cálculo do valuation da Anthropic parte dessa fórmula, e sua fraqueza está no que ela deixa de fora.
Se investidores pagam US$ 5 bilhões por 5% de uma empresa, o valuation post-money implícito é de US$ 5 bilhões divididos por 0,05, ou US$ 100 bilhões. Esse número não é o preço de uma ação ordinária multiplicado pela quantidade de ações. Investidores privados normalmente compram ações preferenciais, que podem ter preferência de liquidação (o direito de ser reembolsado antes dos acionistas ordinários em caso de venda) e proteção antidiluição. Aplicar o preço de uma ação preferencial protegida a todas as ações, portanto, superestima quanto valeria o capital ordinário.
As rodadas anunciadas pela Anthropic mostram o quanto o número de manchete mudou: US$ 13 bilhões a um valuation post-money de US$ 183 bilhões em setembro de 2025, US$ 30 bilhões a US$ 380 bilhões em 12 de fevereiro de 2026 e uma Série H de US$ 65 bilhões a US$ 965 bilhões em maio de 2026, seu último valuation privado. Comparar isso com o fechamento de US$ 1,8 trilhão no primeiro dia é comparar o preço de uma ação preferencial acertado em maio com o preço de uma ação ordinária formado em novembro, por compradores diferentes e em condições diferentes. Ambos são marcações históricas, e desempenho passado não é indicador confiável de resultados futuros.
Para empresas de crescimento que dão prejuízo, os analistas costumam usar o múltiplo preço/vendas (price-to-sales), o valor de mercado dividido pela receita anual, muitas vezes substituindo a receita reportada por um run-rate de receita (o último mês ou trimestre anualizado). O múltiplo só é tão confiável quanto a quantidade de ações por trás dele. O prospecto EEE da Anthropic informava 7.427.991.791 ações Classe A e 5.658.680.800 ações Classe N em circulação após a oferta, de modo que um valor de mercado que considere todas as classes supera em muito o valor das ações ofertadas.
Ações da Anthropic e governança: a estrutura de public benefit corporation
Uma public benefit corporation (PBC), ou corporação de benefício público, é uma empresa com fins lucrativos cujos conselheiros precisam ponderar um benefício público declarado ao lado dos interesses financeiros dos acionistas. A Anthropic foi constituída em Delaware como PBC em janeiro de 2021. Ela precisa equilibrar os interesses financeiros dos acionistas, os interesses de quem é materialmente afetado por sua conduta e “o desenvolvimento e a manutenção responsáveis de IA avançada para o benefício de longo prazo da humanidade”. A Seção 366 da Delaware General Corporation Law, a lei societária de Delaware, exige que ela preste contas sobre esse benefício pelo menos a cada dois anos. Para os acionistas externos, a consequência prática é que o conselho pode invocar o benefício para justificar uma decisão que não maximize o retorno de curto prazo.
A estrutura de public benefit corporation da Anthropic acrescenta uma segunda camada de controle. O Long-Term Benefit Trust (LTBT), criado em 2023, foi concebido como um órgão independente de cinco curadores (trustees) com direito a voto e sem interesse financeiro na empresa. Por meio das ações ordinárias Classe T, ele elege e destitui os conselheiros Classe T, que formam a maioria do conselho. As ações Classe F, detidas pela Founder LLC dos cofundadores, concentram 50,1% do poder total de voto em matérias gerais dos acionistas. A Anthropic descreve o arranjo como “sem precedente direto entre empresas de capital aberto”.
As ações de classe dupla separam a propriedade econômica do controle dos votos; as quatro classes da Anthropic levam esse princípio mais longe. Juntos, o LTBT e a Founder LLC podem eleger todos os membros do conselho, enquanto os acionistas Classe A, em geral, não conseguem influenciar o resultado de uma votação dos acionistas. Em comparação com uma empresa de classe única, as quatro classes dividem o controle assim:
| Classe de ações | Detentores | Direito de voto |
| Classe A | Investidores do mercado e atuais detentores de ações Classe A | Vota em matérias dos acionistas, mas os detentores em geral não conseguem influenciar os resultados |
| Classe F | A Founder LLC dos cofundadores | 50,1% do poder total de voto em matérias gerais dos acionistas |
| Classe T | O Long-Term Benefit Trust | Elege e destitui os conselheiros Classe T, maioria do conselho; nenhum outro direito de voto |
| Classe N | Investidores estratégicos, incluindo os da colocação simultânea | Sem direito a voto |
| Classe única (comparação) | Todos os acionistas | Um voto por ação; juntos, os acionistas externos podem decidir a eleição do conselho |
A governança também pesa na elegibilidade a índices. Como o LTBT controla o conselho, a Anthropic pode optar por não cumprir algumas exigências de governança da Nasdaq. Os índices S&P exigem um fator de peso investível (investable weight factor, IWF) de pelo menos 0,10. O IWF é a proporção das ações de uma empresa disponível para os investidores do mercado, por isso as participações de fundadores, do trust e de investidores estratégicos contam diretamente contra esse piso.
Ações da Anthropic e outras formas de exposição, comparadas
A pergunta sobre como investir na Anthropic antes do IPO só tinha respostas indiretas. Quem queria ações pré-IPO da Anthropic recorria a veículos privados que compravam no mercado secundário; investidoras listadas carregavam a exposição dentro de negócios maiores; e uma alocação no IPO exigia acesso ao livro dos coordenadores. Desde 19 de novembro, as ações Classe A são negociadas em bolsa. Nos provedores que oferecem o produto, um CFD de ações (contrato por diferença), derivativo que liquida a variação de um preço sem a posse do ativo, pode acompanhar esse preço. As formas de exposição diferem no que cada uma detém e no risco predominante:
| Forma de exposição | O que o gráfico ou o mercado mostra | A abordagem que os traders usam | Principal risco |
| Veículo pré-IPO (antes de 19 de novembro de 2026) | Sem preço em bolsa; marcações inferidas das rodadas, a última a US$ 965 bilhões post-money | Cotas de um veículo que detém ações privadas | Taxas, iliquidez e marcações defasadas; um direito sobre o veículo, não sobre as ações |
| Investidora listada, como a Amazon | O preço da ação da investidora, que reflete todos os seus negócios | Manter ou negociar as ações da investidora | Outros negócios determinam a maior parte do preço |
| Alocação no IPO | Preço da oferta definido no bookbuilding: US$ 83, ante uma faixa de US$ 70–US$ 78 | Uma indicação de interesse por meio do sindicato de coordenadores | Rateio das ordens; a abertura pode diferir muito do preço da oferta |
| Ações Classe A após a listagem | Cotação ao vivo de ANT na Nasdaq a partir de 19 de novembro de 2026 | Compra de ações listadas por meio de uma corretora | Oscilações em torno das datas de lock-up e de índices; pouca influência nas votações |
| CFDs de ações após a listagem | O preço de ANT, acompanhado sem a posse do ativo | Posições compradas ou vendidas abertas com margem | Perdas ampliadas, assim como os ganhos; as perdas podem se acumular rapidamente e consumir todo o depósito |
Um exemplo com US$ 10.000 e proporções hipotéticas, usadas só para o cálculo, mostra quanto de cada forma de exposição acompanha de fato a Anthropic. Um veículo pré-IPO com 90% dos ativos em Anthropic daria cerca de US$ 9.000 de exposição antes das taxas. Uma investidora cuja participação representasse 5% do seu valor de mercado daria cerca de US$ 500, com US$ 9.500 acompanhando seus outros negócios. A Amazon dá a dimensão: ao preço de oferta de US$ 83, ela deveria deter 1,92 bilhão de ações sem direito a voto, 14,7% da empresa, no valor de US$ 159 bilhões. Ainda assim, o preço da sua ação responde aos próprios resultados operacionais, e essa avaliação histórica da participação não é um guia confiável para resultados futuros. Uma alocação integral ou uma compra em bolsa colocaria todos os US$ 10.000 em ações Classe A, ao preço da oferta ou ao preço de mercado, sem alavancagem, embora as alocações muitas vezes sofram rateio.
Um CFD de ações muda a conta por causa da margem, o depósito exigido para manter uma posição aberta. Se uma posição de US$ 10.000 exigisse US$ 2.000 de margem, uma queda de 10% no preço da ação custaria US$ 1.000, metade do depósito, e uma queda de 20% consumiria o depósito inteiro: a alavancagem amplia as perdas na mesma proporção que os ganhos. Em uma ação recém-listada, com a formação de preço ainda em curso e datas de lock-up e de índice a poucas semanas, as perdas podem se acumular rapidamente, às vezes entre um fechamento e a abertura seguinte, e um trader pode perder todo o dinheiro depositado. Um CFD também tem custos de financiamento overnight e não dá direito a voto. Para uma ação já consolidada na bolsa, os artigos como negociar CFDs de ações da Amazon e tamanho de lote e dimensionamento de posição em ações da Amazon explicam a mecânica do contrato por trás desses números: margem, financiamento e tamanho do contrato.
IPO da Anthropic: período de lock-up, free float e inclusão em índices
Free float é a parcela das ações de uma empresa disponível para negociação no mercado, excluídas as participações de insiders, fundadores e investidores estratégicos. O período de lock-up é o compromisso dos acionistas existentes de não vender por um prazo determinado após o IPO, normalmente 180 dias. Somado às políticas antiflipping dos coordenadores, ele mantém estreita a oferta negociável no início. O vencimento reverte a restrição: se um grande bloco de ações puder ser vendido em uma única data, a oferta adicional pode derrubar o preço com força.
Os lock-ups da Anthropic fogem dessa convenção. Eles são liberados em etapas, 27, 48, 62 e 76 dias após o IPO, de modo que a oferta dos acionistas existentes chega em quatro parcelas em até 76 dias, e não em um único bloco aos 180. A primeira liberação também cai perto da janela de uma decisão de entrada acelerada em índice.
Pela metodologia do Nasdaq 100 em vigor desde 1º de maio de 2026, um emissor recém-listado pode ser incluído por entrada acelerada (fast entry) se cumprir todos os critérios de elegibilidade e se seu valor de mercado ficar entre os 40 maiores em relação aos integrantes atuais. O ranking é apurado no sétimo pregão, a ação que se qualificar entra após o 15º dia de negociação, e nenhum outro papel precisa ser excluído; antes, os rankings eram revisados uma vez por ano. A ligação entre o IPO da Anthropic e a inclusão no Nasdaq 100 passa, portanto, por um teste de um único dia. Os pesos do índice formam um todo fixo, como explicado em como o Nasdaq 100 é montado, por isso um novo integrante reduziria o peso de todos os atuais e mudaria o índice exibido no gráfico do Nasdaq NAS100.
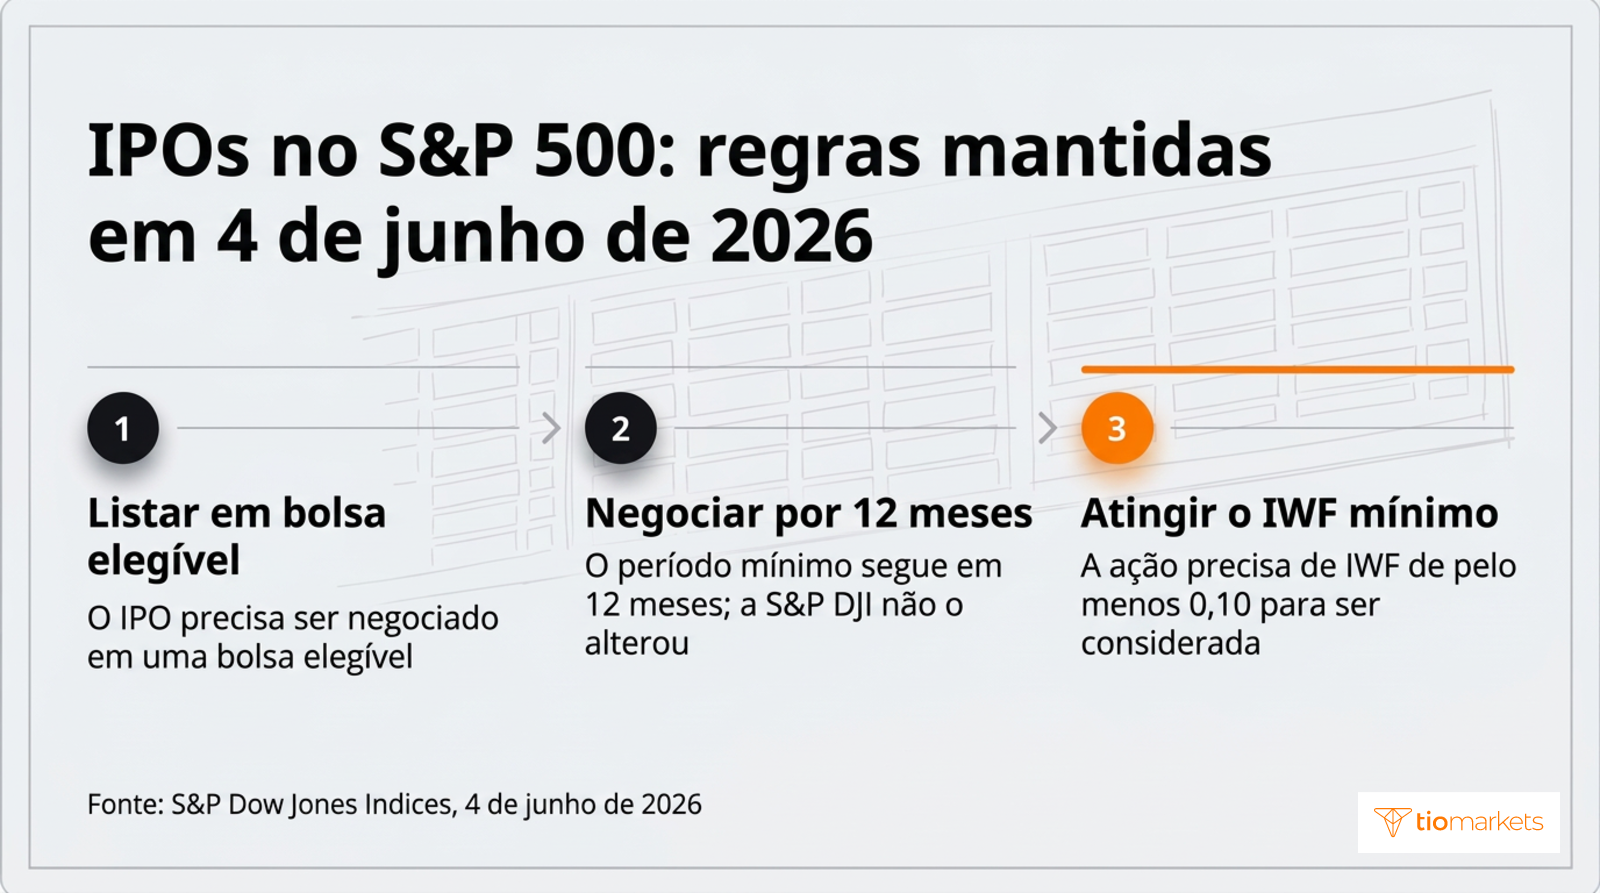
As regras de elegibilidade do S&P 500 andam mais devagar. Uma consulta publicada em 30 de abril de 2026 propunha reduzir o período mínimo de negociação de IPOs de 12 para seis meses, sem entrada acelerada. Os resultados de 4 de junho de 2026 mantiveram os critérios: um IPO precisa ser negociado em uma bolsa elegível por pelo menos 12 meses antes de poder ser considerado, com IWF mínimo de 0,10. Essa exigência estende as diferenças entre o Nasdaq 100 e o S&P 500 ao tratamento das novas listagens.
Cada fonte de fluxo tem uma direção. O dinheiro entra pelos compradores de novas ações primárias na listagem e pelos fundos de índice após a inclusão; sai quando os primeiros acionistas vendem no vencimento do lock-up e quando os fundos de índice reduzem outras megacaps para abrir espaço. Uma listagem avaliada em US$ 300 bilhões com free float de 10% mostra por que o momento importa: na listagem, apenas US$ 30 bilhões em ações podem ser negociados, e os US$ 270 bilhões restantes aguardam os lock-ups.
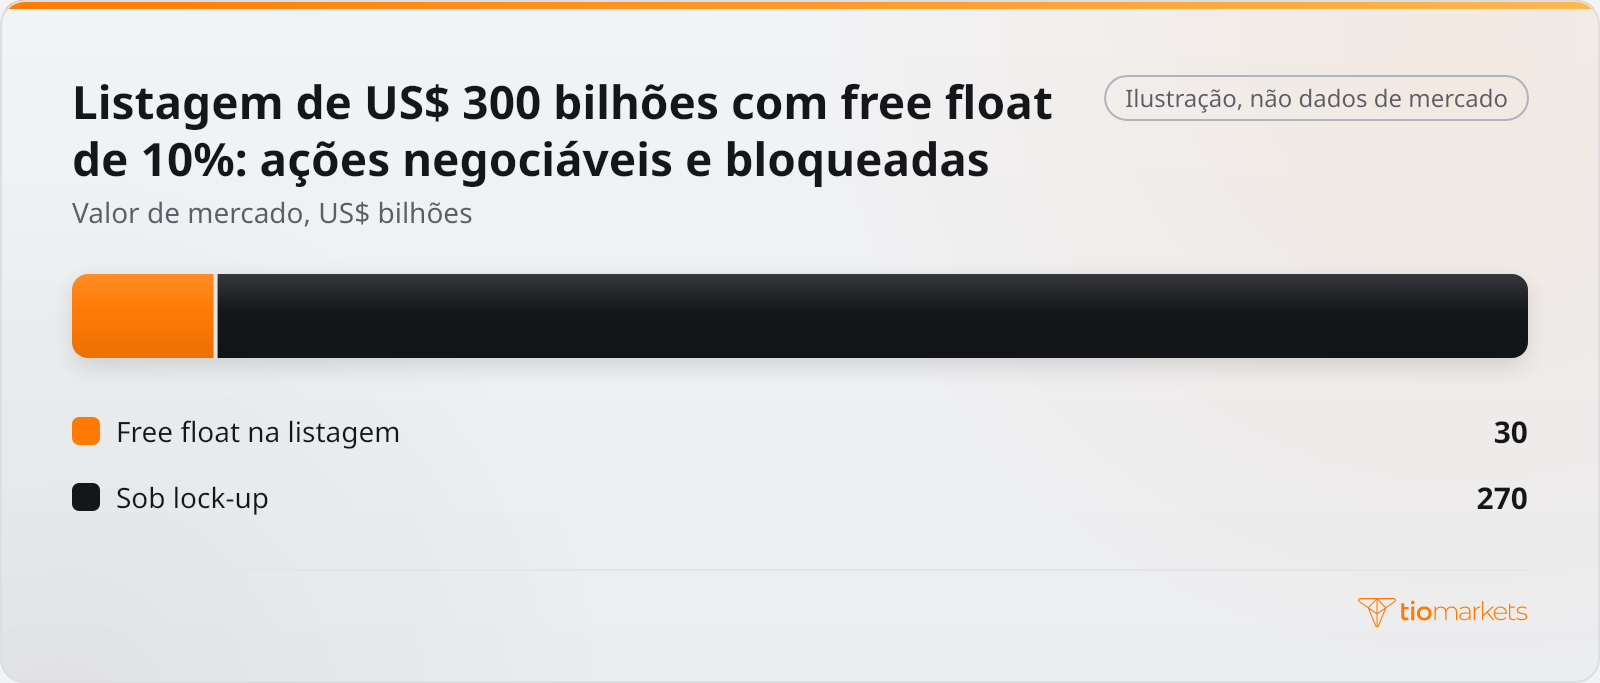
Levando o exemplo adiante, dá para ver o que cada etapa libera. Se o vencimento do lock-up liberasse mais 20% da empresa, US$ 60 bilhões em ações ficariam disponíveis para venda, triplicando o free float para US$ 90 bilhões com o preço inalterado. Suponha, como hipótese adicional, que a inclusão em índice obrigasse então os fundos passivos a comprar US$ 15 bilhões do papel, financiados com a redução de outros integrantes. Essa compra equivaleria à metade da oferta negociável antes das liberações, mas a apenas um sexto dela depois. A sequência, portanto, importa tanto quanto o tamanho: compras de índice antes do fim dos lock-ups encontram oferta escassa, enquanto vendas de lock-up antes da inclusão não encontram nenhum comprador obrigatório.
Abertura de capital da Anthropic: como os fluxos podem chegar às ações listadas
Os fluxos chegam às ações de IA listadas e ao Nasdaq 100 por quatro canais. Cada um se apoia em termos que os documentos regulatórios e os avisos dos índices tornam públicos, de modo que cada um pode ser testado com dados, em vez de presumido:
| Se isto acontecer | Canal | Efeito na demanda por ações de IA listadas ou pelo Nasdaq 100 | Dados que confirmariam |
| Free float grande na listagem | Os compradores financiam as novas ações em parte vendendo outras posições | Acrescentaria oferta de IA no primeiro dia e poderia tirar recursos de pares listados | A quantidade final de ações e o volume do primeiro dia |
| Free float pequeno com lock-ups escalonados | A oferta chega em cada data de liberação | Pouca mudança na listagem; cada liberação acrescentaria ações à venda | As datas de lock-up no prospecto e o volume nos dias de liberação |
| Inclusão acelerada no Nasdaq 100 | Os fundos de índice compram o novo integrante e reduzem os atuais | Acrescentaria demanda pela nova ação e reduziria o peso dos outros integrantes | O ranking do sétimo dia e o aviso de inclusão |
| A participação de uma investidora é reavaliada | Marcação a valor justo no balanço da investidora | Altera o patrimônio líquido reportado, não o fluxo de caixa nem os pesos dos índices; nenhuma compra ou venda direta | O próximo relatório trimestral da investidora |
A participação da Amazon dá ao último canal um caso concreto. A Amazon investiu US$ 8,0 bilhões em notas conversíveis da Anthropic entre o terceiro trimestre de 2023 e o quarto trimestre de 2025, e US$ 5,0 bilhões em ações preferenciais Série G sem direito a voto no segundo trimestre de 2026. As notas são classificadas como disponíveis para venda e registradas a valor justo como ativos de Nível 3, avaliados com base em dados não observáveis, e não em um preço cotado. Os ganhos não realizados ficam em outros resultados abrangentes acumulados (AOCI, na sigla em inglês), um componente do patrimônio líquido, e não do lucro líquido. O valor justo estimado das notas era de cerca de US$ 45,8 bilhões em 31 de dezembro de 2025, US$ 42,2 bilhões em 31 de março de 2026, US$ 97,9 bilhões em 30 de junho de 2026 e US$ 146,2 bilhões em 30 de setembro de 2026.
No mesmo período, o ganho não realizado correspondente em AOCI subiu de US$ 39,5 bilhões para US$ 140,3 bilhões, nada disso em caixa. Uma marcação desse tipo altera o balanço e o resultado abrangente, não afeta o fluxo de caixa operacional a menos que uma participação seja vendida e não move nenhum peso de índice. Esses valores de fim de trimestre registram apenas mensurações passadas e não indicam nada confiável sobre marcações futuras; uma marcação menor reduziria o patrimônio líquido pela mesma linha.
IPO da Anthropic versus os fatores que costumam pesar mais
Diante dos fatores que costumam mover as ações de tecnologia listadas, uma única listagem é uma influência pontual, e seu tamanho pode ser comparado com os termos da oferta e com o primeiro dia de negociação. A oferta foi planejada para levantar até US$ 64,4 bilhões, com a colocação de US$ 26 bilhões em paralelo, ante um valor de mercado de US$ 1,8 trilhão no primeiro dia. As marcações contábeis da participação de uma única investidora variaram em valor comparável sem nenhuma venda: o valor justo estimado das notas conversíveis descritas acima subiu US$ 55,7 bilhões entre 31 de março e 30 de junho de 2026. Já as decisões do Federal Reserve (Fed) redefinem a taxa básica de juros em reuniões agendadas ao longo do ano; uma taxa mais alta eleva a taxa de desconto aplicada aos lucros futuros e reduz seu valor presente, e uma taxa mais baixa faz o contrário.
Os fatores também diferem na frequência com que se repetem. A captação e a colocação aconteceram uma única vez, na precificação e na primeira negociação. As liberações de lock-up se limitam a quatro datas, 27, 48, 62 e 76 dias após o IPO, e uma entrada acelerada no Nasdaq 100 depende de um único ranking no sétimo pregão, com entrada após o 15º dia de negociação. As decisões de juros, por sua vez, voltam ao longo do ano, os rendimentos dos Treasuries reprecificam a taxa de desconto a cada pregão, e as marcações das investidoras e os resultados das megacaps saem a cada trimestre. Um IPO, portanto, gera uma curta sequência de fluxos com data marcada, enquanto os fatores de juros e de lucros voltam em ciclo fixo e seus efeitos se acumulam.
O momento separa os fatores tanto quanto o tamanho. Uma decisão de juros é conhecida no próprio dia e um movimento dos rendimentos, no mesmo pregão, enquanto o efeito de um IPO se espalha pela precificação, pela primeira negociação, por cada liberação de lock-up e por uma eventual entrada em índice. A variação de US$ 55,7 bilhões no valor justo das notas é uma mensuração passada que não estabelece padrão para marcações futuras. Quando uma etapa do IPO coincide com uma decisão de juros ou com uma concentração de resultados de megacaps, o fator maior pode dominar o histórico de preços. Atribuir um movimento à listagem exige, portanto, conferir a data de cada evento com os dados.
Conclusão: o que acompanhar no IPO da Anthropic
O IPO da Anthropic importa para os mercados listados mais pelo calendário do que pelo valuation. A demanda veio primeiro dos compradores das ações vendidas ao preço de oferta de US$ 83 e da colocação de US$ 26 bilhões; a demanda adicional depende da entrada acelerada no Nasdaq 100 e, após pelo menos 12 meses de negociação, dos critérios do S&P 500. A oferta de papéis chega em cada etapa do lock-up, aos 27, 48, 62 e 76 dias, por isso são as datas, e não o número de manchete, que definem para que lado os fluxos empurram. A quantidade final de ações, cada liberação, as decisões dos provedores de índices e os próximos relatórios trimestrais das investidoras são os dados que confirmariam ou contradiriam esta leitura.
O método tem limites. A análise de fluxos explica a pressão ligada ao calendário, não o valor, e uma decisão de juros, um movimento dos rendimentos ou a divulgação de resultados de uma megacap nas mesmas datas pode se sobrepor a ela. Uma ação recém-listada, com pouco histórico de negociação, também pode oscilar fortemente com base em informações limitadas. Uma posição alavancada nela amplia as perdas, assim como os ganhos; essas perdas podem se acumular rapidamente em torno das datas de liberação e de índices, e os traders podem perder todo o dinheiro que depositaram.
Símbolos neste artigo
- Nasdaq 100NAS100
- AmazonAMZN
- S&P 500SP500
- Goldman SachsGS
- Morgan StanleyMS
- NVIDIANVDA
- AMD Advanced Micro DevicesAMD



Negocie em qualquer lugar com o app de trading e investimento da TIOmarkets
Negocie mais de 950 instrumentos com gráficos TradingView integrados e spreads competitivos, tudo a partir do seu smartphone, em tempo real.
Negociar envolve riscos
Perguntas frequentes
Aviso de risco: os CFD são instrumentos complexos e têm um risco elevado de perda rápida de dinheiro devido a alavancagem. Deverá ponderar se compreende como os CFD funcionam e se consegue suportar o risco elevado de perda do seu dinheiro. Nunca deposite mais do que está preparado para perder. As perdas dos clientes profissionais podem exceder o depósito. Consulte a nossa política de alerta de risco e procure aconselhamento profissional independente caso não compreenda totalmente. Esta informação não é orientada/destinada a distribuição a residentes em determinados países/jurisdições incluindo, mas não limitado a, EUA e OFAC. A Empresa detém o direito de alterar as listas de países supramencionados por deliberação própria.
Join us on social media


Authors BIO

Por trás de cada postagem no blog está a experiência combinada das pessoas que trabalham na TIOmarkets. Somos uma equipe de profissionais dedicados da indústria e entusiastas dos mercados financeiros comprometidos em fornecer a você educação sobre trading e comentários sobre os mercados financeiros. Nosso objetivo é capacitar você com o conhecimento necessário para negociar nos mercados com eficácia.