Balanço da Nvidia explicado: o que mostrou o 3º trimestre
BY TIOmarkets (Português)
|novembro 20, 2026O balanço da Nvidia reúne os resultados que a empresa divulga a cada trimestre fiscal: receita por plataforma de mercado, margem bruta, lucro por ação (LPA) GAAP e non-GAAP, caixa devolvido aos acionistas e projeção (guidance) para o trimestre seguinte. Em 17 de novembro de 2026, a Nvidia reportou receita de US$ 115,8 bilhões no terceiro trimestre do ano fiscal de 2027, alta de 20% sobre o trimestre anterior e de 103% em relação a um ano antes. O LPA diluído non-GAAP foi de US$ 2,68, ante consenso de US$ 2,48.
Este guia percorre a divulgação linha a linha, pensado para traders profissionais do varejo: o que cada número mede, como funcionam os ajustes non-GAAP, como se calcula a surpresa em relação ao consenso e como a ação e o Nasdaq 100 reagiram, segundo informações publicadas até 18 de novembro de 2026. A ideia central é que superar as estimativas, por si só, diz pouco. A reação depende mais da projeção em relação ao consenso e do peso da Nvidia no índice do que do trimestre em si.
Balanço da Nvidia: os principais números do 3º trimestre fiscal de 2027
A Nvidia divulgou os resultados após o fechamento do mercado americano na terça-feira, 17 de novembro de 2026, em comunicado à imprensa arquivado na Securities and Exchange Commission (SEC) por meio do formulário 8-K, e detalhou suas projeções em um comentário separado da CFO. A teleconferência veio em seguida, às 14h no horário do Pacífico (17h no horário do leste dos EUA). Ela foi transmitida pela internet no site de relações com investidores da empresa, onde a gravação fica disponível até a teleconferência sobre os resultados do quarto trimestre e do ano fiscal de 2027 completo.
A questão prática para o trader é se um resultado acima do esperado chega ao preço da ação e ao índice, e quando. Como os números saíram depois do pregão regular, a primeira reação ocorreu no after-market, a sessão eletrônica que vem depois do horário regular. O Nasdaq 100 é calculado com base nos preços do pregão regular, de modo que o índice à vista só reflete esse movimento na abertura seguinte, embora instrumentos cotados fora desse horário possam se mover antes.
O comunicado compara cada linha tanto com o trimestre anterior quanto com o mesmo trimestre do ano anterior, e as duas comparações raramente contam a mesma história. O formato é o padrão dos resultados trimestrais nos EUA, como mostra uma explicação geral sobre balanços trimestrais e onde encontrá-los: primeiro vem um resumo da demonstração de resultados, e a conciliação das métricas ajustadas aparece mais abaixo.
| Linha | 3T AF27 | Comparado com | Variação |
| Receita | US$ 115,8 bi | 2T AF27; 3T AF26 | +20% t/t; +103% a/a |
| Receita de Data Center | US$ 107,6 bi | 2T AF27; 3T AF26 | +21% t/t; +110% a/a |
| Margem bruta GAAP | 74,8% | 75,0% no 2T AF27; 73,4% no 3T AF26 | -0,2 p.p. t/t; +1,4 p.p. a/a |
| Margem bruta non-GAAP | 74,9% | 75,0% no 1T AF27 | – |
| LPA diluído GAAP | US$ 2,70 | US$ 1,30 no 3T AF26 | +108% a/a |
| LPA diluído non-GAAP | US$ 2,68 | US$ 1,27 no 3T AF26 | +111% a/a |
| Lucro líquido GAAP | US$ 65,3 bi | US$ 59,7 bi no 2T AF27; US$ 31,9 bi no 3T AF26 | +9% t/t; +105% a/a |
| Lucro líquido non-GAAP | US$ 64,9 bi | US$ 54,0 bi no 2T AF27; US$ 31,0 bi no 3T AF26 | +20% t/t; +109% a/a |
| Fluxo de caixa livre | US$ 43.777 mi | US$ 22.089 mi no 3T AF26 | – |
Quatro números concentram a maior parte da informação do trimestre: receita de US$ 115,8 bilhões, receita de Data Center de US$ 107,6 bilhões, lucro líquido GAAP de US$ 65,3 bilhões e US$ 28,1 bilhões devolvidos aos acionistas por meio de recompra de ações e dividendos em dinheiro. Cada um responde a uma pergunta diferente, da escala da demanda à parcela do caixa gerado que saiu da empresa.
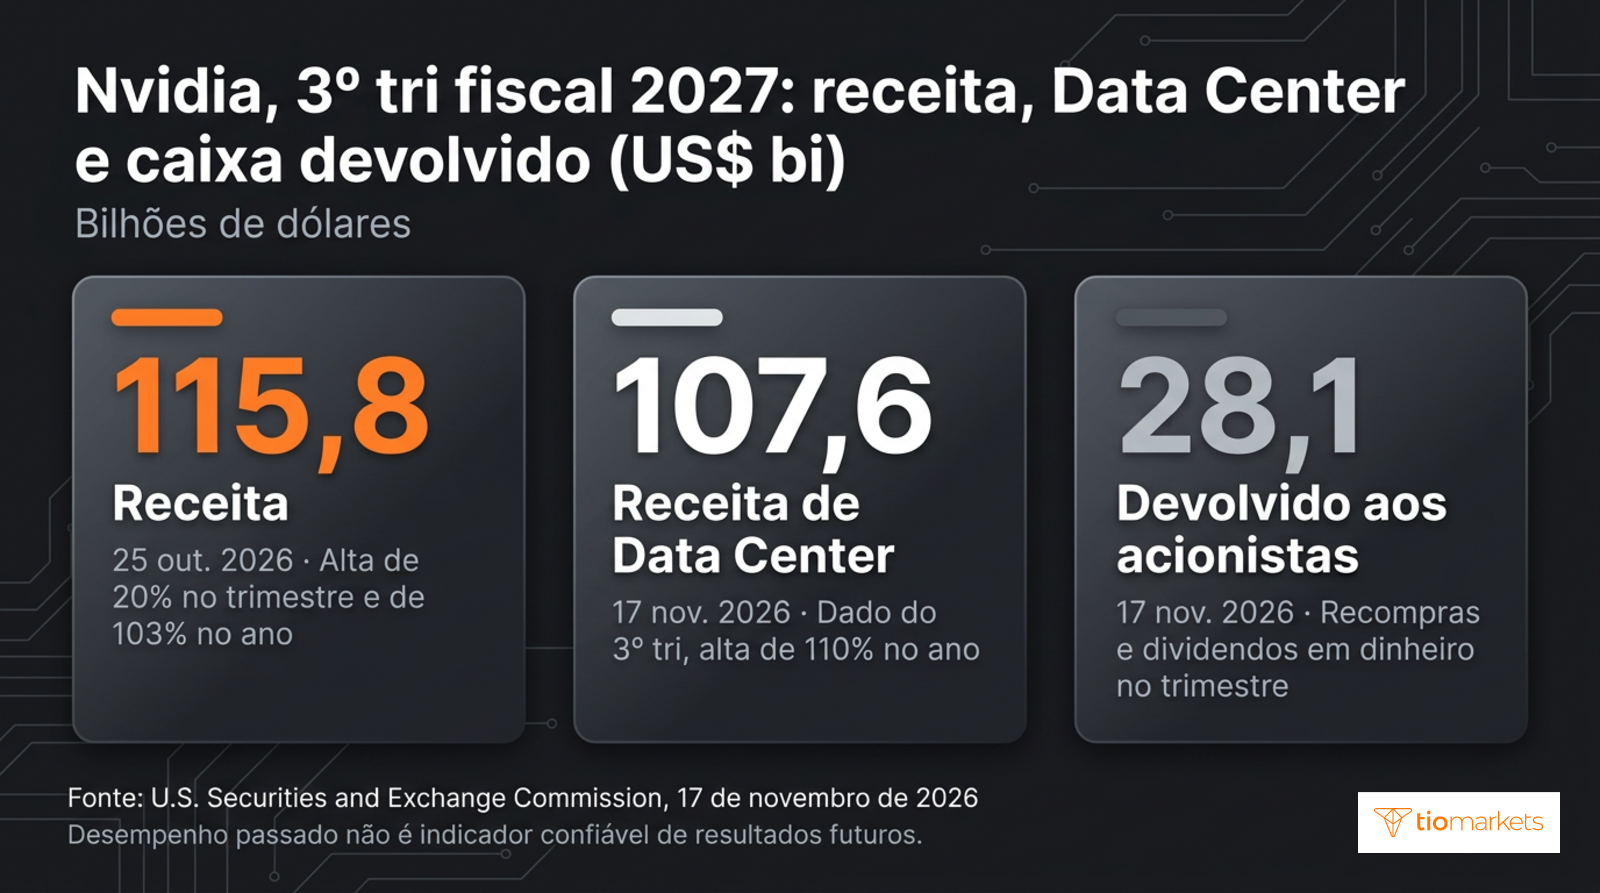
O ano fiscal da Nvidia não coincide com o ano-calendário. O terceiro trimestre do ano fiscal de 2027, divulgado em novembro, terminou em 25 de outubro de 2026, ou seja, o rótulo fiscal fica um ano à frente do calendário. As comparações anuais confrontam o trimestre com o terceiro trimestre do ano fiscal de 2026, e a projeção de crescimento para o ano fiscal de 2028, dada na teleconferência, refere-se ao ano fiscal seguinte.
Quanto da receita da Nvidia vem de Data Center?
O Data Center respondeu por 92,9% da receita da Nvidia no terceiro trimestre: US$ 107,6 bilhões de um total de US$ 115,8 bilhões. Edge Computing, a segunda plataforma de mercado, contribuiu com os US$ 8,2 bilhões restantes, ou 7,1%, alta de 14% no trimestre e de 42% no ano. No primeiro trimestre do ano fiscal de 2027, a receita de Data Center foi de US$ 75,2 bilhões, ou 92% das vendas totais. Em dois trimestres, a plataforma acrescentou US$ 32,4 bilhões, um aumento de 43,1%, enquanto sua fatia no total quase não se mexeu.
A Nvidia adotou a estrutura de duas plataformas, Data Center e Edge Computing, no primeiro trimestre do ano fiscal de 2027 e dividiu o Data Center em dois submercados: Hyperscale e nuvens de IA, indústria e empresas (ACIE, na sigla em inglês). No terceiro trimestre, a receita de Data Center da Nvidia explicou quase todo o crescimento sequencial da empresa. Os números dos submercados, informados na comparação anual, mostram de onde veio o crescimento no ano: a receita de Hyperscale foi de US$ 60,1 bilhões, alta de 71%, e a de ACIE, de US$ 47,5 bilhões, alta de 195%. O Hyperscale representou 55,9% da plataforma e o ACIE, 44,1%, mas o submercado menor cresceu num ritmo muito acima do dobro do registrado pelo maior.
Os crescimentos trimestral e anual medem coisas diferentes. A alta anual de 103% significa que a receita praticamente dobrou em relação aos cerca de US$ 57,0 bilhões do terceiro trimestre do ano fiscal de 2026. A alta sequencial de 20% implica um segundo trimestre de cerca de US$ 96,5 bilhões, um aumento de aproximadamente US$ 19,3 bilhões em três meses. A taxa anual mostra o quanto o negócio cresceu; a sequencial, lida ao lado dos 21% do Data Center, mostra o ritmo mais recente e é a base sobre a qual se lê a projeção para o próximo trimestre.
Essa concentração define como o balanço deve ser lido. Com mais de nove décimos da receita em uma única plataforma, o total da empresa é, na prática, um termômetro da demanda por data centers, em grande parte os investimentos (capex) dos hyperscalers: os gastos dos maiores provedores de nuvem com servidores, redes e edifícios. A projeção para o quarto trimestre não considera nenhuma receita de computação de Data Center vinda da China, o que mostra como uma única premissa sobre uma única plataforma pode alterar a projeção da empresa como um todo.
LPA GAAP vs non-GAAP e margem bruta da Nvidia
A margem bruta é a receita menos o custo da receita, expressa como proporção da receita. O número GAAP de 74,8% no terceiro trimestre significa que, de cada dólar vendido, restaram 74,8 centavos depois do custo do que foi vendido, antes das despesas operacionais. Isso ficou 0,2 ponto percentual abaixo dos 75,0% do segundo trimestre e 1,4 ponto acima dos 73,4% de um ano antes. O número non-GAAP foi de 74,9%.
O indicador reage a forças nos dois sentidos. Um mix mais rico em produtos de preço mais alto e preços mais firmes o elevam, enquanto o custo de acelerar a produção de novos produtos e os encargos ligados a estoques o reduzem. A projeção para o quarto trimestre, entre 71,0% e 72,0%, fica de 2,8 a 3,8 pontos abaixo do nível GAAP do terceiro trimestre.
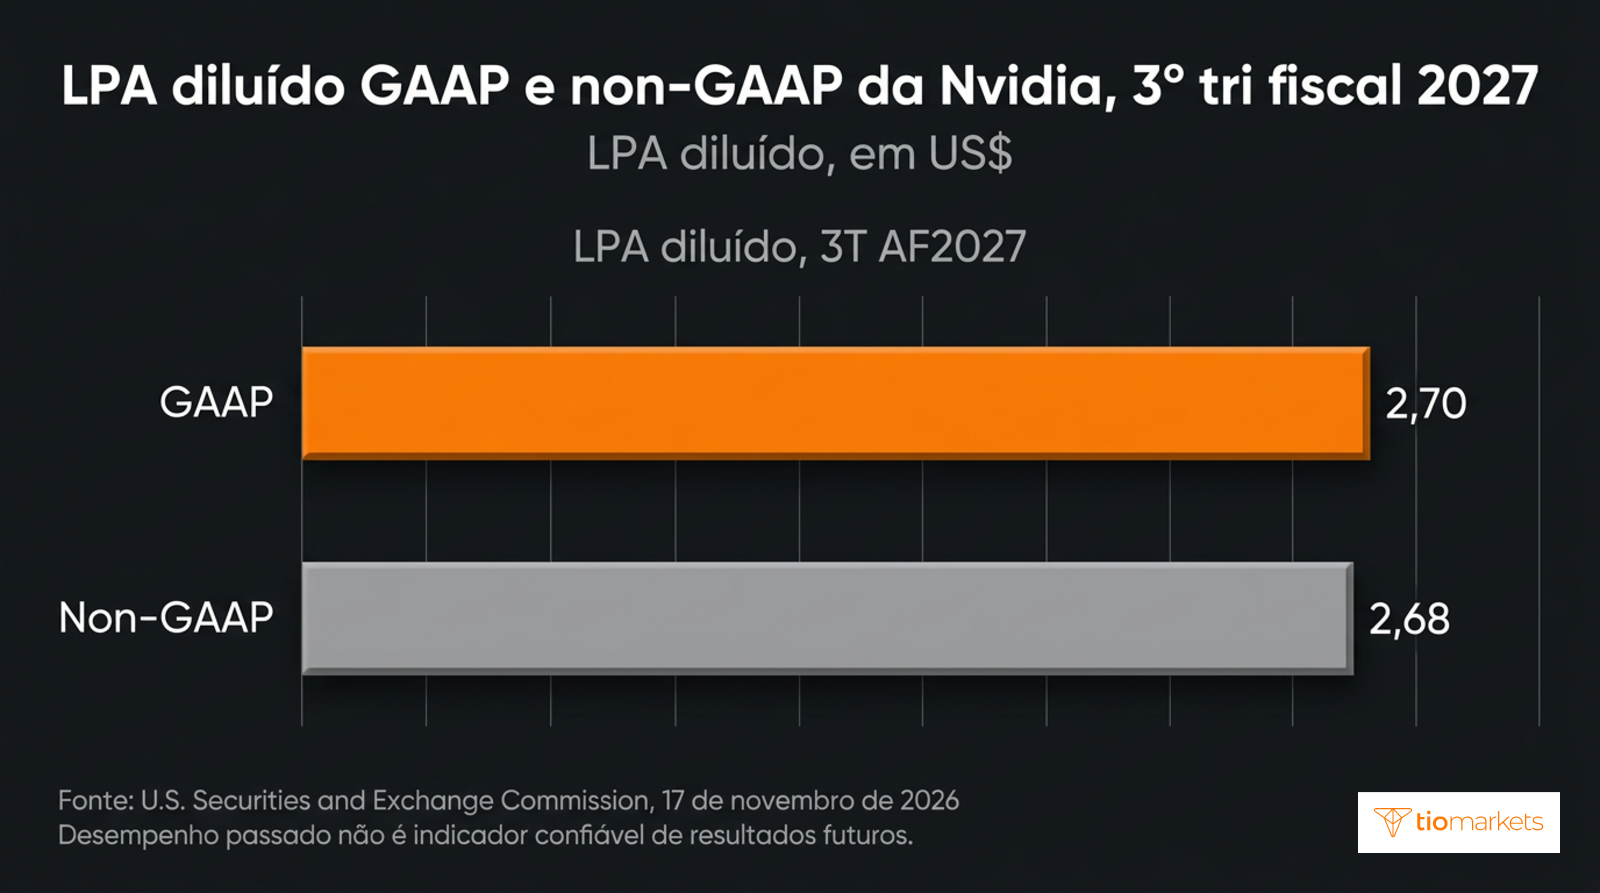
O LPA diluído GAAP, de US$ 2,70 no trimestre, divide o lucro líquido apurado pelos princípios contábeis geralmente aceitos nos EUA pelo número diluído de ações, que inclui as ações que opções e outorgas poderiam acrescentar. O LPA diluído non-GAAP, de US$ 2,68, exclui itens que a empresa considera fora de seu desempenho operacional. A Nvidia publica uma conciliação entre os dois junto com os resultados, mas a escolha dos ajustes cabe à administração; por isso, a definição importa tanto quanto o número.
Essa definição mudou neste ano fiscal. A partir do primeiro trimestre do ano fiscal de 2027, as métricas non-GAAP deixaram de excluir a remuneração baseada em ações, isto é, o custo de pagar funcionários com ações, e os números históricos foram refeitos para incluí-la. Nos anos fiscais de 2025 e 2026, elas excluíam a remuneração baseada em ações, custos relacionados a aquisições e outros, outros itens, ganhos e perdas com títulos patrimoniais não negociáveis e negociados em bolsa, despesas de juros decorrentes da amortização de deságio de dívida e o efeito tributário correspondente. Um número calculado pela definição antiga não é diretamente comparável.
A conciliação do terceiro trimestre vai do GAAP ao non-GAAP em quatro etapas:
- O ponto de partida é o lucro operacional GAAP de US$ 77,5 bilhões, alta de 22% no trimestre e de 115% no ano.
- Os ajustes no nível operacional somam US$ 363 milhões e elevam o lucro operacional non-GAAP para US$ 77.883 milhões.
- Os demais ajustes, abaixo do lucro operacional, reduzem o número em US$ 780 milhões líquidos, levando o lucro líquido de US$ 65.287 milhões pelo GAAP para US$ 64.870 milhões na base non-GAAP.
- Dividida pelo número diluído de ações, essa redução líquida de US$ 417 milhões se transforma na diferença de dois centavos entre o LPA GAAP de US$ 2,70 e o LPA non-GAAP de US$ 2,68.
A conciliação mostra totais por categoria, não o julgamento por trás de cada um. O lucro líquido non-GAAP ficou abaixo do GAAP nos três períodos apresentados, mas por valores muito diferentes: US$ 417 milhões no terceiro trimestre, US$ 5.734 milhões no segundo (US$ 53.954 milhões contra US$ 59.688 milhões) e US$ 931 milhões um ano antes. É essa diferença maior no segundo trimestre que explica por que o lucro líquido GAAP cresceu 9% no trimestre, enquanto o non-GAAP cresceu 20%; ou seja, a taxa de crescimento em destaque depende da métrica citada.
O balanço da Nvidia superou as expectativas?
A Nvidia superou o consenso tanto de receita quanto de LPA no terceiro trimestre, qualquer que seja a série de consenso usada, e ficou acima da própria projeção. A estimativa de consenso é a média das previsões que os analistas enviam a um provedor de dados para determinada linha. Os provedores diferem quanto ao grupo de analistas, ao horário de corte e à base, ajustada ou GAAP, usada para compilar cada linha. Uma série previa LPA de US$ 2,48 e receita de US$ 109,11 bilhões; outra, US$ 2,47 e US$ 109,5 bilhões.
A surpresa de lucro é o número divulgado menos o consenso, dividido pelo consenso e expresso em porcentagem. A comparação usa o LPA non-GAAP de US$ 2,68, a métrica ajustada que os analistas projetam, e não os US$ 2,70 do GAAP. Na primeira série, US$ 2,68 menos US$ 2,48 dá US$ 0,20, e US$ 0,20 dividido por US$ 2,48 resulta em surpresa de 8,1%. Na segunda, os resultados reportados vieram 5,8% acima na receita e 8,4% acima no LPA. A diferença decorre inteiramente da escolha do consenso.
| Linha | Divulgado | Consenso ou projeção | Surpresa |
| LPA diluído non-GAAP | US$ 2,68 | Consenso de US$ 2,48 | +8,1% |
| Receita | US$ 115,84 bi | Estimativa de consenso de US$ 109,11 bi | +6,2% |
| Receita de Data Center | US$ 107,61 bi | Estimativa de US$ 101,87 bi | +5,6% |
| Receita versus projeção da empresa | US$ 115,8 bi | Projeção de US$ 108 bi | +7,2% |
Uma surpresa desse tamanho não define, sozinha, a dimensão do movimento da ação. O preço já reflete o que os participantes do mercado esperavam, e essa expectativa pode estar acima do consenso publicado no caso de uma empresa que já superou estimativas antes. Por isso, a projeção pesa tanto quanto o trimestre divulgado: na segunda série, o ponto médio de US$ 130 bilhões da projeção de receita para o quarto trimestre ficou 4,2% acima do consenso, margem mais estreita que a superação de 5,8% na receita.
Projeção de receita da Nvidia para o próximo trimestre e caixa devolvido
A projeção da Nvidia para o quarto trimestre do ano fiscal de 2027 é de receita de US$ 130,0 bilhões, com variação de 3% para mais ou para menos, ou seja, entre US$ 126,1 bilhões e US$ 133,9 bilhões, para um trimestre que tem uma semana a mais e sem considerar receita de computação de Data Center vinda da China. As margens brutas GAAP e non-GAAP estão projetadas entre 71,0% e 72,0%, e as despesas operacionais em cerca de US$ 11,0 bilhões pelo GAAP e US$ 10,7 bilhões pelo non-GAAP, ante despesas operacionais GAAP de US$ 9,2 bilhões no terceiro trimestre.
Todos esses números são da própria empresa. O ponto médio da projeção de receita fica 12,3% acima da receita do terceiro trimestre, comparação que inclui a semana extra. Na teleconferência, fora das projeções do 8-K, Colette Kress elevou a estimativa de crescimento para o ano fiscal de 2028: "Esperamos que a receita cresça aproximadamente 75% na comparação anual, acima dos 70%", taxa que agora se aplica a uma base maior do ano fiscal de 2027.
Os números de recompra de ações e dividendos da Nvidia mostram quanto do caixa do trimestre saiu da empresa. A Nvidia devolveu US$ 28,1 bilhões no terceiro trimestre; na teleconferência, citou um total de US$ 28 bilhões, sendo US$ 22 bilhões em recompras de ações e US$ 6 bilhões em dividendos em dinheiro. O fluxo de caixa livre, isto é, o fluxo de caixa operacional menos as compras de imobilizado e ativos intangíveis e os pagamentos de principal a eles relacionados, foi de US$ 43.777 milhões, ante US$ 22.089 milhões um ano antes. O valor devolvido no trimestre equivaleu a cerca de 64,2% do fluxo de caixa livre, perto dos 65% que a empresa disse ter devolvido no acumulado do ano.
Em setembro de 2026, o conselho de administração aprovou um aumento de US$ 150 bilhões na autorização para recompra de ações, sem prazo de vencimento, e restavam cerca de US$ 227,3 bilhões no fim do trimestre. As ações emitidas por meio de planos de remuneração em ações para funcionários atuam na direção oposta à das recompras e aumentam o número de ações. A média ponderada de ações diluídas no primeiro trimestre foi de 24.391 milhões, ante 24.611 milhões um ano antes, uma redução líquida de 220 milhões, ou 0,9%, comparação anterior às recompras do terceiro trimestre.
Como reagiram o CFD da ação NVDA e o Nasdaq 100
As ações da Nvidia caíram 0,44% no pregão regular da terça-feira, 17 de novembro de 2026, antes de os resultados saírem após o fechamento. Reportagens publicadas em 18 de novembro divergiram sobre o movimento no after-market: uma falava em alta de cerca de 4%, e outra, de cerca de 2%. Nenhum dos dois números é preço de fechamento, já que o after-market tem volume menor. Essa reação é passado, e desempenho passado não é indicador confiável de resultados futuros; o histórico diário de preços em torno da divulgação está no gráfico da Nvidia.
O efeito do balanço da Nvidia sobre o Nasdaq 100 depende de dois números: a variação percentual da ação e seu peso no índice. O Nasdaq 100, índice das grandes empresas não financeiras listadas na Nasdaq, pondera seus componentes pelo valor de mercado, isto é, o preço da ação multiplicado pelas ações em circulação, sujeito a regras de limite. A contribuição de um componente é o peso multiplicado pela variação, de modo que cada ponto percentual de peso transforma um movimento de 4% na Nvidia em 0,04 ponto percentual de variação do índice, e um de 2% em 0,02. A mesma conta vale para o S&P 500; o motivo de os dois pesos serem diferentes está explicado em como o Nasdaq 100 se diferencia do S&P 500.
O efeito no índice não se limita ao peso da própria Nvidia. Resultados que descrevem a demanda dos hyperscalers podem mexer com as ações de fornecedores de chips e provedores de nuvem do mesmo índice, de modo que a reação total do índice pode superar a contribuição direta da Nvidia ou anulá-la. O nível do índice e sua trajetória intradiária aparecem no gráfico do Nasdaq NAS100.
Um CFD de ação, ou contrato por diferença, paga a variação do preço de uma ação sem que o detentor seja dono dela, e por isso seu valor acompanha o ativo subjacente. A cotação fora do horário regular da bolsa depende da grade de negociação do provedor para aquele instrumento; quando o CFD não é cotado nesse período, um movimento do after-market aparece como gap na cotação seguinte. O tamanho da posição é expresso em ações ou lotes, conforme explicado em tamanho do lote e dimensionamento de posição para ações NVDA.
Considere, como ilustração, uma posição de 50 ações em CFD de NVDA. Seu valor varia 50 vezes o movimento do preço da ação, então um movimento de 4% equivale a 50 × 0,04, ou o valor de duas ações, e um movimento de 2% equivale ao valor de uma ação. Numa alta desse tamanho, uma posição comprada teria ganhado esse valor, e uma posição vendida o teria perdido. O tamanho do movimento informado importa tanto quanto sua direção, e o número de uma reportagem é o dobro do da outra.
Como o CFD é negociado com margem, o depósito que mantém a posição aberta é apenas uma fração de seu valor; por isso, a alavancagem amplia as perdas em uma posição em NVDA na mesma proporção em que amplia os ganhos. Em torno de uma divulgação de resultados, as perdas podem se acumular rapidamente, porque o preço pode abrir com gap além do nível de uma ordem de stop loss entre um pregão e outro, e o trader pode perder todo o dinheiro depositado na conta. À medida que o capital líquido (equity) cai, primeiro vem o aviso de margin call e, num nível ainda mais baixo, o stop out, em que as posições são fechadas automaticamente, conforme explicado em como funciona a margem de manutenção.
O balanço da Nvidia diante do Fed e dos rendimentos dos Treasuries
O balanço de uma única empresa é uma das várias forças que atuam sobre o Nasdaq 100, e geralmente não a de maior alcance. Os resultados da Nvidia saem quatro vezes por ano e chegam ao índice por meio de um único peso e de ações relacionadas. As decisões do Federal Reserve (Fed), as divulgações do índice de preços ao consumidor (CPI) dos EUA e o rendimento do Treasury de 10 anos atuam sobre todos os componentes ao mesmo tempo, porque alteram a taxa com que os lucros futuros são descontados: uma taxa maior reduz seu valor presente, e uma menor o eleva.
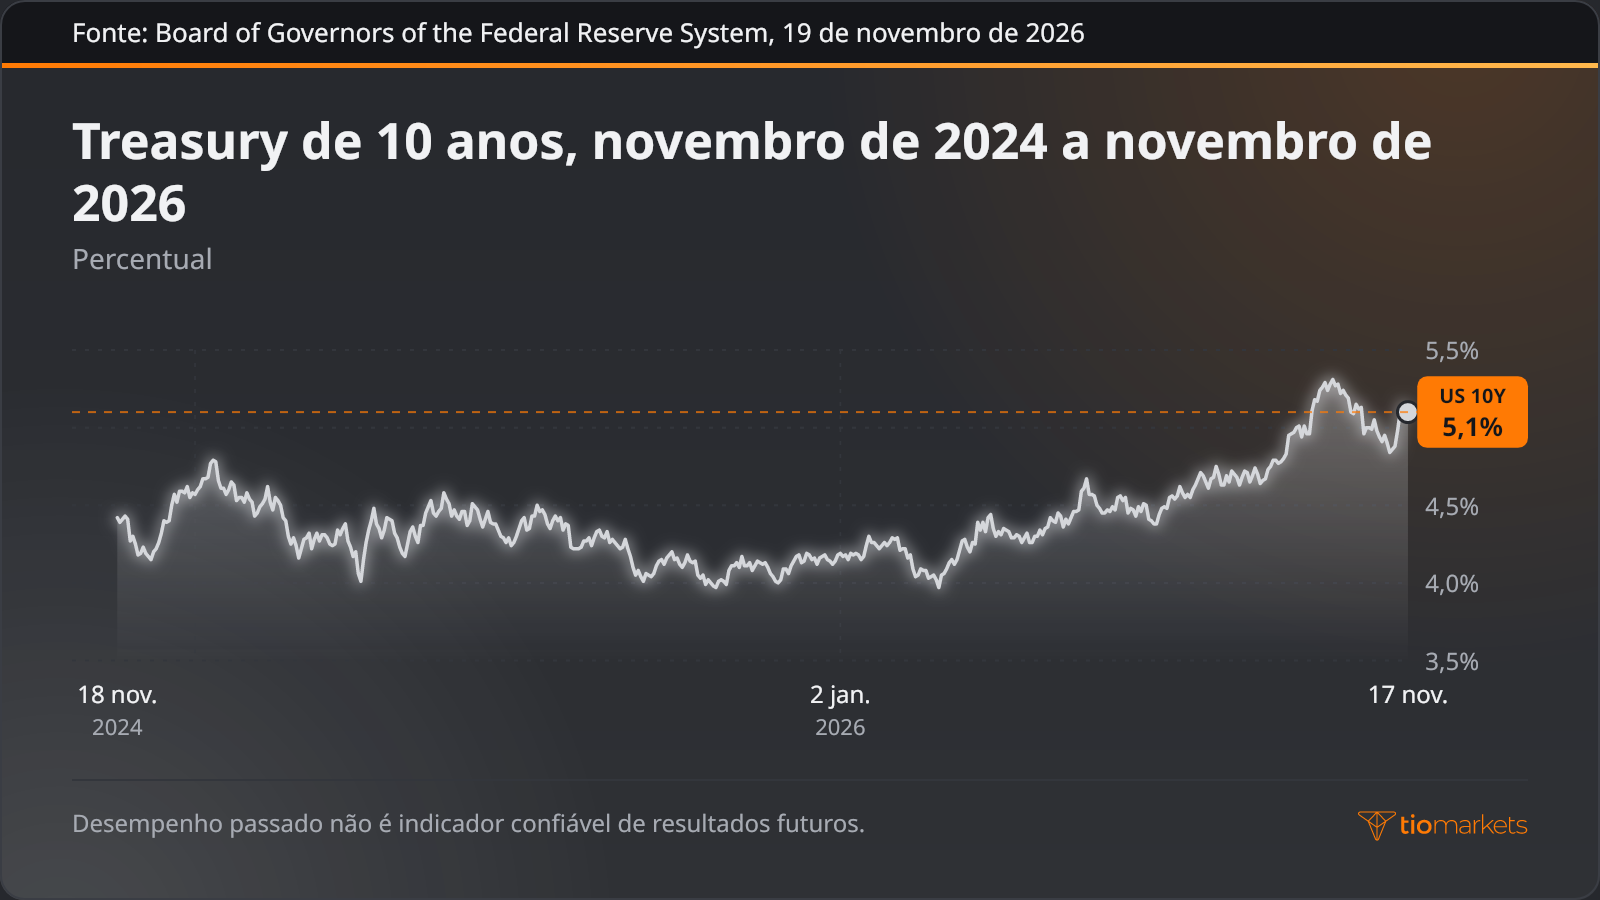
Empresas cujo valor depende de lucros mais distantes no futuro são mais sensíveis a essa taxa de desconto, e boa parte desse índice concentrado em tecnologia se encaixa nessa descrição. O rendimento do Treasury de 10 anos estava em 5,1% em 17 de novembro de 2026, dia da divulgação, enquanto a taxa efetiva dos Fed funds, a taxa overnight guiada pela meta de política monetária do Federal Reserve, foi de 3,88% em outubro de 2026. O rendimento é reprecificado a cada pregão e pesa na avaliação de todos os componentes, ao passo que os resultados da Nvidia saem uma vez por trimestre.
Os quatro fatores diferem na frequência, no alcance dentro do índice e no momento em que a reação aparece nos preços:
| Fator | Frequência | Alcance no Nasdaq 100 | Quando aparece nos preços |
| Balanço da Nvidia | Trimestral, a cada resultado do trimestre fiscal | O peso de um componente, mais ações relacionadas de chips e nuvem | Após o fechamento nos EUA, no after-market; no índice à vista, na abertura seguinte |
| Decisão do FOMC | Nas reuniões programadas ao longo do ano | Todos os componentes, via juros básicos e taxas de desconto | No anúncio, durante o pregão nos EUA, e depois via expectativas de juros |
| CPI dos EUA | Mensal | Todos os componentes, via expectativa de juros básicos e rendimentos | Na divulgação, antes da abertura do mercado à vista nos EUA, primeiro nos futuros de índice |
| Rendimento do Treasury de 10 anos | Contínuo; série oficial diária | Todos os componentes, sobretudo as avaliações de empresas de crescimento de longa duração | Continuamente, ao longo de cada pregão |
Comparados lado a lado, os fatores ajudam a dimensionar o efeito do balanço. Uma surpresa de 8,1% no LPA atua sobre um grande componente e seus pares, enquanto uma mudança na taxa de desconto reprecifica todos eles; assim, um dado de CPI ou uma decisão do Fed na mesma semana pode superar o efeito do balanço, em qualquer direção.
O que acompanhar após o balanço da Nvidia
Várias divulgações programadas vêm depois do balanço, cada uma com informações próprias:
- Formulário 10-Q: o relatório trimestral arquivado na Securities and Exchange Commission, com as demonstrações financeiras completas, as notas explicativas e as informações sobre riscos que embasam o comunicado à imprensa.
- Data do próximo balanço: a divulgação dos resultados do quarto trimestre, que tem uma semana a mais, e do ano fiscal de 2027 completo; a Nvidia publica a data em seu site de relações com investidores.
- Capex dos hyperscalers: as divulgações trimestrais dos próprios grandes provedores de nuvem sobre gastos com data centers, a demanda por trás do submercado Hyperscale.
- Decisões do Fed e dados de inflação dos EUA: as decisões de juros do FOMC e as divulgações do CPI, que definem o pano de fundo da taxa de desconto para todo o índice.
Conclusão
O terceiro trimestre da Nvidia mostra por que superar as estimativas é só a primeira linha de um balanço. A receita mediu uma demanda concentrada em uma plataforma, com o Data Center em 92,9% do total; a margem bruta mediu preços em relação a custos; e os dois LPAs diferiram por ajustes que a empresa escolhe e redefiniu neste ano fiscal. Os US$ 28,1 bilhões devolvidos aos acionistas mediram quanto dos US$ 43.777 milhões de fluxo de caixa livre saiu da empresa. A resposta do mercado precisa ser lida à luz da projeção, 4,2% acima do consenso no ponto médio, e seu caminho até o Nasdaq 100 passa pelo peso da própria Nvidia e por ações relacionadas de chips e nuvem, embora as reportagens não tragam nenhum número para o movimento do índice em si.
Cada uma dessas leituras tem limites. Os números de consenso variam conforme o provedor, os preços do after-market têm volume reduzido e foram informados de formas diferentes, e a reação de um trimestre é passado, não um guia para o próximo. A projeção é uma declaração da própria empresa, não um resultado. Para traders que mantêm posições alavancadas em CFD durante uma divulgação, a alavancagem amplia as perdas tanto quanto os ganhos, um gap na abertura seguinte pode fazer as perdas crescerem rapidamente além da saída planejada, e todo o valor depositado pode ser perdido.
Símbolos neste artigo



Negocie em qualquer lugar com o app de trading e investimento da TIOmarkets
Negocie mais de 950 instrumentos com gráficos TradingView integrados e spreads competitivos, tudo a partir do seu smartphone, em tempo real.
Negociar envolve riscos
Perguntas frequentes
Aviso de risco: os CFD são instrumentos complexos e têm um risco elevado de perda rápida de dinheiro devido a alavancagem. Deverá ponderar se compreende como os CFD funcionam e se consegue suportar o risco elevado de perda do seu dinheiro. Nunca deposite mais do que está preparado para perder. As perdas dos clientes profissionais podem exceder o depósito. Consulte a nossa política de alerta de risco e procure aconselhamento profissional independente caso não compreenda totalmente. Esta informação não é orientada/destinada a distribuição a residentes em determinados países/jurisdições incluindo, mas não limitado a, EUA e OFAC. A Empresa detém o direito de alterar as listas de países supramencionados por deliberação própria.
Join us on social media


Authors BIO

Por trás de cada postagem no blog está a experiência combinada das pessoas que trabalham na TIOmarkets. Somos uma equipe de profissionais dedicados da indústria e entusiastas dos mercados financeiros comprometidos em fornecer a você educação sobre trading e comentários sobre os mercados financeiros. Nosso objetivo é capacitar você com o conhecimento necessário para negociar nos mercados com eficácia.