


Dividende et taux d'intérêt : les différences clés
BY TIOmarkets (Français)
|novembre 13, 2026Un dividende est un versement discrétionnaire que le conseil d'administration d'une entreprise accorde aux actionnaires à partir de ses bénéfices, tandis que l'intérêt est un paiement contractuel qu'un emprunteur doit à ses prêteurs ou à ses déposants. Comparer dividende et taux d'intérêt revient donc à opposer une distribution susceptible d'évoluer ou de s'interrompre à un engagement fixé à l'avance, même si les deux s'expriment en pourcentage annuel.
Cet article explique la différence juridique entre les deux paiements, la façon dont se calcule le rendement du dividende et pourquoi il varie avec le cours de l'action, ainsi que la manière dont les variations des taux directeurs et obligataires se répercutent sur les actions à dividende, à partir de données américaines datées. Il s'adresse aux traders et aux investisseurs qui mettent en regard le rendement d'une action et un taux d'épargne, obligataire ou directeur.
Dividende et taux d'intérêt : pourquoi la comparaison compte
Les deux chiffres expriment le revenu d'une année en proportion du capital engagé. Sur le papier, un compte d'épargne hypothétique rémunéré à 4 % par an et une action hypothétique cotée 50 $ qui verse 2,00 $ de dividendes par an, soit un rendement du dividende de 4 %, rapportent le même revenu par dollar.
La ressemblance s'arrête au pourcentage, car les deux chiffres reposent sur des droits différents. Le taux d'épargne traduit l'engagement de la banque à verser des intérêts sur un dépôt dont la valeur nominale ne change pas. Le rendement du dividende rapporte un paiement que le conseil peut relever, réduire ou suspendre à un cours qui change à chaque séance. Une comparaison entre rendement du dividende et taux d'intérêt qui s'en tient au chiffre affiché passe donc sous silence deux risques : une baisse du cours de l'action et une réduction du dividende. Cette même comparaison est aussi l'un des canaux par lesquels les variations de taux atteignent le cours des actions à dividende.
Quelle est la différence entre dividende et intérêt ?
La différence entre dividende et intérêt est juridique avant d'être financière. L'émetteur d'une obligation doit payer intérêts et principal aux échéances prévues ; une entreprise n'a aucune obligation comparable de verser des dividendes. L'intérêt obligataire est fixé par le taux du coupon, l'intérêt annuel déterminé à l'émission en pourcentage de la valeur nominale, et un paiement manqué constitue un défaut.
Un dividende, à l'inverse, n'existe qu'une fois déclaré par le conseil d'administration. Lorsque le conseil d'une entreprise de produits frais cotée au NYSE a approuvé un dividende trimestriel en numéraire de 0,30 $ par action, son communiqué de résultats précisait qu'aucune assurance ne pouvait être donnée quant à la déclaration de dividendes futurs, chacun nécessitant l'approbation du conseil après examen de la performance financière et des besoins de trésorerie.
La nature juridique du paiement détermine aussi qui est payé en premier en cas de défaillance de l'entreprise. Lors d'une faillite, les créanciers, notamment les porteurs d'obligations, les fournisseurs et les salariés, passent avant les détenteurs d'actions ordinaires, qui arrivent en dernier. Le porteur d'obligations détient donc une créance prioritaire sur un paiement fixe, et l'actionnaire un droit résiduel sur un paiement variable.
Comment calculer le rendement du dividende
Le rendement du dividende correspond au dividende annuel par action divisé par le cours actuel de l'action, exprimé en pourcentage. Pour une action hypothétique, le calcul se fait en cinq étapes :
- Déterminer le dividende annuel par action. Sur une base historique, il s'agit du total versé au cours des 12 derniers mois, par exemple quatre versements trimestriels de 0,50 $, soit 2,00 $.
- Prendre le cours actuel de l'action, ici 50 $.
- Diviser le dividende annuel par le cours : 2,00 $ ÷ 50 $ = 0,04.
- Multiplier par 100 pour exprimer le résultat en pourcentage, soit un rendement du dividende de 4 %.
- Refaire le calcul lorsque le cours évolue. Si l'action recule de 20 % à 40 $ alors que le dividende reste à 2,00 $, le rendement passe à 5 %.
La hausse du rendement à la dernière étape vient d'un cours plus bas, et non d'un paiement plus élevé, et l'actionnaire qui a acheté à 50 $ a perdu 20 % de son capital. Le calcul suppose aussi que le dividende se maintient à son niveau actuel, un engagement qu'aucun conseil ne prend à l'avance.
Les rendements publiés reposent sur deux bases. Le rendement historique (trailing) s'appuie sur les dividendes déjà versés au cours des 12 derniers mois, la base sur laquelle les mesures factorielles du S&P 500 définissent le dividende. Le rendement indicatif, ou prospectif, annualise le dernier versement déclaré : un dividende trimestriel de 0,30 $ correspond ainsi à 1,20 $ par an. Le taux de distribution, soit les dividendes divisés par les bénéfices, apporte ce qu'aucun de ces rendements ne montre : la part du bénéfice absorbée par le versement.
Revenus de dividendes et revenus d'intérêts : la comparaison point par point
Confrontés sur les mêmes critères, revenus de dividendes et revenus d'intérêts diffèrent à presque toutes les étapes, depuis la question de savoir qui décide du versement jusqu'à celle de savoir qui est remboursé en premier si l'émetteur fait défaut.
| Critère | Dividende (actions) | Intérêt (obligations et dépôts) |
| Qui fixe le paiement | Le conseil d'administration, déclaration après déclaration | Le contrat : le taux du coupon d'une obligation ou le taux annoncé d'un dépôt |
| Obligation contractuelle | Non : l'entreprise n'a aucune obligation de payer | Oui : l'émetteur doit payer intérêts et principal à temps |
| Ce qu'il advient du capital | Le cours évolue à chaque séance et peut passer sous le prix d'achat | Le prix des obligations varie avant l'échéance ; la valeur nominale est remboursée à l'échéance, sauf défaut de l'émetteur |
| Rang des créances en cas d'insolvabilité | En dernier, après tous les créanciers | Les porteurs d'obligations passent avant les actionnaires dans les créances sur les actifs |
| Évolution du paiement | Peut être relevé, réduit ou suspendu à chaque déclaration | Fixe pour une obligation à taux fixe ; fixé par la banque pour un dépôt à taux variable |
| Ce qui fait varier le rendement | Le dividende et le cours de l'action | Le coupon et, pour une obligation négociée, son prix de marché |
Pourquoi les actions à dividende baissent-elles quand les taux d'intérêt montent ?
Le lien entre dividendes et taux d'intérêt passe par deux canaux. Le premier est la concurrence entre sources de revenu. Une hausse du taux directeur de la banque centrale, principal levier décrit dans le rôle des banques centrales, fait monter les taux de l'épargne et des obligations nouvellement émises. Une action dont le rendement est inférieur à ces alternatives attire moins d'acheteurs à son cours actuel, et ce cours peut baisser jusqu'à ce que le rendement compense de nouveau le risque supplémentaire.
Le second canal est la valorisation. Le modèle d'actualisation des dividendes, formulé en 1938, évalue une action comme la somme de ses flux de trésorerie futurs, chacun actualisé à aujourd'hui. Le taux d'actualisation est le coût des fonds propres de l'entreprise : le taux sans risque plus la prime de risque actions, c'est-à-dire le rendement supplémentaire que les investisseurs exigent pour détenir des actions. Quand le taux sans risque augmente, le même flux de dividendes vaut moins aujourd'hui. C'est le volet valorisation de l'effet des taux d'intérêt sur les actions à dividende.
Ensemble, ces deux canaux expliquent pourquoi les actions à dividende peuvent baisser quand les taux montent, et ils peuvent peser surtout sur les titres aux distributions stables et élevées et à la croissance modeste, comme ceux du secteur des services aux collectivités (utilities) et les sociétés d'investissement immobilier cotées (REIT). On les qualifie souvent de « bond proxies », ou substituts obligataires, car les investisseurs les apprécient avant tout pour leur revenu.
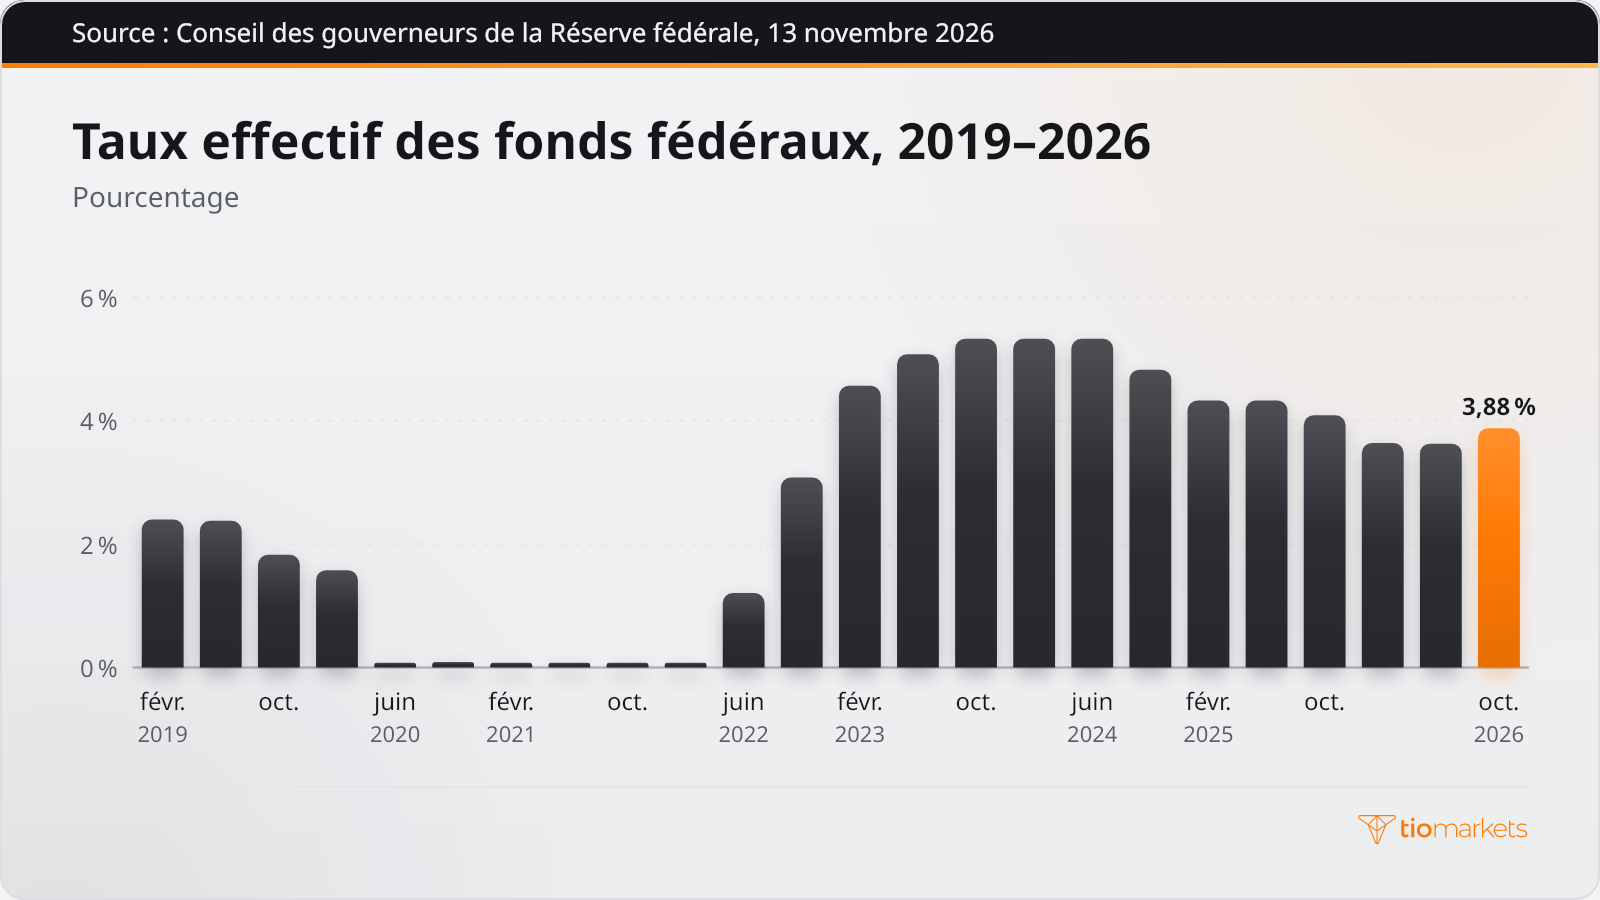
Le cycle de resserrement américain de 2022–2023 montre l'ampleur du changement. Le Comité fédéral de l'open market (FOMC) de la Réserve fédérale a relevé la fourchette cible du taux des fonds fédéraux à chaque réunion de mars 2022 à mai 2023. La première hausse était de 25 points de base, un point de base valant un centième de point de pourcentage. Des hausses de 75 points de base ont suivi en juin, juillet, septembre et novembre 2022, et le 2 novembre 2022 la fourchette a atteint 3-3/4 à 4 %. En juin 2023, le comité l'a maintenue à 5 à 5-1/4 %. Le taux effectif des fonds fédéraux, que les banques se paient entre elles pour des fonds au jour le jour, retrace ce cycle.
Les versements eux-mêmes n'ont pas diminué. Les hausses nettes de dividendes indiqués des actions ordinaires américaines, soit les hausses moins les baisses, ont atteint 68,2 milliards de dollars en 2022 et 36,5 milliards de dollars en 2023. Les distributions augmentant en même temps que les taux directeurs, l'ajustement éventuel des actions à dividende est passé par les cours et les rendements plutôt que par les dividendes. Les hausses de dividendes passées ne constituent pas un indicateur fiable des versements futurs.
Rendement du dividende et rendement obligataire : ce que mesure l'écart
La comparaison entre rendement du dividende et rendement obligataire est la version, à l'échelle d'un indice, de cette même comparaison. Le rendement du dividende du S&P 500 est couramment mis en regard du rendement du Trésor américain à 10 ans, un taux à échéance constante interpolé à partir de la courbe quotidienne des taux du Trésor, afin qu'un rendement à 10 ans existe même lorsqu'aucun titre n'a exactement 10 ans avant son échéance.
Le rendement du Trésor à 10 ans s'est établi en moyenne à 4,99 % en septembre 2026 et à 4,98 % le 10 novembre 2026. Le rendement du dividende des grandes capitalisations américaines était de 1,16 % au quatrième trimestre 2025, ou de 1,39 % pour les seuls titres versant un dividende ; parmi ces derniers, les moyennes capitalisations affichaient 2,24 % et les petites 2,88 %. Les données obligataires et de dividendes sont séparées de près d'un an : elles donnent donc l'ordre de grandeur de l'écart plutôt que sa valeur à une date précise.
L'écart entre le rendement du dividende d'un indice et le rendement d'une obligation d'État est souvent lu comme une mesure approximative de la prime de risque actions, mais cette mesure reste incomplète. Le coupon de l'obligation est fixe, alors que les dividendes peuvent augmenter ou diminuer et que le cours de l'indice peut baisser comme monter.
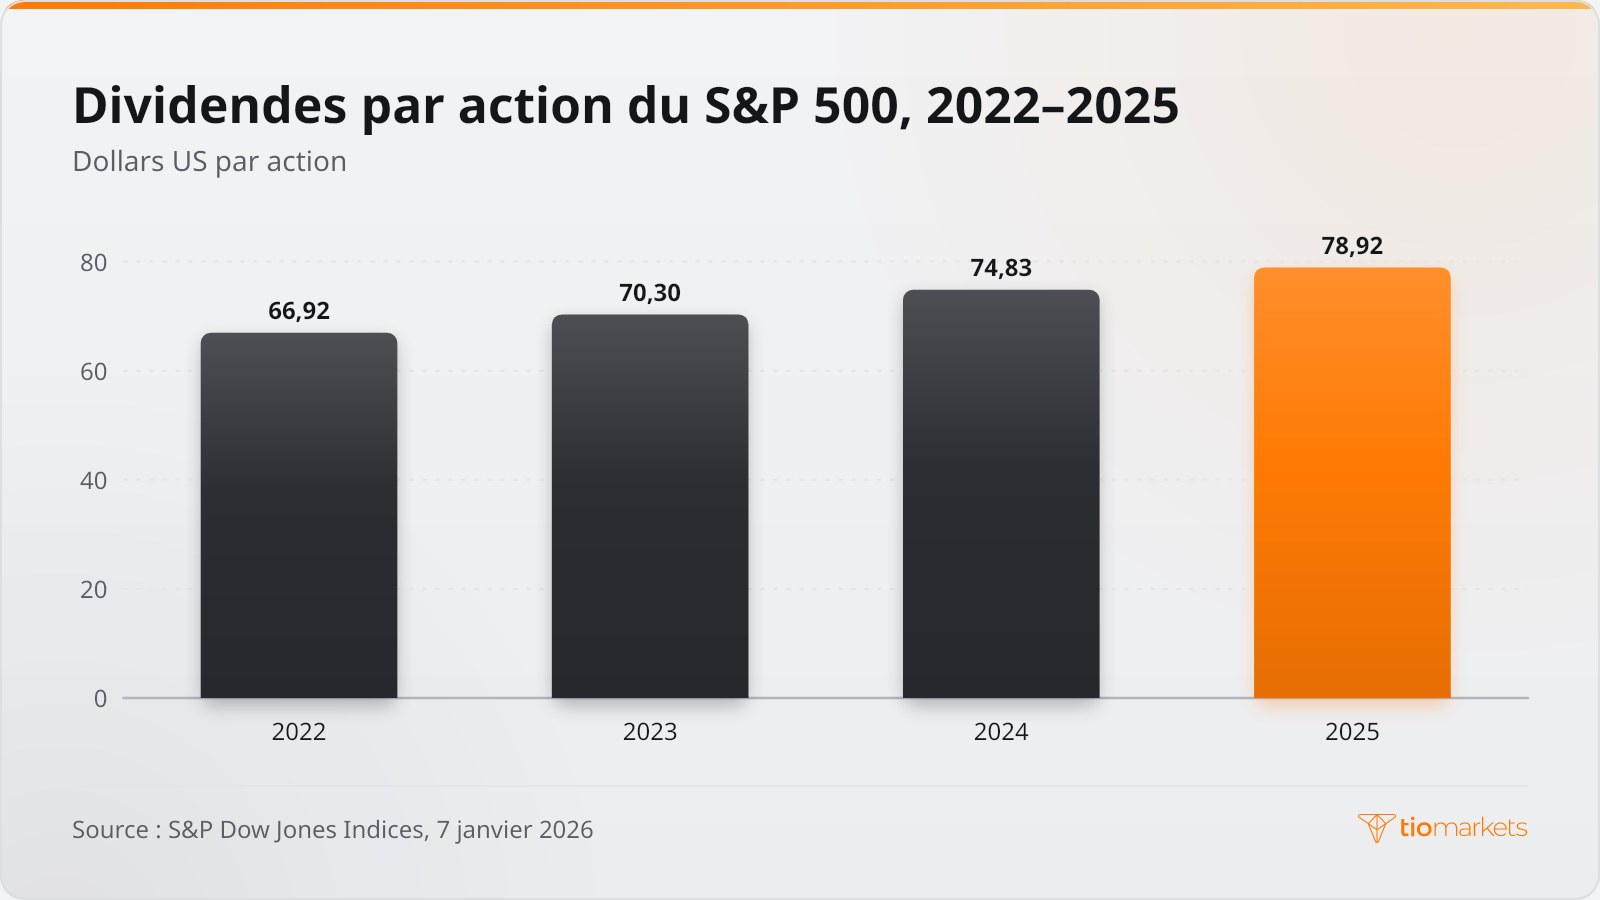
La croissance des dividendes est l'omission la plus importante. Les dividendes du S&P 500 se sont élevés à 66,92 $ par action en 2022, 70,30 $ en 2023 et 74,83 $ en 2024, puis à un record de 78,92 $ en 2025, soit une hausse de 5,5 % et la 16e progression annuelle consécutive. Un coupon fixe ne peut pas croître de cette façon, même si la croissance passée des dividendes ne constitue pas un indicateur fiable des dividendes ou des rendements futurs.
Il n'existe pas de « bon » rendement du dividende unique par rapport aux taux d'intérêt. Un rendement n'a de sens que rapporté au taux de distribution de l'action, à son historique de versements et aux taux de l'épargne et des obligations à la même date, et il décrit un ratio présent, non un versement futur.
Erreurs fréquentes en comparant dividendes et intérêts
Les erreurs habituelles ont une même origine : lire un rendement du dividende comme s'il comportait les conditions d'un taux d'intérêt.
- Considérer le dividende comme garanti. Une entreprise peut réduire ou interrompre son versement lors de la déclaration suivante. En 2020, les dividendes indiqués nets aux États-Unis ont varié de -40,8 milliards de dollars et 43 titres du S&P 500 ont suspendu leurs versements ; en 2025, 176 titres ont réduit leur dividende, contre 132 en 2024.
- Courir après un rendement créé par une baisse du cours. Un rendement qui a augmenté parce que le cours a chuté reflète une perte en capital déjà subie et, lorsque le taux de distribution est élevé, il peut précéder une baisse du dividende.
- Comparer des chiffres établis sur des bases différentes. Les rendements historiques, indicatifs et obligataires ne se mesurent pas de la même façon, et le rendement d'un indice incluant des sociétés qui ne versent pas de dividende est inférieur à celui des seules sociétés distributrices.
- Négliger la fiscalité et le calendrier. Dividendes et intérêts sont souvent imposés différemment, si bien que des taux affichés identiques peuvent produire des revenus nets différents. Le calendrier compte aussi : un acheteur doit détenir l'action avant sa date de détachement du dividende, le premier jour où un nouvel acquéreur n'a plus droit au versement déclaré.
Ces points pèsent davantage sur une longue période de détention que sur une courte, un contraste examiné dans la différence entre investir et trader. Un trader qui conserve une action quelques jours est surtout exposé à son cours.
Conclusion
Comparer dividende et taux d'intérêt, c'est opposer deux droits qui partagent le même format. L'intérêt est dû en vertu d'un contrat et prime sur les actionnaires ; un rendement du dividende est une distribution discrétionnaire du conseil divisée par un cours qui évolue à chaque séance. Placer un pourcentage à côté de l'autre masque cette différence, et cette même comparaison est l'un des canaux par lesquels la hausse des taux directeurs et obligataires peut atteindre le cours des actions à dividende, que les versements eux-mêmes changent ou non.
La comparaison a ses limites. Un rendement est un ratio à un instant donné : il ne dit rien de la déclaration ou non du prochain dividende, ni de la valeur de l'action au moment de son versement. Le détenteur d'actions à dividende peut perdre tout ou partie du capital investi, une forte hausse des taux d'intérêt peut faire chuter rapidement ces cours, et une baisse du dividende peut supprimer le revenu que le rendement semblait offrir.
FAQ
Avis de non-responsabilité: Les CFD sont des instruments complexes et comportent un risque élevé de pertes financières rapides en raison de l'effet de levier. Il convient de vous interroger : avez-vous correctement compris le fonctionnement des C F D et pouvez-vous vous permettre de risquer de perdre votre argent ? Ne placez jamais plus que ce que vous êtes prêt à perdre. Les pertes des clients professionnels peuvent excéder leur dépôt initial. Veuillez consulter notre politique de prévention des risques et demander l'avis d'un professionnel indépendant si vous ne comprenez pas bien. Ces informations ne sont pas destinées à être distribuées ou utilisées par les résidents de certains pays/juridictions, y compris sans toutefois s'y limiter, les États-Unis et l'OFAC. La société se réserve le droit de modifier la liste de pays susmentionnée à sa propre discrétion.
Join us on social media


Authors BIO

Derrière chaque article de blog se trouve l'expérience combinée des personnes travaillant chez TIOmarkets. Nous sommes une équipe de professionnels dévoués de l'industrie et de passionnés des marchés financiers engagés à vous fournir une éducation au trading et des commentaires sur les marchés financiers. Notre objectif est de vous aider à acquérir les connaissances dont vous avez besoin pour trader efficacement sur les marchés.





