


Comment investir dans l'or : les grandes voies expliquées
BY TIOmarkets (Français)
|novembre 12, 2026Investir dans l'or, c'est s'exposer au cours de l'or par l'une de cinq grandes voies : les lingots et pièces physiques, les produits cotés en bourse adossés à de l'or physique, les comptes d'or numérique, les actions de sociétés minières aurifères ou les contrats sur différence (CFD) portant sur le cours. Chaque voie procure quelque chose de différent : le métal lui-même, une créance sur du métal détenu par un tiers, une part des bénéfices d'une entreprise ou un contrat sur le prix. Apprendre à investir dans l'or commence donc par choisir laquelle de ces quatre choses détenir.
Ce guide présente aux débutants, pour chaque voie, ce qu'un investisseur détient, paie et risque, y compris pourquoi l'or libellé en euros ne se comporte pas comme l'or libellé en dollars américains. Les CFD sur l'or sont des produits à effet de levier, et l'effet de levier amplifie les pertes comme les gains : les pertes peuvent s'accumuler rapidement, et les traders peuvent perdre la totalité des fonds déposés.
Investir dans l'or : les principales voies en un coup d'œil
Un « cours de l'or » unique masque les différences entre les voies. La référence à laquelle la plupart d'entre elles se rapportent, le LBMA Gold Price, est un prix en dollars américains pour de l'or non alloué livré à Londres. Entre cette référence et l'investisseur s'interposent une structure juridique, une chaîne de coûts et une devise, que chaque voie agence différemment. Détenir du métal pendant des années et prendre une position à court terme sont en outre deux activités distinctes : c'est la différence entre investir et trader. Ce que l'investisseur détient au final varie selon la voie :
- Lingots et pièces : le métal lui-même, chez soi ou dans un coffre.
- ETF et ETC : un titre coté qui, s'il est adossé à de l'or physique, repose sur du métal stocké pour le compte du produit.
- Or numérique : une créance enregistrée sur du métal détenu par l'intermédiaire d'un prestataire.
- Actions minières : une part du capital d'une société productrice d'or.
- CFD : un contrat sur le cours de XAU/USD ou de XAU/EUR, sans aucun métal.
Seule la voie des CFD recourt à l'effet de levier, grâce auquel un dépôt permet de contrôler une position plus importante. L'effet de levier amplifie les pertes dans la même proportion que les gains, un mouvement défavorable modeste peut rapidement absorber le dépôt, et un trader peut perdre la totalité des fonds versés sur le compte.
Comparer les options d'investissement dans l'or côte à côte
Les voies se comparent plus facilement selon l'objectif de l'investisseur que selon le produit. Détenir du métal hors du système financier entraîne des coûts de stockage et de revente ; détenir de l'or via une bourse entraîne des frais annuels ; s'exposer au cours à court terme implique l'effet de levier. À chaque objectif correspond une voie, avec son propre risque principal :
| Ce que montre le graphique ou le marché | L'approche utilisée par les traders | Risque principal |
| Objectif : détenir directement du métal, hors du système financier | Lingots ou pièces achetés auprès d'un négociant | Stockage, vol et écart de rachat important |
| Objectif : suivre le cours de l'or via un compte-titres | ETF ou ETC adossé à de l'or physique | Les frais courants réduisent le métal par titre ; devise de cotation |
| Objectif : accumuler de l'or par petites sommes | Compte d'or numérique | Défaillance du prestataire, surtout si le métal n'est pas alloué |
| Objectif : s'exposer aux bénéfices des producteurs | Actions de sociétés minières aurifères ou fonds miniers | Revers propres à l'entreprise ; baisses plus fortes que celles de l'or |
| Exposition au cours à court terme en dollars américains | CFD XAU/USD | Pertes amplifiées par le levier, qui s'accumulent vite et peuvent emporter tout le dépôt |
| Exposition au cours à court terme en euros | CFD XAU/EUR | Pertes amplifiées par le levier au-delà du mouvement attendu, plus les variations de l'EUR/USD |
Deux caractéristiques valent pour toutes les lignes. Les ETC cotés, les actions minières et les CFD peuvent se négocier pendant les heures de marché, alors que vendre des lingots ou des pièces suppose d'accepter le prix de rachat d'un négociant. Comme la référence est fixée en dollars américains, un investisseur en livres sterling ou en euros détient aussi, quelle que soit la voie, une position de change. Sur les lignes CFD, l'effet de levier amplifie les pertes comme les gains, les pertes peuvent s'accumuler rapidement et la totalité du dépôt peut être perdue.
Coût d'achat de l'or physique : lingots et pièces
Les prix de l'or physique partent du LBMA Gold Price, la référence de la London Bullion Market Association. Il est fixé deux fois par jour par enchères, à 10 h 30 et 15 h 00, heure de Londres, en dollars américains par once troy d'or fin, l'unité de poids standard des métaux précieux. Les négociants vendent lingots et pièces avec une prime sur le cours spot, qui couvre la fabrication, la distribution et leur propre majoration, et les rachètent en dessous du spot. L'écart entre ces deux prix constitue l'écart de rachat du négociant.
Lingots et pièces diffèrent par ce que rémunère la prime. Un lingot est valorisé selon son poids et son titre. Une pièce y ajoute le design et la frappe, et les pièces Sovereign et Britannia, frappées par la Royal Mint, jouissent d'une reconnaissance nationale qui tend à augmenter la prime. Les lingots dominent la demande privée : selon les données du World Gold Council publiées le 3 novembre 2026, la demande mondiale de lingots et de pièces a atteint 267,8 tonnes au 3e trimestre 2026, en baisse de 19 % sur un an, dont 202,7 tonnes pour les lingots, 35,3 tonnes pour les pièces officielles et 29,8 tonnes pour les médailles ou pièces d'imitation.
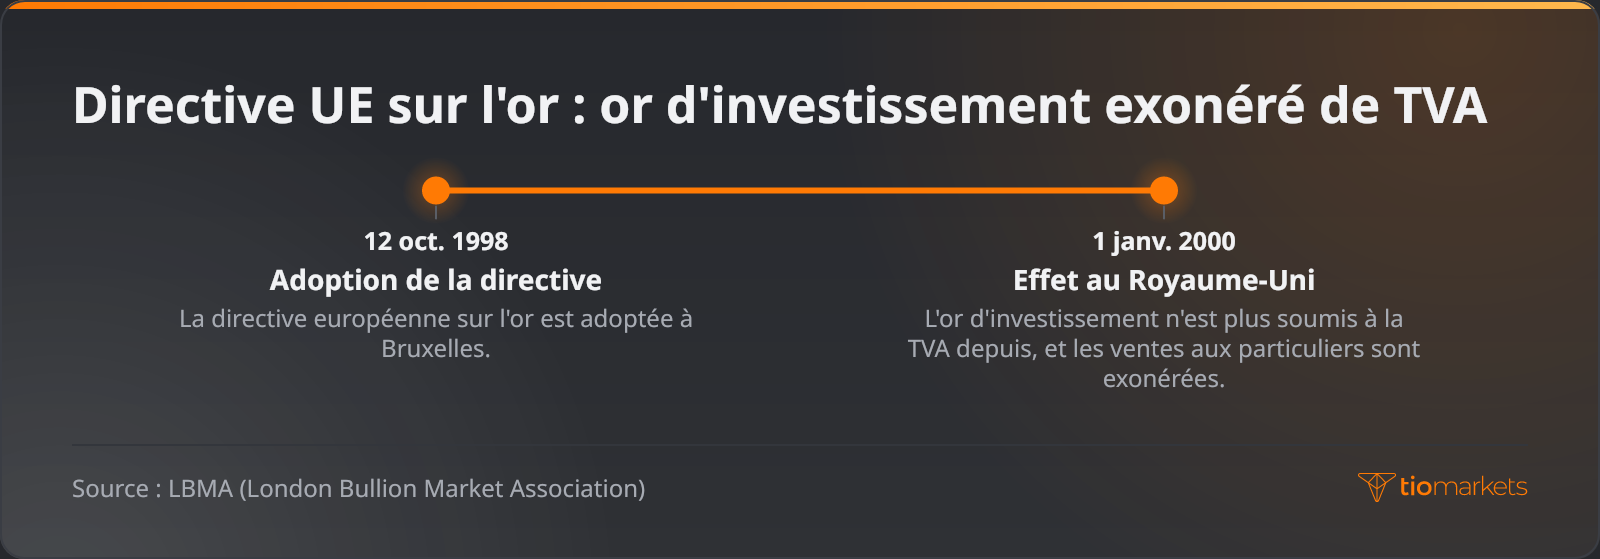
La réglementation de la TVA sur l'or d'investissement pèse aussi sur le coût. Au Royaume-Uni, les ventes d'or d'investissement aux particuliers sont exonérées de TVA depuis l'entrée en vigueur de la directive européenne sur l'or dans le pays, le 1er janvier 2000, et le régime particulier de l'UE applicable à l'or d'investissement est obligatoire pour les États membres. Seul l'or d'une qualité déterminée y est éligible. Le traitement au regard de l'impôt sur les plus-values varie selon l'objet et le détenteur, comme le précisent les instructions fiscales officielles.
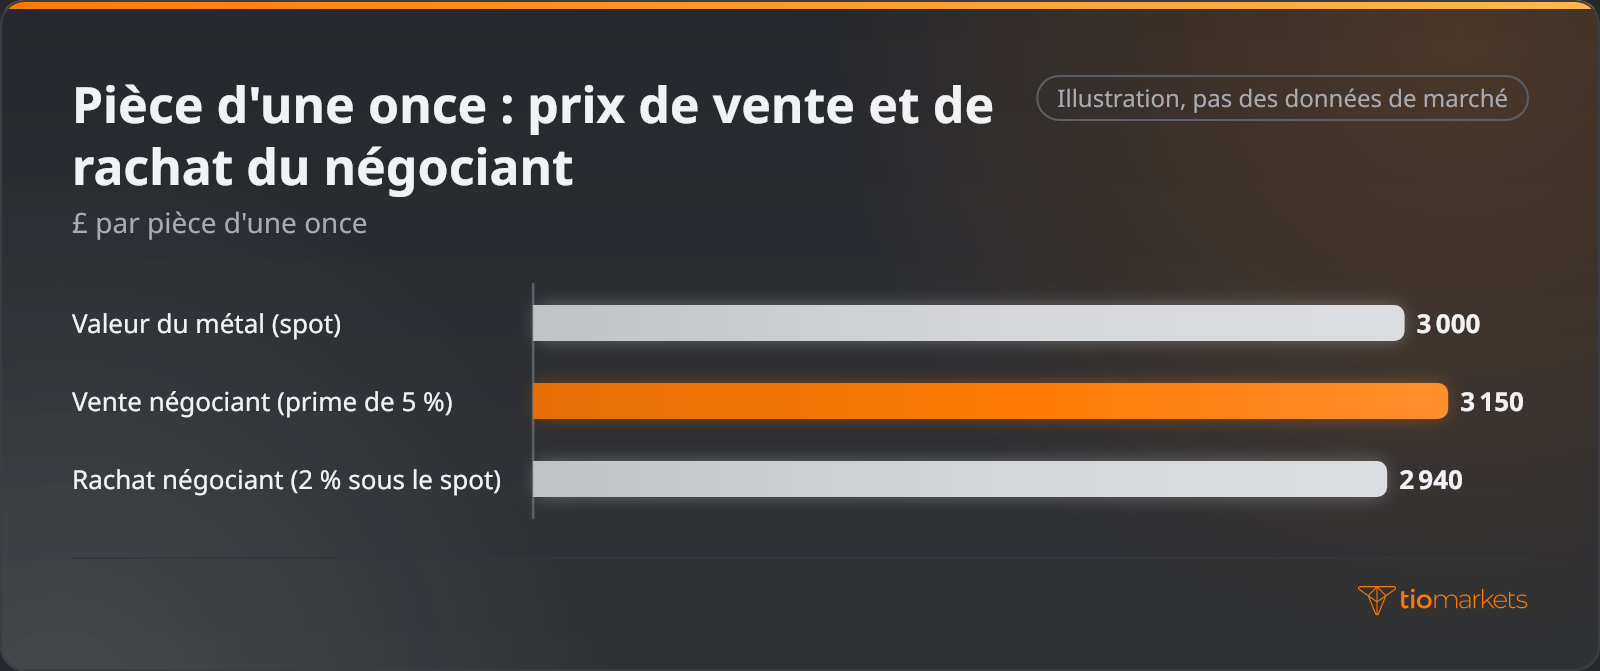
Un aller-retour hypothétique montre comment ces coûts se cumulent. Supposons que le métal d'une pièce d'une once vaille 3 000 £. Un négociant qui vend avec une prime de 5 % facture 3 150 £, et un négociant qui rachète à 2 % sous le spot paie 2 940 £ si le cours n'a pas bougé. L'aller-retour de 210 £ représente 6,7 % de la mise, si bien que le spot devrait progresser d'environ 7,1 %, jusqu'à quelque 3 214 £, pour que le détenteur atteigne le point mort.
Acheter auprès d'un négociant et vérifier le prix se fait en quatre étapes :
- Noter le cours spot par once troy au moment de la cotation.
- Comparer les prix de vente de plusieurs négociants pour le même lingot ou la même pièce, et calculer chaque prime sur le spot.
- Demander à chaque négociant un prix de rachat du jour pour mesurer l'écart de rachat, et vérifier que l'objet remplit les conditions de qualité de l'or d'investissement.
- Organiser le stockage, en coffre ou à domicile, ainsi que l'assurance, et ajouter leur coût annuel au total.
C'est la cotation de rachat qui compte le plus : c'est le prix auquel la pièce peut réellement être vendue, et il se situe en dessous du cours spot affiché sur les écrans.
Investir dans un ETF or au Royaume-Uni : les ETC adossés à de l'or physique
L'or coté en bourse remonte à 2003. Le premier produit coté adossé à l'or, Gold Bullion Securities, a commencé à se négocier sur l'Australian Stock Exchange le 28 mars 2003 avec moins de 5 millions de dollars australiens d'actifs. Il avait été conçu par Gold Bullion Limited, une entité ad hoc créée par Graham Tuckwell avec le World Gold Council. Un produit londonien du même nom a suivi la même année. Il était coté non pas en tant que fonds, mais sous la forme d'une note garantie adossée à 100 % à des lingots d'or alloués.
Cette structure de note perdure dans l'ETC (Exchange Traded Commodity), un titre de créance adossé à la matière première, alors qu'un ETF (fonds négocié en bourse) est un fonds. Un dépositaire est l'établissement qui conserve le métal d'un produit pour son compte. Le fait qu'un produit détienne ou non du métal, le dépositaire qui le conserve et l'allocation ou non des lingots au produit sont fixés par les conditions propres à chaque produit, et seuls son prospectus ou sa fiche descriptive permettent de les confirmer.
Les informations publiées varient d'un produit à l'autre. Un ETC adossé à de l'or physique coté à Londres peut être garanti par de l'or physique alloué détenu par un dépositaire. Un ETF or peut quant à lui avoir pour dépositaire la succursale londonienne d'une banque, qui conserve des lingots conformes aux normes London Good Delivery de la LBMA en matière de poids, de titre et de marquage ; cette norme décrit la qualité des lingots, et non leur allocation.
Les produits synthétiques répliquent le cours au moyen de produits dérivés au lieu de détenir du métal, ce qui expose le porteur à une contrepartie. Les ETF or adossés à de l'or physique ont gagné 211 tonnes au 3e trimestre 2026, portant leurs avoirs au record de 4 256 tonnes : les conditions de détention de ce métal concernent donc un stock considérable de lingots.
Le principal coût récurrent est le montant des frais courants, la charge annuelle exprimée en pourcentage de la position. Un ETC adossé à de l'or physique coté à Londres affiche un ratio de frais totaux de 0,12 % par an, appliqué quotidiennement au droit en métal, qui s'élevait à 0,019411792 once troy d'or fin par titre en décembre 2025. Comme les frais sont prélevés en métal, leur effet se cumule : à un taux hypothétique de 0,25 % par an, une position donnant droit à 20 onces troy ne donnerait plus droit qu'à environ 19,5 onces au bout de dix ans.
Détenir un ETC coté à Londres passe par quatre étapes :
- Vérifier que le compte-titres donne accès aux titres cotés à Londres, et si un type de compte comme un Stocks and Shares ISA accepte le produit.
- Lire le prospectus ou la fiche descriptive pour confirmer que le produit est adossé à de l'or physique, détient du métal alloué et nomme son dépositaire.
- Comparer les frais courants, l'écart entre prix acheteur et prix vendeur et la devise de négociation de chaque produit.
- Noter le droit en métal par titre à l'achat, et le comparer chaque année.
Ce relevé annuel montre ce que les frais ont coûté en métal, un coût que le cours du titre masque dès qu'une hausse de l'or compense un droit en métal qui s'érode lentement.
Qu'est-ce que l'or numérique ? Comptes alloués et non alloués
L'or numérique est un compte en ligne qui enregistre une détention d'or au poids, souvent en fractions d'once, achetée et vendue par l'intermédiaire du prestataire sans livraison. Parce qu'il permet des achats modestes et réguliers, c'est l'une des façons d'investir dans l'or avec peu d'argent. La détention, toutefois, ne vaut que ce que vaut le dispositif qui la sous-tend.
Ce dispositif repose sur la distinction entre or alloué et or non alloué. L'or alloué signifie que des lingots précis, ou des parts définies de ceux-ci, sont enregistrés au nom du client et restent sa propriété. L'or non alloué est une créance générale sur le prestataire portant sur une quantité de métal : le prestataire est propriétaire du stock, et le client est un créancier.
La différence compte en cas de défaillance du prestataire. Les lingots alloués sont identifiables et, selon les conditions de conservation, appartiennent aux clients au nom desquels ils sont inscrits. Les clients non alloués figurent parmi les créanciers du prestataire et peuvent récupérer une partie de la valeur, ou rien du tout. C'est le risque de contrepartie, le risque que l'autre partie ne puisse honorer ses obligations, et des frais affichés bas ne le réduisent en rien.
Pour un épargnant qui cherche comment acheter de l'or numérique en livres sterling au Royaume-Uni, quatre vérifications sur le prestataire s'imposent d'abord :
- Lire les conditions pour savoir si les avoirs sont alloués ou non alloués.
- Identifier le dépositaire désigné, l'emplacement du coffre et tout audit indépendant du métal.
- Comparer les prix d'achat et de vente du prestataire au cours spot pour mesurer le spread.
- Recenser les frais de stockage, de tenue de compte, de retrait et de livraison, y compris d'éventuels frais de conversion de l'avoir en lingots.
Cette dernière vérification détermine si une détention fractionnée pourra un jour devenir du métal en main, car la conversion en lingots peut entraîner ses propres frais et des quantités minimales.
Investir dans les actions minières aurifères : pourquoi une société minière n'est pas de l'or
Les actions de sociétés minières aurifères, et les fonds qui en détiennent, offrent une exposition indirecte. L'investisseur possède une part d'une entreprise dont le chiffre d'affaires dépend du cours de l'or, mais dont les résultats dépendent aussi de la teneur du minerai, des coûts, de la dette, de la direction et de l'ensemble du marché actions. L'action d'une société minière peut donc baisser alors que l'or monte.
Le lien avec l'or passe par les coûts. Les producteurs publient couramment leur coût de maintien tout compris (all-in sustaining cost, AISC), soit le coût de production d'une once incluant les dépenses d'investissement de maintien et les frais généraux. Une grande partie de ce coût étant fixe à court terme, l'excédent par once varie dans une proportion plus forte que le cours de l'or, un effet appelé levier opérationnel.
Prenons une société minière hypothétique dont l'AISC est de 2 000 $ l'once : avec un or à 3 000 $, elle dégage un excédent de 1 000 $ l'once. Une hausse de 10 % de l'or, à 3 300 $, augmente l'excédent de 30 %, à 1 300 $ ; une baisse de 10 %, à 2 700 $, le réduit de 30 %, à 700 $. Le levier opérationnel amplifie les pertes comme les gains. Une action peut chuter rapidement à la suite de l'échec d'une seule mine ou d'un dépassement de coûts, et les actionnaires d'une entreprise qui fait faillite peuvent perdre la totalité des sommes investies.
Lire les données de coûts publiées par une société minière se fait en quatre étapes :
- Trouver l'AISC par once et les prévisions de coûts de la société dans son dernier rapport trimestriel ou annuel.
- Le comparer au cours moyen de l'or obtenu par la société sur la même période pour estimer l'excédent par once.
- Vérifier les volumes de production et la part de la production qui dépend d'une seule mine.
- Examiner la dette nette et toute couverture de la production future, qui peut limiter la part d'un mouvement de prix répercutée aux actionnaires.
Les chiffres de coûts sont publiés par la société et peuvent être révisés : la tendance sur plusieurs rapports en dit donc plus long qu'un trimestre isolé.
En quoi les CFD sur l'or diffèrent de la détention d'or : XAU/USD et XAU/EUR
Un CFD sur l'or est un accord portant sur l'échange de la variation du cours de XAU/USD ou de XAU/EUR, sans métal, dépositaire ni créance sur des lingots. Une position acheteuse (longue) gagne si le cours monte, une position vendeuse (courte) s'il baisse ; chacune perd lorsque le cours évolue dans l'autre sens.
Les CFD se négocient sur marge, c'est-à-dire le dépôt nécessaire pour maintenir une position ouverte, et l'effet de levier permet à ce dépôt de contrôler une position plus importante. Selon les limites fixées en mars 2018 par l'Autorité européenne des marchés financiers (ESMA) pour les CFD destinés aux clients particuliers, l'or est soumis à un effet de levier maximal de 20:1, contre 30:1 pour les paires de devises majeures. À 20:1, un mouvement de 5 % contre une position équivaut à la totalité de la marge qui y est engagée. L'effet de levier amplifie donc les pertes comme les gains, les pertes peuvent s'accumuler rapidement sur un marché agité, et un trader peut perdre la totalité des fonds déposés. Un appel de marge est un niveau d'alerte ; le stop out est un niveau distinct auquel les positions sont clôturées automatiquement.
Chaque transaction supporte aussi le spread, l'écart entre le prix d'achat et le prix de vente, et une position conservée d'un jour sur l'autre donne lieu à un swap, une charge ou un crédit de financement appliqué pour chaque nuit où elle reste ouverte. Le swap étant récurrent, le coût d'une position CFD dépend de sa durée de détention, alors que les frais d'un ETC sont un pourcentage du droit en métal. La façon dont spreads, effet de levier et marge sur XAU/USD se combinent dépend des spécifications du contrat de l'instrument.
L'or est coté en euros par conversion. L'enchère de la LBMA forme le prix en dollars américains et le convertit dans d'autres devises, et la référence en euros est indicative et destinée uniquement au règlement. XAU/EUR obéit à la même arithmétique : il s'agit en pratique de XAU/USD divisé par EUR/USD. Un détenteur dont la devise de référence est l'euro porte donc deux expositions : le cours de l'or en dollars et le taux de change.
Une période hypothétique rend l'effet concret. Si XAU/USD reste à 3 300 $ tandis que l'EUR/USD passe de 1.10 à 1.20, XAU/EUR recule de 3 000 € à 2 750 €, soit une baisse de 8,3 %, alors même que le cours de l'or en dollars n'a pas bougé ; un euro plus faible produit l'effet inverse. Sur un CFD à effet de levier, ce mouvement de change est amplifié exactement comme le serait un mouvement de l'or, et un gap de cours peut faire franchir à une position le niveau de stop out avant qu'elle ne soit clôturée.
Quels sont les inconvénients d'investir dans l'or ?
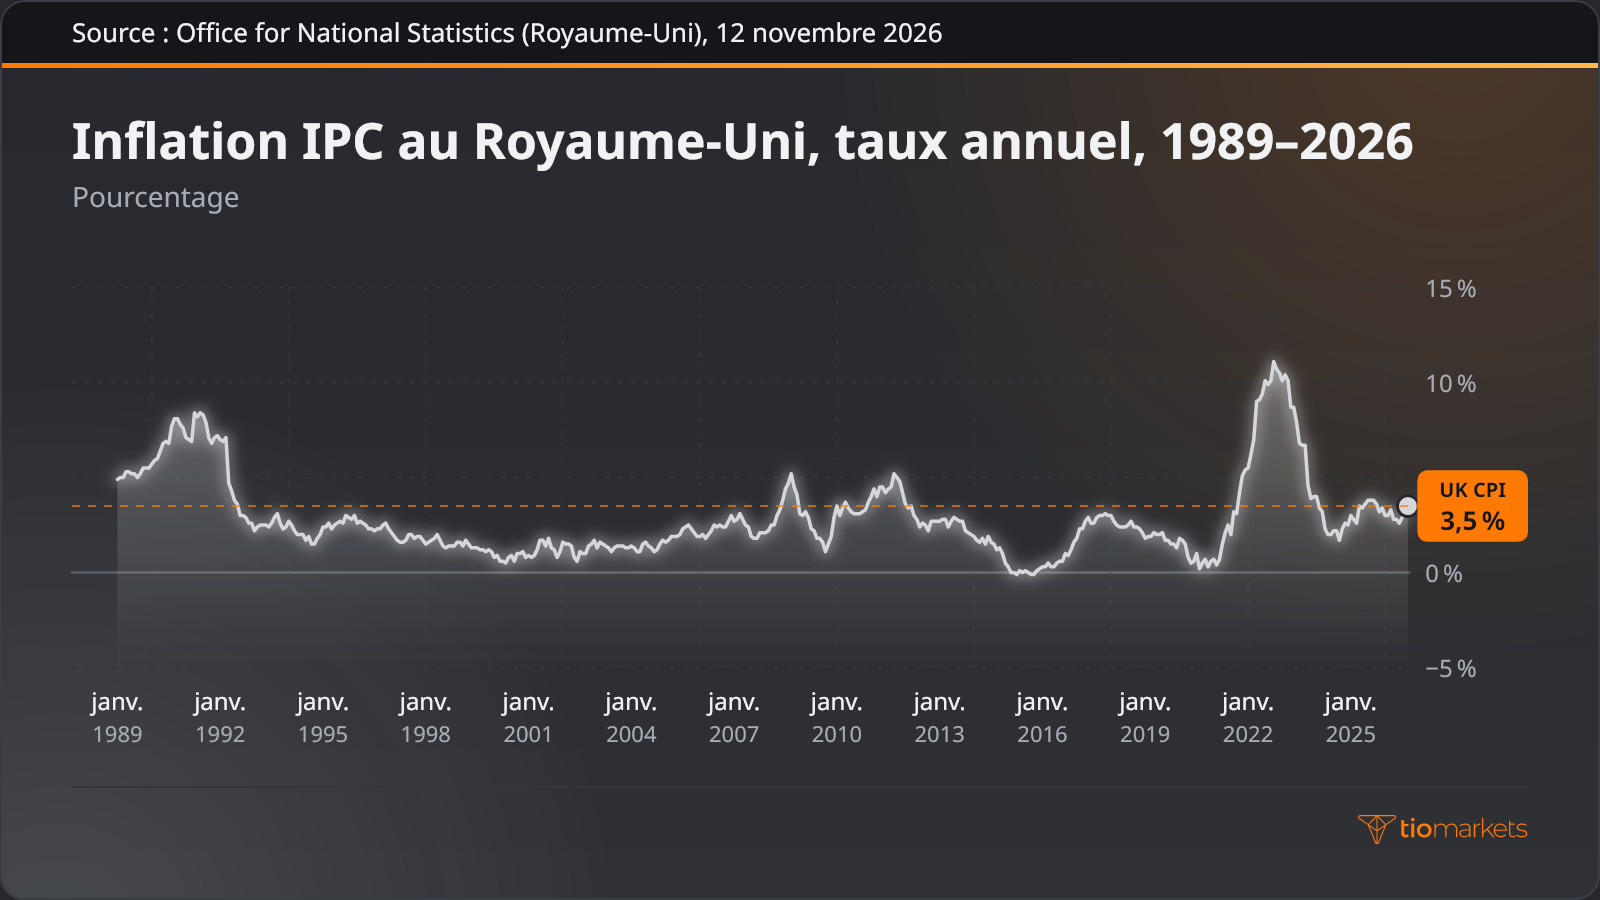
L'or ne verse ni intérêts, ni dividende, ni coupon : chaque voie ne rapporte que la variation du cours, déduction faite des coûts. Ces coûts s'accumulent : primes et stockage pour le métal, frais courants pour les ETC, frais de compte pour l'or numérique, spreads et swaps pour les CFD. En l'absence de revenu, l'inflation sert d'étalon. L'inflation des prix à la consommation au Royaume-Uni (IPC), soit la variation annuelle des prix à la consommation, a fortement varié depuis 1989, et un avoir en livres sterling doit progresser au moins aussi vite, après coûts, pour préserver son pouvoir d'achat.
Les erreurs courantes ont une cause commune, celle de traiter toutes les voies comme un seul et même « cours de l'or » :
- Assimiler une action minière à de l'or, alors que son résultat dépend autant de l'entreprise que du métal.
- Ignorer l'effet de change, si bien qu'un détenteur en euros ou en livres sterling interprète mal un mouvement du cours en dollars.
- Négliger la question de l'or alloué ou non alloué, et le risque de contrepartie qui en découle.
- Compter le prix d'achat, mais pas la prime, l'écart de rachat, le stockage et l'assurance.
- Utiliser l'effet de levier sans comprendre la marge : les pertes sont amplifiées autant que les gains, peuvent s'accumuler en peu de temps et peuvent emporter la totalité du dépôt.
Cinq questions se posent avant de choisir une voie :
- Que détient-on : du métal, une créance sur du métal, une part d'entreprise ou un contrat sur le cours ?
- Qui détient le métal éventuel, et est-il alloué au nom du détenteur ?
- Combien coûtent l'achat, la détention pendant un an et la revente ?
- Dans quelle devise le cours est-il mesuré, et est-ce celle du détenteur ?
- Un effet de levier entre-t-il en jeu, et qu'advient-il du dépôt si le cours évolue contre la position ?
Conclusion
L'or est un seul marché, mais pas un seul investissement. Les lingots et pièces procurent le métal, les ETC et les comptes numériques une créance sur du métal détenu par un tiers, les actions minières une participation dans une entreprise, et les CFD un contrat sur le cours. Ce choix, conjugué à la devise dans laquelle le cours est mesuré, détermine ce qu'un investisseur détient, paie et risque, ce que masque un « cours de l'or » unique affiché en gros titre.
Aucune voie n'élimine le risque de prix. L'or peut baisser dans n'importe quelle devise, les coûts amputent le résultat sur chaque voie, et une société minière peut faire faillite quoi que fasse le métal. Lorsqu'un CFD ajoute l'effet de levier, celui-ci amplifie les pertes aussi facilement que les gains, ces pertes peuvent s'accumuler en peu de temps, et un trader peut perdre chaque livre ou chaque euro déposé.
FAQ
Avis de non-responsabilité: Les CFD sont des instruments complexes et comportent un risque élevé de pertes financières rapides en raison de l'effet de levier. Il convient de vous interroger : avez-vous correctement compris le fonctionnement des C F D et pouvez-vous vous permettre de risquer de perdre votre argent ? Ne placez jamais plus que ce que vous êtes prêt à perdre. Les pertes des clients professionnels peuvent excéder leur dépôt initial. Veuillez consulter notre politique de prévention des risques et demander l'avis d'un professionnel indépendant si vous ne comprenez pas bien. Ces informations ne sont pas destinées à être distribuées ou utilisées par les résidents de certains pays/juridictions, y compris sans toutefois s'y limiter, les États-Unis et l'OFAC. La société se réserve le droit de modifier la liste de pays susmentionnée à sa propre discrétion.
Join us on social media


Authors BIO

Derrière chaque article de blog se trouve l'expérience combinée des personnes travaillant chez TIOmarkets. Nous sommes une équipe de professionnels dévoués de l'industrie et de passionnés des marchés financiers engagés à vous fournir une éducation au trading et des commentaires sur les marchés financiers. Notre objectif est de vous aider à acquérir les connaissances dont vous avez besoin pour trader efficacement sur les marchés.





