


Dividendos vs taxa de juros: principais diferenças
BY TIOmarkets (Português)
|novembro 13, 2026O dividendo é um pagamento discricionário que o conselho de administração de uma empresa faz aos acionistas a partir do lucro, enquanto os juros são um pagamento contratual que o devedor deve aos seus credores ou depositantes. Comparar dividendos vs taxa de juros significa, portanto, colocar um pagamento que pode mudar ou ser interrompido diante de uma obrigação fixada com antecedência, embora ambos sejam expressos como um percentual anual.
O artigo explica a diferença jurídica entre os dois pagamentos, como se calcula o dividend yield e por que ele varia com o preço da ação, e como as mudanças nas taxas básicas e nos juros dos títulos chegam às ações pagadoras de dividendos, com dados datados dos EUA. É dirigido a traders e investidores que comparam o rendimento de uma ação com a taxa de uma poupança, de um título ou com a taxa básica.
Dividendos vs taxa de juros: por que a comparação importa
Os dois números expressam a renda de um ano como proporção do capital aplicado. No papel, uma conta poupança hipotética que paga 4% ao ano e uma ação hipotética cotada a $50 que paga $2.00 por ano em dividendos, ou seja, um dividend yield de 4%, geram a mesma renda por dólar.
A semelhança termina no percentual, porque os dois números se apoiam em direitos diferentes. A taxa da poupança é o compromisso do banco de pagar juros sobre um depósito cujo valor nominal não muda. O dividend yield é um pagamento que o conselho pode aumentar, reduzir ou suspender, dividido por um preço de ação que muda a cada pregão. Uma comparação entre dividend yield e taxa de juros que para no número principal omite, portanto, dois riscos: a queda do preço da ação e a redução do dividendo. Essa mesma comparação é também um dos caminhos pelos quais as mudanças nas taxas chegam aos preços das ações pagadoras de dividendos.
Qual é a diferença entre dividendos e juros?
A diferença entre dividendos e juros é jurídica antes de ser financeira. O emissor de um título deve pagar juros e principal em dia; uma empresa não tem obrigação semelhante de pagar dividendos. Os juros de um título são definidos pela taxa de cupom, os juros anuais fixados na emissão como percentual do valor de face, e um pagamento não realizado constitui inadimplência.
Já o dividendo só existe depois que o conselho de administração o declara. Quando o conselho de uma empresa de hortifrútis listada na NYSE aprovou um dividendo trimestral em dinheiro de $0.30 por ação, o comunicado de resultados informou que não havia como assegurar que dividendos futuros seriam declarados, já que cada um exige aprovação do conselho após uma análise do desempenho financeiro e das necessidades de caixa.
A natureza jurídica do pagamento também determina quem recebe primeiro quando uma empresa quebra. Em uma falência, os credores, entre eles detentores de títulos, fornecedores e funcionários, têm prioridade sobre os detentores de ações ordinárias, que são os últimos da fila. O detentor de títulos tem, portanto, um direito prioritário a um pagamento fixo, e o acionista, um direito residual a um pagamento variável.
Como calcular o dividend yield
O dividend yield é o dividendo anual por ação dividido pelo preço atual da ação, expresso em percentual. Para uma ação hipotética, o cálculo tem cinco etapas:
- Encontre o dividendo anual por ação. Em base histórica, é o total pago nos últimos 12 meses, por exemplo quatro pagamentos trimestrais de $0.50, ou seja, $2.00.
- Pegue o preço atual da ação, neste caso $50.
- Divida o dividendo anual pelo preço: $2.00 ÷ $50 = 0.04.
- Multiplique por 100 para expressar o resultado em percentual, o que dá um dividend yield de 4%.
- Recalcule quando o preço mudar. Se a ação cair 20%, para $40, e o dividendo continuar em $2.00, o rendimento sobe para 5%.
O rendimento mais alto da última etapa vem de um preço menor, não de um pagamento maior, e quem comprou a $50 perdeu 20% do capital. O cálculo também pressupõe que o dividendo continue no nível atual, um compromisso que nenhum conselho assume com antecedência.
Os rendimentos publicados são calculados em duas bases. O rendimento histórico (trailing) usa os dividendos já pagos nos últimos 12 meses, a base com que as medidas de fatores do S&P 500 definem o dividendo. O rendimento indicado, ou projetado (forward), anualiza o último pagamento declarado, de modo que um dividendo trimestral de $0.30 indica $1.20 por ano. O payout, ou índice de distribuição (dividendos divididos pelo lucro), acrescenta o que nenhum dos dois rendimentos mostra: quanto do lucro o pagamento consome.
Renda de dividendos vs renda de juros: lado a lado
Comparadas ponto a ponto, a renda de dividendos e a renda de juros diferem em quase todas as etapas, desde quem decide o pagamento até quem é reembolsado primeiro se o emissor quebrar.
| Aspecto | Dividendo (ações) | Juros (títulos e depósitos) |
| Quem define o pagamento | O conselho da empresa, uma declaração de cada vez | O contrato: a taxa de cupom do título ou a taxa estipulada do depósito |
| Obrigação contratual | Não: a empresa não é obrigada a pagar | Sim: o emissor deve pagar juros e principal em dia |
| O que acontece com o capital | O preço da ação muda a cada pregão e pode cair abaixo do preço de compra | Os preços dos títulos variam antes do vencimento; o valor de face é pago no vencimento, salvo inadimplência do emissor |
| Ordem de prioridade na insolvência | Últimos da fila, depois de todos os credores | Os detentores de títulos têm prioridade sobre os acionistas nos direitos sobre os ativos |
| Como o pagamento muda | Pode ser aumentado, reduzido ou suspenso a cada declaração | Fixo em um título prefixado; definido pelo banco em um depósito com taxa variável |
| O que move o rendimento | O dividendo e o preço da ação | O cupom e, no caso de um título negociado, seu preço de mercado |
Por que as ações de dividendos caem quando os juros sobem?
A relação entre dividendos e taxas de juros passa por dois canais. O primeiro é a disputa por renda. Uma taxa básica mais alta do banco central, a principal alavanca descrita no texto sobre o papel dos bancos centrais, eleva as taxas da poupança e dos títulos recém-emitidos. Uma ação que rende menos do que essas alternativas atrai menos compradores ao preço atual, e o preço pode cair até que o rendimento volte a compensar o risco adicional.
O segundo canal é a avaliação. O modelo de desconto de dividendos, formulado em 1938, avalia uma ação como a soma de seus fluxos de caixa futuros, cada um descontado a valor presente. A taxa de desconto é o custo de capital próprio da empresa: a taxa livre de risco mais o prêmio de risco das ações, o retorno extra que os investidores exigem para manter ações. Quando a taxa livre de risco sobe, o mesmo fluxo de dividendos vale menos hoje. Esse é o lado da avaliação na forma como as taxas de juros afetam as ações de dividendos.
Juntos, os dois canais explicam por que as ações de dividendos podem cair quando os juros sobem, e podem pesar mais sobre ações com pagamentos estáveis e elevados e crescimento modesto, como as do setor de serviços públicos (utilities) e os fundos de investimento imobiliário (REITs). Essas ações costumam ser chamadas de bond proxies (substitutas de títulos), porque os investidores as valorizam principalmente pela renda.
O ciclo de aperto monetário de 2022–2023 nos EUA mostra a dimensão da mudança. O Comitê Federal de Mercado Aberto (FOMC) do Federal Reserve elevou o intervalo-alvo da taxa dos fed funds em todas as reuniões de março de 2022 a maio de 2023. A primeira alta foi de 25 pontos-base, sendo um ponto-base um centésimo de ponto percentual. Seguiram-se altas de 75 pontos-base em junho, julho, setembro e novembro de 2022, e em 2 de novembro de 2022 o intervalo chegou a 3-3/4 a 4 por cento. Em junho de 2023, o comitê o manteve em 5 a 5-1/4 por cento. A taxa efetiva dos fed funds, que os bancos pagam entre si por recursos de um dia para o outro, acompanha o ciclo.
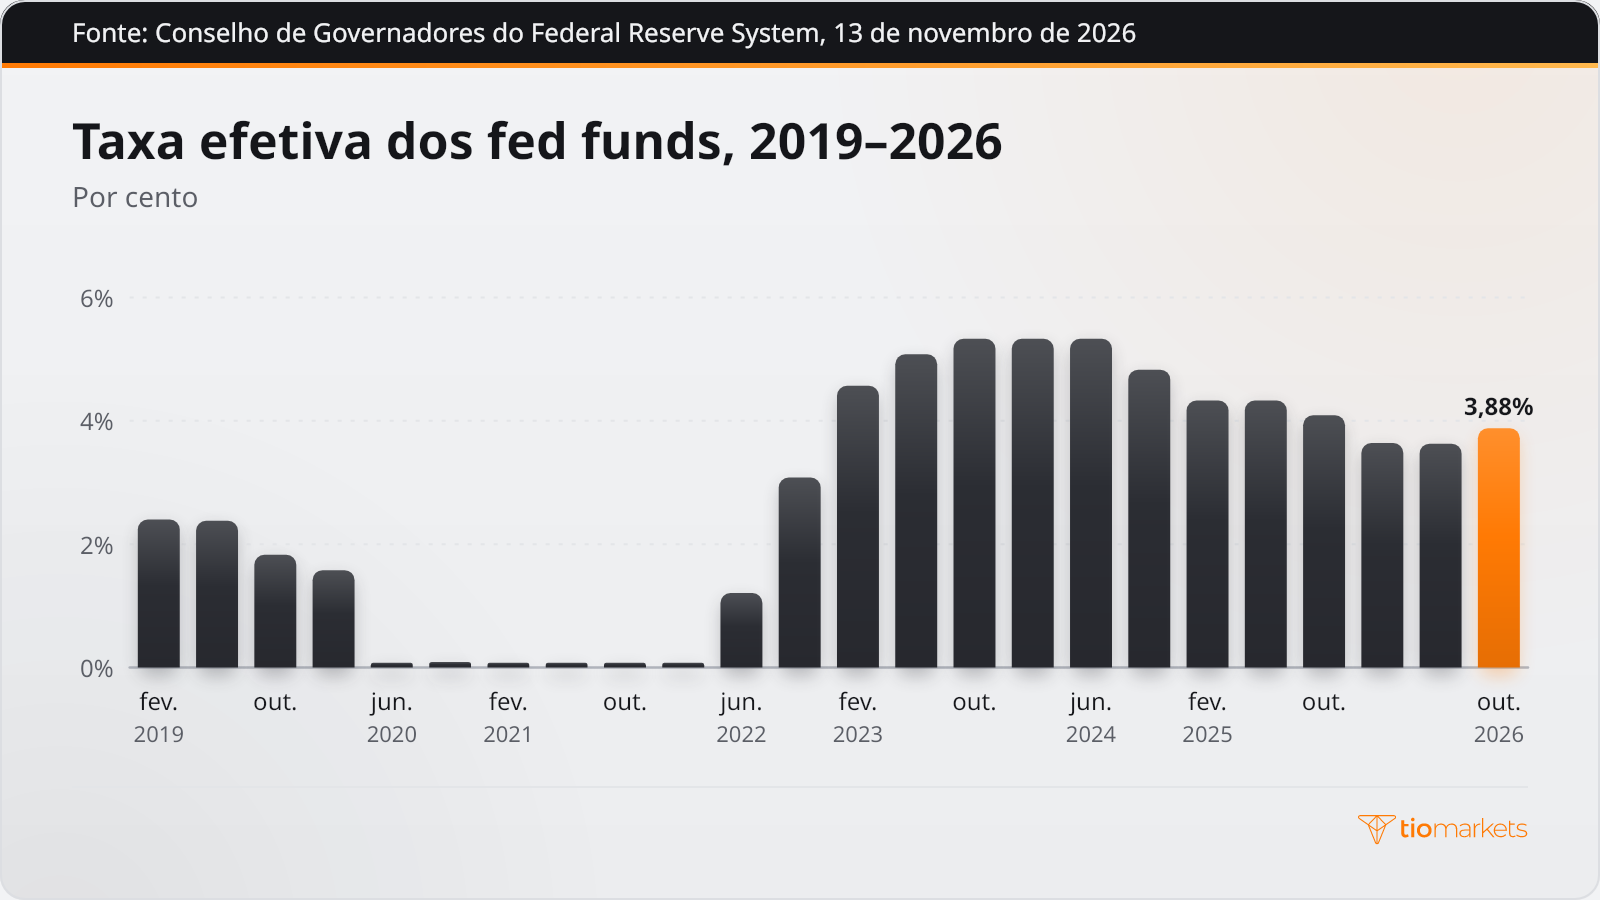
Os pagamentos em si não diminuíram. Os aumentos líquidos de dividendos indicados das ações ordinárias dos EUA, aumentos menos reduções, somaram $68.2 bilhões em 2022 e $36.5 bilhões em 2023. Com os pagamentos subindo junto com as taxas básicas, qualquer ajuste nas ações pagadoras de dividendos se deu pelos preços e rendimentos, e não pelos dividendos. Aumentos passados de dividendos não são um indicador confiável de pagamentos futuros.
Dividend yield vs rendimento dos títulos: o que a diferença mede
Dividend yield vs rendimento dos títulos é a versão, em nível de índice, da mesma comparação. O dividend yield do S&P 500 costuma ser comparado com o rendimento do Treasury de 10 anos, um indicador de vencimento constante interpolado a partir da curva diária de juros do Tesouro americano, de modo que existe um rendimento de 10 anos mesmo quando nenhum título tem exatamente 10 anos até o vencimento.
O rendimento do Treasury de 10 anos teve média de 4.99% em setembro de 2026 e estava em 4.98% em 10 de novembro de 2026. O dividend yield das large caps americanas foi de 1.16% no quarto trimestre de 2025, ou 1.39% considerando apenas as ações que pagam dividendos; entre as pagadoras, as mid caps renderam 2.24% e as small caps, 2.88%. As leituras dos títulos e dos dividendos estão quase um ano distantes, por isso indicam a ordem de grandeza da diferença, e não seu valor em uma única data.
A diferença entre o dividend yield de um índice e o rendimento de um título público costuma ser lida como um indicador aproximado do prêmio de risco das ações, mas esse indicador é incompleto. O cupom do título é fixo, enquanto os dividendos podem crescer ou diminuir e o preço do índice pode cair, assim como subir.
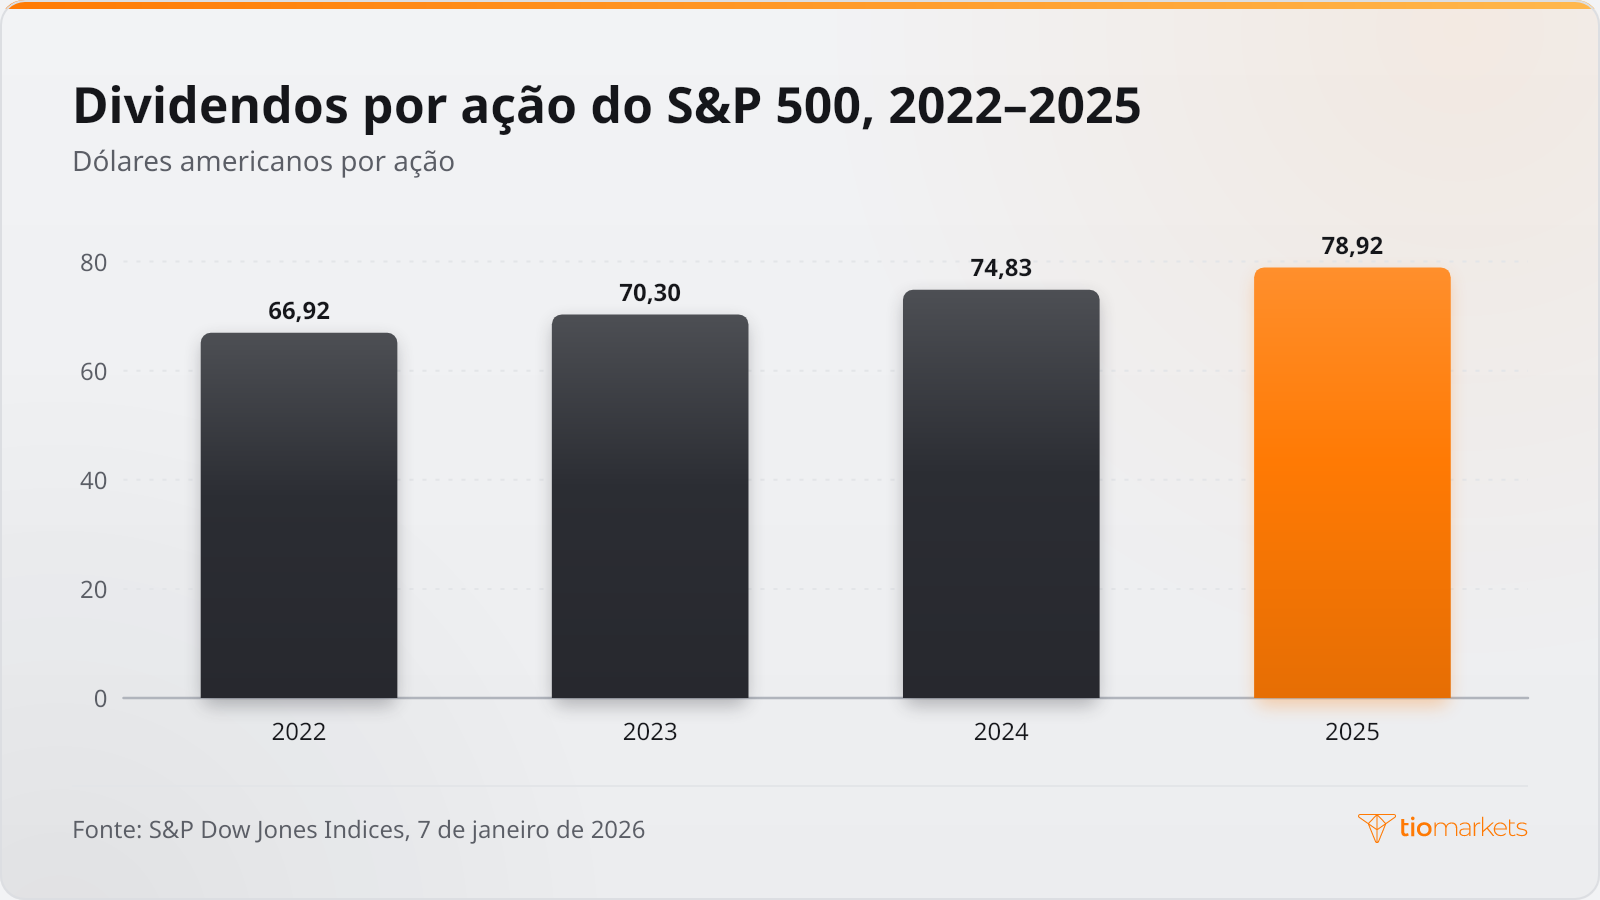
O crescimento dos dividendos é a omissão mais importante. Os dividendos do S&P 500 foram de $66.92 por ação em 2022, $70.30 em 2023 e $74.83 em 2024, chegando a um recorde de $78.92 em 2025, alta de 5.5% e o 16º aumento anual consecutivo. Um cupom fixo não pode crescer dessa forma, embora o crescimento passado dos dividendos não seja um indicador confiável de dividendos ou retornos futuros.
Não existe um único dividend yield bom em comparação com as taxas de juros. Um rendimento só tem significado quando lido em conjunto com o payout da ação, seu histórico de pagamentos e as taxas da poupança e dos títulos na mesma data, e descreve uma proporção atual, não um pagamento futuro.
Erros comuns ao comparar dividendos e juros
Os erros mais frequentes têm uma origem em comum: ler um dividend yield como se ele tivesse as condições de uma taxa de juros.
- Tratar o dividendo como garantido. Uma empresa pode reduzir ou interromper o pagamento na próxima declaração. Em 2020, os dividendos indicados líquidos dos EUA variaram -$40.8 bilhões e 43 ações do S&P 500 suspenderam seus pagamentos; em 2025, 176 ações reduziram seus dividendos, contra 132 em 2024.
- Correr atrás de um rendimento criado pela queda do preço. Um rendimento que subiu porque o preço da ação caiu reflete uma perda de capital já sofrida e, quando o payout é alto, pode anteceder um corte de dividendos.
- Comparar números em bases diferentes. Os rendimentos histórico, indicado e dos títulos são medidos de formas diferentes, e o rendimento de um índice que inclui empresas que não pagam dividendos é menor que o das pagadoras isoladamente.
- Ignorar tributação e datas. Dividendos e juros costumam ser tributados de forma diferente, então taxas nominais iguais podem gerar rendas líquidas diferentes. O momento também importa: o comprador precisa ter a ação antes da data ex-dividendos, o primeiro dia em que um novo comprador já não tem direito ao pagamento declarado.
Esses pontos pesam mais em um período de manutenção longo do que em um curto, contraste analisado no texto sobre a diferença entre investir e fazer trading. Um trader que mantém uma ação por poucos dias fica exposto principalmente ao preço dela.
Conclusão
Dividendos vs taxa de juros é uma comparação entre dois direitos que compartilham o mesmo formato. Os juros são devidos por contrato e têm prioridade sobre os acionistas; o dividend yield é o pagamento discricionário de um conselho dividido por um preço que muda a cada pregão. Colocar um percentual ao lado do outro esconde essa diferença, e a mesma comparação é um dos caminhos pelos quais a alta das taxas básicas e dos juros dos títulos pode chegar aos preços das ações pagadoras de dividendos, mudem ou não os próprios pagamentos.
A comparação tem limites. Um rendimento é uma proporção em um único momento: não diz nada sobre se o próximo dividendo será declarado nem sobre quanto a ação valerá quando ele for pago. Quem detém ações pagadoras de dividendos pode perder parte ou a totalidade do capital investido, uma alta acentuada dos juros pode derrubar rapidamente esses preços, e um corte de dividendos pode eliminar a renda que o rendimento parecia oferecer.
Perguntas frequentes
Aviso de risco: os CFD são instrumentos complexos e têm um risco elevado de perda rápida de dinheiro devido a alavancagem. Deverá ponderar se compreende como os CFD funcionam e se consegue suportar o risco elevado de perda do seu dinheiro. Nunca deposite mais do que está preparado para perder. As perdas dos clientes profissionais podem exceder o depósito. Consulte a nossa política de alerta de risco e procure aconselhamento profissional independente caso não compreenda totalmente. Esta informação não é orientada/destinada a distribuição a residentes em determinados países/jurisdições incluindo, mas não limitado a, EUA e OFAC. A Empresa detém o direito de alterar as listas de países supramencionados por deliberação própria.
Join us on social media


Authors BIO

Por trás de cada postagem no blog está a experiência combinada das pessoas que trabalham na TIOmarkets. Somos uma equipe de profissionais dedicados da indústria e entusiastas dos mercados financeiros comprometidos em fornecer a você educação sobre trading e comentários sobre os mercados financeiros. Nosso objetivo é capacitar você com o conhecimento necessário para negociar nos mercados com eficácia.





