


O que é a taxa terminal? Como terminam os ciclos de alta
BY TIOmarkets (Português)
|novembro 16, 2026A taxa terminal é o nível em que se espera que a taxa básica de um banco central atinja o pico num ciclo de alta de juros, antes que o banco faça uma pausa e, mais tarde, comece a cortar. Essa definição de taxa terminal traz uma ressalva: um número cotado não é uma previsão do pico. A precificação do mercado combina trajetórias possíveis e acrescenta um prêmio de risco, enquanto uma projeção oficial é uma mediana condicionada às próprias previsões econômicas dos formuladores de política.
Este artigo explica como os futuros, os swaps, o dot plot do Federal Reserve e as projeções do Banco da Inglaterra estimam, cada um à sua maneira, o pico, e por que mudanças nessas estimativas movem o EUR/USD e o GBP/USD, para traders de forex que acompanham as decisões dos bancos centrais.
O que é a taxa terminal?
Num ciclo de aperto monetário, o banco central eleva a taxa básica em etapas, muitas vezes de 25 pontos-base (0.25 ponto percentual). No jargão do mercado, o significado de taxa terminal é o topo dessa sequência: o pico dos juros, em que as altas param e começa um platô. A altura e a duração do platô definem, juntas, a taxa média esperada para os próximos dois anos, que é o que os títulos de curto prazo precificam.
Num ciclo hipotético, quatro altas de 25 pontos-base levam a taxa básica de 3.00% para 4.00%. Se novos dados levarem o mercado a precificar uma quinta alta, a taxa de juros terminal esperada passa a 4.25% e todas as taxas esperadas posteriores sobem junto. Por isso, um pico reprecificado pode mover os rendimentos de dois anos mais do que uma decisão que o mercado já tinha precificado.
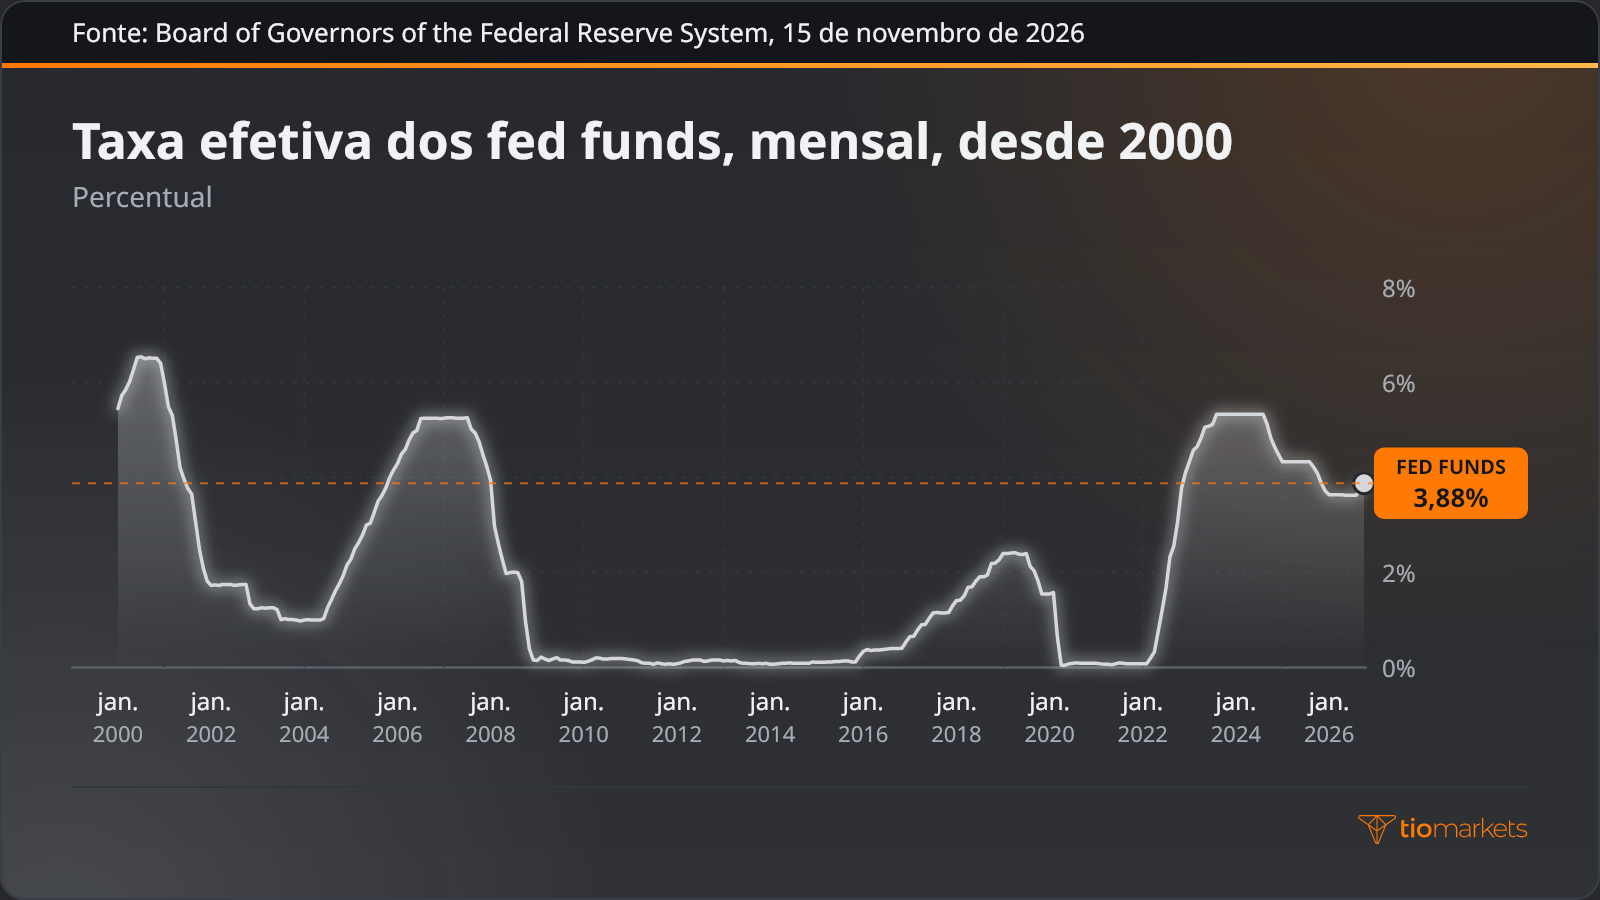
A taxa efetiva dos fed funds, a taxa overnight a que os bancos dos EUA emprestam reservas entre si, mostra o formato dos ciclos concluídos: uma subida em degraus, um trecho estável no topo e depois uma queda. Cada um desses platôs foi apenas uma estimativa até ser alcançado.
Taxa terminal vs. taxa neutra
A taxa neutra (r-star), também escrita r*, é a taxa de juros real teórica que vigoraria depois de alcançados o máximo emprego e a inflação de 2%. Ela não pode ser observada. Os participantes do mercado costumam ler a mediana de longo prazo das projeções de juros do Comitê Federal de Mercado Aberto (FOMC) como uma contrapartida nominal: 3.2% em setembro de 2026, contra 3.1% em junho.
A taxa terminal pertence a um único ciclo e, num ciclo restritivo, fica propositalmente acima da neutra para que a política monetária contenha a demanda. Nas projeções de setembro de 2026, a mediana para o fim de 2026 era de 4.1%, 0.9 ponto percentual acima da mediana de longo prazo. As duas se confundem porque ambas são descritas como o nível em que os juros se acomodam, mas uma é um pico temporário e a outra é o nível ao qual a política volta quando a restrição termina.
Como o mercado precifica o pico de um ciclo de alta de juros
Quatro fontes estimam o pico da taxa básica. Os futuros de juros e os swaps de índice overnight (OIS), que trocam uma taxa fixa pela taxa overnight realizada, fornecem uma taxa terminal implícita no mercado; nos EUA, os futuros de fed funds de 30 dias e os futuros de SOFR mostram a taxa terminal dos fed funds que os traders precificam. As projeções dos bancos centrais fornecem uma trajetória mediana. A regra de Taylor, uma fórmula que liga a taxa básica ao desvio da inflação e ao hiato do produto, exige uma taxa neutra presumida. As pesquisas com economistas fornecem um consenso periódico. Cada fonte se baseia em evidências diferentes, por isso a precificação da taxa terminal e as projeções oficiais muitas vezes divergem:
| O que o gráfico ou o mercado mostra | A abordagem que os traders usam | Principal risco |
| A curva de futuros ou OIS sobe e depois se estabiliza num pico | Pico implícito no mercado, lido no ponto mais alto da curva | O prêmio de prazo e a ponderação por probabilidades distorcem o nível |
| A mediana do dot plot fica acima da precificação do mercado | Projeção oficial lida como a trajetória mediana condicional do comitê | As projeções dependem de previsões e não são compromissos |
| Inflação acima da meta enquanto o crescimento se sustenta | Estimativa pela regra de Taylor a partir do desvio da inflação e do hiato do produto | Depende de uma taxa neutra não observável e de pesos escolhidos |
| A pesquisa com economistas se concentra num único nível | Estimativa de consenso comparada à precificação do mercado | É coletada periodicamente e pode ficar defasada após novos dados |
Como se calcula a taxa terminal a partir dos futuros?
Os futuros de fed funds são negociados na Chicago Mercantile Exchange desde 1988 pela convenção do International Monetary Market (IMM): o preço é 100 menos a média aritmética da taxa efetiva diária dos fed funds ao longo do mês do contrato. O preço cai quando a taxa esperada sobe, como acontece com o preço de um título; 95.6725 corresponde a uma taxa média de 4.3275%.
Saber calcular os níveis da taxa terminal implícita exige uma correção. Uma decisão no meio do mês afeta apenas parte da média mensal, por isso a variação é ajustada pelo inverso da fração de dias restantes após o anúncio. Num mês hipotético de 30 dias com decisão no dia 15, uma alta de 12.5 pontos-base na taxa implícita desse mês significa que está precificada uma alta de 25 pontos-base.
Ler um pico implícito numa curva de contratos leva cinco passos:
- Selecione contratos mensais consecutivos que cubram as reuniões programadas do banco central.
- Converta cada preço numa taxa implícita, subtraindo-o de 100.
- Aplique a correção da média aos meses com reunião e trate o primeiro mês completo após cada reunião como uma leitura limpa pós-reunião.
- Identifique a taxa implícita mais alta da curva: esse nível é o pico implícito no mercado.
- Subtraia a taxa efetiva atual para expressar em pontos-base o aperto precificado.
O resultado é um preço, não uma previsão, já que faz a média de cenários e inclui o prêmio de prazo. Uma curva hipotética, com a taxa efetiva em 4.10%, mostra a conta:
| Mês do contrato (hipotético) | Preço | Taxa implícita (%) | Acima dos 4.10% atuais (pb) |
| Mês 1 | 95.90 | 4.10 | 0 |
| Mês 2 | 95.78 | 4.22 | 12 |
| Mês 3 | 95.67 | 4.33 | 23 |
| Mês 4 | 95.65 | 4.35 | 25 |
| Mês 5 | 95.70 | 4.30 | 20 |
A curva atinge o pico de 4.35% no mês 4, 25 pontos-base acima da taxa atual, o equivalente a uma alta completa. A taxa mais baixa no mês 5 mostra que se atribui alguma probabilidade a um corte depois do platô.
Taxa terminal no dot plot do Fed e projeções do BoE
O Federal Reserve publica projeções individuais no seu Relatório de Política Monetária semestral ao Congresso desde 1979, como exige a Lei Humphrey-Hawkins de outubro de 1978, e criou o Resumo de Projeções Econômicas (SEP) em 2007. A partir de janeiro de 2012, os participantes passaram também a enviar a trajetória da taxa dos fed funds que consideravam apropriada. O dot plot resultante, pensado para aumentar a transparência, é publicado a cada março, junho, setembro e dezembro.
Ler o dot plot em busca de um pico implícito leva quatro passos:
- Localize os pontos de cada fim de ano; cada um é o ponto médio do intervalo-alvo que um participante considera apropriado.
- Encontre a mediana: com 18 participantes, é a média do nono e do décimo pontos em ordem crescente.
- Tome a mediana de fim de ano mais alta como o pico implícito do comitê e verifique a dispersão pela tendência central e pelo intervalo.
- Compare a mediana com a precificação do mercado para o mesmo fim de ano.
Essas projeções de juros não são previsões dos resultados trimestrais mais prováveis. Em setembro de 2026, 12 dos 18 participantes colocaram o ponto de 2026 em 4.125%, 4 em 4.375% e 2 em 3.875%, uma mediana de 4.125%, publicada como 4.1. A mediana de 2027 também foi 4.1, embora o intervalo de 3.1–4.4 fosse mais amplo que o de 3.9–4.4 para 2026. Em junho, as medianas tinham sido 3.8 para 2026 e 3.6 para 2027, de modo que, na reunião do Fed de setembro de 2026, o pico implícito tinha subido 0.3 ponto percentual e o platô se estendera até o fim de 2027.
O Relatório de Política Monetária de novembro de 2023 do Banco da Inglaterra funcionou de outra forma: condicionou as projeções do Comitê de Política Monetária a uma trajetória da Bank Rate implícita no mercado, que ficava em torno de 5¼% até o 3º trimestre de 2024 e depois caía gradualmente até 4¼% no fim de 2026. Nesse relatório, a precificação de mercado da taxa terminal do BoE foi um insumo da previsão, e a visão do Comitê apareceu na forma como as suas projeções e o seu forward guidance reagiram. Os futuros ponderam cada trajetória pela sua probabilidade e somam um prêmio de risco, enquanto a mediana de um dot plot agrega julgamentos condicionais; por isso, as duas não precisam coincidir.
Como a taxa terminal afeta moedas e rendimentos de títulos
A ligação entre a taxa terminal e os rendimentos dos títulos passa pela parte curta da curva. O rendimento do Treasury de 2 anos reflete a taxa básica média esperada em dois anos mais um prêmio de prazo, a compensação extra por carregar risco de juros por mais tempo, de modo que um pico mais alto ou mais longo o eleva. Precificar um pico alto seguido de cortes pode levar o rendimento de 2 anos acima do de 10 anos, o que se chama inversão da curva de juros.
Os mercados de câmbio comparam esses rendimentos entre países. O diferencial de juros, a diferença entre os rendimentos de curto prazo de duas economias, molda os fluxos entre as suas moedas; por isso, o EUR/USD e o GBP/USD contrapõem as expectativas para o Fed às expectativas para o BCE e o BoE. Na decisão do BoE de novembro de 2026, o Comitê de Política Monetária votou por 8–1 elevar a Bank Rate em 0.25 ponto percentual, para 4%. A taxa da facilidade permanente de depósito do BCE, por meio da qual o Conselho do BCE decidiu em março de 2024 continuar a conduzir a política monetária, está em 2.50% desde 16 de setembro de 2026, após a decisão do BCE de setembro de 2026.
Por esse canal, é a variação do diferencial, e não o nível de qualquer um dos picos, que move o EUR/USD ou o GBP/USD. Se os dois picos implícitos subirem 25 pontos-base, a diferença não muda. Num caso hipotético em que apenas o do Fed sobe 25 pontos-base, elevando os rendimentos de 2 anos dos EUA no mesmo montante enquanto os do Reino Unido ficam estáveis, a diferença aumenta 25 pontos-base a favor do dólar: com tudo o mais constante, isso exerce pressão de baixa sobre o GBP/USD, que dados de crescimento, sentimento de risco ou posicionamento podem superar. A forma como o CPI afeta as moedas depende em parte do que uma surpresa faz com o pico esperado.
Erros comuns ao ler o pico da taxa básica
Quatro erros se repetem quando os traders leem um pico esperado, e todos vêm de tratar uma estimativa como um número definitivo:
- Ler a precificação do mercado como previsão. Com probabilidades hipotéticas iguais para picos de 4.00% e 4.50%, os futuros precificam cerca de 4.25%, um nível que nenhum dos cenários espera.
- Ignorar o prêmio de prazo. Os contratos mais longos embutem uma compensação pela incerteza, por isso a ponta longa de uma curva pode ficar acima da trajetória esperada.
- Tratar o dot plot como promessa. Cada ponto se move quando as projeções do seu autor mudam, como aconteceu com as medianas entre junho e setembro de 2026.
- Ignorar quanto tempo a taxa fica no pico. Dois ciclos com o mesmo pico implicam taxas médias diferentes, e rendimentos diferentes, se um dos platôs durar mais.
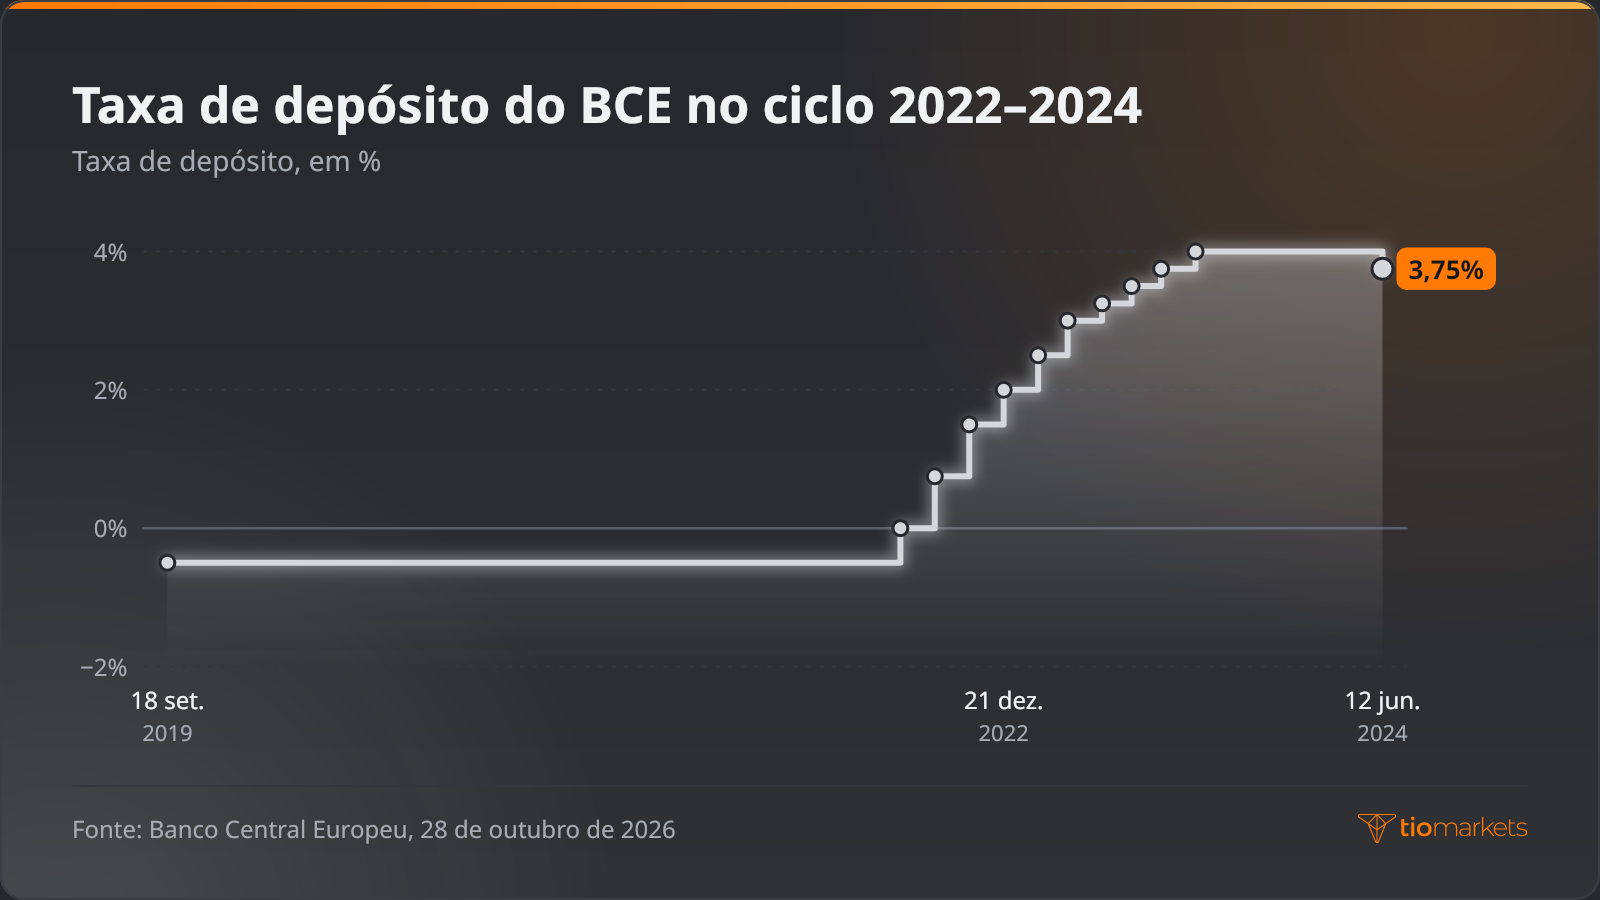
O último ciclo completo do BCE mostra por que a duração importa. A taxa da facilidade permanente de depósito subiu de −0.50% para 0.00% em 27 de julho de 2022, chegou a 4.00% em 20 de setembro de 2023 após dez aumentos e ficou nesse nível até um corte para 3.75% em 12 de junho de 2024. Esse platô de quase nove meses foi uma variável separada do nível do pico.
Eventos de reprecificação, como uma decisão de política monetária, a divulgação do SEP ou uma surpresa na inflação, podem mover os pares de moedas de forma brusca, e as ordens podem então ser executadas a preços piores do que os solicitados, o que se conhece como slippage. Os traders que especulam com EUR/USD ou GBP/USD por meio de contratos por diferença (CFDs), que acompanham os movimentos de preço sem a posse do ativo, usam alavancagem: um depósito de margem abre uma posição muito maior. A alavancagem amplia as perdas exatamente como amplia os ganhos, uma reprecificação repentina do pico esperado pode gerar perdas rapidamente, e um trader pode perder todo o dinheiro depositado.
Conclusão
Para quem opera câmbio, é mais útil ler um pico esperado como uma estimativa em movimento, com vieses conhecidos, do que como um destino. Futuros e swaps combinam cenários e acrescentam um prêmio; o dot plot e as projeções do BoE são declarações condicionais revistas a cada divulgação. A informação está nas revisões, sobretudo no pico esperado de um banco central em relação ao de outro, porque são elas que deslocam a diferença entre os rendimentos de 2 anos por trás do EUR/USD e do GBP/USD.
A abordagem tem limites: um pico implícito não diz nada certo sobre quando os cortes começam, o diferencial de juros é uma entre várias influências sobre a taxa de câmbio, e as estimativas podem mudar bruscamente após uma única divulgação de dados. Para os traders que atuam com base nesses movimentos usando produtos alavancados, a alavancagem aumenta as perdas tal como aumenta os ganhos, as perdas podem crescer rapidamente quando a precificação muda, e todo o depósito pode ser perdido.
Negocie EUR/USD e GBP/USD com a TIOmarkets
Assuma posições nos mercados globais através de CFDs. Aproveite spreads baixos, execução rápida e opções de depósito rápidas e flexíveis.
Negociar envolve risco
Perguntas frequentes
Aviso de risco: os CFD são instrumentos complexos e têm um risco elevado de perda rápida de dinheiro devido a alavancagem. Deverá ponderar se compreende como os CFD funcionam e se consegue suportar o risco elevado de perda do seu dinheiro. Nunca deposite mais do que está preparado para perder. As perdas dos clientes profissionais podem exceder o depósito. Consulte a nossa política de alerta de risco e procure aconselhamento profissional independente caso não compreenda totalmente. Esta informação não é orientada/destinada a distribuição a residentes em determinados países/jurisdições incluindo, mas não limitado a, EUA e OFAC. A Empresa detém o direito de alterar as listas de países supramencionados por deliberação própria.
Join us on social media


Authors BIO

Por trás de cada postagem no blog está a experiência combinada das pessoas que trabalham na TIOmarkets. Somos uma equipe de profissionais dedicados da indústria e entusiastas dos mercados financeiros comprometidos em fornecer a você educação sobre trading e comentários sobre os mercados financeiros. Nosso objetivo é capacitar você com o conhecimento necessário para negociar nos mercados com eficácia.





