Anthropic halka arzı: Borsaya giriş nasıl okunmalı?
BY TIOmarkets (Türkçe)
|Kasım 20, 2026Anthropic halka arzı, Anthropic, PBC'nin A grubu adi paylarını yatırımcılara sattığı ilk halka arzdır. Paylar 18 Kasım 2026'da hisse başına 83 dolardan fiyatlandı ve ardından ANT koduyla Nasdaq Global Select Market'te kote oldu. Borsa piyasaları açısından manşetteki değerlemeden çok iki tarih grubu önem taşıyor: satış yasağı (lock-up) kapsamındaki payların ne zaman işlem görebilir hale geleceği ve endeks fonlarının hisseyi ne zaman almak zorunda kalacağı.
Bu yazı, bir halka arzı manşetlere göre değil tarafsız ölçütlere göre değerlendiren deneyimli yatırımcılar için hazırlandı. Arzın nasıl işlediğini ve Anthropic halka arz izahnamesinin değerleme, yönetişim ve fiili dolaşım hakkında neleri açıkladığını anlatıyor, erişim yollarını karşılaştırıyor ve satış yasaklarıyla endeks kurallarının borsada işlem gören teknoloji hisseleri arasında parayı nasıl hareket ettirdiğini izliyor.
Anthropic borsada işlem görüyor mu? Anthropic halka arzında son durum
Anthropic, A grubu paylarının Nasdaq'ta işleme açıldığı 19 Kasım 2026'dan bu yana borsada işlem görüyor; ilk seansın kapanışında piyasa değeri 1,8 trilyon dolardı. Süreç, şirketin izahnamesini ABD Menkul Kıymetler ve Borsa Komisyonu'na (SEC) gizli olarak sunduğunu açıkladığı 1 Haziran 2026'da başladı. Şirket o gün “Bu, SEC incelemesini tamamladıktan sonra bize halka açılma seçeneği tanıyor” açıklamasını yaptı. Kamuya açık S-1 kayıt beyanı 26 Ekim'de geldi; ilk işlem günü esas alındığında Anthropic halka arz tarihi 19 Kasım oldu. O tarihe kadar A grubu paylar için halka açık bir piyasa yoktu: Bireysel yatırımcı Anthropic'e ya özel bir yatırım aracı ya da Amazon gibi borsada işlem gören bir destekçi üzerinden dolaylı olarak sahip olabiliyor ya da hiç sahip olamıyordu.
Borsada işlem gören yapay zekâ hisselerinde işlem yapan trader'lar için pratik soru, halka arzın tek başına alım ya da satım baskısı yaratıp yaratmadığıdır. Halka arz parayı tek bir yönde değil, aşamalar halinde hareket ettirir. Alıcılar yeni payları kısmen diğer varlıklarını satarak finanse eder, satış yasağının her kalkışı arzı artırır, endekse dahil olma ise pasif fonları yeni üyeyi almaya ve mevcut üyelerdeki paylarını azaltmaya zorlar. Her aşamanın büyüklüğünü ve zamanlamasını kayıt beyanı ile endeks kuralları kamuya açıklar; net etkiyi belirleyen de bu iki değişkendir.
Halka arz nasıl işler? Kayıttan ilk işleme
Halka arz, özel olarak elde tutulan payları borsada işlem gören bir menkul kıymete dönüştürür. İhraççı arzı SEC'e kaydettirir; yüklenici (underwriter) olarak görev yapan yatırım bankaları payları satın alıp yatırımcılara yeniden satar. Anthropic'in yüklenici konsorsiyumuna Goldman Sachs ve Morgan Stanley liderlik etti. ABD'de bir halka arz genellikle altı aşamadan geçer:
- Gizli başvuru. İhraççı, kayıt beyanının taslağını kamuya açık olmayan bir SEC incelemesi için sunar.
- Kamuya açık S-1. Kayıt beyanı ve izahname SEC EDGAR'da yayımlanır; finansallar, riskler, pay grupları ve yönetişim burada açıklanır.
- Sessiz dönem. İhraççının iletişimi kısıtlanır, bu nedenle yatırımcılar izahnameye dayanır.
- Roadshow ve talep toplama. Şirket yönetimi kurumsal yatırımcılara sunum yaparken yüklenici bankalar emirleri büyüklük ve fiyata göre kaydeder.
- Fiyatlama ve dağıtım. İhraççı ve yüklenici bankalar arz fiyatını belirleyip payları dağıtır; emirler çoğu zaman kısmen karşılanır.
- İlk işlem. Alış ve satış emirleri eşleştiğinde borsa hisseyi işleme açar.
Bu sıralama, ilk gün alım yapan yatırımcı için belirli bir sınırlama taşır. Arz fiyatı ağırlıklı olarak kurumsal emirlerden oluşan bir talep defterine göre pazarlıkla belirlenirken açılış fiyatı açık piyasadaki tüm alıcı ve satıcıları yansıtır; bu nedenle ikisi her iki yönde de büyük ölçüde ayrışabilir. Anthropic pazarlanan aralığın üzerinde, 83 dolardan fiyatlandı; açılışta alım yapan biri ise fiyat riskinin tamamını arz fiyatından değil, piyasa fiyatından itibaren üstlendi.
Anthropic'in S-1 başvurusunu okuyanlar, nelere bakmaları gerektiğini her biri kayıt beyanının ayrı bir bölümüne karşılık gelen dört adımda kontrol edebilir:
- Fiyat aralığı. Kapak sayfası tahmini aralığı verir; Anthropic'in değiştirilmiş başvurusu A grubu pay başına 70,00 ile 78,00 dolar arasında bir aralık öngörüyordu.
- Pay sayıları. Arz özeti ve sermaye tablosu, sunulan ve çıkarılmış payları gruplara göre verir; her değerlemenin temeli de budur.
- Yönetişim koşulları. Sermaye paylarının tanımlandığı bölüm her grubu, oy gücünü ve yönetim kurulunu kimin seçtiğini ortaya koyar.
- Fiili dolaşım koşulları. Yüklenicilik ve gelecekteki satışlar bölümleri halka satılan payları, varsa eş zamanlı tahsisli satışı ve satış yasağı takvimini verir.
Kayıt beyanı sonuçları değil koşulları kaydeder: pay arzının takvimini ortaya koyar, ancak fiyatın nerede işlem göreceği hakkında hiçbir şey söylemez. Anthropic halka arzında şirket, mevcut ortakların satacağı paylar dahil 825 milyon payı tanesi 70–78 dolardan satarak 64,4 milyar dolara kadar kaynak toplamayı planlıyordu. SEC'e sunulan ayrı bir arz belgesi olan Avrupa Ekonomik Alanı (AEA) izahnamesi ise arzı en fazla 299 milyon A grubu adi pay olarak tanımladı; dolayısıyla fiilen satılan pay sayısı, kapanış belgelerinden teyit edilmesi gereken bir rakam. Arzla eş zamanlı olarak, oy hakkı olmayan N grubu paylardan oluşan 26 milyar dolarlık tahsisli satış, halka arz fiyatından, aralarında Nvidia ve AMD'nin de bulunduğu yedi teknoloji şirketine yapıldı. Tahsisli satılan paylar pay sayısını büyütür ancak normalde işlem görebilir fiili dolaşıma sayılmaz; tahsisli satışın manşetteki kaynak tutarı kadar önemli olmasının nedeni de bu.
Anthropic değerlemesi: Özel fonlama turları neyi ölçer?
Yatırım sonrası değerleme (post-money), bir fonlama turunun hemen ardından şirketin tamamı için ima edilen değerdir: yatırılan tutar, yeni yatırımcıların aldığı paya bölünerek bulunur. Anthropic değerlemesinin nasıl hesaplandığı bu formülle başlar; formülün zayıf noktası ise hesaba katmadıklarıdır.
Yatırımcılar bir şirketin %5'i için 5 milyar dolar öderse ima edilen yatırım sonrası değerleme, 5 milyar doların 0,05'e bölünmesiyle 100 milyar dolar olur. Bu rakam, bir adi payın fiyatının pay sayısıyla çarpımı değildir. Özel yatırımcılar genellikle imtiyazlı pay alır; bu paylar tasfiye önceliği (bir satış halinde adi pay sahiplerinden önce geri ödeme alma hakkı) ve sulanmaya karşı koruma içerebilir. Bu nedenle korumalı bir imtiyazlı pay fiyatını her paya uygulamak, adi özsermayenin getireceği değeri olduğundan yüksek gösterir.
Anthropic'in açıklanan turları manşet rakamın ne kadar değiştiğini gösteriyor: Eylül 2025'te 183 milyar dolarlık yatırım sonrası değerlemeyle 13 milyar dolar, 12 Şubat 2026'da 380 milyar dolar değerlemeyle 30 milyar dolar ve Mayıs 2026'da, şirketin son özel değerlemesi olan 965 milyar dolardan 65 milyar dolarlık H Serisi. Bunu ilk günün 1,8 trilyon dolarlık kapanışıyla kıyaslamak, mayısta üzerinde anlaşılan bir imtiyazlı pay fiyatını kasımda oluşan bir adi pay fiyatıyla, yani farklı alıcıların farklı koşullarda belirlediği fiyatları karşılaştırmak demektir. Her ikisi de geçmişe ait değerlerdir ve geçmiş performans gelecekteki sonuçların güvenilir bir göstergesi değildir.
Zarar eden büyüme şirketlerinde analistler genellikle piyasa değerinin yıllık gelire bölünmesiyle bulunan fiyat/satış oranını kullanır ve raporlanan satışlar yerine çoğu zaman yıllıklandırılmış gelir hızını (run-rate; son ayın ya da çeyreğin yıllığa çevrilmiş hali) esas alır. Oranın güvenilirliği, dayandığı pay sayısının doğruluğuna bağlıdır. Anthropic'in AEA izahnamesi arz sonrasında 7.427.991.791 A grubu ve 5.658.680.800 N grubu çıkarılmış pay olacağını belirtti; dolayısıyla tüm grupları sayan bir piyasa değeri, arz edilen payların değerini fazlasıyla aşar.
Anthropic hisseleri ve yönetişim: Kamu yararı şirketi yapısı
Kamu yararı şirketi (public benefit corporation, PBC), yöneticilerinin belirlenmiş bir kamu yararını pay sahiplerinin finansal çıkarlarıyla birlikte gözetmek zorunda olduğu kâr amaçlı bir şirkettir. Anthropic, Ocak 2021'de Delaware'de PBC olarak kuruldu. Şirket; pay sahiplerinin finansal çıkarlarını, faaliyetlerinden önemli ölçüde etkilenenlerin çıkarlarını ve “ileri yapay zekânın insanlığın uzun vadeli yararı için sorumlu biçimde geliştirilmesi ve sürdürülmesini” dengelemek zorunda. Delaware Genel Şirketler Kanunu'nun 366. maddesi, şirketin bu yarar hakkında en az iki yılda bir rapor vermesini şart koşuyor. Dışarıdaki pay sahipleri açısından pratik sonuç şu: Yönetim kurulu, kısa vadeli getiriyi en üst düzeye çıkarmayan bir kararı gerekçelendirmek için bu yararı öne sürebilir.
Anthropic'in kamu yararı şirketi yapısı ikinci bir kontrol katmanı ekliyor. 2023'te kurulan Long-Term Benefit Trust (Uzun Vadeli Fayda Vakfı, LTBT), finansal çıkarı bulunmayan beş oy hakkına sahip mütevelliden oluşan bağımsız bir organ olarak tasarlandı. Vakıf, T grubu adi paylar aracılığıyla yönetim kurulunun çoğunluğunu oluşturan T grubu üyelerini seçer ve görevden alır. Kurucu ortakların Founder LLC'sinin elindeki F grubu paylar, genel pay sahibi konularında toplam oy gücünün %50,1'ini taşır. Anthropic bu düzenlemeyi “halka açık şirketler arasında doğrudan bir emsali olmayan” bir yapı olarak tanımlıyor.
Çift sınıflı pay yapıları (dual-class) ekonomik sahipliği oy kontrolünden ayırır; Anthropic'in dört pay grubu bu ilkeyi bir adım öteye taşıyor. LTBT ve Founder LLC birlikte yönetim kurulunun tüm üyelerini seçebilirken A grubu pay sahipleri genellikle bir pay sahibi oylamasının sonucunu etkileyemez. Tek pay grubuna sahip bir şirketle kıyaslandığında dört grup kontrolü şöyle paylaşıyor:
| Pay grubu | Sahibi | Oy hakları |
| A grubu | Halka açık piyasa yatırımcıları ve mevcut A grubu pay sahipleri | Pay sahibi konularında oy kullanır, ancak sahipleri genellikle sonucu etkileyemez |
| F grubu | Kurucu ortakların Founder LLC'si | Genel pay sahibi konularında toplam oy gücünün %50,1'i |
| T grubu | Long-Term Benefit Trust | Yönetim kurulu çoğunluğunu oluşturan T grubu üyelerini seçer ve görevden alır; başka oy hakkı yoktur |
| N grubu | Eş zamanlı tahsisli satış dahil stratejik yatırımcılar | Oy hakkı yok |
| Tek pay grubu (karşılaştırma) | Tüm pay sahipleri | Pay başına bir oy; dışarıdaki pay sahipleri birlikte yönetim kurulu seçimlerini belirleyebilir |
Yönetişim, endekse girme uygunluğunu da etkiliyor. Yönetim kurulunu LTBT kontrol ettiği için Anthropic bazı Nasdaq yönetişim şartlarından muaf olmayı seçebilir. S&P endeksleri, bir şirketin paylarından halka açık yatırımcılara sunulan oranı gösteren yatırıma açık ağırlık faktörünün (investable weight factor, IWF) en az 0,10 olmasını şart koşuyor; dolayısıyla kurucuların, vakfın ve stratejik yatırımcıların elindeki paylar IWF'yi doğrudan düşürerek bu alt sınır açısından aleyhe işliyor.
Anthropic hissesi ve diğer erişim yollarının karşılaştırması
Halka arzdan önce Anthropic'e nasıl yatırım yapılacağı sorusunun yalnızca dolaylı cevapları vardı. Anthropic'in halka arz öncesi paylarına ikincil piyasadan alım yapan özel yatırım araçlarıyla ulaşılıyordu; borsada işlem gören destekçiler bu maruziyeti daha büyük işletmelerin içinde taşıyordu; halka arzdan pay almak ise yüklenici bankaların talep defterine erişim gerektiriyordu. 19 Kasım'dan bu yana A grubu paylar borsada işlem görüyor. Bir sağlayıcının sunduğu durumlarda, dayanak varlığa sahip olmadan fiyattaki değişimi uzlaştıran bir türev ürün olan hisse CFD'si (fark sözleşmesi) bu fiyatı takip edebilir. Yollar, neyi elde tuttukları ve hangi riskin öne çıktığı bakımından farklılaşıyor:
| Yol | Grafiğin ya da piyasanın gösterdiği | Trader'ların kullandığı yöntem | Başlıca risk |
| Halka arz öncesi yatırım aracı (19 Kasım 2026 öncesi) | Borsa fiyatı yok; değerler turlardan çıkarılıyor, son değer yatırım sonrası 965 milyar dolar | Özel payları elinde tutan bir araçtaki katılma payları | Ücretler, likidite eksikliği ve güncelliğini yitirmiş değerlemeler; paylar üzerinde değil, araç üzerinde hak |
| Amazon gibi borsada işlem gören bir destekçi | Destekçinin tüm işletmelerini yansıtan hisse fiyatı | Destekçinin hisselerini elde tutmak ya da alıp satmak | Fiyatın büyük kısmını diğer işletmeler belirler |
| Halka arz tahsisi | Talep toplamadan çıkan arz fiyatı: 70–78 dolar aralığına karşılık 83 dolar | Konsorsiyum üzerinden talep bildirimi | Emirler kısmen karşılanır; açılış fiyatı arz fiyatından büyük ölçüde farklı olabilir |
| Kotasyon sonrası A grubu paylar | 19 Kasım 2026'dan itibaren ANT için canlı Nasdaq fiyatı | Bir aracı kurum üzerinden borsadaki payları satın almak | Satış yasağı ve endeks tarihleri civarında dalgalanmalar; oy etkisi düşük |
| Kotasyon sonrası hisse CFD'leri | Sahiplik olmadan takip edilen ANT fiyatı | Marjinle açılan uzun ya da kısa pozisyonlar | Kazançlar kadar zararlar da büyür, hızla birikebilir ve yatırılan paranın tamamını götürebilir |
Oranları yalnızca hesaplama amacıyla varsaydığımız 10.000 dolarlık bir maruziyet üzerinden bakıldığında, her yolun ne kadarının gerçekten Anthropic'i takip ettiği görülüyor. Varlıklarının %90'ını Anthropic'te tutan bir halka arz öncesi yatırım aracı, ücretler düşülmeden yaklaşık 9.000 dolarlık maruziyet sağlar. Anthropic'teki payı kendi piyasa değerinin %5'i olan bir destekçi yaklaşık 500 dolar sağlar; 9.500 dolar ise destekçinin diğer işletmelerini takip eder. Amazon ölçek hakkında fikir veriyor: 83 dolarlık arz fiyatından Amazon'un, şirketin %14,7'sine karşılık gelen ve değeri 159 milyar dolar olan 1,92 milyar oy hakkı olmayan payın sahibi olması bekleniyordu. Yine de Amazon'un hisse fiyatı kendi faaliyet sonuçlarına bağlıdır ve bu payın geçmişteki değerlemesi gelecekteki sonuçlar için güvenilir bir rehber değildir. Tam bir tahsis ya da borsadan alım ise 10.000 doların tamamını arz ya da piyasa fiyatından, kaldıraç olmadan A grubu paylara yatırır; ancak tahsisler çoğu zaman kısmen karşılanır.
Hisse CFD'si, bir pozisyonu açık tutmak için gereken teminat olan marjin üzerinden bu hesabı değiştirir. 10.000 dolarlık bir pozisyon 2.000 dolar marjin gerektirseydi, hisse fiyatındaki %10'luk bir düşüş 1.000 dolara, yani teminatın yarısına mal olur, %20'lik bir düşüş ise teminatın tamamını götürürdü: Kaldıraç, zararları da kazançlarla aynı oranda büyütür. Fiyat keşfinin sürdüğü, satış yasağı ve endeks tarihlerinin birkaç hafta içinde olduğu yeni kote olmuş bir hissede zararlar, kimi zaman bir kapanışla bir sonraki açılış arasında, hızla birikebilir ve bir trader yatırdığı paranın tamamını kaybedebilir. CFD ayrıca gecelik finansman maliyeti taşır ve oy hakkı vermez. Bu rakamların arkasındaki sözleşme mekaniği, yani marjin, finansman ve sözleşme büyüklüğü, köklü bir hisse örneğiyle Amazon hisse CFD'leriyle işlem ve Amazon hisselerinde lot büyüklüğü ve pozisyon boyutlandırma başlıklı yazılarda açıklanıyor.
Anthropic halka arzında satış yasağı süresi, fiili dolaşım ve endekse dahil olma
Fiili dolaşımdaki pay (free float), şirket içindekilerin, kurucuların ve stratejik yatırımcıların elindeki paylar hariç, şirket paylarının halka açık piyasada işlem görebilecek kısmıdır. Satış yasağı süresi, mevcut pay sahiplerinin halka arzdan sonra belirli bir süre, genellikle 180 gün, pay satmama taahhüdüdür. Yüklenici bankaların hızlı al-sat (flipping) karşıtı politikalarıyla birlikte ilk dönemde işlem görebilir arzı dar tutar. Sürenin dolması kısıtlamayı tersine çevirir: Büyük bir pay bloğu tek bir tarihte satılabilir hale gelirse eklenen arz fiyatı sert biçimde aşağı itebilir.
Anthropic'in satış yasakları bu teamülden ayrılıyor. Yasaklar halka arzdan 27, 48, 62 ve 76 gün sonra kademeli olarak kalkıyor; böylece mevcut pay sahiplerinin arzı 180. günde tek blok halinde değil, 76 gün içinde dört dilim halinde geliyor. İlk serbest kalma da hızlı giriş yoluyla verilecek endeks kararının penceresine yakın bir tarihe denk geliyor.
1 Mayıs 2026'dan bu yana yürürlükte olan Nasdaq 100 metodolojisine göre yeni kote olmuş bir ihraççı, tüm uygunluk kriterlerini karşılar ve piyasa değeri mevcut bileşenlerin ilk 40'ı arasına girerse hızlı giriş yoluyla endekse eklenebilir. Sıralama yedinci işlem gününde yapılır, şartları sağlayan hisse 15. işlem gününden sonra endekse girer ve başka bir menkul kıymetin çıkarılması gerekmez; daha önce sıralamalar yılda bir kez gözden geçiriliyordu. Bu nedenle Anthropic halka arzı ile Nasdaq 100'e dahil olma arasındaki bağ, tek günlük bir teste dayanıyor. Nasdaq 100'ün nasıl oluşturulduğu yazısında anlatıldığı gibi endeks ağırlıklarının toplamı bütünü verir; dolayısıyla yeni bir üye, mevcut tüm üyelerin ağırlığını küçültür ve Nasdaq NAS100 grafiğinde görülen endeksi değiştirir.
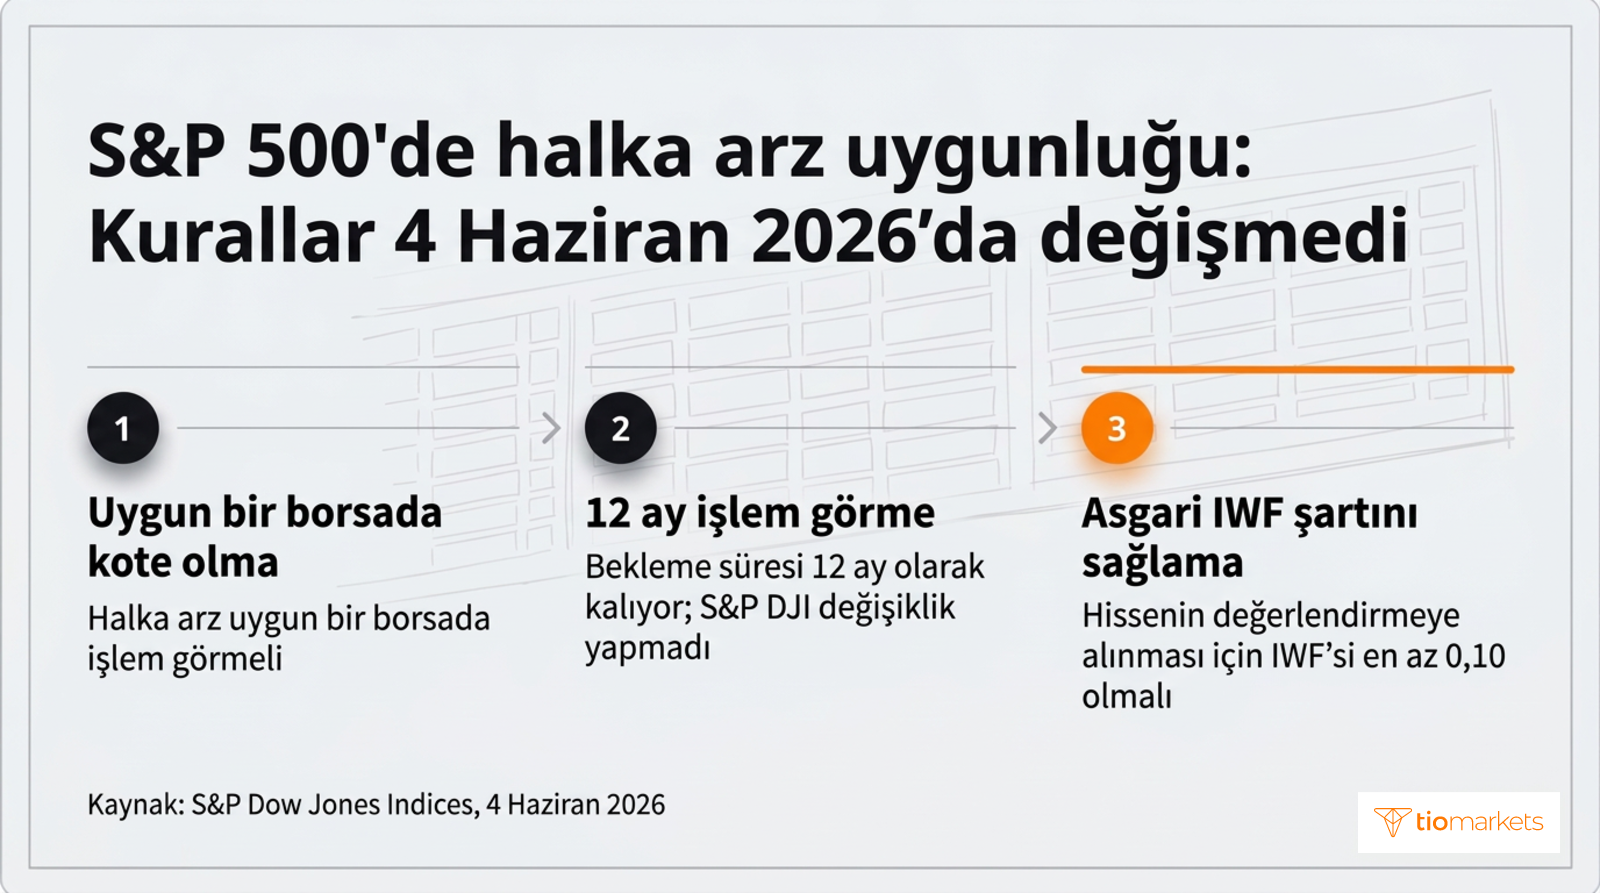
S&P 500'ün uygunluk kuralları daha yavaş değişiyor. 30 Nisan 2026'da yayımlanan bir istişare metni, halka arzlar için bekleme (seasoning) süresinin hızlı giriş yolu olmaksızın 12 aydan altı aya indirilmesini önerdi. 4 Haziran 2026'da açıklanan sonuçlar ise kriterleri değiştirmedi: Bir halka arzın değerlendirmeye alınabilmesi için uygun bir borsada en az 12 ay işlem görmesi ve IWF'sinin en az 0,10 olması gerekiyor. Bu şart, Nasdaq 100 ile S&P 500 arasındaki farkları yeni kotasyonlara yaklaşımı da kapsayacak şekilde genişletiyor.
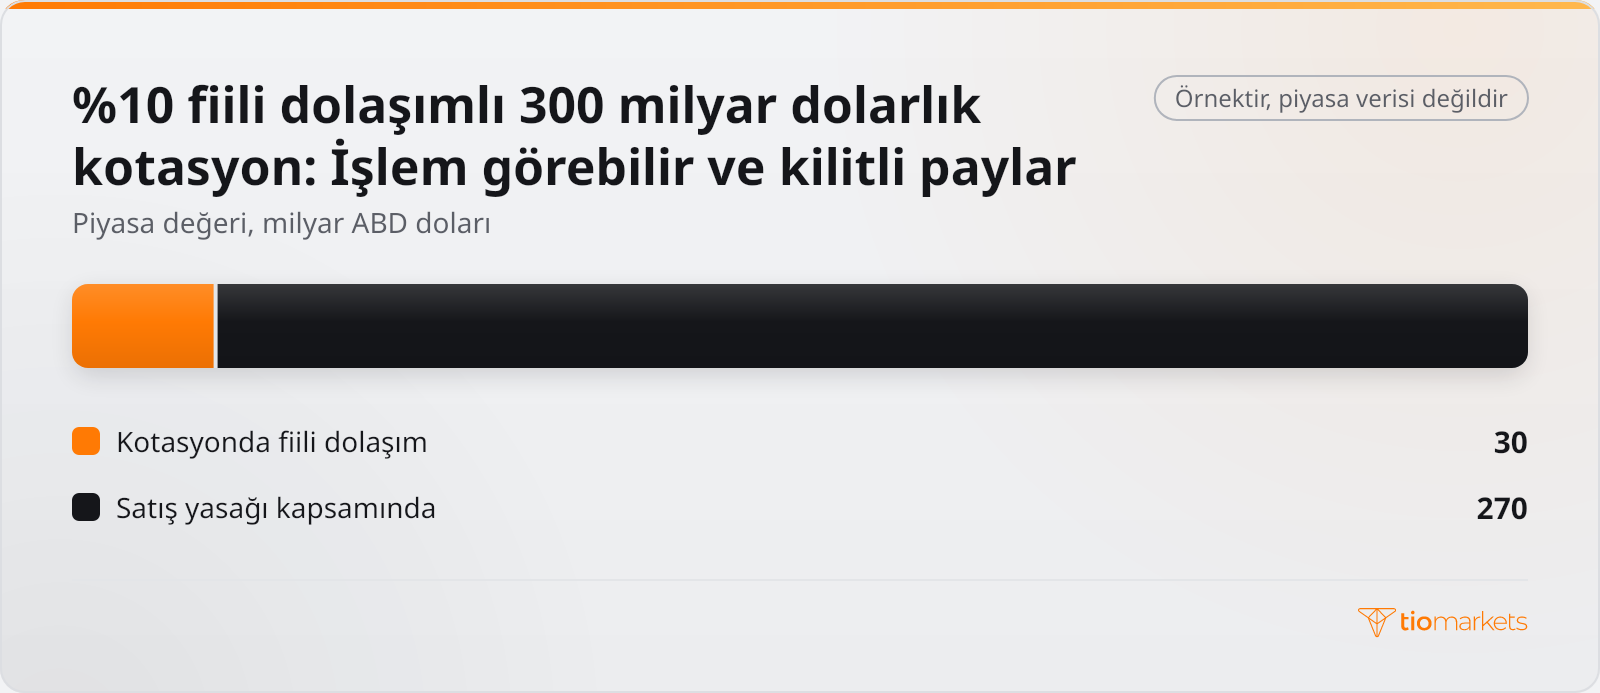
Her akış kaynağının bir yönü vardır. Para, kotasyon sırasında yeni birincil payları alanlardan ve endekse dahil olmanın ardından endeks fonlarından içeri girer; erken dönem pay sahipleri satış yasağı sona erdiğinde satış yaptığında ve endeks fonları yer açmak için diğer mega ölçekli şirketlerdeki paylarını azalttığında ise dışarı çıkar. 300 milyar dolar değerlenen ve fiili dolaşım oranı %10 olan bir kotasyon, zamanlamanın neden önemli olduğunu gösteriyor: Kotasyon anında yalnızca 30 milyar dolarlık pay işlem görebilir, kalan 270 milyar dolar ise satış yasaklarının kalkmasını bekler.
Örnek bir adım ileri götürüldüğünde her aşamanın neyi serbest bıraktığı görülüyor. Satış yasağının sona ermesi şirketin %20'sini daha serbest bıraksaydı, 60 milyar dolarlık pay satılabilir hale gelir ve fiyat değişmediği varsayımıyla fiili dolaşım üç katına çıkarak 90 milyar dolara ulaşırdı. Bir başka varsayım olarak, endekse dahil olmanın ardından pasif fonların diğer üyelerdeki paylarını azaltarak finanse edecekleri 15 milyar dolarlık alım yapmak zorunda kaldığını düşünelim. Bu alım, serbest kalmalardan önceki işlem görebilir arzın yarısına, sonrasında ise yalnızca altıda birine denk gelirdi. Dolayısıyla sıralama da büyüklük kadar önemlidir: Satış yasakları kalkmadan önce gelen endeks alımı sığ bir arzla karşılaşırken, endekse dahil olmadan önce gelen satış yasağı kaynaklı satışlar zorunlu bir alıcı bulamaz.
Anthropic'in halka açılması: Akışlar borsadaki hisselere nasıl ulaşabilir?
Akışlar, borsada işlem gören yapay zekâ hisselerine ve Nasdaq 100'e dört kanaldan ulaşır. Her biri başvuru belgelerinin ve endeks duyurularının kamuya açıkladığı koşullara dayandığından varsayılmak yerine verilerle test edilebilir:
| Bu olursa | Kanal | Borsadaki yapay zekâ hisselerine ya da Nasdaq 100'e talebe etkisi | Bunu doğrulayacak veri |
| Kotasyonda geniş fiili dolaşım | Alıcılar yeni payları kısmen diğer varlıklarını satarak finanse eder | İlk gün yapay zekâ arzını artırır, borsadaki emsal şirketlerden nakit çekebilir | Nihai pay sayısı ve ilk gün işlem hacmi |
| Kademeli satış yasaklarıyla dar fiili dolaşım | Arz her serbest kalma tarihinde gelir | Kotasyonda sınırlı değişiklik; her serbest kalma satışa sunulan payları artırır | İzahnamedeki satış yasağı tarihleri ve serbest kalma günlerindeki işlem hacmi |
| Nasdaq 100'e hızlı giriş | Endeks fonları yeni üyeyi alır, mevcut üyelerdeki paylarını azaltır | Yeni hisseye talebi artırır, diğer üyelerin ağırlığını düşürür | Yedinci gün sıralaması ve endekse dahil etme duyurusu |
| Bir destekçinin payı yeniden değerlenir | Destekçinin bilançosundaki gerçeğe uygun değer ölçümleri | Nakit akışını ya da endeks ağırlıklarını değil, raporlanan özsermayeyi değiştirir; doğrudan alım ya da satım yok | Destekçinin bir sonraki çeyreklik raporu |
Amazon'un payı, son kanala somut bir örnek sunuyor. Amazon, 2023'ün üçüncü çeyreği ile 2025'in dördüncü çeyreği arasında Anthropic'in dönüştürülebilir senetlerine 8,0 milyar dolar, 2026'nın ikinci çeyreğinde ise oy hakkı olmayan G Serisi imtiyazlı paylara 5,0 milyar dolar yatırdı. Senetler satılmaya hazır olarak sınıflandırılıyor ve kote bir fiyat yerine gözlemlenemeyen girdilerle değerlenen Seviye 3 varlıklar olarak gerçeğe uygun değerden taşınıyor. Gerçekleşmemiş kazançlar, net kârda değil, özsermayenin bir bileşeni olan birikmiş diğer kapsamlı gelirde (AOCI) yer alıyor. Senetlerin tahmini gerçeğe uygun değeri 31 Aralık 2025'te yaklaşık 45,8 milyar dolar, 31 Mart 2026'da 42,2 milyar dolar, 30 Haziran 2026'da 97,9 milyar dolar ve 30 Eylül 2026'da 146,2 milyar dolardı.
Aynı dönemde AOCI'deki ilgili gerçekleşmemiş kazanç 39,5 milyar dolardan 140,3 milyar dolara yükseldi ve bunun hiçbir kısmı nakit değildi. Bu tür bir değerleme bilançoyu ve kapsamlı geliri değiştirir, pay satılmadıkça faaliyetlerden elde edilen nakit akışını etkilemez ve hiçbir endeks ağırlığını hareket ettirmez. Bu çeyrek sonu değerleri yalnızca geçmişteki ölçümü kaydeder ve gelecekteki değerlemeler hakkında güvenilir hiçbir şey göstermez; daha düşük bir değerleme özsermayeyi aynı kalem üzerinden azaltır.
Anthropic halka arzı ve genellikle daha belirleyici olan etkenler
Borsadaki teknoloji hisselerini genellikle hareket ettiren etkenlerle kıyaslandığında tek bir kotasyon bir defalık bir etkidir ve büyüklüğü arz koşulları ile ilk işlem günü üzerinden ölçülebilir. Arzla 64,4 milyar dolara kadar kaynak toplanması planlanıyordu, buna 26 milyar dolarlık tahsisli satış eşlik ediyordu; ilk günkü piyasa değeri ise 1,8 trilyon dolardı. Tek bir destekçinin payına ilişkin muhasebe değerlemeleri, herhangi bir satış olmadan benzer bir tutarda değişti: Yukarıda anlatılan dönüştürülebilir senetlerin tahmini gerçeğe uygun değeri 31 Mart ile 30 Haziran 2026 arasında 55,7 milyar dolar arttı. ABD Merkez Bankası (Fed) kararları ise yıl boyunca planlı toplantılarda politika faizini yeniden belirler; daha yüksek bir faiz oranı gelecekteki kârlara uygulanan iskonto oranını yükseltip bugünkü değerlerini düşürür, daha düşük bir faiz oranı ise bunun tersini yapar.
Etkenler ne sıklıkla tekrarlandıkları bakımından da farklılaşıyor. Kaynak toplama ve tahsisli satış, fiyatlama ve ilk işlemle birlikte bir kez gerçekleşti. Satış yasaklarının kalkması halka arzdan 27, 48, 62 ve 76 gün sonraki dört tarihle sınırlı; Nasdaq 100'e hızlı giriş ise yedinci işlem günündeki tek bir sıralamaya ve 15. işlem gününden sonraki girişe dayanıyor. Buna karşılık faiz kararları yıl boyunca tekrarlanıyor, ABD Hazine tahvili getirileri iskonto oranını her seansta yeniden fiyatlıyor, destekçilerin değerlemeleri ve mega ölçekli şirketlerin sonuçları her çeyrek geliyor. Dolayısıyla bir halka arz tarihleri belli kısa bir akış dizisi sunarken faiz ve kâr etkenleri sabit bir döngüyle geri döner ve etkileri birikir.
Zamanlama da etkenleri büyüklük kadar birbirinden ayırır. Faiz kararı aynı gün, getiri hareketi ise seans içinde bilinir; oysa bir halka arzın etkisi fiyatlamaya, ilk işleme, her satış yasağı kalkışına ve olası endeks girişine yayılır. Senetlerin gerçeğe uygun değerindeki 55,7 milyar dolarlık değişim, sonraki değerlemeler için bir örüntü oluşturmayan geçmiş bir ölçümdür. Bir halka arz aşaması bir faiz kararıyla ya da mega ölçekli şirketlerin sonuçlarının yoğunlaştığı bir dönemle çakıştığında, fiyat hareketinde daha büyük etken baskın çıkabilir. Bu nedenle bir hareketi kotasyona bağlamak, her olayın tarihini verilerle karşılaştırmayı gerektirir.
Sonuç: Anthropic halka arzında izlenmesi gerekenler
Anthropic halka arzı, borsa piyasaları açısından değerlemesinden çok takvimiyle önem taşıyor. Talep önce 83 dolarlık arz fiyatından satılan payların ve 26 milyar dolarlık tahsisli satışın alıcılarından geldi; ek talep Nasdaq 100'e hızlı girişe ve en az 12 aylık işlem süresinin ardından S&P 500 kriterlerine bağlı. Arz, 27, 48, 62 ve 76. günlerdeki her satış yasağı aşamasında geliyor; dolayısıyla akışların hangi yöne baskı yapacağını manşetteki rakam değil, tarihler belirliyor. Nihai pay sayıları, her serbest kalma, endeks sağlayıcılarının kararları ve destekçilerin bir sonraki çeyreklik raporları, bu okumayı doğrulayacak ya da çürütecek verilerdir.
Yöntemin sınırları var. Akış analizi değeri değil, zamanlama baskısını açıklar ve aynı tarihlere denk gelen bir faiz kararı, getiri hareketi ya da mega ölçekli bir şirketin bilanço açıklaması onu bastırabilir. İşlem geçmişi kısa olan yeni kote olmuş bir hisse, sınırlı bilgiyle de sert hareket edebilir. Böyle bir hissede kaldıraçlı pozisyon kazançlar kadar zararları da büyütür, bu zararlar serbest kalma ve endeks tarihleri civarında hızla birikebilir ve trader'lar yatırdıkları paranın tamamını kaybedebilir.
Bu makaledeki semboller
- Nasdaq 100NAS100
- AmazonAMZN
- S&P 500SP500
- Goldman SachsGS
- Morgan StanleyMS
- NVIDIANVDA
- AMD Advanced Micro DevicesAMD



TIOmarkets Alım Satım ve Yatırım Mobil Uygulamasıyla her yerden işlem yapın
950'den fazla enstrümanda dahili TradingView grafikleri ve rekabetçi spreadlerle, doğrudan telefonunuzdan ve gerçek zamanlı işlem yapın.
İşlem yapmak risklidir
SSS
Risk feragatnamesi: CFD'ler karmaşık enstrümanlar olup, kaldıraçtan dolayı hızla para kaybedilmesi gibi yüksek seviyede risk söz konusudur. CFD'lerin işleyişini ve para kaybetme riskini alma hususunu anlayıp anlamadığınızı gözden geçirmelisiniz. Kesinlikle kaybetmeyi göze alamadığınızdan fazla para yatırmayın. Profesyonel müşterilerin karşı karşıya kaldığı kayıplar, yatırılan parayı aşabilir. Lütfen risk uyarısı politikamızı okuyun ve tam olarak anlamadığınız hususlar varsa, bağımsız profesyonel tavsiye alın. Bu bilgiler, ABD ve OFAC (Yabancı Varlıkları Kontrol Ofisi) dahil ancak bunlarla sınırlı olmamak kaydıyla, belirli ülkelerde/bölgelerde ikâmet edenlere gönderilmek veya bu kişilerce kullanıma yönelik değildir ve bu amaç doğrultusunda hazırlanmamıştır. Şirket, yukarıda belirtilen ülke listesini kendi takdirine bağlı olarak değiştirme hakkını saklı tutar.
Join us on social media


Authors BIO

Her blog yazısının arkasında TIOmarkets’te çalışanların birikmiş deneyimi vardır. Biz, size ticaret eğitimi ve finansal piyasa yorumları sunmaya kendini adamış, sektör profesyonelleri ve finans piyasası meraklılarından oluşan bir ekibiz. Amacımız, piyasada etkili bir şekilde işlem yapabilmeniz için ihtiyacınız olan bilgiyi size kazandırmaktır.