


Kripto Likidasyon Nedir? Pozisyonlar Nasıl Kapanır?
BY TIOmarkets (Türkçe)
|Kasım 10, 2026Kripto likidasyon, kaldıraçlı bir pozisyonun, yatırımcının marjini platformun pozisyonu açık tutmak için şart koştuğu asgari seviyenin altına düştüğünde zorla kapatılmasıdır. Bu asgari seviye sıfırın üzerinde olduğundan, platformun motoru pozisyonu yatırılan tutar tükenmeden önce piyasa fiyatından kapatır. Kaldıraç kazançları olduğu kadar kayıpları da büyütür; küçük bir ters hareket marjini dakikalar içinde silebilir ve yatırımcılar yatırdıkları paranın tamamını kaybedebilir.
Aşağıda, kaldıraçlı Bitcoin ve Ether pozisyonu taşıyan ya da bunu değerlendiren bireysel yatırımcılar için kripto likidasyonun nasıl işlediğini ele alıyoruz. Önce marjinin likidasyon fiyatını nasıl belirlediğini ve izole marjin ile çapraz marjinin nasıl ayrıştığını anlatıyoruz. Ardından sürekli vadeli işlemlerde işaret fiyatına, sigorta fonlarına ve otomatik kaldıraç azaltmaya, son olarak da CFD stop-out seviyesinin bununla nasıl karşılaştırıldığına geçiyoruz.
Kriptoda Likidasyon Ne Demek ve Neden Önemli?
Bir kripto türev platformunda likidasyon, pozisyonda kalan marjin kaldıracın gerektirdiği tutarı artık karşılamadığı için platform sisteminin pozisyonu kapatması anlamına gelir. Başlangıç marjini, pozisyon açmak için gereken teminattır; idame marjini ise pozisyonun açık kalması için yerinde durması gereken daha küçük tutardır. Bu ayrım önemlidir, çünkü kapanışın zamanlamasını boş bir hesap değil, bu idame eşiği belirler.
Eşiğe olan mesafe çoğu zaman kısadır. Sıkça verilen bir örnekte, varlık fiyatındaki %10'luk bir düşüş kaldıraçlı bir pozisyonu likide etmeye yeter; kesin mesafe ise kaldıraca ve idame marjini oranına bağlıdır. Kaldıraç kazançları olduğu kadar kayıpları da büyüttüğünden, bu kadar dar bir aralık tek bir seans içinde kapanabilir ve yatırımcılar yatırdıkları paranın tamamını kaybedebilir.
Kripto Likidasyon: Kaldıraç ve Marjin Zorunlu Kapanışa Nasıl Yol Açar?
Süreç, ABD Emtia Vadeli İşlemler Ticaret Komisyonu'nun (CFTC) 1 Ekim 2020'de BitMEX aleyhine sunduğu şikâyet dilekçesinde ortaya konuyor. Dilekçede aktarıldığı şekliyle borsanın kurallarına göre, marjin bakiyesinin idame seviyesinin altına düşmesi pozisyonun kontrolünü borsaya geçiriyordu. Borsa ardından pozisyonu kapatıyor, yatırımcı da idame marjinini kaybediyordu.
Dilekçe ayrıca iflas fiyatına, yani pozisyonun marjininin tamamen tükendiği seviyeye dayanıyordu. Bundan daha iyi bir fiyattan gerçekleşen kapanışta aradaki fazla, borsanın sigorta fonuna ekleniyordu. Kapanış bu seviyenin gerisinde kaldığında açığı fon karşılıyor ya da borsa karşı tarafta tutulan pozisyonları kapatabiliyordu.
Forex'teki idame marjininde olduğu gibi, bu tampon tek bir oynak saat içinde tükenebilir. Kaldıraç, ters bir hareketteki kaybı tıpkı lehte bir hareketteki kazancı büyüttüğü gibi büyütür; hareket başladığında marjin hızla erir ve yatırımcı pozisyonun arkasındaki teminatın tamamını kaybedebilir.
Likidasyon Fiyatı Nasıl Hesaplanır?
Likidasyon fiyatı, giriş fiyatından yatırılan tutarın düşülmesiyle bulunmaz. İzole bir long pozisyon için basitleştirilmiş tahmin şöyledir: Likidasyon Fiyatı ≈ Giriş Fiyatı × [1 − 1/Kaldıraç + İdame Marjini Oranı]. Pozisyon değerinin marjin olarak yerinde kalması gereken payı olan idame marjini oranı, tetikleyiciyi girişe yaklaştırır; böylece pozisyon, başlangıç marjini harcanmadan önce kapanır.
İzole bir long pozisyon için tahmin dört adımda hesaplanabilir:
- Pozisyonun giriş fiyatını ve kaldıracını not edin.
- Başlangıç marjinini pozisyon değerinin bir payı olarak ifade etmek için 1'i kaldıraca bölün.
- Platformun bu pozisyon büyüklüğüne uyguladığı idame marjini oranını bulun ve ondalık sayı olarak yazın.
- 1'den başlangıç marjini payını çıkarın, idame oranını ekleyin ve sonucu giriş fiyatıyla çarpın.
Sonuç yaklaşık bir değerdir. Ücretler pozisyonda kalan marjini azaltır, fonlama ödemeleri ise onu değiştirir. İşaret fiyatı kullanan bir platform da tetikleyiciyi kendi son işlemine göre değil, bu referansa göre sınar.
Örnek olarak, 40,000'den 10x kaldıraçla açılan izole bir long pozisyonun başlangıç marjini payı 0.1'dir. İdame marjini oranı %0.5, yani 0.005 olduğunda çarpan 1 − 0.1 + 0.005 = 0.905 olur ve tahmin 36,200'e denk gelir. Dolayısıyla pozisyon, kaldıracın tek başına ima ettiği %10'luk düşüşten değil, %9.5'lik bir düşüşten sonra kapanır. Giriş ve oran sabit tutulduğunda tahmin 5x'te 32,200, 20x'te 38,200 ve 50x'te 39,400'dür.
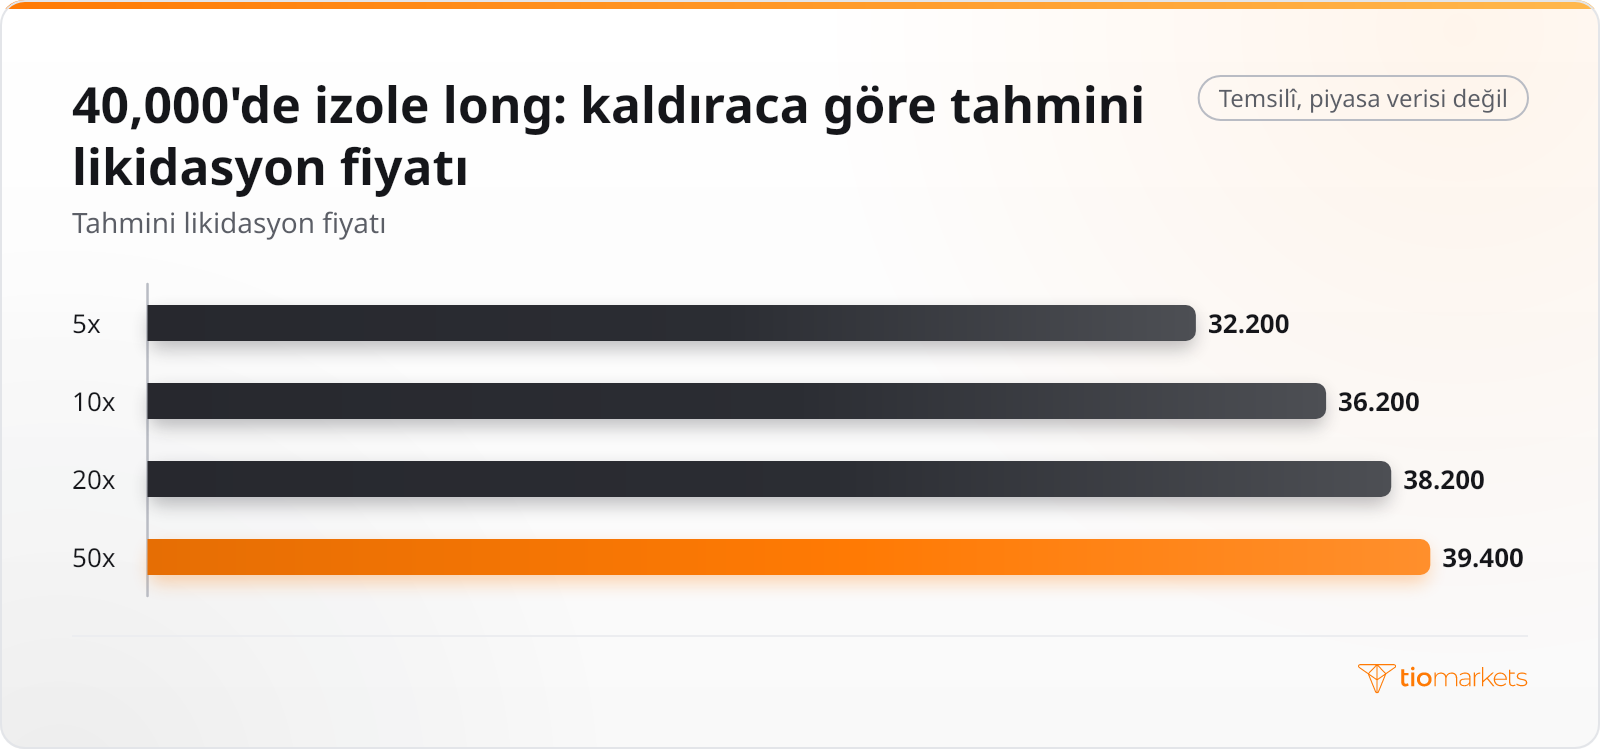
50x'te girişten %1.5'lik bir düşüş pozisyonu kapatmaya yeter. Daha yüksek kaldıraç, fiyattaki her puanlık hareketin getirdiği kazancı katladığı gibi kaybı da katlar; bu yüzden kayıplar hızla birikir ve yatırımcı yatırdığı marjinin tamamını kaybedebilir.
İzole ve Çapraz Marjin Likidasyonu: Yapılar Nasıl Karşılaştırılır?
Borsalardaki sürekli vadeli kontratlar genellikle iki marjin modeli sunar. İzole marjinde pozisyonu yalnızca ona ayrılan teminat destekler; bu nedenle likidasyon o tutarı alır, fazlasını değil. Çapraz marjinde ise platform, zararda olan bir pozisyonu kapatmadan önce cüzdandaki kullanılmayan her bakiyeye başvurabilir. Likidasyon fiyatı girişten uzaklaşır, ancak bakiyenin tamamı risk altına girer ve tek bir ters hareketin aynı anda birkaç pozisyonu vurma olasılığı artar.
| Grafikte veya piyasada görülen | Yatırımcıların buna yaklaşımı | Temel risk |
| Tek başına tutulan tek bir kaldıraçlı pozisyon | İzole marjin: pozisyonu yalnızca ona ayrılan marjin destekler | Likidasyon fiyatı girişe daha yakındır; bu marjinin tamamı kaybedilebilir |
| Tek bir bakiyeyi kullanan birden fazla açık pozisyon | Çapraz marjin: cüzdanda kalan bakiye zarar eden işlemi destekler | Tek bir zarar tüm bakiyeyi tüketebilir ve aynı anda birkaç pozisyonu etkileyebilir |
Dolayısıyla çapraz marjin likidasyonu önlemez, yalnızca erteler. Her iki modelde de kaldıraç kayıpları kazançlar kadar büyütür ve sert bir hareket ortak bakiyeyi hızla eritebilir. Fark, riske giren tutardadır: Çapraz marjinde yatırımcı tek bir pozisyonun marjinini değil, cüzdanın tamamını kaybedebilir.
Sürekli Vadeli İşlemlerde Likidasyon Nasıl İşler: İşaret Fiyatı, Sigorta Fonları ve Otomatik Kaldıraç Azaltma
Bu mekanizmaların kökeni, Ben Delo'nun tasarladığı ve BitMEX'in Mayıs 2016'da piyasaya sunduğu bir sözleşme olan sürekli swap'a (perpetual swap) dayanır; Delo, borsayı 2014'te Arthur Hayes ile birlikte kurmuştu. Sözleşmenin vadesi hiç dolmadığından, herhangi bir devir tarihi olmadan bir varlığın fiyatını izleyebilir. Long ve short pozisyon sahipleri arasında periyodik olarak el değiştiren bir ödeme olan günlük fonlama oranı, fiyatını spot fiyata yakın tutuyordu.
Likidasyon motorları tetikleyici olarak her zaman kendi son işlemlerini kullanmaz. Büyük platformlardan biri marjini, birkaç borsadaki spot kotasyonlardan oluşturulan bir referans değer olan işaret fiyatına göre kontrol eder. Amaç, kendi emir defterindeki kısa süreli bir bozulmanın pozisyonları haksız yere kapatmamasıdır. Bu nedenle tetikleyiciye, son işlem fiyatı hesaplanan seviyeye değmeden önce de sonra da ulaşılabilir.
İflas fiyatını kaçıran kapanışlar için iki güvenlik mekanizması devreye girer. Sigorta fonu daha iyi fiyatlardan gerçekleşen kapanışlarla büyür ve bir kapanış bu fiyatın gerisinde kaldığında ödeme yapar. Bunun ötesinde platform, otomatik kaldıraç azaltma olarak bilinen bir süreçle karşı taraftaki pozisyonları kapatabilir; böylece kârda olan bir pozisyon, sahibi herhangi bir emir vermeden sona erebilir. 19 milyar dolarlık bir likidasyon olayı olan Ekim 2025 çöküşü sırasında alım satım firmaları emir veremediklerinden şikâyet etti. Diğerleri ise zorunlu kaldıraç azaltmanın, hedge yapmaya hiçbir imkân bırakmayan fiyatlardan gerçekleştiğini söyledi.
Likide edilen yatırımcı için bu mekanizmaların hiçbiri daha önce kaybedilmiş marjini geri getirmez. Kaldıraç bu kaybı, bir kazancı nasıl büyütecek idiyse öyle büyütmüştür; kapanış anlar içinde gelebilir ve pozisyonun arkasındaki teminat tamamen kaybedilebilir.
Likidasyonlar Bitcoin Fiyatını Neden Hareket Ettirir? Zincirleme Likidasyon
Her likidasyon piyasaya bir piyasa emri olarak ulaşır ve o anda emir defterinde bulunan likiditeye, yani her fiyat seviyesinde bekleyen alış ve satış emirlerine karşı gerçekleşir. Likide edilen bir long pozisyon satışa, likide edilen bir short pozisyon ise alıma dönüşür. Dolaşımdaki toplam kontrat sayısı olan açık pozisyon (open interest), ne kadar kaldıraçlı pozisyonun bu şekilde zorla kapatılabileceğine işaret eder.
Zincirleme likidasyona yol açan şey kümelenmedir. Çok sayıda pozisyonun likidasyon fiyatı birbirine yakın olduğunda, ilk zorunlu emirler fiyatı bir sonraki tetikleyici grubuna iter; sığ likidite de her emrin fiyatı daha uzağa taşımasına izin verir. Short likidasyonları aynı zinciri tersine üretir: Yükselen bir piyasaya zorunlu alımlar gelir. Her iki yönde de zorunlu emirler, onları tetikleyen hareketi büyütür.
9 Kasım 2026'da 24 saat içinde 1 milyar dolardan fazla kaldıraçlı kripto pozisyonu likide edildi. Bitcoin o gün yaklaşık $73,761 ile Ağustos'tan bu yana en düşük seviyesini gördü, ardından yeniden $75,000'in üzerine çıktı; Ether ise toparlanmadan önce $2,100'ün altına indi. Geçmiş performans, gelecekteki sonuçların güvenilir bir göstergesi değildir.
Sığ bir emir defteriyle karşılaşan zorunlu bir emir, hesaplanan likidasyon fiyatının oldukça ötesinde de gerçekleşebilir. Zincirleme bir likidasyonda kaldıraç kazançları olduğu kadar kayıpları da büyütür, kayıplar fiyat hareketinin düşündürdüğünden daha hızlı birikebilir ve yatırımcı, pozisyonun arkasına yatırdığı paranın tamamını tek bir satış dalgasında kaybedebilir.
Likidasyon ile Stop Out Arasındaki Fark Nedir?
Fark sözleşmesi anlamına gelen CFD, yatırımcının kripto paraya sahip olmadan BTC/USD veya ETH/USD gibi bir fiyat üzerinde pozisyon almasını sağlar. Likidasyon ile stop out seviyesi karşılaştırıldığında ilk fark, neyin ölçüldüğüdür. Bir CFD hesabı, varlığın (equity) kullanılan marjine bölünmesinin yüzde olarak ifadesi olan marjin seviyesini takip eder ve stop-out seviyesinde pozisyonları otomatik olarak kapatır. Marjin çağrısı ise ayrı ve daha önce gelen bir uyarıdır.
2018'de Avrupa Menkul Kıymetler ve Piyasalar Otoritesi (ESMA), bireysel yatırımcılara yönelik CFD'lere geçici kısıtlamalar getirdi. Bunlar arasında hesap düzeyinde %50 marjin kapatma kuralı ve bireysel müşterinin kayıplarının hesap bakiyesini aşamayacağını öngören yasal negatif bakiye koruması vardı. Kripto paralarda kaldıraç, majör döviz çiftlerindeki 30:1'e karşılık 2:1 ile sınırlandırıldı.
| Kriter | Borsadaki sürekli vadeli işlemler | ESMA'nın 2018 önlemleri kapsamında bireysel CFD hesabı |
| Ölçülen | Her pozisyonun marjini ya da çapraz marjinde cüzdan | Tüm hesabın marjin seviyesi |
| Tetikleyici | Marjinin idame seviyesinin altına düşmesi; platform kullanıyorsa işaret fiyatı üzerinden kontrol edilir | Stop-out seviyesi; 2018 önlemleri %50 kapatma kuralı getirdi |
| Teminatı aşan açık | Sigorta fonu ya da karşı pozisyonlarda otomatik kaldıraç azaltma | 2018 önlemleri kapsamında negatif bakiye koruması |
Hesabın tamamı ölçüldüğü için zarar eden tek bir pozisyon diğerlerinin de kapanmasına yol açabilir ve hızlı bir piyasada stop-out, tetikleyicinin ötesinde gerçekleşebilir. BTCUSD için lot büyüklüğü nasıl hesaplanır yazısında anlatıldığı gibi, bu seviyeye ulaşılmadan önce fiyatın ne kadar hareket edebileceğini kontrat büyüklüğü ve kaldıraç belirler. CFD hesabında da kaldıraç kayıpları kazançlarla aynı ölçüde artırır, kayıplar dakikalar içinde büyüyebilir ve yatırılan tutar tamamen kaybedilebilir.
Sonuç
Kaldıraçlı bir kripto pozisyonunun kapandığı seviyeyi teminatın büyüklüğü değil, platformun kuralları belirler. İdame marjini ve ücretler, tetikleyiciyi basit bir teminat hesabının düşündürdüğünden daha fazla girişe yaklaştırır; platform işaret fiyatı kullanıyorsa tetikleyiciye ne zaman ulaşıldığına bu referans karar verir. Kapanış, emir defterinde o an ne kadar likidite varsa ona giden bir piyasa emri olduğundan, tek bir seviye civarında kümelenen pozisyonlar sıradan bir hareketi zincirleme likidasyona dönüştürebilir. CFD hesabındaki stop-out ise farklı bir ölçüye, yani tüm hesabın marjin seviyesine göre işler.
Formül bir tahmin olmaya devam eder. Platformlar kendi idame oranlarını, fiyat referanslarını ve ücretlerini uygular; düzensiz bir piyasada zorunlu bir emrin nerede gerçekleşeceğini hiçbir hesaplama kesinleştiremez. Kaldıraç kazançları olduğu kadar kayıpları da büyütür, kayıplar yatırımcının tepki verebileceğinden daha hızlı birikebilir ve marjinin tamamı ya da çapraz marjindeki bakiyenin tamamı kaybedilebilir.
SSS
Risk feragatnamesi: CFD'ler karmaşık enstrümanlar olup, kaldıraçtan dolayı hızla para kaybedilmesi gibi yüksek seviyede risk söz konusudur. CFD'lerin işleyişini ve para kaybetme riskini alma hususunu anlayıp anlamadığınızı gözden geçirmelisiniz. Kesinlikle kaybetmeyi göze alamadığınızdan fazla para yatırmayın. Profesyonel müşterilerin karşı karşıya kaldığı kayıplar, yatırılan parayı aşabilir. Lütfen risk uyarısı politikamızı okuyun ve tam olarak anlamadığınız hususlar varsa, bağımsız profesyonel tavsiye alın. Bu bilgiler, ABD ve OFAC (Yabancı Varlıkları Kontrol Ofisi) dahil ancak bunlarla sınırlı olmamak kaydıyla, belirli ülkelerde/bölgelerde ikâmet edenlere gönderilmek veya bu kişilerce kullanıma yönelik değildir ve bu amaç doğrultusunda hazırlanmamıştır. Şirket, yukarıda belirtilen ülke listesini kendi takdirine bağlı olarak değiştirme hakkını saklı tutar.
Join us on social media


Authors BIO

Her blog yazısının arkasında TIOmarkets’te çalışanların birikmiş deneyimi vardır. Biz, size ticaret eğitimi ve finansal piyasa yorumları sunmaya kendini adamış, sektör profesyonelleri ve finans piyasası meraklılarından oluşan bir ekibiz. Amacımız, piyasada etkili bir şekilde işlem yapabilmeniz için ihtiyacınız olan bilgiyi size kazandırmaktır.



