Nvidia bilançosu rehberi: 3. çeyrek raporu ne gösterdi?
BY TIOmarkets (Türkçe)
|Kasım 20, 2026Nvidia bilançosu, şirketin her mali çeyrek için yayımladığı finansal sonuçlardır. Bu sonuçlarda pazar platformlarına göre gelir, brüt kâr marjı, GAAP ve non-GAAP hisse başına kazanç (HBK), hissedarlara dağıtılan nakit ve bir sonraki çeyreğe ilişkin şirket öngörüsü yer alır. Nvidia, 17 Kasım 2026'da 2027 mali yılının üçüncü çeyreği için 115,8 milyar dolar gelir açıkladı. Bu rakam bir önceki çeyreğe göre %20, geçen yılın aynı dönemine göre %103 daha yüksek. Non-GAAP seyreltilmiş HBK ise 2,68 dolar oldu; piyasa beklentisi (konsensüs) 2,48 dolardı.
Bu yazı, profesyonel bireysel trader'lar için açıklamayı satır satır ele alıyor. Her kalemin neyi ölçtüğünü, non-GAAP düzeltmelerinin nasıl işlediğini, konsensüse göre sürprizin nasıl hesaplandığını ve 18 Kasım 2026'ya kadar yayımlanan haberlere göre hissenin ve Nasdaq 100'ün nasıl tepki verdiğini inceliyor. Vardığı sonuç şu: Manşetteki beklenti aşımı tek başına pek bir şey söylemez. Tepki, çeyreğin kendisinden çok şirket öngörüsünün konsensüs karşısındaki konumuna ve Nvidia'nın endeks ağırlığına bağlıdır.
Nvidia bilançosu: 2027 mali yılı 3. çeyrekte öne çıkan rakamlar
Nvidia sonuçlarını 17 Kasım 2026 Salı günü ABD piyasalarının kapanışından sonra, ABD Menkul Kıymetler ve Borsa Komisyonu'na (SEC) Form 8-K ile sunduğu bir basın bülteniyle açıkladı; öngörülerini ise ayrı bir CFO değerlendirmesinde (CFO commentary) paylaştı. Ardından Pasifik saatiyle 14.00'te (Doğu saatiyle 17.00) telekonferans yapıldı. Görüşme şirketin yatırımcı ilişkileri sitesinden canlı yayımlandı; kaydı, dördüncü çeyrek ve 2027 mali yılının tamamına ait sonuçların ele alınacağı görüşmeye kadar sitede erişilebilir durumda kalacak.
Bir trader açısından asıl soru, açıklanan beklenti aşımının hisse fiyatına ve endekse yansıyıp yansımadığı, yansıdıysa ne zaman yansıdığıdır. Rakamlar normal seansın ardından yayımlandığı için ilk tepki, normal işlem saatlerinin ardından gelen elektronik seans olan seans sonrası işlemlerde (after-hours) görüldü. Nasdaq 100 normal seans fiyatlarıyla hesaplandığından spot endeks bu hareketi ancak bir sonraki açılışta yansıtır; yine de bu saatlerin dışında fiyatlanan enstrümanlar daha önce hareket edebilir.
Açıklamada her kalem hem bir önceki çeyrekle hem de geçen yılın aynı çeyreğiyle karşılaştırılıyor ve bu iki karşılaştırma nadiren aynı tabloyu çiziyor. Bilanço raporlarını ve bunlara nereden ulaşılabileceğini anlatan genel bir yazıda da görüldüğü gibi, raporun düzeni ABD'deki çeyreklik sonuçlar için standarttır: Önce gelir tablosunun bir özeti yer alır, düzeltilmiş ölçütlerin mutabakatı ise daha aşağıdadır.
| Kalem | MY27 3. çeyrek | Karşılaştırma | Değişim |
| Gelir | 115,8 milyar $ | MY27 2. çeyrek; MY26 3. çeyrek | Çeyreklik +%20; yıllık +%103 |
| Veri Merkezi geliri | 107,6 milyar $ | MY27 2. çeyrek; MY26 3. çeyrek | Çeyreklik +%21; yıllık +%110 |
| GAAP brüt kâr marjı | %74,8 | MY27 2. çeyrekte %75,0; MY26 3. çeyrekte %73,4 | Çeyreklik -0,2 puan; yıllık +1,4 puan |
| Non-GAAP brüt kâr marjı | %74,9 | MY27 1. çeyrekte %75,0 | – |
| GAAP seyreltilmiş HBK | 2,70 $ | MY26 3. çeyrekte 1,30 $ | Yıllık +%108 |
| Non-GAAP seyreltilmiş HBK | 2,68 $ | MY26 3. çeyrekte 1,27 $ | Yıllık +%111 |
| GAAP net kâr | 65,3 milyar $ | MY27 2. çeyrekte 59,7 milyar $; MY26 3. çeyrekte 31,9 milyar $ | Çeyreklik +%9; yıllık +%105 |
| Non-GAAP net kâr | 64,9 milyar $ | MY27 2. çeyrekte 54,0 milyar $; MY26 3. çeyrekte 31,0 milyar $ | Çeyreklik +%20; yıllık +%109 |
| Serbest nakit akışı | 43.777 milyon $ | MY26 3. çeyrekte 22.089 milyon $ | – |
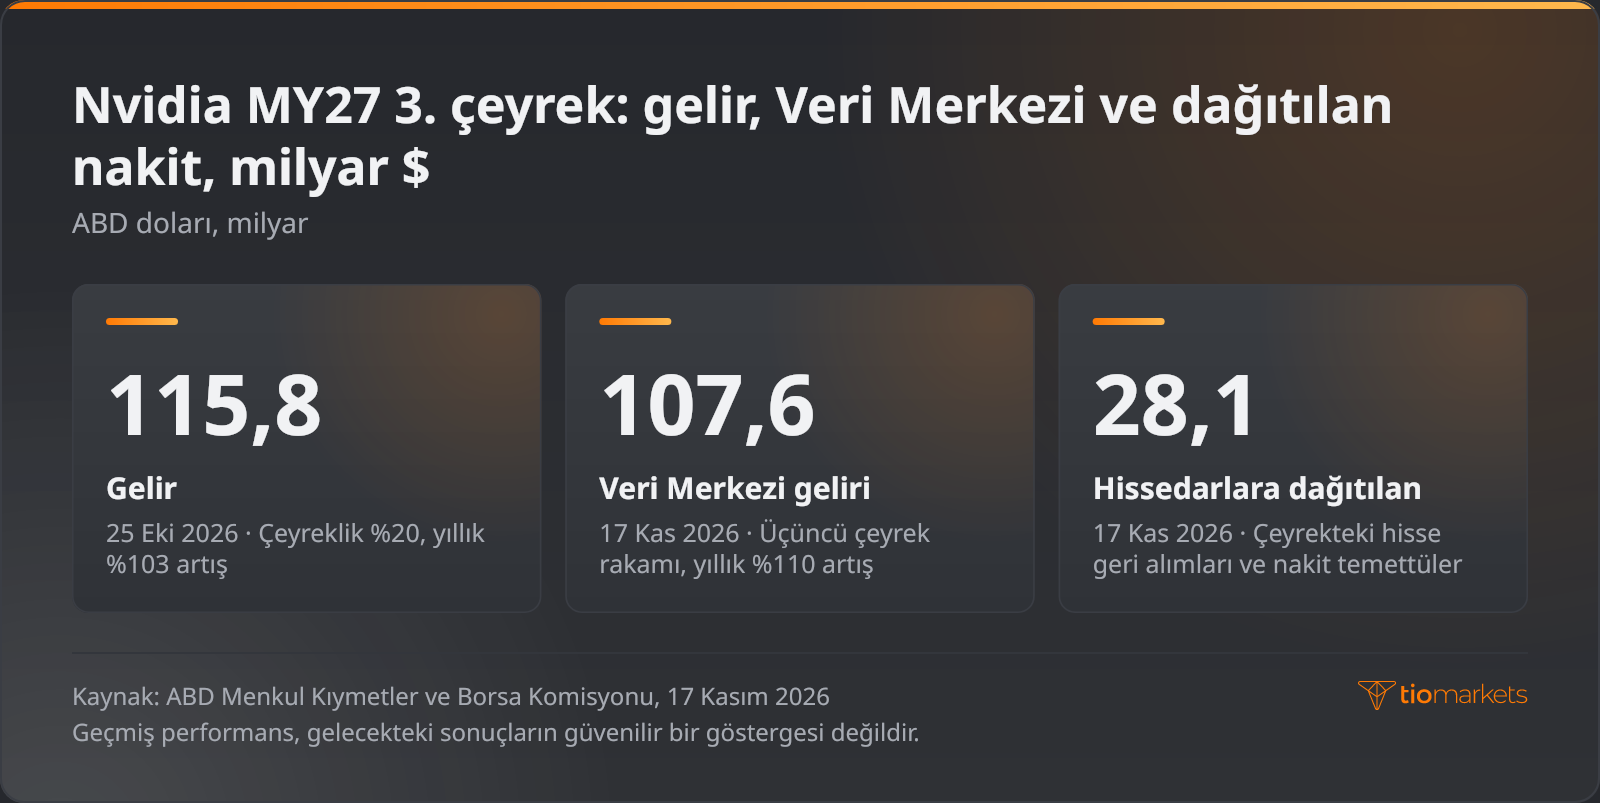
Çeyreğe ilişkin bilginin büyük kısmı dört rakamda toplanıyor: 115,8 milyar dolar gelir, 107,6 milyar dolar Veri Merkezi (Data Center) geliri, 65,3 milyar dolar GAAP net kâr ve hisse geri alımları ile nakit temettüler yoluyla hissedarlara dağıtılan 28,1 milyar dolar. Her biri, talebin ölçeğinden ortaya çıkan nakdin ne kadarının şirketten çıktığına kadar ayrı bir soruyu yanıtlıyor.
Nvidia'nın mali yılı takvim yılıyla örtüşmüyor. Kasımda açıklanan 2027 mali yılı üçüncü çeyreği 25 Ekim 2026'da sona erdi; yani mali yıl etiketi takvimin bir yıl önünden gidiyor. Yıllık karşılaştırmalar çeyreği 2026 mali yılının üçüncü çeyreğiyle kıyaslıyor; telekonferansta verilen 2028 mali yılı büyüme rakamı ise bir sonraki mali yıla ait.
Nvidia gelirinin ne kadarı Veri Merkezi'nden geliyor?
Üçüncü çeyrekte Nvidia gelirinin %92,9'u Veri Merkezi'nden geldi: 115,8 milyar dolarlık gelirin 107,6 milyar doları. İkinci pazar platformu Edge Computing (uç bilişim) kalan 8,2 milyar doları, yani %7,1'i sağladı; bu platformun geliri çeyreklik %14, yıllık %42 arttı. 2027 mali yılının ilk çeyreğinde Veri Merkezi geliri 75,2 milyar dolar, yani toplam satışların %92'siydi. Platform iki çeyrekte 32,4 milyar dolar ekleyerek %43,1 büyüdü; toplam içindeki payı ise neredeyse hiç değişmedi.
Nvidia, Veri Merkezi ve Edge Computing'den oluşan iki platformlu yapısını 2027 mali yılının ilk çeyreğinde devreye aldı ve Veri Merkezi'ni iki alt pazara ayırdı: Hyperscale ile "yapay zekâ bulutları, endüstriyel ve kurumsal" (ACIE). Üçüncü çeyrekte şirketin çeyreklik büyümesinin neredeyse tamamı Nvidia'nın Veri Merkezi gelirinden geldi. Yıllık bazda verilen alt pazar rakamları, yıllık büyümenin nereden geldiğini ortaya koydu: Hyperscale geliri %71 artışla 60,1 milyar dolar, ACIE geliri ise %195 artışla 47,5 milyar dolar oldu. Platformun %55,9'unu Hyperscale, %44,1'ini ACIE oluşturdu; buna karşın daha küçük olan alt pazar, büyüğünün iki katını rahatça aşan bir hızla büyüdü.
Çeyreklik ve yıllık büyüme farklı şeyleri ölçer. Yıllık %103'lük artış, gelirin 2026 mali yılı üçüncü çeyreğindeki yaklaşık 57,0 milyar dolardan kabaca iki katına çıktığı anlamına geliyor. Çeyreklik %20'lik artış ise ikinci çeyrek gelirinin yaklaşık 96,5 milyar dolar olduğuna, yani üç ayda yaklaşık 19,3 milyar dolarlık bir artışa işaret ediyor. Yıllık oran işin ne kadar büyüdüğünü gösterir; Veri Merkezi'nin %21'lik artışıyla birlikte okunan çeyreklik oran ise son ivmeyi gösterir ve bir sonraki çeyrek öngörüsünün değerlendirildiği bazı oluşturur.
Bu yoğunlaşma, raporun nasıl okunduğunu belirliyor. Gelirin onda dokuzundan fazlası tek bir platformdan geldiği için şirketin toplam rakamı fiilen veri merkezi talebinin bir göstergesi. Bu talebin büyük bölümünü de hiper ölçekli bulut sağlayıcılarının (hyperscaler) yatırım harcamaları, yani en büyük bulut sağlayıcılarının sunuculara, ağ altyapısına ve binalara yaptığı harcamalar oluşturuyor. Dördüncü çeyrek öngörüsü Çin'den hiçbir Veri Merkezi hesaplama (compute) geliri varsaymıyor; bu da tek bir platforma ilişkin tek bir varsayımın şirket genelindeki öngörüyü nasıl değiştirebileceğini gösteriyor.
Nvidia'da GAAP ve non-GAAP HBK ile brüt kâr marjı
Brüt kâr marjı, gelirden satışların maliyeti düşüldükten sonra kalan tutarın gelire oranıdır. Üçüncü çeyrekteki %74,8'lik GAAP rakamı, faaliyet giderlerinden önce ve satılan malın maliyeti düşüldükten sonra her bir dolarlık satıştan 74,8 sentin kaldığı anlamına geliyor. Bu oran, ikinci çeyrekteki %75,0'ın 0,2 puan altında, bir yıl önceki %73,4'ün ise 1,4 puan üzerindeydi. Non-GAAP rakam %74,9 oldu.
Bu oran, birbirine ters yönde etki eden faktörlere bağlıdır. Daha yüksek fiyatlı ürünlerin ağırlığının artması ve fiyatların güçlenmesi oranı yükseltirken, yeni ürünlerde üretimi artırmanın maliyeti ve stoklarla ilgili giderler oranı düşürür. %71,0 ile %72,0 arasındaki dördüncü çeyrek öngörüsü, üçüncü çeyrekteki GAAP seviyesinin 2,8 ila 3,8 puan altında.
Çeyrekte 2,70 dolar olan GAAP seyreltilmiş HBK, ABD genel kabul görmüş muhasebe ilkelerine (GAAP) göre hesaplanan net kârın seyreltilmiş hisse sayısına bölünmesiyle bulunur; bu sayı, opsiyonların ve hisse ödüllerinin ekleyebileceği hisseleri de içerir. 2,68 dolar olan non-GAAP seyreltilmiş HBK ise şirketin faaliyet performansı dışında saydığı kalemleri hesaba katmaz. Nvidia sonuçlarıyla birlikte ikisinin mutabakatını yayımlıyor; ancak hangi düzeltmelerin yapılacağına yönetim karar verdiği için tanım, rakamın kendisi kadar önem taşıyor.
Bu tanım bu mali yıl değişti. 2027 mali yılının ilk çeyreğinden itibaren non-GAAP ölçütler, çalışanlara hisseyle yapılan ödemelerin maliyeti olan hisse bazlı ödemeleri artık hariç tutmuyor; geçmiş rakamlar da bunları içerecek şekilde yeniden düzenlendi. 2025 ve 2026 mali yıllarında bu ölçütler hisse bazlı ödemeleri, satın almayla ilgili ve diğer maliyetleri, diğer kalemleri, borsada işlem görmeyen ve halka açık özkaynak menkul kıymetlerinden doğan kazanç ve kayıpları, borç iskontosunun itfasından kaynaklanan faiz giderini ve bunlarla ilişkili vergi etkisini hariç tutuyordu. Eski tanıma göre verilen bir rakam birebir karşılaştırılabilir değil.
Üçüncü çeyrek mutabakatı GAAP'tan non-GAAP'a dört adımda ilerliyor:
- Çeyreklik %22, yıllık %115 artışla 77,5 milyar dolara ulaşan GAAP faaliyet kârından başlıyor.
- Faaliyet düzeyindeki düzeltmeler toplam 363 milyon dolar ekleyerek non-GAAP faaliyet kârını 77.883 milyon dolara çıkarıyor.
- Faaliyet kârının altındaki diğer düzeltmeler rakamı net 780 milyon dolar düşürüyor ve net kârı GAAP'a göre 65.287 milyon dolardan non-GAAP bazda 64.870 milyon dolara indiriyor.
- Net 417 milyon dolarlık bu azalış, seyreltilmiş hisse sayısına bölündüğünde 2,70 dolarlık GAAP HBK ile 2,68 dolarlık non-GAAP HBK arasındaki iki sentlik farka dönüşüyor.
Mutabakat, kategorilerin toplamlarını gösteriyor; her birinin ardındaki değerlendirmeyi ise göstermiyor. Gösterilen üç dönemin tamamında non-GAAP net kâr GAAP net kârın altında kaldı, ancak farkın büyüklüğü çok değişkendi: üçüncü çeyrekte 417 milyon dolar, ikinci çeyrekte 5.734 milyon dolar (53.954 milyon dolar, 59.688 milyon dolara karşı) ve bir yıl önce 931 milyon dolar. İkinci çeyrekteki bu daha geniş fark, GAAP net kârın çeyreklik %9, non-GAAP net kârın ise %20 artmasının nedeni; dolayısıyla manşetteki büyüme oranı, hangi ölçütün kullanıldığına bağlı.
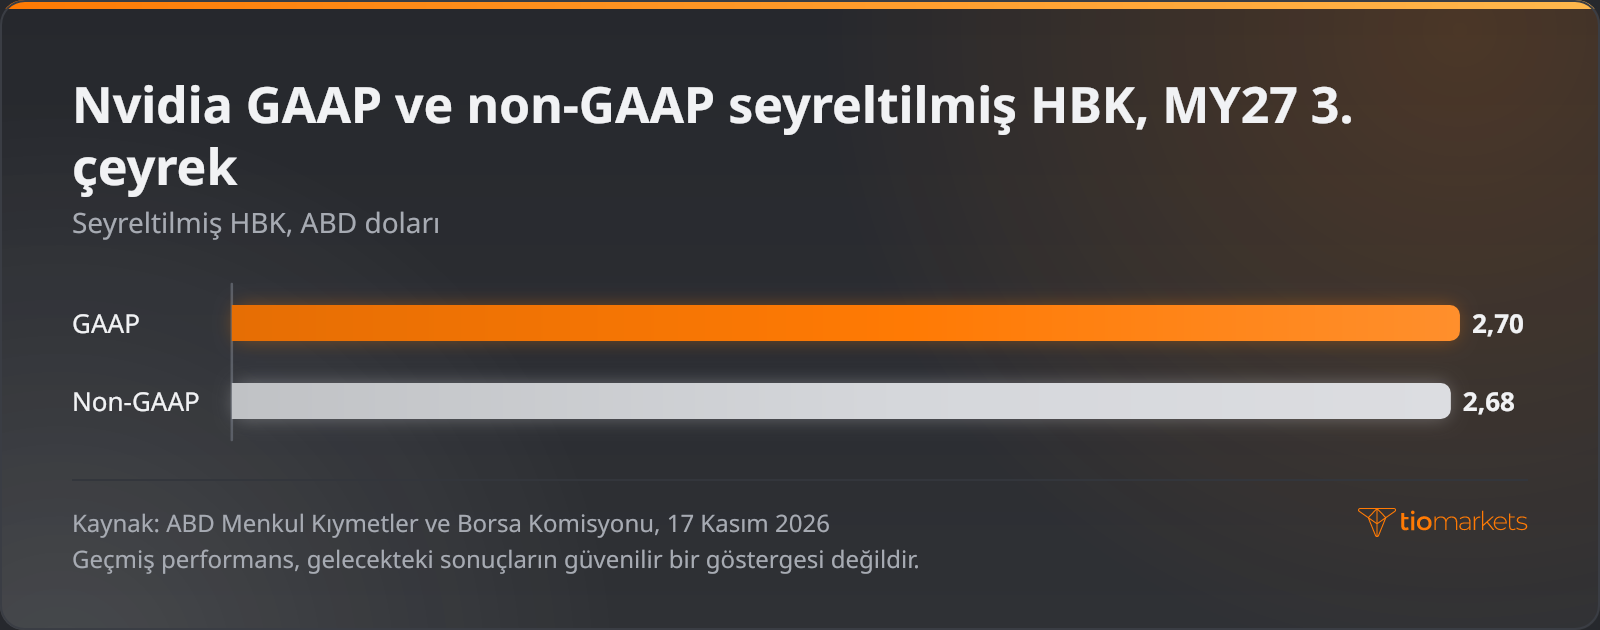
Nvidia beklentileri aştı mı?
Nvidia üçüncü çeyrekte, hangi konsensüs serisi esas alınırsa alınsın, hem gelirde hem HBK'de piyasa beklentisini aştı; kendi öngörüsünün de üzerine çıktı. Konsensüs tahmini, analistlerin belirli bir kalem için bir veri sağlayıcısına ilettiği tahminlerin ortalamasıdır. Veri sağlayıcıları analist panelleri, tahmin toplama tarihleri ve bir kalemin düzeltilmiş mi yoksa GAAP bazında mı derlendiği bakımından farklılık gösterir. Bir seri HBK'yi 2,48 dolar, geliri 109,11 milyar dolar olarak belirlemişti; bir diğerinde ise bu rakamlar sırasıyla 2,47 dolar ve 109,5 milyar dolardı.
Bilanço sürprizi, açıklanan rakamdan konsensüsün çıkarılıp sonucun konsensüse bölünmesiyle bulunan ve yüzde olarak ifade edilen değerdir. Karşılaştırmada 2,70 dolarlık GAAP rakamı yerine, analistlerin tahmin ettiği düzeltilmiş ölçüt olan 2,68 dolarlık non-GAAP HBK kullanılır. İlk seriye göre 2,68 dolar eksi 2,48 dolar 0,20 dolar eder; 0,20 doların 2,48 dolara bölünmesi de %8,1'lik bir sürpriz verir. İkinci seriye göre ise açıklanan aşım oranları gelirde %5,8, HBK'de %8,4 oldu. Aradaki fark tamamen konsensüs seçiminden kaynaklanıyor.
| Kalem | Açıklanan | Konsensüs veya öngörü | Sürpriz |
| Non-GAAP seyreltilmiş HBK | 2,68 $ | 2,48 $ konsensüs | +%8,1 |
| Gelir | 115,84 milyar $ | Konsensüs tahmini 109,11 milyar $ | +%6,2 |
| Veri Merkezi geliri | 107,61 milyar $ | 101,87 milyar $ tahmin | +%5,6 |
| Şirket öngörüsüne göre gelir | 115,8 milyar $ | 108 milyar $ öngörü | +%7,2 |
Bu büyüklükte bir beklenti aşımı, hisse hareketinin boyutunu tek başına belirlemez. Hisse fiyatı piyasa katılımcılarının beklentilerini zaten yansıtır ve daha önce tahminleri aşmış bir şirket için bu beklenti yayımlanan konsensüsün üzerinde olabilir. Bu nedenle öngörü, açıklanan çeyrek kadar ağırlık taşır: İkinci seriye göre dördüncü çeyrek gelir öngörüsünün 130 milyar dolarlık orta noktası konsensüsün %4,2 üzerindeydi; bu, gelirdeki %5,8'lik aşımdan daha dar bir fark.
Nvidia'nın gelecek çeyrek gelir öngörüsü ve hissedarlara dağıtılan nakit
Nvidia, 2027 mali yılının dördüncü çeyreği için artı/eksi %3 sapmayla 130,0 milyar dolar gelir öngörüyor; bu da 126,1 milyar ile 133,9 milyar dolar arasında bir aralık demek. Öngörü, ek bir hafta içeren bir çeyreğe ait ve Çin'den hiçbir Veri Merkezi hesaplama geliri gelmeyeceği varsayımına dayanıyor. GAAP ve non-GAAP brüt kâr marjları için öngörü %71,0 ile %72,0 arası; faaliyet giderleri içinse GAAP bazında yaklaşık 11,0 milyar dolar, non-GAAP bazında 10,7 milyar dolar öngörülüyor. Üçüncü çeyrekte GAAP faaliyet giderleri 9,2 milyar dolardı.
Bu rakamların hepsi şirketin kendi rakamları. Gelir öngörüsünün orta noktası üçüncü çeyrek gelirinin %12,3 üzerinde; bu karşılaştırma ek haftayı da içeriyor. Colette Kress telekonferansta, 8-K'daki öngörülerin dışında, 2028 mali yılı büyüme rakamını yukarı çekti: “Gelirin yıllık bazda yaklaşık %75 artmasını bekliyoruz; bu oran önceden %70'ti.” Bu oran artık daha yüksek bir 2027 mali yılı bazına uygulanıyor.
Nvidia'nın hisse geri alımı ve temettü rakamları, çeyrekte elde edilen nakdin ne kadarının şirketten çıktığını gösteriyor. Nvidia üçüncü çeyrekte hissedarlara 28,1 milyar dolar dağıttı; telekonferansta ise toplamı, 22 milyar dolar hisse geri alımı ve 6 milyar dolar nakit temettüden oluşan 28 milyar dolar olarak açıkladı. Faaliyetlerden elde edilen nakit akışından mülk, ekipman ve maddi olmayan duran varlık alımları ile bunlara ilişkin anapara ödemelerinin düşülmesiyle bulunan serbest nakit akışı, bir yıl önceki 22.089 milyon dolara karşılık 43.777 milyon dolar oldu. Çeyrekte dağıtılan tutar serbest nakit akışının yaklaşık %64,2'sine denk geldi; bu oran, şirketin yılbaşından bu yana dağıttığını söylediği %65'e yakın.
Yönetim Kurulu Eylül 2026'da hisse geri alım yetkisini süre sınırı olmaksızın 150 milyar dolar artırdı; çeyrek sonu itibarıyla yaklaşık 227,3 milyar dolarlık yetki kalmıştı. Çalışanlara verilen hisse ödülleri yoluyla ihraç edilen hisseler geri alımların tersi yönde etki eder ve hisse sayısını artırır. İlk çeyrekte ağırlıklı ortalama seyreltilmiş hisse sayısı, bir yıl önceki 24.611 milyona karşılık 24.391 milyon oldu. Bu, 220 milyon adetlik, yani %0,9'luk net bir azalış demek; ancak karşılaştırma üçüncü çeyrekteki geri alımlardan önceki döneme ait.
NVDA hisse CFD'si ve Nasdaq 100 nasıl tepki verdi?
Nvidia hisseleri 17 Kasım 2026 Salı günü normal seansta %0,44 geriledi; sonuçlar ise kapanış zilinin ardından açıklandı. 18 Kasım'da yayımlanan haberler seans sonrası hareket konusunda farklı rakamlar verdi: Biri yükselişi yaklaşık %4, diğeri yaklaşık %2 olarak aktardı. Seans sonrası işlemler daha düşük hacimle gerçekleştiği için bu rakamların hiçbiri kapanış fiyatı niteliği taşımıyor. Bu tepki geçmişte kaldı ve geçmiş performans, gelecekteki sonuçların güvenilir bir göstergesi değildir; açıklama dönemindeki günlük fiyat geçmişi Nvidia grafiğinde yer alıyor.
Nvidia bilançosunun Nasdaq 100'ü nasıl etkilediği iki rakama bağlıdır: hissenin yüzdesel hareketi ve endeksteki ağırlığı. Nasdaq'ta işlem gören, finans dışı büyük şirketlerden oluşan bir endeks olan Nasdaq 100, sınırlama kurallarına tabi olarak piyasa değerine, yani hisse fiyatı ile dolaşımdaki hisse sayısının çarpımına göre ağırlıklandırılır. Bir endeks bileşeninin katkısı, ağırlığı ile hareketinin çarpımıdır; dolayısıyla her bir yüzde puanlık ağırlık, Nvidia'daki %4'lük bir hareketi endekste 0,04 yüzde puanlık, %2'lik bir hareketi ise 0,02 yüzde puanlık bir değişime dönüştürür. Aynı hesap S&P 500 için de geçerlidir; iki ağırlığın neden farklı olduğu ise Nasdaq 100'ün S&P 500'den farkından kaynaklanır.
Endeks etkisi Nvidia'nın kendi ağırlığıyla sınırlı değil. Hiper ölçekli talebi ortaya koyan sonuçlar, aynı endeksteki çip tedarikçilerinin ve bulut sağlayıcılarının hisselerini de hareketlendirebilir; bu nedenle endeksin toplam tepkisi Nvidia'nın doğrudan katkısını aşabilir ya da onu dengeleyebilir. Endeks seviyesi ve gün içi seyri Nasdaq NAS100 grafiğinde gösteriliyor.
Hisse CFD'si, yani fark sözleşmesi, sahibine hissenin mülkiyetini vermeden hisse fiyatındaki değişimi öder; bu nedenle değeri dayanak varlığı izler. CFD'nin borsanın normal işlem saatleri dışında fiyatlanıp fiyatlanmadığı, sağlayıcının o enstrüman için belirlediği işlem saatlerine bağlıdır; fiyatlanmıyorsa seans sonrası hareket bir sonraki kotasyonda fiyat boşluğu (gap) olarak görülür. Pozisyon büyüklüğü, NVDA hisseleri için lot büyüklüğü ve pozisyon boyutlandırma yazısında açıklandığı gibi hisse adedi ya da lot cinsinden ifade edilir.
Örnek olarak 50 hisselik bir NVDA CFD pozisyonunu ele alalım. Pozisyonun değeri, hisse fiyatındaki değişimin 50 katı kadar değişir; dolayısıyla %4'lük bir hareket 50 × 0,04, yani iki hisselik değere, %2'lik bir hareket ise bir hisselik değere eşittir. Bu büyüklükte bir yükselişte uzun pozisyon bu tutar kadar kazanmış, kısa pozisyon ise bu tutar kadar kaybetmiş olurdu. Bildirilen hareketin büyüklüğü en az yönü kadar önemlidir; iki haber arasında ise iki katlık fark var.
CFD'ler marjinle işlem gördüğünden, pozisyonu açık tutan teminat pozisyon değerinin yalnızca bir kısmıdır; bu nedenle kaldıraç, bir NVDA pozisyonunda kazançları hangi oranda büyütüyorsa kayıpları da aynı oranda büyütür. Bilanço açıklaması döneminde fiyat, seanslar arasında boşluk yaparak zarar durdur (stop loss) emrinin ötesine geçebileceği için kayıplar hızla birikebilir ve bir trader hesaba yatırdığı paranın tamamını kaybedebilir. Sürdürme marjininin nasıl işlediğine ilişkin yazıda anlatıldığı gibi, hesap varlığı (equity) düştükçe önce marjin çağrısı (margin call) uyarısı gelir; daha da aşağıda ise pozisyonların otomatik olarak kapatıldığı stop out seviyesi devreye girer.
Nvidia bilançosu, Fed ve ABD tahvil faizleri yan yana
Tek bir şirketin bilançosu, Nasdaq 100'ü etkileyen birçok güçten yalnızca biridir ve çoğu zaman en geniş etkiye sahip olanı değildir. Nvidia bilançosu yılda dört kez açıklanır ve endekse hem tek bir bileşen ağırlığı hem de ilişkili hisseler üzerinden ulaşır. ABD Merkez Bankası (Fed) kararları, ABD tüketici fiyat endeksi (TÜFE) verileri ve 10 yıllık ABD tahvil faizi ise gelecekteki kazançların iskonto edildiği oranı değiştirerek tüm bileşenleri aynı anda etkiler: Daha yüksek bir oran bu kazançların bugünkü değerini düşürür, daha düşük bir oran ise yükseltir.
Değeri daha uzak gelecekteki kârlara dayanan şirketler bu iskonto oranına daha duyarlıdır ve teknoloji ağırlıklı endeksin büyük kısmı bu tanıma uyar. Sonuçların açıklandığı 17 Kasım 2026'da 10 yıllık ABD tahvil faizi %5,1 seviyesindeydi; Fed'in politika hedefiyle yönlendirilen gecelik faiz olan efektif federal fonlama faizi ise Ekim 2026'da %3,88'di. Tahvil faizi her işlem seansında yeniden fiyatlanır ve her bileşenin değerlemesini etkiler; Nvidia'nın sonuçları ise çeyrekte bir kez açıklanır.
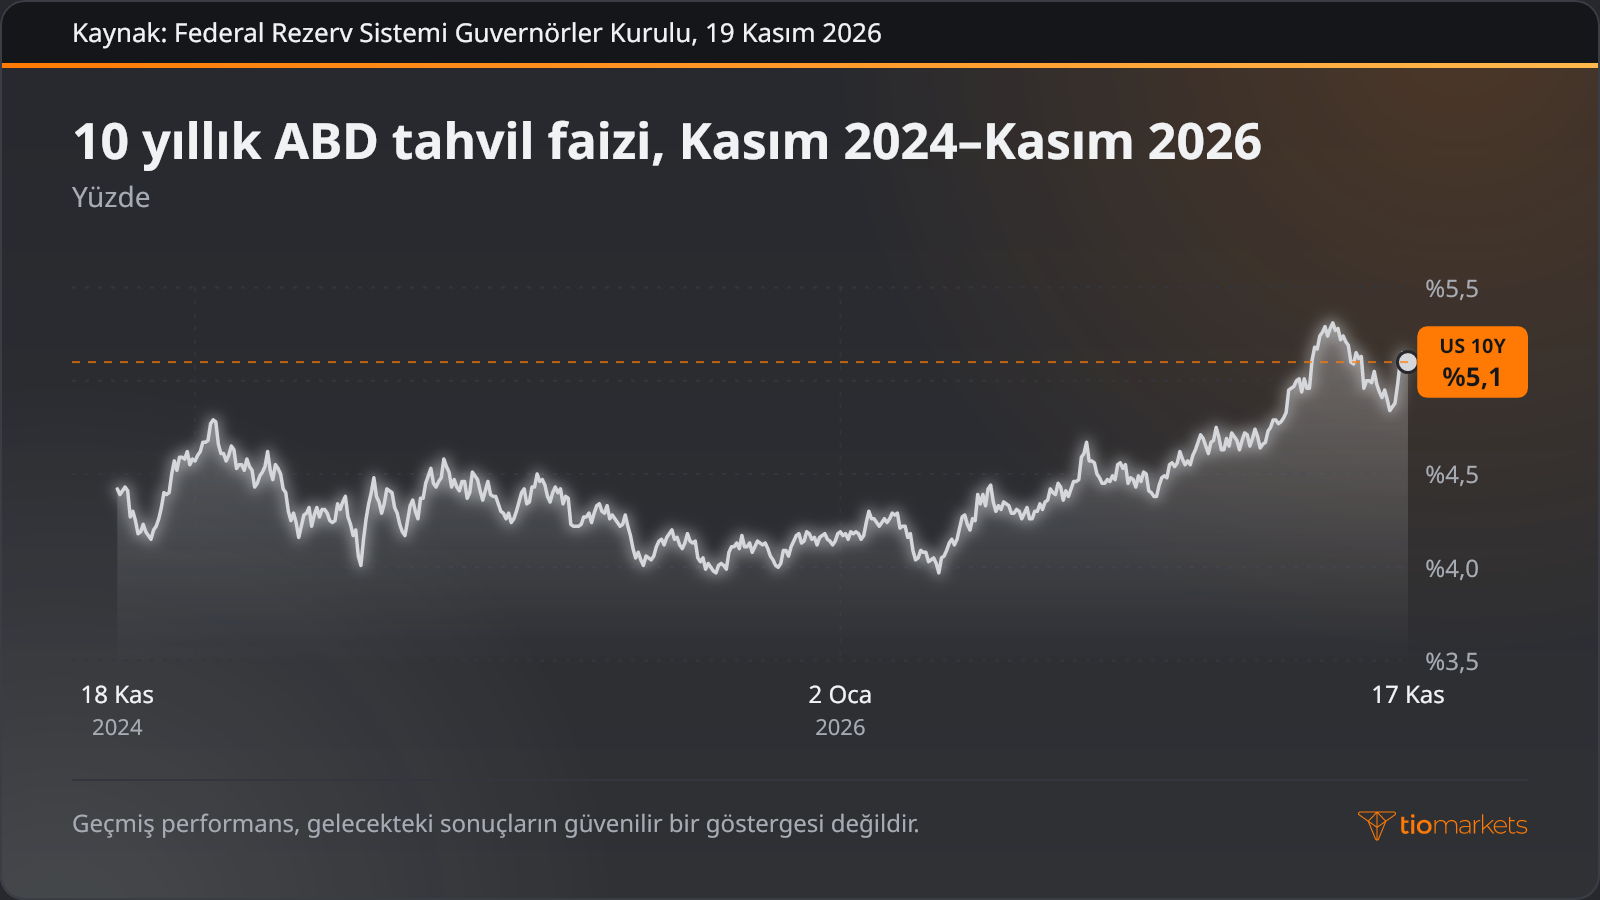
Bu dört etken, ne sıklıkla gerçekleştikleri, endeks genelinde ne kadar geniş bir alanı etkiledikleri ve fiyatlara ne zaman yansıdıkları bakımından birbirinden ayrılır:
| Etken | Sıklık | Nasdaq 100 genelindeki etki alanı | Fiyatlara ne zaman yansır |
| Nvidia bilançosu | Çeyreklik, her mali çeyrek sonucunda | Tek bir bileşenin ağırlığı, ayrıca ilişkili çip ve bulut hisseleri | ABD kapanışından sonra seans sonrası işlemlerde; spot endekste bir sonraki açılışta |
| FOMC kararı | Yıl içindeki planlı toplantılarda | Tüm bileşenler, politika faizleri ve iskonto oranları üzerinden | ABD seansında açıklandığı anda, ardından faiz beklentileri üzerinden |
| ABD TÜFE | Aylık | Tüm bileşenler, beklenen politika faizleri ve tahvil faizleri üzerinden | ABD spot piyasa açılışından önce açıklandığı anda, ilk olarak endeks vadeli kontratlarında |
| 10 yıllık ABD tahvil faizi | Sürekli; resmi günlük seri | Tüm bileşenler; en çok da uzun vadeli büyüme değerlemeleri | Her işlem günü boyunca sürekli |
Etkenler yan yana konduğunda bilanço etkisinin gerçek ağırlığı daha net görülüyor. %8,1'lik bir HBK sürprizi büyük bir bileşeni ve ona yakın hisseleri etkilerken, iskonto oranındaki bir değişiklik bileşenlerin tamamını yeniden fiyatlar; bu nedenle aynı haftaki bir TÜFE verisi ya da Fed kararı, bilanço etkisinden her iki yönde de daha ağır basabilir.
Nvidia bilançosunun ardından neler izlenmeli?
Açıklamanın ardından, her biri kendine özgü bilgi ekleyen birkaç planlı açıklama geliyor:
- Form 10-Q: ABD Menkul Kıymetler ve Borsa Komisyonu'na sunulan çeyreklik rapor; basın bülteninin arkasındaki tam finansal tabloları, dipnotları ve risk açıklamalarını içerir.
- Bir sonraki bilanço tarihi: Nvidia'nın tarihini yatırımcı ilişkileri sitesinde duyurduğu dördüncü çeyrek ve 2027 mali yılının tamamına ait sonuçlar; bu sonuçlar ek bir hafta içeren bir çeyreği kapsıyor.
- Hiper ölçekli bulut sağlayıcılarının yatırım harcamaları: Büyük bulut sağlayıcılarının veri merkezi harcamalarına ilişkin kendi çeyreklik açıklamaları; Hyperscale alt pazarının ardındaki talep budur.
- Fed kararları ve ABD enflasyon verileri: Tüm endeks için iskonto oranı zeminini belirleyen FOMC faiz kararları ve TÜFE verileri.
Sonuç
Nvidia'nın üçüncü çeyreği, manşetteki beklenti aşımının bir sonuç açıklamasının yalnızca ilk satırı olduğunu gösteriyor. Gelir, Veri Merkezi'nin toplamın %92,9'unu oluşturduğu, tek bir platformda yoğunlaşmış talebi ölçtü; brüt kâr marjı fiyatlamayı maliyetle karşılaştırdı; iki HBK rakamı ise şirketin kendi seçtiği ve bu mali yıl yeniden tanımladığı düzeltmeler nedeniyle farklılaştı. Hissedarlara dağıtılan 28,1 milyar dolar, 43.777 milyon dolarlık serbest nakit akışının ne kadarının şirketten çıktığını ölçtü. Piyasanın tepkisi, orta noktası konsensüsün %4,2 üzerinde olan şirket öngörüsüyle birlikte okunmalı. Bu tepkinin Nasdaq 100'e ulaşma yolu ise Nvidia'nın kendi ağırlığından ve ilişkili çip ve bulut hisselerinden geçiyor; ancak haberler endeks hareketinin kendisi için bir rakam vermiyor.
Bu okumaların her birinin sınırları var. Konsensüs rakamları veri sağlayıcısına göre değişiyor, seans sonrası fiyatlar düşük hacimli ve farklı biçimlerde aktarıldı; bir çeyrekteki tepki de bir sonraki için yol gösterici değil, geçmişe ait. Şirket öngörüsü bir sonuç değil, şirketin kendi beyanıdır. Kaldıraçlı CFD pozisyonlarını bilanço açıklaması boyunca açık tutan trader'lar için kaldıraç kazançları olduğu gibi kayıpları da büyütür; bir sonraki açılışta oluşan fiyat boşluğu, kayıpların planlanan çıkış noktasının ötesinde hızla birikmesine yol açabilir ve yatırılan tutarın tamamı kaybedilebilir.
Bu makaledeki semboller



TIOmarkets Alım Satım ve Yatırım Mobil Uygulamasıyla her yerden işlem yapın
950'den fazla enstrümanda dahili TradingView grafikleri ve rekabetçi spreadlerle, doğrudan telefonunuzdan ve gerçek zamanlı işlem yapın.
İşlem yapmak risk içerir
SSS
Risk feragatnamesi: CFD'ler karmaşık enstrümanlar olup, kaldıraçtan dolayı hızla para kaybedilmesi gibi yüksek seviyede risk söz konusudur. CFD'lerin işleyişini ve para kaybetme riskini alma hususunu anlayıp anlamadığınızı gözden geçirmelisiniz. Kesinlikle kaybetmeyi göze alamadığınızdan fazla para yatırmayın. Profesyonel müşterilerin karşı karşıya kaldığı kayıplar, yatırılan parayı aşabilir. Lütfen risk uyarısı politikamızı okuyun ve tam olarak anlamadığınız hususlar varsa, bağımsız profesyonel tavsiye alın. Bu bilgiler, ABD ve OFAC (Yabancı Varlıkları Kontrol Ofisi) dahil ancak bunlarla sınırlı olmamak kaydıyla, belirli ülkelerde/bölgelerde ikâmet edenlere gönderilmek veya bu kişilerce kullanıma yönelik değildir ve bu amaç doğrultusunda hazırlanmamıştır. Şirket, yukarıda belirtilen ülke listesini kendi takdirine bağlı olarak değiştirme hakkını saklı tutar.
Join us on social media


Authors BIO

Her blog yazısının arkasında TIOmarkets’te çalışanların birikmiş deneyimi vardır. Biz, size ticaret eğitimi ve finansal piyasa yorumları sunmaya kendini adamış, sektör profesyonelleri ve finans piyasası meraklılarından oluşan bir ekibiz. Amacımız, piyasada etkili bir şekilde işlem yapabilmeniz için ihtiyacınız olan bilgiyi size kazandırmaktır.