


Taux terminal : définition et fin d'un cycle de hausse
BY TIOmarkets (Français)
|novembre 16, 2026Le taux terminal est le niveau auquel le taux directeur d'une banque centrale devrait culminer au cours d'un cycle de hausse des taux, avant que la banque ne le maintienne, puis ne l'abaisse. Cette définition du taux terminal appelle une réserve : un chiffre cité n'est pas une prévision du pic. Les prix de marché combinent plusieurs trajectoires possibles et intègrent une prime de risque, tandis qu'une projection officielle est une médiane conditionnée aux propres prévisions économiques des décideurs.
Destiné aux traders forex qui suivent les décisions des banques centrales, cet article explique comment les futures, les swaps, le dot plot de la Réserve fédérale et les projections de la Banque d'Angleterre estiment chacun le pic, et pourquoi l'évolution de ces estimations fait bouger EUR/USD et GBP/USD.
Qu'est-ce que le taux terminal ?
Lors d'un cycle de resserrement, une banque centrale relève son taux directeur par paliers, souvent de 25 points de base (0.25 point de pourcentage). Dans le jargon des marchés, le taux terminal désigne le sommet de cette séquence : le pic de taux d'intérêt auquel les hausses s'arrêtent et un plateau commence. La hauteur et la durée de ce plateau déterminent ensemble le taux moyen attendu sur les deux années suivantes, et c'est précisément ce que reflètent les prix des obligations à court terme.
Dans un cycle hypothétique, quatre hausses de 25 points de base portent le taux directeur de 3.00% à 4.00%. Si de nouvelles données amènent les marchés à intégrer une cinquième hausse, le taux d'intérêt terminal attendu passe à 4.25% et tous les taux attendus ultérieurs montent avec lui. Une réévaluation du pic peut donc faire davantage bouger les rendements à deux ans qu'une décision déjà intégrée dans les prix par les marchés.
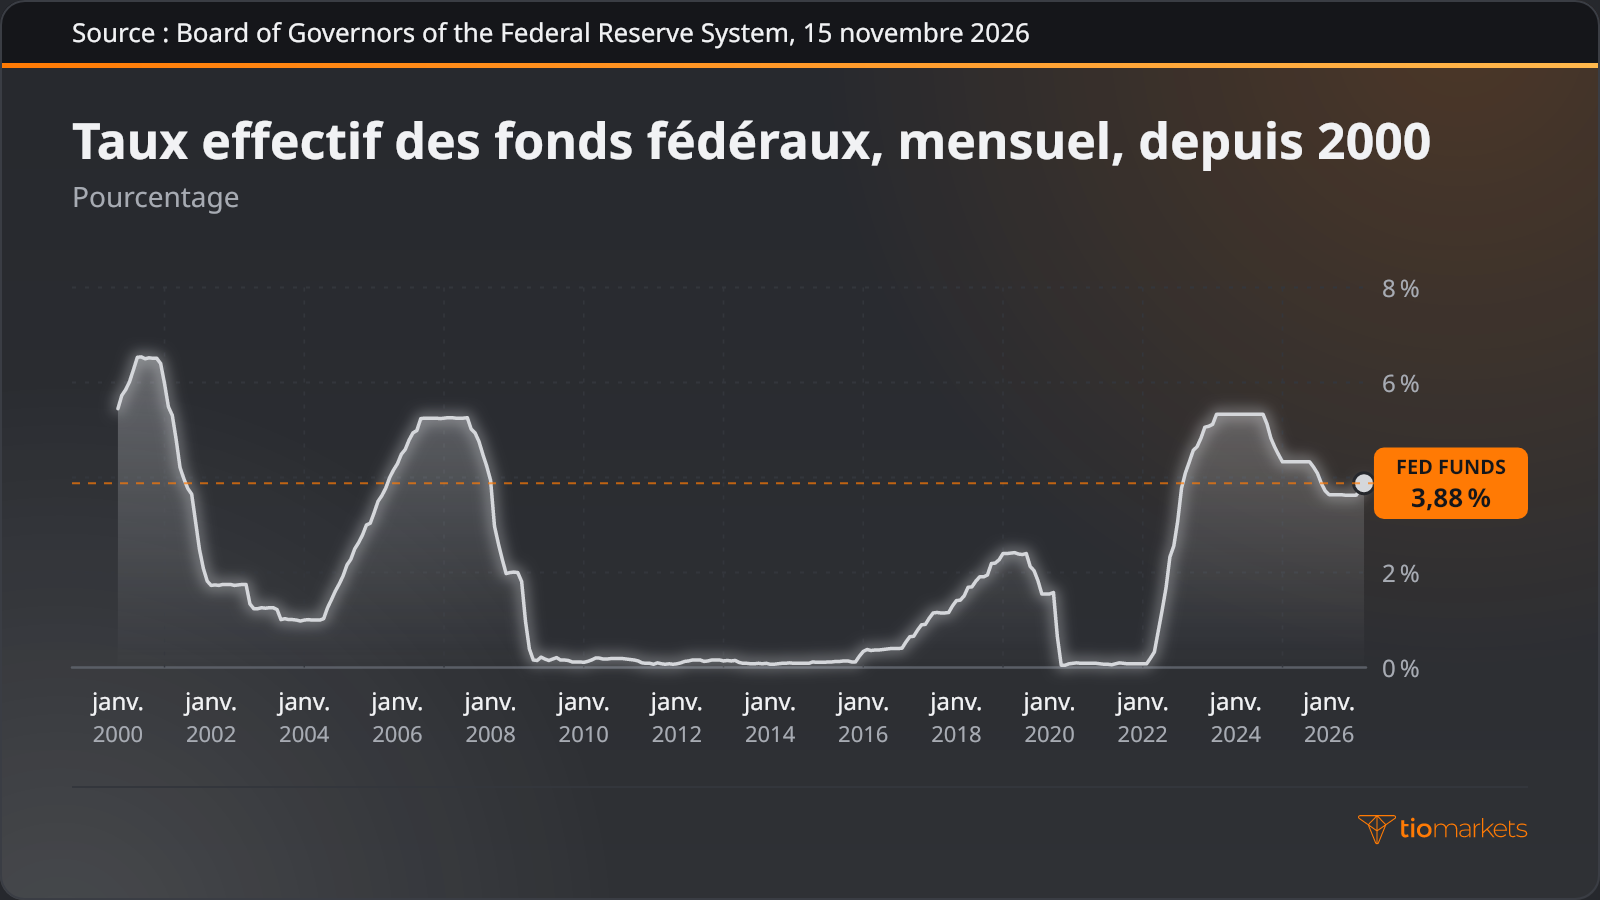
Le taux effectif des fonds fédéraux, c'est-à-dire le taux au jour le jour auquel les banques américaines se prêtent leurs réserves, montre la forme des cycles achevés : une montée par paliers, un plateau au sommet, puis une baisse. Chacun de ces plateaux n'était qu'une estimation tant qu'il n'avait pas été atteint.
Taux terminal vs taux neutre
Le taux neutre (r-star), également noté r*, est le taux d'intérêt réel théorique qui prévaudrait une fois l'emploi maximal et une inflation de 2% atteints. Il n'est pas observable. Les acteurs du marché considèrent souvent la médiane de long terme des projections de taux du Federal Open Market Committee (FOMC) comme son équivalent nominal : 3.2% en septembre 2026, contre 3.1% en juin.
Un taux terminal est propre à un cycle et, dans un cycle restrictif, il se situe délibérément au-dessus du taux neutre afin que la politique monétaire freine la demande. Dans les projections de septembre 2026, la médiane pour fin 2026 était de 4.1%, soit 0.9 point de pourcentage au-dessus de la médiane de long terme. On confond souvent les deux, car l'un comme l'autre désignent le niveau où les taux se stabilisent ; pourtant, le premier est un pic temporaire, le second le niveau vers lequel revient la politique monétaire une fois la phase restrictive terminée.
Comment les marchés anticipent le pic d'un cycle de hausse des taux
Quatre sources permettent d'estimer le pic du taux directeur. Les futures de taux et les swaps indexés sur le taux au jour le jour (OIS), qui échangent un taux fixe contre le taux au jour le jour effectivement constaté, donnent un taux terminal implicite du marché ; aux États-Unis, les futures sur fed funds à 30 jours et les futures SOFR indiquent le taux terminal des fonds fédéraux intégré par les traders. Les projections des banques centrales fournissent une trajectoire médiane. La règle de Taylor, une formule qui relie le taux directeur aux écarts d'inflation et de production, suppose une hypothèse de taux neutre. Les enquêtes auprès des économistes livrent un consensus périodique. Chacune s'appuie sur des éléments différents, si bien que la valorisation du taux terminal par le marché et les projections officielles divergent souvent :
| Ce que montre le graphique ou le marché | L'approche utilisée par les traders | Principal risque |
| La série de futures ou d'OIS monte, puis s'aplatit à un pic | Pic implicite du marché lu au point le plus haut de la série | La prime de terme et la pondération par les probabilités faussent le niveau |
| La médiane du dot plot se situe au-dessus des prix de marché | Projection officielle lue comme la trajectoire médiane conditionnelle du comité | Les projections dépendent de prévisions et ne constituent pas des engagements |
| Inflation supérieure à la cible alors que la croissance résiste | Estimation selon la règle de Taylor à partir des écarts d'inflation et de production | Repose sur un taux neutre inobservable et des pondérations choisies |
| Les économistes interrogés convergent vers un même niveau | Estimation consensuelle confrontée aux prix de marché | Collectée périodiquement, elle peut être dépassée après de nouvelles données |
Comment calcule-t-on le taux terminal à partir des futures ?
Les futures sur fed funds se négocient sur le Chicago Mercantile Exchange depuis 1988 selon la convention de l'International Monetary Market (IMM) : le prix est égal à 100 moins la moyenne arithmétique du taux effectif quotidien des fonds fédéraux sur le mois du contrat. Comme pour une obligation, le prix baisse lorsque le taux attendu augmente ; un prix de 95.6725 correspond à un taux moyen de 4.3275%.
Pour calculer un taux terminal implicite, une correction s'impose. Une décision prise en milieu de mois ne modifie qu'une partie de la moyenne mensuelle ; la variation est donc multipliée par l'inverse de la part des jours restants après l'annonce. Dans un mois hypothétique de 30 jours avec une décision le 15e jour, une hausse de 12.5 points de base du taux implicite de ce mois signifie qu'une hausse de 25 points de base est intégrée dans les prix.
Lire un pic implicite à partir d'une série de contrats se fait en cinq étapes :
- Sélectionner des contrats mensuels consécutifs couvrant les réunions prévues de la banque centrale.
- Convertir chaque prix en taux implicite en le soustrayant de 100.
- Appliquer la correction liée à la moyenne aux mois de réunion, et considérer le premier mois complet suivant chaque réunion comme une lecture post-réunion nette.
- Repérer le taux implicite le plus élevé de la série : ce niveau correspond au pic implicite du marché.
- Soustraire le taux effectif actuel pour exprimer en points de base le resserrement intégré dans les prix.
Le résultat est un prix et non une prévision, puisqu'il fait la moyenne de plusieurs scénarios et intègre une prime de terme. Une série hypothétique, avec un taux effectif à 4.10%, illustre le calcul :
| Mois du contrat (hypothétique) | Prix | Taux implicite (%) | Au-dessus du taux actuel de 4.10% (pb) |
| Mois 1 | 95.90 | 4.10 | 0 |
| Mois 2 | 95.78 | 4.22 | 12 |
| Mois 3 | 95.67 | 4.33 | 23 |
| Mois 4 | 95.65 | 4.35 | 25 |
| Mois 5 | 95.70 | 4.30 | 20 |
La série culmine à 4.35% au mois 4, soit 25 points de base au-dessus du taux actuel, l'équivalent d'une hausse complète. Le taux plus bas du mois 5 traduit une certaine probabilité de baisse après le plateau.
Taux terminal selon le dot plot de la Fed et projections de la BoE
La Réserve fédérale publie des projections individuelles dans son Monetary Policy Report semestriel au Congrès depuis 1979, comme l'exige le Humphrey-Hawkins Act d'octobre 1978, et a introduit le Summary of Economic Projections (SEP) en 2007. À partir de janvier 2012, les participants ont également soumis la trajectoire du taux des fonds fédéraux qu'ils jugeaient appropriée. Le dot plot qui en résulte, conçu pour renforcer la transparence, paraît chaque année en mars, juin, septembre et décembre.
Lire le pic implicite dans le dot plot se fait en quatre étapes :
- Repérer les points de chaque fin d'année ; chacun correspond au milieu de la fourchette cible jugée appropriée par un participant.
- Trouver la médiane : avec 18 participants, c'est la moyenne des neuvième et dixième points classés par ordre croissant.
- Retenir la médiane de fin d'année la plus élevée comme pic implicite du comité, et vérifier la dispersion à l'aide de la tendance centrale et de la fourchette.
- Comparer la médiane aux prix de marché pour la même fin d'année.
Ces projections de taux ne sont pas des prévisions des résultats trimestriels les plus probables. En septembre 2026, 12 des 18 participants ont placé leur point pour 2026 à 4.125%, 4 à 4.375% et 2 à 3.875%, soit une médiane de 4.125%, publiée sous la forme 4.1. La médiane pour 2027 était également de 4.1, mais sa fourchette de 3.1–4.4 était plus large que celle de 3.9–4.4 pour 2026. En juin, les médianes s'établissaient à 3.8 pour 2026 et à 3.6 pour 2027 : lors de la réunion de la Fed de septembre 2026, le pic implicite avait donc progressé de 0.3 point de pourcentage et le plateau s'étendait jusqu'à fin 2027.
Le Monetary Policy Report de la Banque d'Angleterre de novembre 2023 procédait autrement : il conditionnait les projections du Comité de politique monétaire à une trajectoire du Bank Rate implicite du marché, qui restait autour de 5¼% jusqu'au T3 2024, puis reculait progressivement jusqu'à 4¼% fin 2026. Dans ce rapport, la valorisation du taux terminal de la BoE par le marché servait d'intrant à la prévision, et l'opinion du Comité transparaissait dans la manière dont ses projections et ses indications prospectives (forward guidance) réagissaient. Les futures pondèrent chaque trajectoire par sa probabilité et ajoutent une prime de risque, alors que la médiane d'un dot plot agrège des jugements conditionnels : les deux ne coïncident donc pas nécessairement.
Comment le taux terminal influence les devises et les rendements obligataires
Le lien entre le taux terminal et les rendements obligataires passe par la partie courte de la courbe. Le rendement du Treasury à 2 ans reflète le taux directeur moyen attendu sur deux ans, plus une prime de terme, c'est-à-dire la rémunération supplémentaire exigée pour porter plus longtemps le risque de taux ; un pic plus élevé ou plus durable le fait donc monter. Anticiper un pic élevé suivi de baisses peut porter le rendement à 2 ans au-dessus du rendement à 10 ans : c'est l'inversion de la courbe des taux.
Les marchés des changes comparent ces rendements d'un pays à l'autre. Le différentiel de taux, soit l'écart entre les rendements à court terme de deux économies, oriente les flux entre leurs devises : EUR/USD et GBP/USD mettent ainsi en balance les anticipations concernant la Fed et celles concernant la BCE et la BoE. Lors de la décision de la BoE de novembre 2026, le Comité de politique monétaire a voté à 8–1 en faveur d'un relèvement du Bank Rate de 0.25 point de pourcentage, à 4%. Le taux de la facilité de dépôt de la BCE, par lequel le Conseil des gouverneurs a décidé en mars 2024 de continuer à piloter sa politique monétaire, s'établit à 2.50% depuis le 16 septembre 2026, à la suite de la décision de la BCE de septembre 2026.
Par ce canal, c'est la variation du différentiel, et non le niveau de l'un ou l'autre pic, qui fait bouger EUR/USD ou GBP/USD. Si les deux pics implicites augmentent de 25 points de base, l'écart reste inchangé. Dans un cas hypothétique où seul celui de la Fed progresse de 25 points de base, faisant monter d'autant les rendements américains à 2 ans tandis que les rendements britanniques restent stables, l'écart se creuse de 25 points de base en faveur du dollar : toutes choses égales par ailleurs, cela exerce une pression baissière sur GBP/USD, sur laquelle les données de croissance, le sentiment de risque ou le positionnement peuvent l'emporter. L'influence de l'IPC sur les devises dépend en partie de l'effet d'une surprise sur le pic attendu.
Erreurs fréquentes dans la lecture du pic du taux directeur
Quatre erreurs reviennent souvent lorsque les traders interprètent un pic attendu, et chacune consiste à traiter une estimation comme un chiffre acquis :
- Prendre les prix de marché pour une prévision. Avec des probabilités hypothétiquement égales pour des pics à 4.00% et à 4.50%, les futures intègrent environ 4.25%, un niveau qu'aucun des deux scénarios n'anticipe.
- Négliger la prime de terme. Les contrats à plus longue échéance intègrent une rémunération de l'incertitude ; l'extrémité de la série peut donc se situer au-dessus de la trajectoire attendue.
- Considérer le dot plot comme une promesse. Chaque point évolue lorsque les projections de son auteur changent, comme l'ont fait les médianes entre juin et septembre 2026.
- Ignorer combien de temps le taux reste à son pic. Deux cycles au pic identique impliquent des taux moyens différents, et donc des rendements différents, si l'un des plateaux dure plus longtemps.
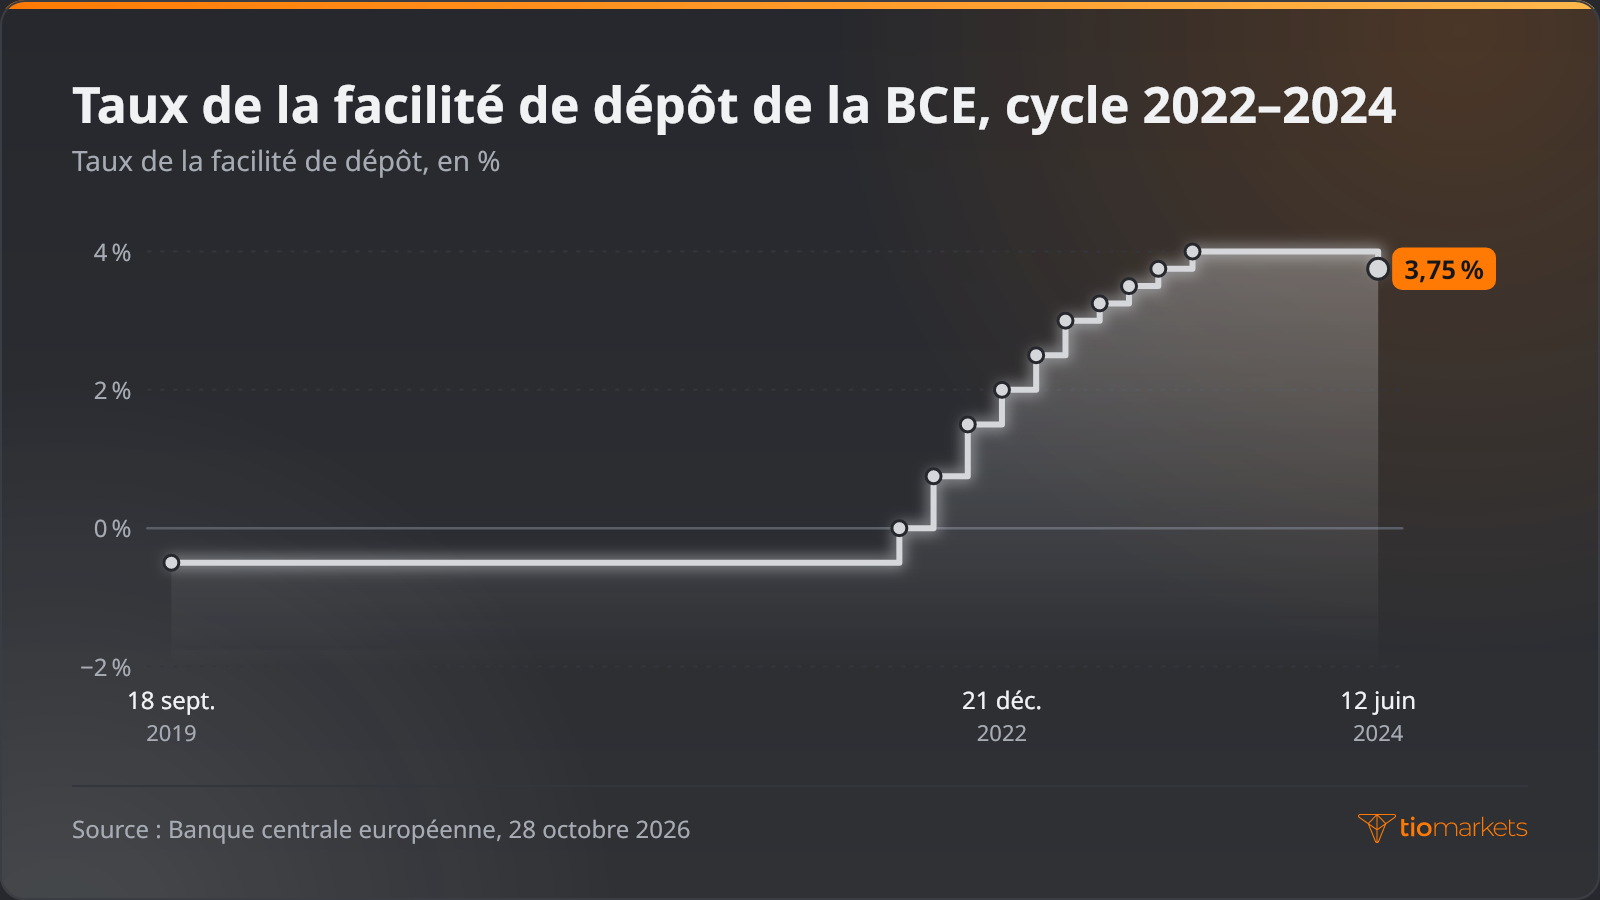
Le dernier cycle complet de la BCE montre pourquoi la durée compte. Le taux de la facilité de dépôt est passé de −0.50% à 0.00% le 27 juillet 2022, a atteint 4.00% le 20 septembre 2023 après dix hausses, et s'y est maintenu jusqu'à une baisse à 3.75% le 12 juin 2024. Ce plateau de près de neuf mois constituait une variable distincte du niveau du pic.
Les événements de réévaluation, comme une décision de politique monétaire, la publication du SEP ou une surprise d'inflation, peuvent faire bouger brutalement les paires de devises ; les ordres peuvent alors être exécutés à des prix moins favorables que ceux demandés, ce que l'on appelle le slippage. Les traders qui spéculent sur EUR/USD ou GBP/USD au moyen de contrats sur différence (CFD), qui répliquent les variations de prix sans détention de l'actif, utilisent l'effet de levier : un dépôt de marge permet d'ouvrir une position bien plus importante. L'effet de levier amplifie les pertes exactement comme il amplifie les gains, une réévaluation soudaine du pic attendu peut entraîner rapidement des pertes, et un trader peut perdre la totalité des fonds déposés.
Conclusion
Pour un trader sur devises, il est plus utile de lire un pic attendu comme une estimation mouvante aux biais connus que comme une destination. Les futures et les swaps combinent des scénarios et ajoutent une prime ; le dot plot et les projections de la BoE sont des énoncés conditionnels révisés à chaque publication. L'information réside dans les révisions, et surtout dans le pic attendu d'une banque centrale par rapport à celui d'une autre, car ce sont elles qui déplacent l'écart de rendement à 2 ans qui sous-tend EUR/USD et GBP/USD.
L'approche a ses limites : un pic implicite ne dit rien de certain sur le moment où les baisses commenceront, le différentiel de taux n'est qu'un des facteurs qui influencent un taux de change, et les estimations peuvent évoluer brutalement après une seule publication de données. Pour les traders qui réagissent à ces mouvements avec des produits à effet de levier, le levier amplifie les pertes tout autant que les gains, les pertes peuvent s'accumuler rapidement lorsque la valorisation du marché change, et la totalité du dépôt peut être perdue.
Tradez EUR/USD et GBP/USD avec TIOmarkets
Prenez position sur les marchés mondiaux via des CFD. Profitez de spreads serrés, d'une exécution rapide et d'options de dépôt rapides et flexibles.
Le trading comporte des risques
FAQ
Avis de non-responsabilité: Les CFD sont des instruments complexes et comportent un risque élevé de pertes financières rapides en raison de l'effet de levier. Il convient de vous interroger : avez-vous correctement compris le fonctionnement des C F D et pouvez-vous vous permettre de risquer de perdre votre argent ? Ne placez jamais plus que ce que vous êtes prêt à perdre. Les pertes des clients professionnels peuvent excéder leur dépôt initial. Veuillez consulter notre politique de prévention des risques et demander l'avis d'un professionnel indépendant si vous ne comprenez pas bien. Ces informations ne sont pas destinées à être distribuées ou utilisées par les résidents de certains pays/juridictions, y compris sans toutefois s'y limiter, les États-Unis et l'OFAC. La société se réserve le droit de modifier la liste de pays susmentionnée à sa propre discrétion.
Join us on social media


Authors BIO

Derrière chaque article de blog se trouve l'expérience combinée des personnes travaillant chez TIOmarkets. Nous sommes une équipe de professionnels dévoués de l'industrie et de passionnés des marchés financiers engagés à vous fournir une éducation au trading et des commentaires sur les marchés financiers. Notre objectif est de vous aider à acquérir les connaissances dont vous avez besoin pour trader efficacement sur les marchés.





