


仮想通貨の強制清算とは?ポジションが決済される仕組み
BY TIOmarkets (日本語)
|11 10, 2026仮想通貨の強制清算とは、トレーダーの証拠金が、取引所がポジション維持に求める最低水準を下回った時点で、レバレッジをかけたポジションが強制的に決済されることです。この最低水準はゼロより上に設定されているため、預けた資金が尽きる前に取引所のシステムがポジションを成行で決済します。レバレッジは利益だけでなく損失も拡大させ、わずかな逆行でも数分のうちに証拠金が消えることがあり、トレーダーは入金した資金をすべて失う可能性があります。
ここでは、ビットコインやイーサのレバレッジポジションを保有している、または検討している個人トレーダー向けに、仮想通貨の強制清算を解説します。まず、証拠金によって清算価格がどう決まるのか、分離マージンとクロスマージンはどう違うのかを説明します。続いて、無期限先物におけるマーク価格、保険基金、自動デレバレッジを取り上げ、CFDのロスカット水準との比較にも触れます。
仮想通貨における強制清算とは?その意味と重要性
仮想通貨デリバティブの取引所において、強制清算とは、ポジションに残る証拠金がレバレッジに応じた必要額を満たさなくなったために、取引所のシステムがそのポジションを決済することを指します。当初証拠金はポジションを建てるのに必要な預託金、維持証拠金はポジションを維持するために残しておかなければならない、より少ない金額です。この区別が重要なのは、決済のタイミングを決めるのが口座残高のゼロではなく、この維持証拠金の水準だからです。
その水準までの距離は短いことが少なくありません。よく引用される例では、資産価格が10%下落するだけでレバレッジポジションが強制清算されるとされ、正確な距離はレバレッジと維持証拠金率によって決まります。レバレッジは利益だけでなく損失も拡大させるため、これほど狭い幅は1回の取引セッションのうちに埋まることもあり、トレーダーは入金した資金をすべて失う可能性があります。
仮想通貨の強制清算を解説:レバレッジと証拠金が強制決済につながる仕組み
この手続きは、米商品先物取引委員会(CFTC)が2020年10月1日にBitMEXを相手取って提起した訴状に示されています。訴状が説明する同取引所のルールでは、証拠金残高が維持水準を下回ると、ポジションの管理権が取引所に移りました。取引所はその後ポジションを決済し、トレーダーは維持証拠金を失いました。
訴状では破産価格、つまりポジションの証拠金が完全に尽きる価格水準も用いられていました。それより有利な価格で決済された場合、差額は取引所の保険基金に繰り入れられました。決済価格が破産価格に届かなかった場合は、保険基金が不足分を負担するか、取引所が反対側のポジションを解消することもありました。
FXの維持証拠金と同様に、このバッファーは値動きの激しい1時間のうちに使い果たされることがあります。レバレッジは有利な値動きでの利益を拡大させるのとまったく同じように、不利な値動きでの損失も拡大させます。値動きが始まると証拠金は急速に減り、トレーダーはポジションに充てた預託金をすべて失う可能性があります。
清算価格の計算方法
清算価格は、エントリー価格から預託金を差し引いた値ではありません。分離マージンのロングの場合、簡易的な推定式は「清算価格 ≈ エントリー価格 × [1 − 1/レバレッジ + 維持証拠金率]」です。維持証拠金率、つまりポジション価値のうち証拠金として維持しなければならない割合が、トリガーをエントリー価格側に近づけるため、当初証拠金を使い切る前にポジションが決済されます。
分離マージンのロングの推定値は、次の4つのステップで求められます。
- ポジションのエントリー価格とレバレッジを記録します。
- 1をレバレッジで割り、当初証拠金をポジション価値に対する割合で表します。
- そのポジションサイズに取引所が適用する維持証拠金率を調べ、小数で表します。
- 1から当初証拠金の割合を引き、維持証拠金率を足して、その結果にエントリー価格を掛けます。
得られる結果は概算です。手数料はポジションに残る証拠金を減らし、資金調達(ファンディング)の支払いもそれを変動させます。また、マーク価格を採用している取引所では、自らの直近の約定価格ではなく、その参照価格に照らしてトリガーが判定されます。
計算例として、40,000でエントリーした分離マージンのロングを10倍のレバレッジで建てると、当初証拠金の割合は0.1です。維持証拠金率が0.5%(0.005)の場合、乗数は1 − 0.1 + 0.005 = 0.905となり、推定清算価格は36,200になります。つまりポジションは、レバレッジだけから想定される10%ではなく、9.5%の下落で決済されます。エントリー価格と維持証拠金率を一定とすると、推定値は5倍で32,200、20倍で38,200、50倍で39,400です。
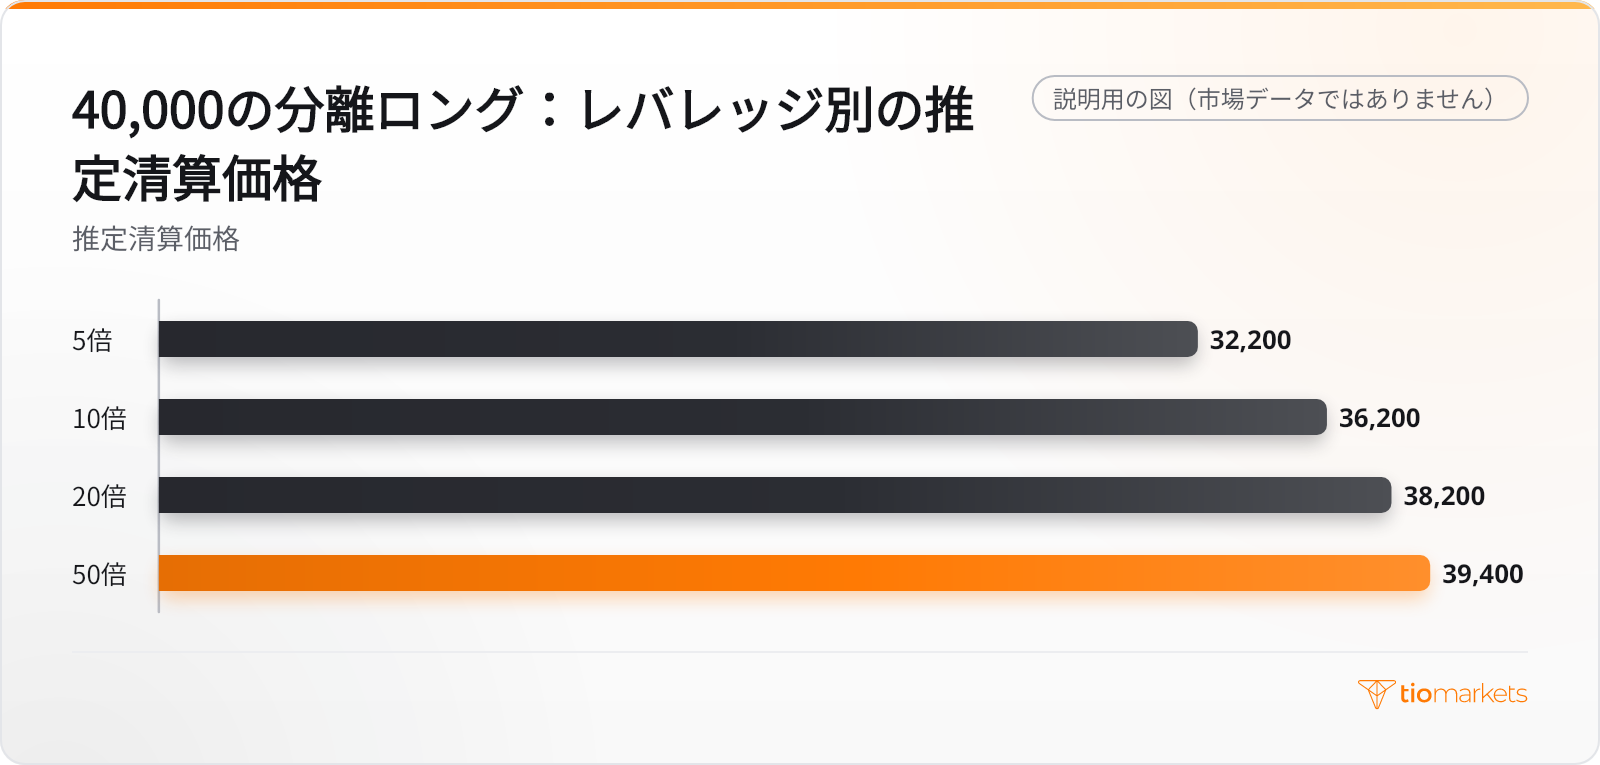
50倍では、エントリー価格から1.5%下落するだけでポジションが決済されます。レバレッジを高くすると、価格の1ポイントごとの利益が増えるのと同じように損失も増えるため、損失は急速に膨らみ、トレーダーは預けた証拠金をすべて失う可能性があります。
分離マージンとクロスマージンの強制清算:設定ごとの違い
取引所の無期限先物では、一般に2つの証拠金方式が用意されています。分離マージンでは、ポジションに割り当てた担保だけがそのポジションを支えるため、強制清算で失うのはその金額に限られます。クロスマージンでは、損失が出ているポジションを決済する前に、取引所がウォレットの未使用残高を充当することがあります。清算価格はエントリー価格から遠ざかりますが、残高全体がリスクにさらされ、1回の不利な値動きで複数のポジションが同時に影響を受ける可能性が高くなります。
| チャートや市場の状況 | トレーダーが用いる方式 | 主なリスク |
| 単独で保有するレバレッジポジション1つ | 分離マージン:そのポジションに割り当てた証拠金だけが支える | 清算価格がエントリー価格に近い。その証拠金を全額失う可能性がある |
| 1つの残高を共有する複数の保有ポジション | クロスマージン:ウォレットの残高が損失の出ている取引を支える | 1つの損失で残高全体を失い、複数のポジションに同時に影響が及ぶ可能性がある |
つまりクロスマージンは、強制清算を防ぐのではなく先送りするものです。どちらの方式でも、レバレッジは利益と同じだけ損失も拡大させ、急激な値動きによって共有残高が短時間で減ることがあります。違いはリスクにさらされる金額です。クロスマージンでは、1つのポジションの証拠金にとどまらず、ウォレット全体を失う可能性があります。
無期限先物における強制清算の仕組み:マーク価格、保険基金、自動デレバレッジ
こうした仕組みの源流は、ベン・デロ(Ben Delo)が設計し、BitMEXが2016年5月に市場投入した無期限スワップ(パーペチュアル・スワップ)にあります。デロは2014年にアーサー・ヘイズ(Arthur Hayes)とともに同取引所を共同創業しました。この契約には満期がないため、ロールオーバー日なしに資産価格に追随できます。ロングとショートの保有者間で定期的にやり取りされる支払いである日次の資金調達率(ファンディングレート)によって、価格は現物価格の近くに保たれていました。
強制清算エンジンが、必ずしも自らの直近の約定価格をトリガーに使うとは限りません。ある大手取引所は、複数の取引所の現物価格をもとに算出した参照値であるマーク価格に照らして証拠金をチェックしています。その目的は、自社のオーダーブックで一時的な価格の歪みが生じても、ポジションが不当に決済されないようにすることです。その結果、直近の約定価格が算出された水準に達する前に、あるいは達した後にトリガーに到達することがあります。
破産価格に届かない決済には、2つの受け皿が対応します。保険基金は有利な価格での決済から積み立てられ、決済価格が届かなかった場合に支払いを行います。それでも足りない場合、取引所は反対側のポジションを決済することがあり、これは自動デレバレッジと呼ばれます。そのため、利益の出ているポジションが、保有者が注文を出さなくても終了することがあります。190億ドル規模の強制清算が発生した2025年10月の暴落では、取引会社から注文を出せなかったとの苦情が出ました。また、強制的なデレバレッジがヘッジの余地のない価格で行われたと指摘する声もありました。
強制清算されたトレーダーにとって、どちらの受け皿もすでに失った証拠金を取り戻すものではありません。レバレッジは利益を拡大させるのと同じように損失を拡大させており、決済は一瞬のうちに起こり得て、ポジションに充てた預託金をすべて失う可能性があります。
強制清算はなぜビットコイン価格を動かすのか?清算の連鎖(カスケード)
強制清算はいずれも成行注文として市場に出され、その瞬間のオーダーブックの流動性、つまり各価格に置かれた買い注文と売り注文に対して約定します。強制清算されたロングは売りに、強制清算されたショートは買いになります。未決済建玉(オープンインタレスト)、すなわち未決済の契約の総数は、このように強制的に決済され得るレバレッジ・エクスポージャーの規模を示します。
清算の連鎖を引き起こすのは、清算価格の集中です。多くのポジションの清算価格が近い場合、最初の強制注文が価格を次のトリガー群へと押し込み、流動性が薄いと各注文が価格をさらに大きく動かします。ショートの強制清算でも逆向きに同じ連鎖が起こり、上昇する相場で強制的な買いが入ります。どちらの方向でも、強制注文はそれを引き起こした値動きをさらに増幅させます。
2026年11月9日には、24時間で10億ドルを超えるレバレッジ付き仮想通貨ポジションが強制清算されました。ビットコインは同日、8月以来の安値となる約73,761ドルをつけた後、75,000ドルを上回る水準まで戻し、イーサも2,100ドルを割り込んだ後に回復しました。過去の実績は将来の結果を示す信頼できる指標ではありません。
強制注文が薄いオーダーブックにぶつかると、算出された清算価格を大きく超えた水準で約定することもあります。連鎖が起きている局面では、レバレッジは利益だけでなく損失も拡大させ、損失は値動きから想定される以上の速さで膨らむことがあり、トレーダーは一度の売り浴びせでポジションに充てた資金をすべて失う可能性があります。
強制清算とロスカットの違いとは?
CFD(差金決済取引)では、BTC/USDやETH/USDなどの価格について、コインを保有せずにポジションを持つことができます。強制清算とロスカット水準を比べる際、最初の違いは何を測るかです。CFD口座では、有効証拠金を必要証拠金で割ってパーセンテージで表した証拠金維持率を監視し、ロスカット水準に達するとポジションが自動的に決済されます。マージンコールは、それより前に出される別の警告です。
2018年、欧州証券市場監督機構(ESMA)は個人投資家向けCFDに対する一時的な規制を導入しました。この規制には、口座単位で証拠金が50%を下回るとポジションを決済するルールと、個人顧客の損失が口座残高を超えないことを定めた法定のマイナス残高保護が含まれていました。レバレッジの上限は、主要通貨ペアの30:1に対し、仮想通貨では2:1とされました。
| 項目 | 取引所の無期限先物 | ESMAの2018年の措置に基づく個人向けCFD口座 |
| 測定対象 | 各ポジションの証拠金(クロスマージンではウォレット) | 口座全体の証拠金維持率 |
| トリガー | 証拠金が維持水準を下回ること(マーク価格を採用する取引所ではマーク価格で判定) | ロスカット水準(2018年の措置では50%で決済するルールを設定) |
| 預託金を超える不足分 | 保険基金、または反対ポジションの自動デレバレッジ | 2018年の措置に基づくマイナス残高保護 |
口座全体が測定対象となるため、1つの損失ポジションが原因で他のポジションまで決済されることがあり、動きの速い相場ではロスカットがトリガーを超えた価格で約定することもあります。その水準に達するまでに価格がどれだけ動けるかは、BTCUSDのロットサイズの計算方法で解説しているとおり、契約サイズとレバレッジによって決まります。CFD口座でも、レバレッジは利益と同じように損失も拡大させ、損失は数分のうちに膨らむことがあり、預託金をすべて失う可能性があります。
まとめ
レバレッジをかけた仮想通貨ポジションが決済される水準は、預託金の額ではなく取引所のルールによって決まります。維持証拠金と手数料により、トリガーは単純な預託金の計算から想定されるよりもエントリー価格に近い位置になり、マーク価格を採用する取引所では、その参照価格がトリガー到達のタイミングを決めます。決済はオーダーブックにあるその時点の流動性に向けた成行注文となるため、1つの水準付近にポジションが集中していると、ごく普通の値動きが連鎖に発展することがあります。CFD口座のロスカットは、口座全体の証拠金維持率という別の指標に基づいて機能します。
計算式はあくまで推定にすぎません。取引所はそれぞれ独自の維持証拠金率、参照価格、手数料を適用しており、混乱した相場で強制注文がどこで約定するかを確定できる計算はありません。レバレッジは利益だけでなく損失も拡大させ、損失はトレーダーが対応できる以上の速さで膨らむことがあり、証拠金全体、あるいはクロスマージンの残高全体を失う可能性があります。
よくある質問
リスク免責事項: CFDは複雑な金融商品であり、レバレッジにより急速に資金を失う高いリスクを伴います。CFDの仕組みを理解しているかどうか、また資金を失う高いリスクを負う余裕があるかどうかを検討する必要があります。失っても構わない金額以上を入金しないでください。プロフェッショナルクライアントの損失は預託金を上回る可能性があります。当社のリスク警告ポリシーをご覧いただき、十分に理解できない場合は独立した専門家のアドバイスを求めてください。この情報は、米国およびOFACを含むがこれらに限定されない、特定の国/管轄区域の居住者への配布または使用を目的としたものではありません。
Join us on social media


Authors BIO

すべてのブログ記事の背後には、TIOmarketsで働く人々の豊富な経験があります。私たちは、貿易教育と金融市場の解説を提供することに専念する業界の専門家と金融市場愛好家のチームです。私たちの目標は、市場で効果的に取引するために必要な知識をお客様に提供することです。



