

トレードのリスク管理:基本概念と代表的なフレームワーク
BY TIOmarkets (日本語)
|10 27, 2026トレードのリスク管理とは、ポジションサイジング、ストップロスの設定、1日の損失上限、ドローダウン対応のルールを通じて、潜在的な損失を体系的に管理するプロセスを指します。こうしたフレームワークでは一般に、1回のトレード、1取引日、そして損失が続く局面のそれぞれについて、ポジションサイズの縮小を検討する前にどの程度の資金をリスクにさらすかを定めます。
トレード教育において、リスク管理は市場で生き残るトレーダーと口座資金を使い果たすトレーダーとを分ける数学的な基盤として説明されることが少なくありません。多くの指導者は、利益の出る戦略を持つトレーダーであっても適切なリスク管理がなければ失敗する可能性がある一方、戦略の完成度が低いトレーダーでも、規律ある損失抑制の手法によって生き残り、改善を重ねられる可能性があると指摘しています。本記事で取り上げる概念は、トレード教育で一般的に論じられているフレームワークであり、個別の投資助言ではありません。
トレードのリスク管理とは?
トレードのリスク管理とは、あらゆる取引活動において潜在的な損失を特定・評価・管理する体系的なプロセスです。オンライントレードでは、ポジションサイジング、ストップロスの設定、ポートフォリオの分散、資金保全の戦略などがこの領域に含まれます。
FX、コモディティ、株価指数のCFD(差金決済取引)取引には固有のリスクが伴い、すべてのトレーダーは市場に参加する前にそれを理解しておく必要があります。オンライントレードには多額の損失を被る可能性があり、適切なリスク管理がなければ、熟練したトレーダーであっても口座資金を使い果たすおそれがあります。
トレードにはどのようなリスクがあるか?
オンライントレードには多額の損失を被る可能性があります。主なリスクは以下のとおりです。
- 市場リスク:経済イベント、ニュース発表、市場センチメントの変化により、価格がポジションと逆方向へ急速に動く可能性があります
- レバレッジリスク:CFDはレバレッジ商品であり、損失が当初の入金額を上回る可能性があります
- 流動性リスク:ボラティリティの高い局面では、希望する価格でポジションを決済できない場合があります
- ギャップリスク:市場が前回の終値を大きく上回る、または下回る水準で取引を開始し、ストップロスの水準を飛び越える場合があります
- 感情面のリスク:恐怖心や欲望が衝動的な判断を招き、トレードプランからの逸脱につながる場合があります
- 集中リスク:単一の銘柄、セクター、または相場の方向に対する過度なエクスポージャー
各リスクへの対処法
効果的なトレードのリスク管理では、複数の戦略を組み合わせて資金を保護します。
| リスクの種類 | 考えられるリスク管理策 |
| 市場リスク | すべてのトレードでストップロス注文を設定する。相関するポジションへのエクスポージャーを制限する |
| レバレッジリスク | ポジションサイズを抑える。提供される上限よりも低いレバレッジ倍率を利用する |
| 流動性リスク | 取引量の少ない時間帯の取引を避ける。主要通貨ペアや人気の高い銘柄を取引する |
| ギャップリスク | 週末や重要なニュースイベントの前にポジションサイズを縮小する。利用可能な場合は保証付きストップロスを活用する |
| 感情面のリスク | 文書化したトレードプランに従う。1日の損失上限を設定する。連敗後は一定期間取引を控える |
| 集中リスク | 異なる銘柄や市場に分散する。単一セクターへの過度なエクスポージャーを避ける |
個別のリスクへの対処に加え、ほとんどのフレームワークは1つの基本原則を軸としています。すなわち、1回のトレードあたりのリスクを限定することです。一般的な指針では、1回のトレードにおけるリスクを口座全体のごく一部にとどめるべきとされ、多くの場合、1ポジションあたり1-2%に抑えるとされています。ただし、この水準は戦略、経験レベル、市場環境によって異なります。
プロのトレーダーは、トレードリスク(個々のポジションのエクスポージャー)と口座リスク(すべての保有ポジションを合計したエクスポージャー)を区別しています。たとえば、個々のトレードのリスクを1%に抑えつつ口座全体のリスクの上限を5%に設定し、相関する複数のポジションが過大なエクスポージャーを生むのを防ぐトレーダーもいます。
リスク管理はトレード戦略よりも重要か?
数学モデルによれば、十分なサンプル数で見た場合、勝率48%・1トレードあたりのリスク1%のトレーダーが、勝率65%・1トレードあたりのリスク4%のトレーダーを上回る成績を上げうることが示されています。トレードのリスク管理は通常の連敗を乗り切るために設計されたものであり、一方で戦略は勝ちトレード1回あたりの利益の可能性を左右します。
$50,000の口座で取引を開始する2人の仮想トレーダーを例に考えてみます。5勝5敗で10回のトレードを終えた時点で、リスク割合によって結果には大きな差が生じます。
| 1トレードあたりのリスク | 10回トレード後の口座資産 | 差額 |
| 1% | $50,000(概算) | 基準 |
| 3% | $48,500(概算) | -$1,500 |
| 5% | $46,300(概算) | -$3,700 |
連敗は、勝率にかかわらず統計的に避けられないものです。勝率60%のトレーダーであっても、5連敗を経験する確率はおよそ10%に上ります。過大なポジションは、数学的に回復が困難なドローダウンを招くおそれがあります。プロのトレーディングデスクがシグナル生成と並んでリスク管理のルールを重視しているとしばしば報じられるのは、このためです。
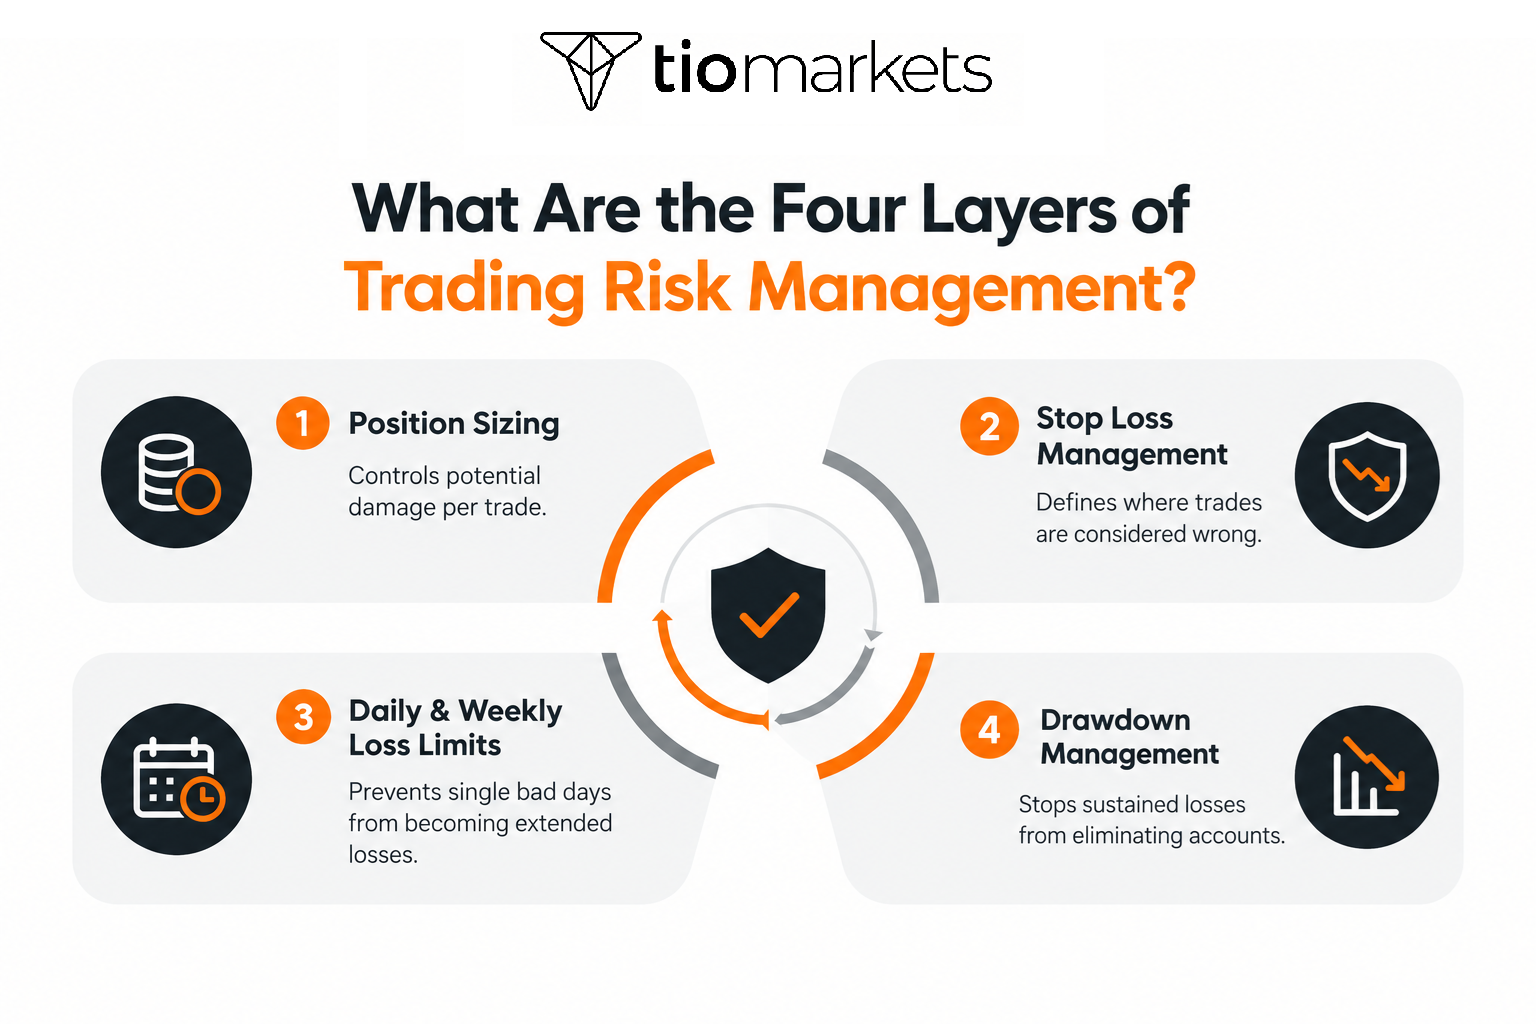
トレードのリスク管理を構成する4つの層とは?
一般的なリスク管理のフレームワークでは、相互に関連する4つの層が示されています。ポジションサイジング(1トレードあたりの潜在的な損害を抑えるためのもの)、ストップロス管理(トレードが誤りであったと判断する地点を定めるためのもの)、1日・1週間の損失上限(1日の不調が長期的な損失へと拡大するのを防ぐためのもの)、そしてドローダウン管理(損失の継続によって口座資金が失われるのを防ぐためのもの)です。
1. ポジションサイジングは1トレードあたりのリスクをどう管理するか?
ポジションサイジングの計算では、エントリー価格とストップロスとの距離に基づき、取引する数量(通貨単位または枚数)を正確に決定します。この手法は、想定される最大損失が口座資産の一定割合と等しくなるよう設計されており、トレード教育ではその割合として1%が一般的に挙げられます。
一般的に用いられる計算式は以下のとおりです:ポジションサイズ = 口座リスク ÷(ストップロス幅(pips)× pip価値)
仮に$50,000の口座で1%のリスクをとり、ストップ幅を変えた場合の例は以下のとおりです(EUR/USDの1スタンダードロットあたりのpip価値を$10と仮定):
| ストップ幅 | ポジションサイズ | 最大リスク |
| 25 pips | 2.0ロット | $500 |
| 50 pips | 1.0ロット | $500 |
| 100 pips | 0.5ロット | $500 |
こうしたポジションサイジングの手法では、ポジションサイズをトレーダーの確信度ではなくストップ幅に応じて調整することで、すべてのトレードにおいて一貫したリスク軽減を維持します。
各トレードのポジションサイズはどう計算するか?
標準的なポジションサイジングの計算式では、ポジションサイズは、1トレードあたりの最大リスク額(ドル)を、ストップロス幅と1 pipまたは1ポイントあたりの価値を掛け合わせた値で割って求めます。
仮に50,000の口座で1%($500)のリスクをとり、EUR/USDの1スタンダードロットあたりのpip価値が$10、ストップが50 pipsの場合、計算は$500 ÷(50 × $10)= 1.0スタンダードロットとなります。手順は以下の3つの計算で構成されます。
- 口座リスクを算出する:$50,000 × 1% = $500
- ストップ幅とpip価値を確認する:50 pipsのストップ × 1 pipあたり$10 = 1ロットあたり$500のリスク
- ポジションサイズを計算する:$500 ÷ $500 = 1.0スタンダードロット
具体例に沿った詳しい解説は、EURUSDのロットサイズの計算方法に関する記事をご参照ください。
よく見られる計算ミスは、先にロットサイズを決め、それに合わせてストップを設定してしまうことです。これらの計算式では、ポジションサイズを決定するのはストップの位置であり、個々のトレードの見込みに対するトレーダーの確信ではないとされています。
トレーダーは1トレードあたり何%のリスクをとっているか?
トレード教育で最も一般的に挙げられる指針は1トレードあたり口座資産全体の1%であり、経験豊富なトレーダーの中には最大2%まで許容する者もいると言われています。トレード教育の教材では、1トレードあたり2%を超えるリスクをとると、通常の連敗を経た後に数学的に回復が困難なドローダウンが生じうることがしばしば指摘されています。
リスク水準ごとに5連敗の影響を比較すると、この考え方が明確になります。
| リスク水準 | 5連敗後の口座資産 | 回復に必要な上昇率 |
| 1% | $47,500 | 5.3% |
| 3% | $42,950 | 16.4% |
| 5% | $38,700 | 29.2% |
指導者の中には、初心者はトレードのリスク評価のスキルを磨く間、最初のトレードでは0.5%から始めることも検討できると提案する者もいます。長期的には、小さなリスクを一貫してとる場合と、大きなリスクを不規則にとる場合とでは、複利の効果によって結果が大きく異なります。
2. ストップロス注文はどこに設定するか?
ストップロスの設定は、トレードのリスク管理において極めて重要な要素です。一般的なフレームワークでは、ストップロスは通常、トレードの根拠が無効になったと判断される価格水準に設定されます。ロングポジションであればサポートの下、ショートポジションであればレジスタンスの上を意味することが多くなります。ボラティリティに基づく手法では、エントリーからアベレージ・トゥルー・レンジ(ATR)の1.5-2倍の距離を用いる場合があります。
多くのリスク管理フレームワークでは、ストップはエントリー時に設定し、その後さらに遠ざけないことを定めています。ストップを動かすことによる数値上の影響は大きく、ストップを広げた場合、$500を想定していた損失が実際には$800に膨らむこともあります。リスクリワードの最適化の観点では、最低2:1の比率がよく挙げられます。これは、目標利益がリスク額の2倍であることを意味します。
ストップロス設定の実践的な手順
多くのトレーダーは、トレードにあたって以下の手順を踏んでいます。
- トレードのセットアップを見極める:分析に基づいてエントリーポイントと方向を決定する
- 無効化レベルを特定する:「どの価格に達すれば自分のトレードアイデアが誤りだと証明されるか?」と自問する
- バッファーを加える:スプレッドや小幅な価格の急変動を考慮し、無効化レベルのやや外側にストップを設定する
- pip/ポイントの距離を計算する:エントリーからストップロスまでの距離を測定する
- ポジションサイズを決定する:その距離を用い、リスク割合に基づいて適切なロットサイズを算出する
- リスクリワードを評価する:エントリー前に、想定利益がリスクに見合うかを確認する
リスク管理ツールとしてのストップロスとテイクプロフィット
ストップロス注文とテイクプロフィット注文は、決済戦略を自動化し、トレード判断から感情を排除するための不可欠なツールです。
ストップロス注文:
- あらかじめ定めた損失水準で自動的にポジションを決済する
- 壊滅的な損失から口座を守る
- トレード開始前に最大リスクを確定できる
- 恣意的な金額ではなく、テクニカル分析に基づいて設定されるのが一般的
テイクプロフィット注文:
- あらかじめ設定した決済価格に達した時点で、自動的にポジションを決済する
- トレードを常時監視することなく利益を確定できる
- 計画どおりの決済を実行することで、規律の維持に役立つ
- 通常は、相場の構造に基づく現実的な価格目標を反映する
ストップロスとテイクプロフィットを組み合わせることで、あらゆるトレードにおいてエントリー前にリスクリワード比率を算出できます。たとえば、50 pipsのリスクに対して100 pipsの利益の可能性を狙う場合、リスクリワード比率は1:2となります。
リスクリワード比率とは何か、なぜ重要なのか?
リスクリワード比率とは、1回のトレードにおける想定利益と想定損失を比較したもので、ポートフォリオのリスク管理の中核をなす要素です。2:1の比率は目標利益がリスク額の2倍であることを意味し、この比率における数学上の損益分岐勝率は、コストを考慮しておよそ34%です。
比率別の必要勝率:
| リスクリワード比率 | 損益分岐となる勝率 |
| 1:1 | 50% |
| 2:1 | 34% |
| 3:1 | 25% |
1:1の比率は、取引コストを含めると勝率55%であっても、数学的には損益分岐に近い水準にとどまります。一方で、より高い比率を追求すると利益目標が遠くなるため勝率が低下する可能性があり、このトレードオフの評価はトレーダーによって異なります。
多くのトレーダーは、少なくとも1:2または1:3の比率が見込めるトレードに限定して取引を行い、長期的に勝ちトレードが損失を上回って埋め合わせるようにしています。こうした選別は、最低基準を満たさないセットアップを見送ることを意味し、忍耐と規律が求められます。
3. 1日・1週間の損失上限はどのように口座を守るか?
1日の損失上限は、トレードのリスク管理におけるもう1つの重要な層です。一般に口座資産の3%が目安として挙げられ、あらかじめ定めた損失額に達した時点で取引を停止するよう設計されています。こうした上限は、損失を取り戻そうとしてポジションを次第に大きくしていく、いわゆる「リベンジトレード」と呼ばれる感情的な連鎖を防ぐことを目的としています。
仮に$50,000の口座であれば、一般的に論じられる上限は以下のようになります。
- 1日の上限:$1,500(3%)
- 1週間の上限:$2,500-3,000(5-6%)
4. ドローダウン管理とポジション縮小のタイミング
一般的に論じられるドローダウン管理の手法の1つに、口座資産のピークからの下落率に応じた3段階の方式があります。ドローダウンとは、口座資産の最高値から現在値までの下落率を指し、ピーク時の$55,000が$49,500まで減少した場合は10%のドローダウンとなります。
回復に関する計算の非対称性は重要です。10%の損失を取り戻すには11.1%の上昇が必要である一方、25%の損失では33.3%の上昇が求められます。この数学的な事実が、しばしば論じられる3段階のフレームワークの根拠となっています。
| 段階 | ドローダウンの範囲 | 一般的な対応 |
| 1 | 0-5% | 通常の変動の範囲内。変更なし |
| 2 | 5-15% | サイズを50%縮小し、原因を分析する |
| 3 | 15%+ | 取引を停止し、全面的な見直しを行う |
プロップファームでは、外部から課されるドローダウン上限が個人のリスク許容度より厳しい場合があるため、より厳格な個人の上限設定が求められることが少なくありません。
リスク管理でよくある失敗
効果的なトレードのリスク管理には、よくある失敗を理解することが欠かせません。しばしば論じられる5つの失敗として、トレードへの確信度に応じてリスクを変えること、1日の損失上限を設けずに取引すること、ストップをエントリーから遠ざけること、相関するポジションを考慮しないこと、そして未実現利益を利用可能な資金とみなすことが挙げられます。
- 確信度に応じてリスクを変えるとは、自信のあるトレードほどポジションサイズを大きくしてしまうことを指します。このパターンは取引データ上で、体系的な計算ではなく主観的な判断に基づく、0.5%から4%までの一貫性のないリスク割合として表れる場合があります。
- 1日の損失上限を設けずに取引すると、序盤の損失を取り戻そうとしてポジションが拡大し、口座へのダメージが連鎖的に広がることで、厳しいセッションにおいて資金の減少が加速するおそれがあります。
- ストップを動かすと、想定していた損失がより大きな実際の損失へと変わります。$500を想定していたリスクが$800の確定損失となれば、わずか1つの行動上の判断によってダメージが60%増加したことになります。
- 相関するポジションは、リスクの集中を見えにくくする場合があります。ハイテク株のCFDを3つ保有している場合、セクター全体が動く局面では実質的に1つの大きな賭けとして機能し、想定したパラメーターを超えるポートフォリオ全体のリスクを生じさせることがあります。
- 未実現損益を資金とみなすことは、含み益を実際の利益のように扱う「幻の資金」現象と呼ばれ、未実現で反転しうる利益に基づいてポジションサイズを決定することにつながりかねません。
リスク管理はトレードプラン全体の中でどのように位置づけられるか?
トレードのリスク管理は、戦略ルール(エントリーと決済の基準)および心理面のコントロール(感情面の規律に関するルール)と並び、トレードプランを構成する3つの必須要素の1つとされることが少なくありません。リスクのルールは通常、トレード前(ポジションサイジング)、トレード中(ストップ管理)、トレード後(セッションおよびドローダウンの評価)に適用されます。リスク管理とトレード心理の関係は双方向的であり、明確なリスクルールは感情的な意思決定を減らす可能性がある一方、感情のコントロールはルールの一貫した順守を支えます。
まとめ
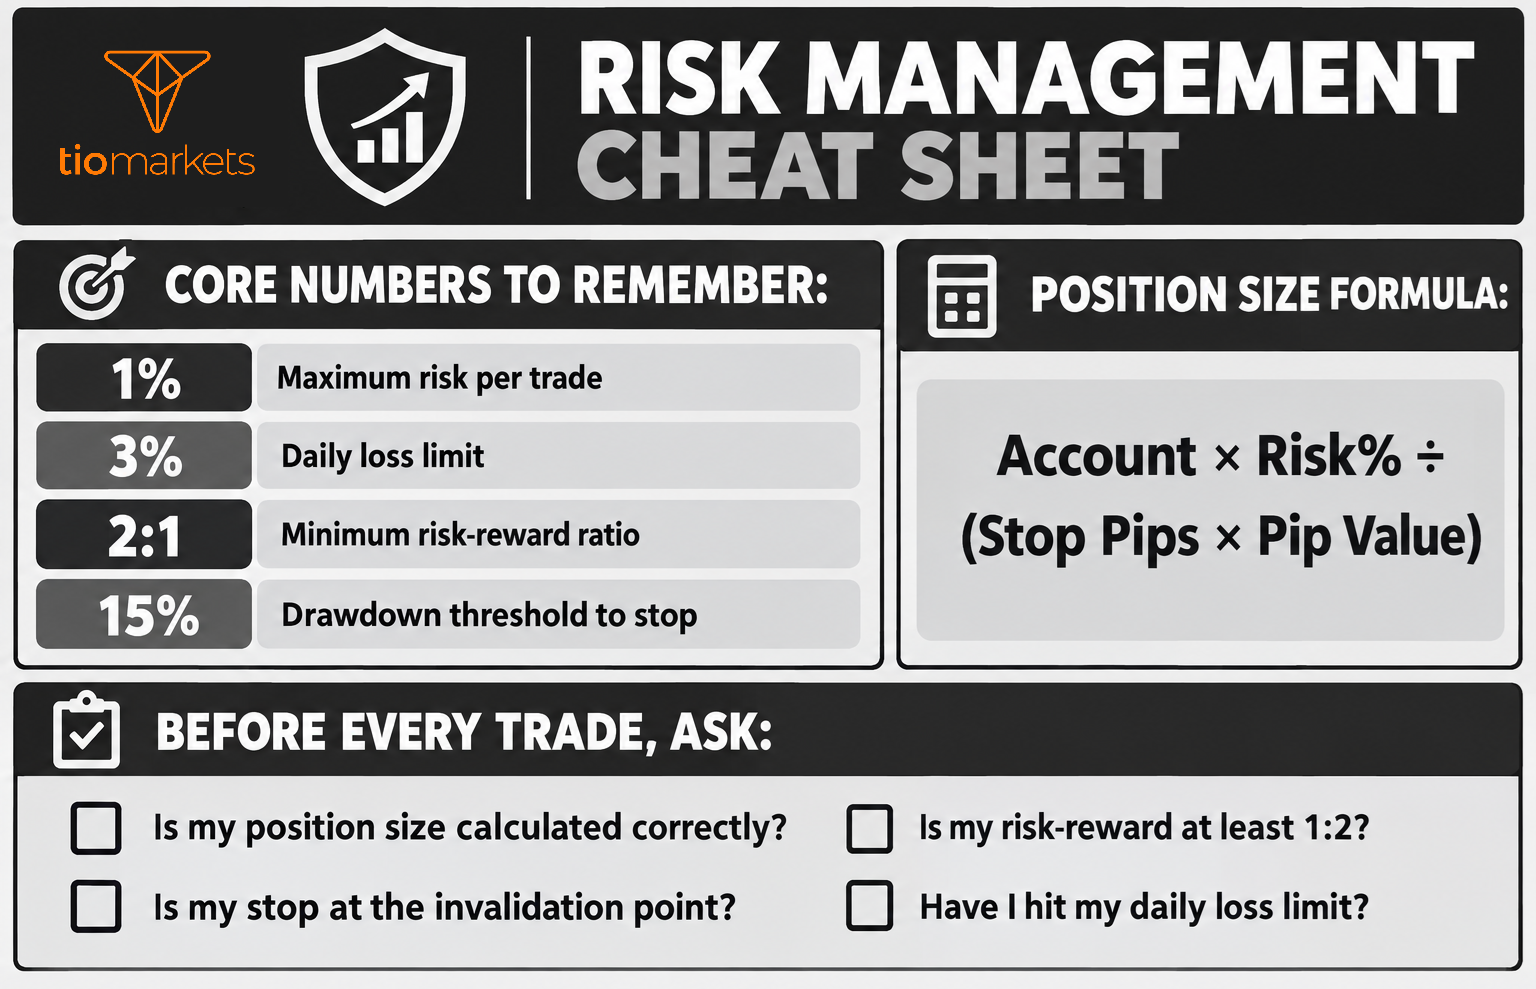
トレードのリスク管理は、ポジションサイジング、ストップの設定、1日の上限、ドローダウン対応のルールという4つの層によって機能します。1%ルールと1日3%の上限は、資金保全を目的としてしばしば挙げられる指針です。これらのフレームワークは多数のトレードを通じて生き残ることを扱い、戦略は利益の可能性を扱います。実践にあたっては、数学的な計算と行動面の規律の両方が求められます。
トレードのリスク管理の要点
基本原則
- 資金保全:トレーダーが市場への参加を継続するための基盤と一般に説明されます
- 1%ルール:1トレードあたりの最大損失を口座資産の1%に抑える、しばしば挙げられる指針
- ポジションサイジング:ストップロス幅に基づいて取引数量を決定する計算方法
- リスクリワード比率:多くのフレームワークでは、想定利益がリスクの少なくとも2倍(2:1以上)となるトレードを狙うことが提案されています
必須ツール
- ストップロス注文とテイクプロフィット注文:あらかじめ定めた価格水準でポジションを自動的に決済する注文で、損失の限定または利益の確保を目的とします
- 1日の損失上限:しばしば3%とされる基準で、これに達した時点でそのセッションの取引を停止します
- レバレッジのコントロール:レバレッジの使用を制限することは、小さな価格変動が証拠金に大きく影響するのを防ぐ方法として一般的に論じられています
- 分散:相関のない資産に資金を分散することは、セクターや単一銘柄へのエクスポージャーを減らす方法としてしばしば推奨されています
よくある質問
リスク免責事項: CFDは複雑な金融商品であり、レバレッジにより急速に資金を失う高いリスクを伴います。CFDの仕組みを理解しているかどうか、また資金を失う高いリスクを負う余裕があるかどうかを検討する必要があります。失っても構わない金額以上を入金しないでください。プロフェッショナルクライアントの損失は預託金を上回る可能性があります。当社のリスク警告ポリシーをご覧いただき、十分に理解できない場合は独立した専門家のアドバイスを求めてください。この情報は、米国およびOFACを含むがこれらに限定されない、特定の国/管轄区域の居住者への配布または使用を目的としたものではありません。
Join us on social media


Authors BIO
すべてのブログ記事の背後には、TIOmarketsで働く人々の豊富な経験があります。私たちは、貿易教育と金融市場の解説を提供することに専念する業界の専門家と金融市場愛好家のチームです。私たちの目標は、市場で効果的に取引するために必要な知識をお客様に提供することです。