


Melhor ISA de ações: como comparar as ISAs de ações
BY TIOmarkets (Português)
|novembro 18, 2026A ISA de ações (stocks and shares ISA) é uma conta individual de poupança do Reino Unido que abriga investimentos como ações e isenta de impostos os juros, os ganhos de capital e os dividendos que eles geram. Como a conta é um invólucro fiscal, e não um investimento, a melhor ISA de ações para cada investidor depende do que ela contém e de quanto custa.
Voltado a investidores do Reino Unido que comparam provedores, este artigo trata do limite anual de 2026/27, dos produtos permitidos, das abordagens por conta própria e administrada, de como as taxas de plataforma variam com o saldo da conta e da proteção aplicável se uma instituição quebrar. A isenção fiscal não altera o risco de mercado: os preços das ações podem cair rapidamente, e o investidor pode perder todo o dinheiro aplicado.
O que é uma ISA de ações?
A ISA não é um produto com rentabilidade própria, mas um conjunto de regras da HM Revenue & Customs (HMRC), a Receita britânica, que elimina os impostos do Reino Unido sobre tudo o que estiver dentro dela. As ISAs substituíram os personal equity plans (PEPs) em 1999, com limite anual de £7.000, dos quais apenas £3.000 podiam ficar em dinheiro. Desde 2017, o limite é de £20.000 por ano, somadas todas as contas do titular.
No ano fiscal de 2026/27, o limite anual da ISA é de £20.000 somando todos os tipos de ISA, e a Lifetime ISA tem um limite próprio de £4.000. O Orçamento reverteu um teto planejado de £12.000 para aportes em ISA de poupança (cash ISA) por menores de 65 anos, previsto para abril de 2027. O limite da ISA de ações é, portanto, o total de £20.000 menos o que tiver sido aplicado em outras ISAs no mesmo ano.
Dados da HMRC divulgados em setembro de 2026 mostram que um número recorde de 16,8 milhões de ISAs de adultos recebeu aportes no ano fiscal 2024-25, ante 15 milhões no ano anterior. Os aportes em ISAs de ações subiram 19,7%, ou £6,1 bilhões.
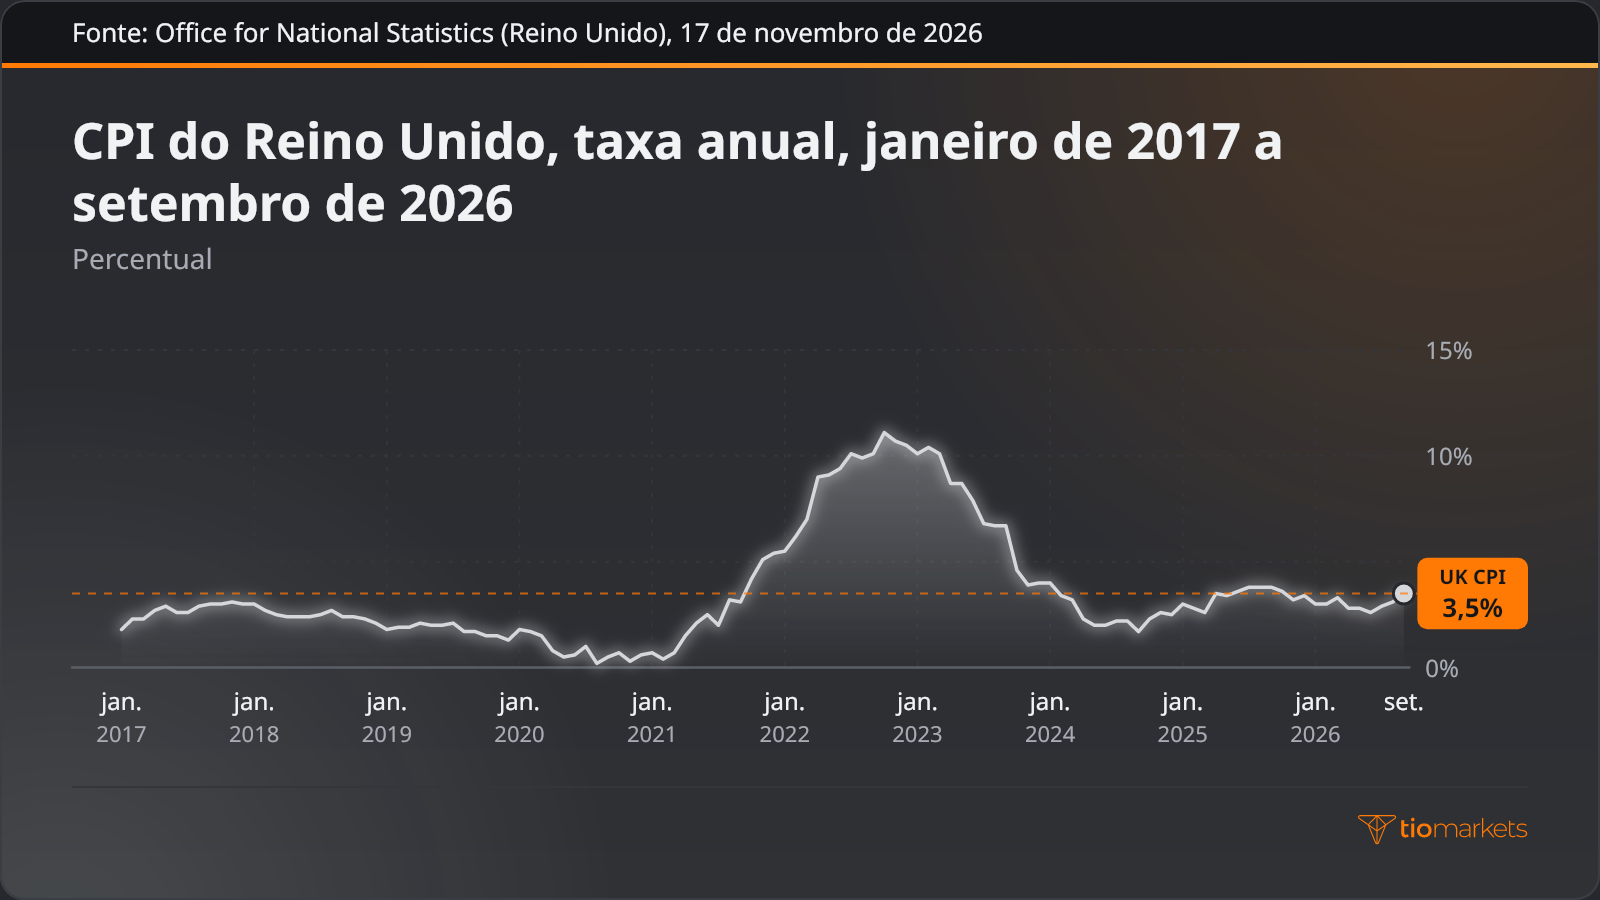
O limite de £20.000 é fixo em valor nominal, então a alta dos preços ao consumidor reduz seu poder de compra. A inflação ao consumidor (CPI) do Reino Unido, a variação anual dos preços ao consumidor, foi de 3,5% nos 12 meses até setembro de 2026 e oscilou de ano para ano desde que o limite foi fixado, em 2017.
Em uma conta de investimento comum, uma participação em ações pode estar sujeita ao imposto sobre ganho de capital, cobrado sobre o lucro na venda de um ativo por mais do que ele custou, e ao imposto sobre dividendos, que incide sobre a renda distribuída. Dentro de uma ISA, as mesmas ações não pagam nenhum dos dois. O stamp duty, o imposto do selo, continua incidindo sobre as negociações com ações, e os ativos da ISA não ficam isentos do imposto sobre herança. As ações ainda podem perder valor: uma posição concentrada amplia tanto as perdas quanto os ganhos, as perdas podem se acumular rapidamente, e o investidor pode perder todo o dinheiro aplicado.
Quais ações você pode ter em uma ISA?
As regras da HMRC definem os investimentos qualificados, ou seja, os ativos que uma ISA pode conter. Ações listadas individuais se qualificam. As ações fracionárias, que dão ao investidor parte de uma única ação, também passaram a se qualificar depois que a HMRC reverteu seu entendimento anterior de que não eram elegíveis.
Produtos alavancados estão excluídos: a negociação de CFDs e o spread betting não são permitidos dentro de ISAs nem de planos de previdência autogeridos (self-invested personal pensions, SIPPs). Um contrato por diferença (CFD) acompanha o preço de um ativo sem que o trader seja dono dele e é aberto com margem, um depósito que controla uma posição maior. Por isso, a pergunta "é possível ter CFDs em uma ISA?" tem uma resposta simples: não. Fora da ISA, essa alavancagem amplia tanto as perdas quanto os ganhos, as perdas podem se acumular rapidamente, e o trader pode perder todo o dinheiro depositado.
| Produto | Permitido em uma ISA de ações | Motivo |
| Ações listadas individuais | Sim | Investimento qualificado; o stamp duty incide sobre negociações com ações |
| Ações fracionárias | Sim | Permitidas desde que a HMRC reverteu seu entendimento anterior |
| CFDs | Não | Derivativo alavancado; não permitido em ISAs nem em SIPPs |
| Spread bets | Não | Produto alavancado; não permitido em ISAs nem em SIPPs |
Por conta própria, pronta ou administrada: como usar uma ISA de ações
Dentro da ISA, os investidores escolhem, de modo geral, entre três abordagens. Quem investe por conta própria (do-it-yourself, DIY) seleciona ações de empresas individualmente. Um fundo de índice busca acompanhar o retorno de um índice como o FTSE 100, formado por 100 grandes empresas listadas em Londres. Na carteira administrada, a seleção e o rebalanceamento ficam a cargo de um gestor profissional, geralmente com uma taxa mais alta.
| O que o investidor quer | Abordagem usada | Como funciona | Principal risco |
| Controle sobre cada ativo | Ações individuais (DIY) | O investidor pesquisa, compra e vende as ações de cada empresa | Poucos ativos concentram o risco; a quebra de uma empresa pode apagar todo o valor investido nela |
| Exposição ampla ao mercado | Fundo de índice | Detém as ações de um índice, como o FTSE 100, de acordo com seus pesos | Cai junto com o índice; nenhum gestor atua para limitar a queda |
| Decisões delegadas a um profissional | Carteira administrada | Um gestor seleciona e rebalanceia os ativos conforme um nível de risco definido | Taxas mais altas; ainda pode perder valor e ficar atrás do mercado |
| Renda distribuída pelas empresas | Ações de dividendos ou fundos de renda | As empresas distribuem parte dos lucros como dividendos | Os dividendos podem ser cortados ou suspensos, e os preços das ações podem cair |
O que muda entre as abordagens é onde está o risco, não se ele existe. Um punhado de ações amplia tanto as perdas quanto os ganhos, porque o resultado de uma única empresa movimenta grande parte do total; a diversificação entre empresas e setores distribui essa exposição, sem eliminar o risco de mercado. Qualquer uma das três pode perder valor rapidamente em uma queda generalizada do mercado, e o titular pode perder todo o dinheiro investido.
Como comparar as taxas das plataformas de ISA
Os custos são a única parte do resultado de uma ISA que se conhece de antemão. A taxa de plataforma é o que o provedor cobra para manter a conta, e as taxas de corretagem incidem sobre cada ordem. O custo corrente do fundo (ongoing charges figure, OCF) é o custo anual de funcionamento de um fundo, cobrado como percentual do seu valor, e as tarifas de câmbio incidem quando as libras são trocadas para comprar ações no exterior.
Uma taxa de plataforma fixa pesa muito sobre um saldo pequeno e pouco sobre um grande, enquanto uma taxa percentual acompanha o tamanho do saldo; assim, a ISA mais barata para um investidor pode ser a mais cara para outro. Dois provedores hipotéticos mostram o ponto de virada em quatro etapas:
- O provedor A cobra uma taxa fixa de £120 por ano, e o provedor B cobra 0,25% do saldo ao ano.
- Com um saldo de £10.000, o provedor A custa £120 e o provedor B, £25.
- Com um saldo de £100.000, o provedor A continua custando £120, enquanto o provedor B custa £250.
- Dividir a taxa fixa pela taxa percentual dá o ponto de virada: £120 divididos por 0,25% resultam em £48.000, o saldo em que os dois custam £120.
O ponto de virada considera apenas a taxa de plataforma. Taxas de corretagem, OCFs e tarifas de câmbio podem inverter a classificação, sobretudo para quem negocia com frequência, e um saldo que cresce ou diminui pode levar o titular para o outro lado da linha.
Ações de crescimento vs. ações de dividendos em uma ISA
Ações de crescimento são ações de empresas que reinvestem a maior parte dos lucros, de modo que o eventual retorno vem principalmente do preço da ação. Ações de dividendos são ações de empresas que distribuem parte dos lucros aos acionistas como renda. Dentro de uma ISA, a ação de crescimento escapa do imposto sobre ganho de capital que uma venda com lucro poderia gerar, e a ação de dividendos escapa do imposto sobre dividendos.
Nenhum dos dois rótulos descreve um resultado futuro: a alta do preço de uma ação ficou no passado, e os dividendos podem ser cortados quando os lucros enfraquecem. Uma carteira com poucas ações, de qualquer um dos tipos, amplia tanto as perdas quanto os ganhos, já que um único alerta de lucro (profit warning), o aviso de uma empresa de que os lucros ficarão abaixo das expectativas, pode movimentar boa parte do saldo. As perdas podem se acumular rapidamente, e o investidor pode perder todo o dinheiro aplicado em uma empresa que quebre.
Como escolher o melhor provedor de ISA de ações
Definidas a abordagem e a estrutura de taxas, é possível comparar os provedores pelos mesmos critérios em seis etapas:
- Confirme que o provedor é autorizado pela Financial Conduct Authority (FCA), o órgão regulador das empresas de investimento no Reino Unido.
- Verifique se o leque de investimentos cobre a abordagem escolhida: ações individuais ou fracionárias, fundos de índice ou carteiras administradas.
- Calcule o custo anual total com base no seu saldo e na sua frequência de negociação, incluindo taxas de plataforma e de corretagem, OCF e tarifas de câmbio.
- Leia as condições de transferência da ISA, que regem a mudança da ISA para outro provedor sem perder o status fiscal, incluindo eventuais taxas de saída.
- Verifique a cobertura do Financial Services Compensation Scheme (FSCS): £85.000 por pessoa, por instituição, para investimentos, em casos como insolvência da instituição, fraude ou má gestão.
- Avalie as ferramentas de pesquisa, gráficos e conta que a plataforma oferece para a abordagem escolhida.
O checklist compara provedores, não resultados. A cobertura do FSCS para investimentos é separada do limite para depósitos em dinheiro, que subiu de £85.000 para £120.000 por depositante elegível em 1º de dezembro de 2025, e não se estende a perdas decorrentes de oscilações do mercado. Desde 6 de abril de 2024, o investidor também pode fazer aportes em mais de uma ISA de ações no mesmo ano fiscal, desde que o total fique dentro do limite de £20.000.
Erros comuns na ISA de ações
A maioria dos erros vem de tratar o invólucro como se fosse o investimento, ou um resultado passado como guia para o próximo:
- Correr atrás dos melhores desempenhos do ano passado. Comprar o que mais subiu pressupõe que a alta vai se repetir, mas rentabilidade passada não é indicador confiável de resultados futuros.
- Ignorar as taxas. Uma taxa percentual é descontada de todo o saldo a cada ano, e o dinheiro retirado deixa de render, então o custo se acumula ao longo do tempo.
- Concentrar demais. Um saldo aplicado em duas ou três empresas amplia tanto as perdas quanto os ganhos; os princípios de uma carteira de investimentos equilibrada tratam dessa exposição.
- Confundir a cobertura do FSCS com proteção contra perdas de mercado. O fundo atua em casos de insolvência da instituição, fraude ou má gestão, não na queda dos preços das ações.
Somados, esses erros deixam o saldo exposto a toda a força do risco de mercado, com uma estrutura de taxas que pode não se adequar ao seu tamanho: as perdas podem se acumular rapidamente em um mercado em queda, e o titular pode perder todo o dinheiro aplicado.
Conclusão
A ISA de ações resolve a questão tributária e deixa em aberto a questão do investimento. A melhor ISA de ações é aquela cujos ativos se ajustam à abordagem do investidor e cujas taxas se ajustam ao saldo que ela de fato tem. Uma taxa fixa de £120 custa mais que uma taxa de 0,25% em um saldo de £10.000 e menos em um saldo de £100.000, então uma comparação de custos só faz sentido para um saldo específico.
O cálculo mede as taxas, que são conhecidas, e nada diz sobre os retornos, que não são. O valor das ações pode cair ou subir, uma posição concentrada amplia tanto as perdas quanto os ganhos, as perdas podem se acumular rapidamente quando os mercados caem, e o investidor pode perder todo o dinheiro aplicado na conta. Nem o invólucro fiscal nem a cobertura do FSCS alteram nenhum desses riscos.
Negocie FTSE 100 com a TIOmarkets
Assuma posições nos mercados globais através de CFDs. Aproveite spreads baixos, execução rápida e opções de depósito rápidas e flexíveis.
Negociar envolve riscos
Perguntas frequentes
Aviso de risco: os CFD são instrumentos complexos e têm um risco elevado de perda rápida de dinheiro devido a alavancagem. Deverá ponderar se compreende como os CFD funcionam e se consegue suportar o risco elevado de perda do seu dinheiro. Nunca deposite mais do que está preparado para perder. As perdas dos clientes profissionais podem exceder o depósito. Consulte a nossa política de alerta de risco e procure aconselhamento profissional independente caso não compreenda totalmente. Esta informação não é orientada/destinada a distribuição a residentes em determinados países/jurisdições incluindo, mas não limitado a, EUA e OFAC. A Empresa detém o direito de alterar as listas de países supramencionados por deliberação própria.
Join us on social media


Authors BIO

Por trás de cada postagem no blog está a experiência combinada das pessoas que trabalham na TIOmarkets. Somos uma equipe de profissionais dedicados da indústria e entusiastas dos mercados financeiros comprometidos em fornecer a você educação sobre trading e comentários sobre os mercados financeiros. Nosso objetivo é capacitar você com o conhecimento necessário para negociar nos mercados com eficácia.





