


Altın Yatırımı Nasıl Yapılır? Başlıca Yöntemler
BY TIOmarkets (Türkçe)
|Kasım 12, 2026Altın yatırımı, altın fiyatına beş ana yoldan biriyle maruziyet edinmek demektir: fiziki külçe ve sikkeler, fiziki altınla desteklenen borsada işlem gören ürünler, dijital altın hesapları, altın madenciliği hisseleri ya da fiyat üzerine fark kontratları (CFD'ler). Her yol farklı bir şey sunar: metalin kendisini, başkasının elindeki metal üzerinde bir hakkı, bir şirketin kârından bir payı ya da fiyat üzerine bir sözleşmeyi. Bu nedenle altın yatırımının nasıl yapılacağını öğrenmek, bu dört şeyden hangisinin elde tutulacağına karar vermekle başlar.
Aşağıda, yeni başlayanlar için her yolda yatırımcının neye sahip olduğu, ne ödediği ve hangi riskleri üstlendiği ele alınıyor; euro cinsinden altının neden ABD doları cinsinden altından farklı davrandığı da buna dahil. Altın CFD'leri kaldıraçlıdır ve kaldıraç kazançlar kadar kayıpları da büyütür: kayıplar hızla birikebilir ve yatırımcılar yatırdıkları paranın tamamını kaybedebilir.
Altın Yatırımı Nasıl Yapılır? Başlıca Yollara Genel Bakış
Tek bir ‘altın fiyatı’ kavramı, yollar arasındaki farkları gizler. Çoğunun referans aldığı gösterge olan LBMA Gold Price, Londra'da teslim edilen tahsissiz altın için ABD doları cinsinden bir fiyattır. Bu gösterge ile yatırımcı arasında bir hukuki yapı, bir maliyet zinciri ve bir para birimi bulunur; her yol bunları farklı biçimde düzenler. Metali yıllarca elde tutmak ile kısa vadeli bir pozisyon almak da ayrı faaliyetlerdir; bu, yatırım ile trading arasındaki farktır. Yatırımcının sonunda elinde ne olduğu yola göre değişir:
- Külçe ve sikkeler: metalin kendisi, evde ya da bir kasada.
- ETF'ler ve ETC'ler: fiziki destekli olduğunda ürün için saklanan metale dayanan, borsada işlem gören bir menkul kıymet.
- Dijital altın: bir sağlayıcı aracılığıyla tutulan metal üzerinde kayıtlı bir hak.
- Madencilik hisseleri: altın üreten bir şirkete kısmi ortaklık.
- CFD'ler: metal içermeyen, XAU/USD veya XAU/EUR fiyatı üzerine bir sözleşme.
Kaldıraç yalnızca CFD yolunda kullanılır; kaldıraçta yatırılan bir tutar daha büyük bir pozisyonu kontrol eder. Kaldıraç kayıpları da kazançlarla aynı oranda büyütür, küçük bir ters hareket yatırılan tutarı hızla eritebilir ve bir yatırımcı hesaba yatırdığı paranın tamamını kaybedebilir.
Altın Yatırım Seçeneklerinin Karşılaştırması
Yolları ürüne göre değil, yatırımcının amacına göre karşılaştırmak daha kolaydır. Metali finansal sistemin dışında tutmak saklama ve yeniden satış maliyetleri getirir; altını bir borsa üzerinden tutmak yıllık ücretler getirir; kısa vadeli fiyat maruziyeti ise kaldıraç getirir. Her amaç, kendi ana riskini taşıyan bir yola karşılık gelir:
| Grafiğin veya piyasanın gösterdiği | Yatırımcıların bunun için kullandığı yaklaşım | Ana risk |
| Amaç: metali doğrudan, finansal sistemin dışında tutmak | Bir satıcıdan alınan külçe veya sikkeler | Saklama, hırsızlık ve geniş bir geri alım spread'i |
| Amaç: altın fiyatını bir hisse senedi alım satım hesabı üzerinden takip etmek | Fiziki destekli ETF veya ETC | Sürekli masraflar menkul kıymet başına düşen metali azaltır; kotasyon para birimi |
| Amaç: küçük tutarlarla altın biriktirmek | Dijital altın hesabı | Özellikle metal tahsissizse sağlayıcının batması |
| Amaç: üreticilerin kazançlarına maruziyet edinmek | Altın madenciliği hisseleri veya madenci fonları | Şirkete özgü aksilikler; altınınkinden büyük düşüşler |
| ABD doları cinsinden kısa vadeli fiyat maruziyeti | XAU/USD CFD'si | Hızla birikebilen ve yatırılan paranın tamamını alıp götürebilen kaldıraçlı kayıplar |
| Euro cinsinden kısa vadeli fiyat maruziyeti | XAU/EUR CFD'si | Beklenen hareketin ötesine geçen kaldıraçlı kayıplar, ayrıca EUR/USD değişimleri |
İki özellik tüm satırlar için geçerlidir. Borsada işlem gören ETC'ler, madencilik hisseleri ve CFD'ler piyasa saatlerinde alınıp satılabilir; külçe veya sikke satmak ise bir satıcının geri alım fiyatını kabul etmek anlamına gelir. Gösterge ABD doları cinsinden belirlendiği için, hangi yolu seçerse seçsin sterlin veya euro bazlı bir yatırımcı aynı zamanda bir döviz pozisyonu da taşır. CFD satırlarında kaldıraç kazançlar kadar kayıpları da büyütür, kayıplar hızla birikebilir ve yatırılan paranın tamamı kaybedilebilir.
Fiziki Altın Almanın Maliyetleri: Külçe ve Sikkeler
Fiziki fiyatların çıkış noktası, Londra Külçe Piyasası Birliği'nin (London Bullion Market Association) göstergesi olan LBMA Gold Price'tır. Bu fiyat her gün iki kez, Londra saatiyle 10:30 ve 15:00'te açık artırmayla, değerli metallerde standart ağırlık birimi olan saf troy ons başına ABD doları cinsinden belirlenir. Satıcılar külçe ve sikkeleri spot fiyatın üzerinde bir primle satar; bu prim üretimi, dağıtımı ve satıcının kâr payını karşılar. Geri alımı ise spot fiyatın altından yaparlar. İki fiyat arasındaki fark, satıcının geri alım spread'idir.
Külçe ile sikke arasındaki fark, primin neyin karşılığı olduğunda yatar. Bir külçe ağırlığına ve saflığına göre değerlenir. Sikkeye buna ek olarak tasarım ve basım eklenir; Royal Mint tarafından basılan Sovereign ve Britannia sikkeleri ise primi yükseltme eğiliminde olan ulusal bir tanınırlığa sahiptir. Bireysel talebe külçeler hâkimdir: Dünya Altın Konseyi'nin 3 Kasım 2026'da yayımladığı verilere göre, 2026'nın 3. çeyreğinde küresel külçe ve sikke talebi bir önceki yılın aynı dönemine göre %19 düşüşle 267.8 ton oldu; bunun 202.7 tonunu külçeler, 35.3 tonunu resmî sikkeler, 29.8 tonunu ise madalyalar veya taklit sikkeler oluşturdu.
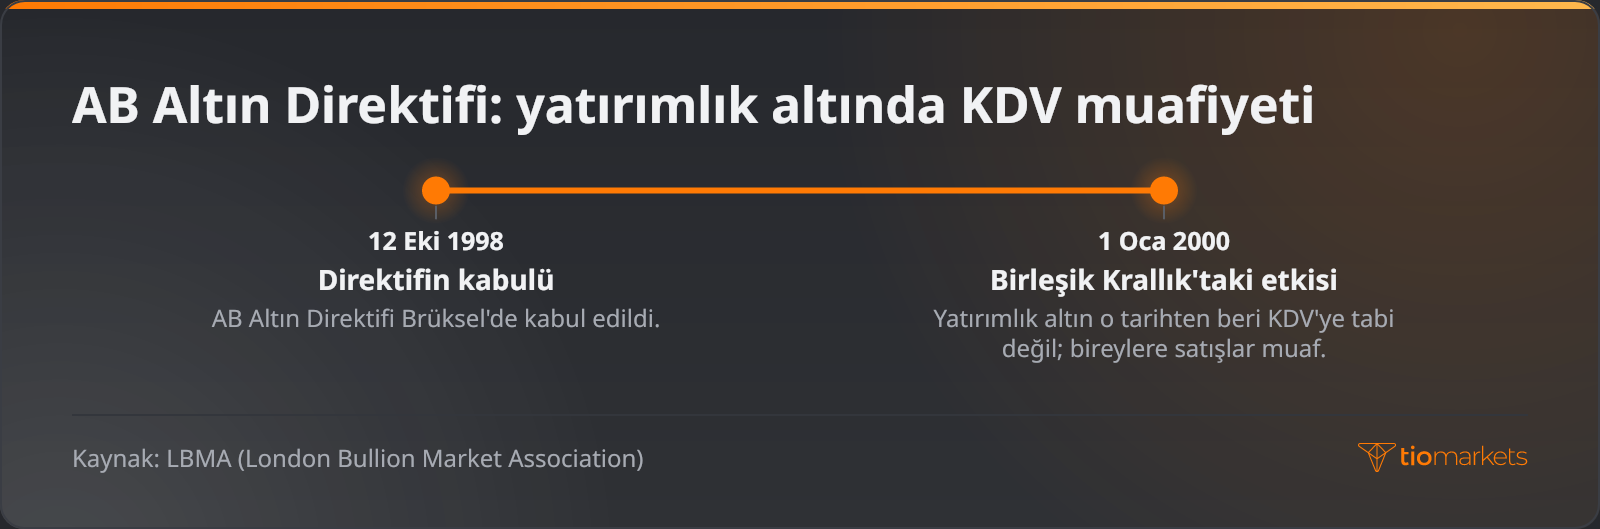
Yatırımlık altına uygulanan KDV kuralları da maliyeti belirler. AB Altın Direktifi'nin 1 Ocak 2000'de yürürlüğe girmesinden bu yana Birleşik Krallık'ta bireylere yapılan yatırımlık altın satışları KDV'den muaftır; AB'nin yatırımlık altına yönelik özel rejimi de üye devletler için zorunludur. Yalnızca belirli bir kaliteye sahip altın bu kapsama girer. Sermaye kazancı vergisi uygulaması, resmî vergi rehberinde belirtildiği gibi, ürüne ve sahibine göre değişir.
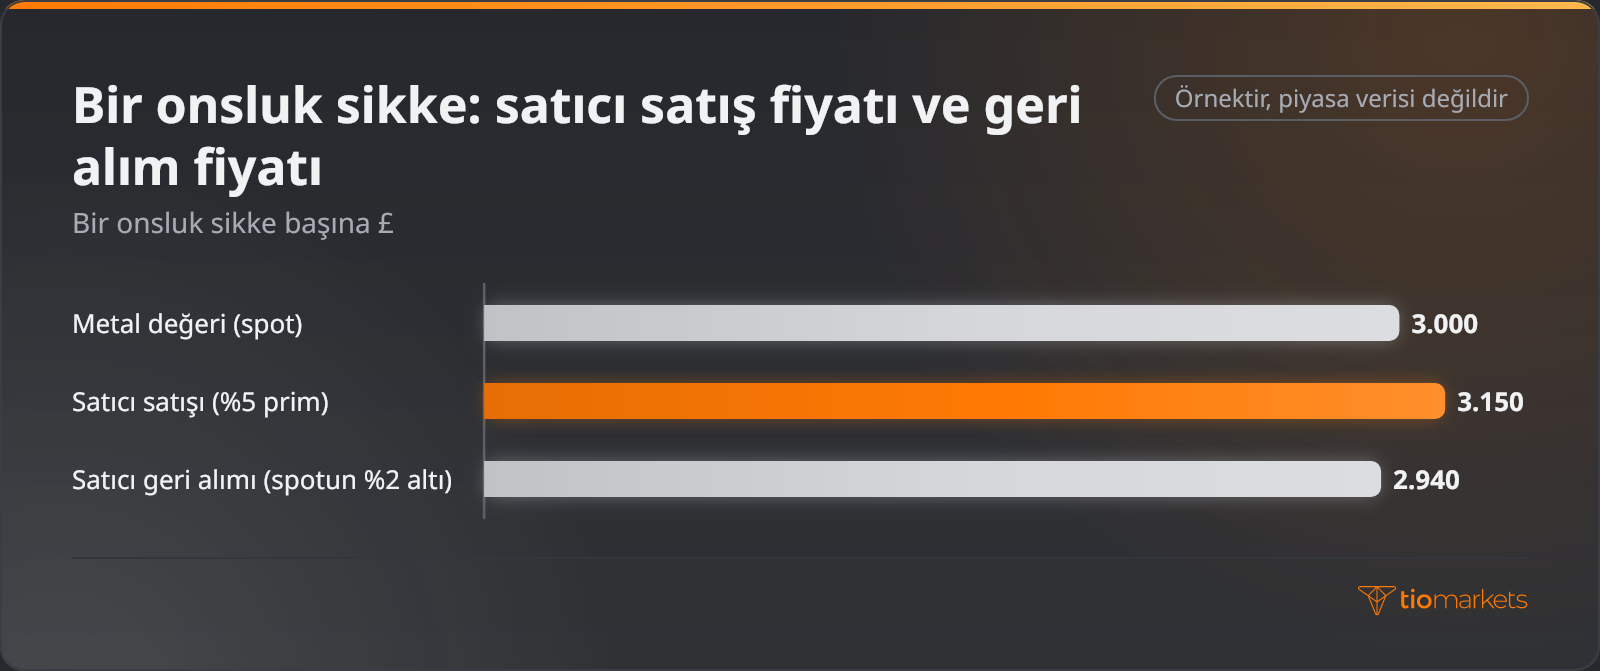
Varsayımsal bir alım-satım döngüsü, bu maliyetlerin nasıl bir araya geldiğini gösterir. Bir onsluk bir sikkedeki metalin £3,000 değerinde olduğunu varsayalım. %5 primle satış yapan bir satıcı £3,150 talep eder; spot fiyatın %2 altından geri alım yapan bir satıcı ise fiyat değişmediyse £2,940 öder. £210'luk döngü maliyeti harcanan tutarın %6.7'sidir; dolayısıyla sahibinin başa baş noktasına ulaşabilmesi için spot fiyatın yaklaşık %7.1 yükselerek aşağı yukarı £3,214'e çıkması gerekir.
Bir satıcıdan alım yapmak ve fiyatı kontrol etmek dört adımdan oluşur:
- Teklif anında troy ons başına spot fiyatı not edin.
- Aynı külçe veya sikke için birkaç satıcının satış fiyatlarını karşılaştırın ve her birinin spot üzerindeki primini hesaplayın.
- Geri alım spread'ini ölçmek için her satıcıdan aynı gün geçerli bir geri alım fiyatı isteyin ve ürünün yatırımlık altın kalite koşullarını karşıladığını teyit edin.
- Kasada veya evde saklamayı ve sigortayı ayarlayın, bunların yıllık maliyetini de toplama ekleyin.
En çok ağırlık taşıyan geri alım teklifidir: sikkenin gerçekte satılabileceği fiyat odur ve ekranlarda görünen spot fiyatın altında kalır.
Birleşik Krallık'ta Altın ETF'sine Yatırım: Fiziki Destekli ETC'ler
Borsada işlem gören altının geçmişi 2003'e uzanır. İlk borsada işlem gören altın ürünü Gold Bullion Securities, 28 Mart 2003'te A$5 milyondan az varlıkla Avustralya Menkul Kıymetler Borsası'nda işlem görmeye başladı. Ürün, Graham Tuckwell'in Dünya Altın Konseyi ile birlikte kurduğu özel amaçlı bir şirket olan Gold Bullion Limited tarafından geliştirildi. Aynı yıl Londra'da aynı adı taşıyan bir ürün izledi. Bu ürün bir fon olarak değil, %100 tahsisli külçe altınla desteklenen teminatlandırılmış bir borçlanma senedi olarak kote edildi.
Bu borçlanma senedi yapısı, emtia ile desteklenen bir borçlanma aracı olan borsada işlem gören emtiada (ETC) yaşamaya devam eder; borsa yatırım fonu (ETF) ise bir fondur. Saklama kuruluşu, bir ürünün metalini onun adına saklayan kuruluştur. Bir ürünün metal tutup tutmadığı, metali hangi saklama kuruluşunun tuttuğu ve külçelerin ürüne tahsis edilip edilmediği her ürünün kendi koşullarıyla belirlenir; bunları yalnızca ürünün izahnamesi veya bilgi formu teyit eder.
Açıklamalar üründen ürüne farklılık gösterir. Londra'da kote, fiziki destekli bir ETC, bir saklama kuruluşunun tuttuğu tahsisli fiziki altınla desteklenebilir. Bir altın ETF'sinde ise saklama kuruluşu, LBMA'nın ağırlık, saflık ve damgaya ilişkin London Good Delivery standartlarını karşılayan külçeler için bir bankanın Londra şubesi olabilir; bu standart külçelerin tahsisli olup olmadığını değil, kalitesini tanımlar.
Sentetik ürünler metal tutmak yerine fiyatı türev araçlarla takip eder; bu da sahibini bir karşı tarafa maruz bırakır. Fiziki destekli altın ETF'leri 2026'nın 3. çeyreğinde 211 ton ekleyerek varlıklarını rekor düzey olan 4,256 tona çıkardı; dolayısıyla bu metalin hangi koşullarda tutulduğu büyük bir külçe stokunu ilgilendirir.
Başlıca işletme maliyeti, varlığın yüzdesi olarak yıllık ücreti ifade eden sürekli masraf oranıdır. Londra'da kote, fiziki destekli bir ETC'nin toplam gider oranı yıllık %0.12'dir ve bu oran, Aralık 2025'te menkul kıymet başına 0.019411792 saf troy ons olan metal hakkına günlük olarak uygulanır. Ücret metal olarak kesildiği için bileşik etki yapar: varsayımsal olarak yıllık %0.25'lik bir oranla, 20 troy onsa hak sahibi bir varlığın hakkı on yıl sonra yaklaşık 19.5 onsa iner.
Londra'da kote bir ETC'yi elde tutmak dört adımdan oluşur:
- Hisse senedi alım satım hesabının Londra'da kote menkul kıymetlere erişim sağladığını teyit edin ve stocks and shares ISA gibi bir hesap türünün ürünü kabul edip etmediğini kontrol edin.
- Ürünün fiziki destekli olduğunu, tahsisli metal tuttuğunu ve saklama kuruluşunun adını verdiğini teyit etmek için izahnameyi veya bilgi formunu okuyun.
- Her ürünün sürekli masraflarını, alış-satış (bid–ask) spread'ini ve işlem para birimini karşılaştırın.
- Alım sırasında menkul kıymet başına metal hakkını kaydedin ve her yıl karşılaştırın.
Bu yıllık kayıt, ücretin metal cinsinden neye mal olduğunu gösterir; yükselen altın fiyatı yavaş yavaş küçülen hakkı telafi ettiğinde hisse fiyatı bu maliyeti gizler.
Dijital Altın Nedir? Tahsisli ve Tahsissiz Hesaplar
Dijital altın, altın varlığını ağırlık olarak, çoğu zaman ons kesirleri hâlinde kaydeden ve teslimat olmadan sağlayıcı aracılığıyla alınıp satılan çevrim içi bir hesaptır. Küçük ve düzenli alımlara imkân tanıdığı için az parayla altın yatırımı yapmanın yollarından biridir. Ancak varlık, ancak arkasındaki düzenleme kadar sağlamdır.
Bu düzenleme, tahsisli ve tahsissiz altın ayrımına dayanır. Tahsisli altın, belirli külçelerin ya da bunların tanımlı paylarının müşteri adına kaydedildiği ve müşterinin mülkiyetinde kaldığı anlamına gelir. Tahsissiz altın ise sağlayıcıya karşı belirli bir miktar metal için genel bir alacak hakkıdır: havuzun sahibi sağlayıcıdır, müşteri ise alacaklıdır.
Fark, bir sağlayıcı battığında önem kazanır. Tahsisli külçeler tanımlanabilir ve saklama koşulları uyarınca karşılarında adı kayıtlı müşterilere aittir. Tahsissiz müşteriler ise sağlayıcının alacaklıları arasında yer alır ve değerin bir kısmını geri alabilir ya da hiçbir şey alamayabilir. Bu, karşı tarafın yükümlülüklerini yerine getirememe riski olan karşı taraf riskidir ve düşük bir manşet ücret bu riski hiç azaltmaz.
Birleşik Krallık'ta sterlinle nasıl dijital altın alınacağını araştıran bir birikimci için sağlayıcıya yönelik dört kontrol önceliklidir:
- Varlıkların tahsisli mi tahsissiz mi olduğunu görmek için koşulları okuyun.
- Adı belirtilen saklama kuruluşunu, kasanın konumunu ve varsa metalin bağımsız denetimini bulun.
- Spread'i ölçmek için sağlayıcının alış ve satış fiyatlarını spot fiyatla karşılaştırın.
- Varlığı külçeye dönüştürme ücreti de dahil olmak üzere saklama, hesap, çekim ve teslimat ücretlerini listeleyin.
Son kontrol, kesirli bir varlığın günün birinde elde tutulan metale dönüşüp dönüşemeyeceğini belirler; çünkü külçeye dönüştürmenin kendi ücretleri ve asgari miktarları olabilir.
Altın Hisselerine Nasıl Yatırım Yapılır? Madenci Neden Altın Değildir
Altın madenciliği hisseleri ve bunları tutan fonlar dolaylı maruziyet sağlar. Yatırımcı, geliri altın fiyatına bağlı olan ama sonuçları cevher tenörüne, maliyetlere, borca, yönetime ve genel hisse senedi piyasasına da bağlı olan bir şirketin bir kısmına sahip olur. Bu nedenle altın yükselirken bir madencinin hissesi düşebilir.
Altınla bağlantı maliyetler üzerinden kurulur. Üreticiler genellikle, sürdürme amaçlı sermaye harcamaları ve genel giderler dahil bir ons üretmenin maliyeti olan toplam sürdürülebilir maliyeti (AISC) raporlar. Bu maliyetin büyük kısmı kısa vadede sabit olduğundan, ons başına kalan fark altın fiyatından daha büyük bir yüzdeyle hareket eder; bu etki faaliyet kaldıracı olarak bilinir.
AISC'si ons başına $2,000 olan varsayımsal bir madenci düşünün: altın $3,000'dayken ons başına $1,000'lık bir fark kalır. Altında %10'luk bir yükseliş ($3,300'a) bu farkı %30 artırarak $1,300'a çıkarır; %10'luk bir düşüş ($2,700'e) ise farkı %30 azaltarak $700'e indirir. Faaliyet kaldıracı kazançlar kadar kayıpları da büyütür. Bir hisse, başarısız tek bir maden ya da bir maliyet aşımı yüzünden hızla düşebilir ve batan bir şirketin hissedarları yatırdıkları paranın tamamını kaybedebilir.
Bir madencinin maliyet açıklamalarını okumak dört adımdan oluşur:
- Şirketin son çeyreklik veya yıllık raporunda ons başına AISC'yi ve şirketin maliyet beklentisini bulun.
- Ons başına kalan farkı tahmin etmek için bunu şirketin aynı dönemde elde ettiği ortalama altın fiyatıyla karşılaştırın.
- Üretim hacimlerini ve üretimin tek bir madene ne kadar bağlı olduğunu kontrol edin.
- Net borcu ve gelecekteki üretime yönelik riskten korunma (hedging) işlemlerini inceleyin; bunlar bir fiyat hareketinin ne kadarının hissedarlara yansıyacağını sınırlayabilir.
Maliyet rakamları şirket tarafından raporlanır ve revize edilebilir; bu nedenle birkaç rapor boyunca izlenen eğilim, tek bir çeyrekten daha fazlasını ortaya koyar.
Altın CFD'leri Altına Sahip Olmaktan Nasıl Ayrılır: XAU/USD ve XAU/EUR
Altın üzerine bir CFD, XAU/USD veya XAU/EUR fiyatındaki değişimin karşılıklı ödenmesine yönelik bir anlaşmadır; işin içinde metal, saklama kuruluşu ya da külçe üzerinde bir hak yoktur. Uzun (long) pozisyon fiyat yükselirse, kısa (short) pozisyon ise fiyat düşerse kâr eder; fiyat ters yönde hareket ettiğinde her ikisi de zarar eder.
CFD'ler, bir pozisyonu açık tutmak için gereken yatırılan tutar olan teminatla işlem görür ve kaldıraç bu tutarın daha büyük bir pozisyonu kontrol etmesini sağlar. Avrupa Menkul Kıymetler ve Piyasalar Otoritesi'nin (ESMA) Mart 2018'de bireysel yatırımcılara yönelik CFD'ler için belirlediği sınırlara göre altında azami kaldıraç 20:1, majör döviz paritelerinde ise 30:1'dir. 20:1 kaldıraçta, pozisyon aleyhine %5'lik bir hareket o pozisyona ayrılan teminatın tamamına eşittir. Bu nedenle kaldıraç kazançlar kadar kayıpları da büyütür, hızlı bir piyasada kayıplar çabucak birikebilir ve bir yatırımcı yatırdığı paranın tamamını kaybedebilir. Teminat tamamlama çağrısı (margin call) bir uyarı seviyesidir; stop out ise pozisyonların otomatik olarak kapatıldığı ayrı bir seviyedir.
Her işlemde ayrıca alış ve satış fiyatı arasındaki fark olan spread ödenir; gece boyunca açık tutulan bir pozisyon ise açık kaldığı her gece için uygulanan bir finansman ücreti ya da alacağı olan gecelik swap'a tabidir. Swap tekrarlandığı için bir CFD pozisyonunun maliyeti ne kadar süre tutulduğuna bağlıdır; bir ETC'nin ücreti ise metal hakkının bir yüzdesidir. XAU/USD'de spread, kaldıraç ve teminatın nasıl bir araya geldiği enstrümanın sözleşme özelliklerine bağlıdır.
Altının euro fiyatı dönüşümle belirlenir. LBMA açık artırması fiyatı ABD doları cinsinden oluşturur ve diğer para birimlerine çevirir; euro referans fiyatı bilgi amaçlıdır ve yalnızca uzlaşmada kullanılır. XAU/EUR de aynı hesabı izler: fiilen XAU/USD'nin EUR/USD'ye bölünmesidir. Bu nedenle euro bazlı bir yatırımcı iki maruziyet taşır: dolar cinsinden altın fiyatı ve döviz kuru.
Varsayımsal bir dönem bu etkiyi somutlaştırır. XAU/USD $3,300'da sabit kalırken EUR/USD 1.10'dan 1.20'ye yükselirse, dolar cinsinden altın fiyatı hiç değişmemiş olsa da XAU/EUR €3,000'dan €2,750'ye, yani %8.3 düşer; zayıflayan bir euro ise ters yönde etki eder. Kaldıraçlı bir CFD'de bu kur hareketi, tıpkı bir altın hareketi gibi büyür ve bir fiyat boşluğu (gap), pozisyon kapatılmadan önce onu stop out seviyesinin ötesine taşıyabilir.
Altın Yatırımının Dezavantajları Nelerdir?
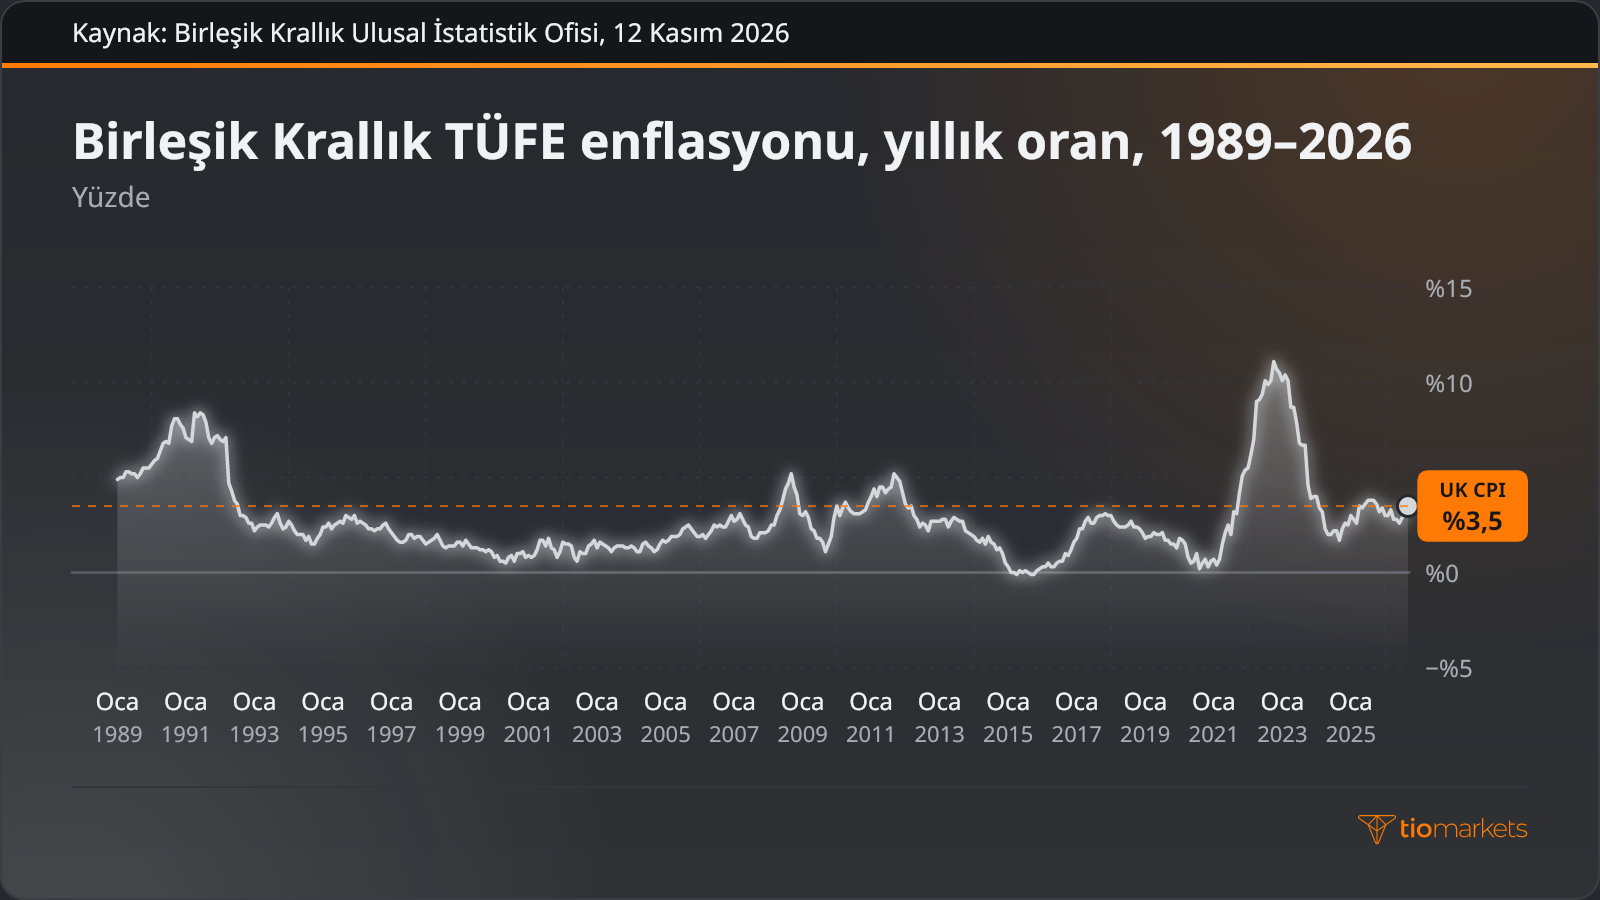
Altın faiz, temettü ya da kupon ödemez; bu yüzden her yolun getirisi yalnızca maliyetler düşülmüş fiyat değişiminden ibarettir. Bu maliyetler birikir: metalde prim ve saklama, ETC'lerde sürekli masraflar, dijital altında hesap ücretleri, CFD'lerde spread ve swap'lar. Gelir olmadığında ölçütü enflasyon belirler. Tüketici fiyatlarındaki yıllık değişimi gösteren Birleşik Krallık tüketici fiyat enflasyonu (TÜFE) 1989'dan bu yana geniş bir aralıkta dalgalandı; sterlin cinsinden bir varlığın satın alma gücünü koruyabilmesi için maliyetler düşüldükten sonra en az aynı hızla yükselmesi gerekir.
Sık yapılan hataların ortak bir nedeni vardır: her yolu aynı ‘altın fiyatı’ gibi görmek.
- Sonucu metal kadar şirkete de bağlı olduğu hâlde bir madencilik hissesini altın gibi görmek.
- Kur etkisini göz ardı etmek; böylece euro veya sterlin bazlı bir yatırımcı dolar fiyatındaki bir hareketi yanlış yorumlar.
- Metalin tahsisli mi tahsissiz mi olduğunu ve bundan doğan karşı taraf riskini gözden kaçırmak.
- Alış fiyatını hesaba katıp primi, geri alım spread'ini, saklamayı ve sigortayı hesaba katmamak.
- Teminatı anlamadan kaldıraç kullanmak: kayıplar kazançlar kadar büyür, kısa sürede birikebilir ve yatırılan paranın tamamını alıp götürebilir.
Herhangi bir yol seçilmeden önce beş soru gündeme gelir:
- Sahip olunan nedir: metal mi, metal üzerinde bir hak mı, bir şirkette pay mı yoksa fiyat üzerine bir sözleşme mi?
- Metal varsa onu kim tutuyor ve sahibinin adına tahsisli mi?
- Almak, bir yıl elde tutmak ve satmak neye mal olur?
- Fiyat hangi para birimiyle ölçülüyor ve bu, sahibinin kendi para birimi mi?
- Kaldıraç söz konusu mu ve fiyat pozisyonun aleyhine hareket ederse yatırılan paraya ne olur?
Sonuç
Altın tek bir piyasadır ama tek bir yatırım değildir. Külçe ve sikkeler metali, ETC'ler ve dijital hesaplar başkasının tuttuğu metal üzerinde bir hakkı, madencilik hisseleri bir işletmede payı, CFD'ler ise fiyat üzerine bir sözleşmeyi sunar. Bu tercih, fiyatın ölçüldüğü para birimiyle birlikte, yatırımcının neye sahip olduğunu, ne ödediğini ve hangi riskleri üstlendiğini belirler; manşetteki tek bir ‘altın fiyatı’ ise bunu gizler.
Hiçbir yol fiyat riskini ortadan kaldırmaz. Altın her para biriminde düşebilir, maliyetler her yolda sonucu azaltır ve bir madenci, metal ne yaparsa yapsın batabilir. Bir CFD kaldıraç eklediğinde kayıpları da kazançlar kadar kolay büyütür; bu kayıplar kısa sürede artabilir ve bir yatırımcı yatırdığı her sterlini veya euroyu kaybedebilir.
SSS
Risk feragatnamesi: CFD'ler karmaşık enstrümanlar olup, kaldıraçtan dolayı hızla para kaybedilmesi gibi yüksek seviyede risk söz konusudur. CFD'lerin işleyişini ve para kaybetme riskini alma hususunu anlayıp anlamadığınızı gözden geçirmelisiniz. Kesinlikle kaybetmeyi göze alamadığınızdan fazla para yatırmayın. Profesyonel müşterilerin karşı karşıya kaldığı kayıplar, yatırılan parayı aşabilir. Lütfen risk uyarısı politikamızı okuyun ve tam olarak anlamadığınız hususlar varsa, bağımsız profesyonel tavsiye alın. Bu bilgiler, ABD ve OFAC (Yabancı Varlıkları Kontrol Ofisi) dahil ancak bunlarla sınırlı olmamak kaydıyla, belirli ülkelerde/bölgelerde ikâmet edenlere gönderilmek veya bu kişilerce kullanıma yönelik değildir ve bu amaç doğrultusunda hazırlanmamıştır. Şirket, yukarıda belirtilen ülke listesini kendi takdirine bağlı olarak değiştirme hakkını saklı tutar.
Join us on social media


Authors BIO

Her blog yazısının arkasında TIOmarkets’te çalışanların birikmiş deneyimi vardır. Biz, size ticaret eğitimi ve finansal piyasa yorumları sunmaya kendini adamış, sektör profesyonelleri ve finans piyasası meraklılarından oluşan bir ekibiz. Amacımız, piyasada etkili bir şekilde işlem yapabilmeniz için ihtiyacınız olan bilgiyi size kazandırmaktır.





