


USD/JPY Rehberi: Faiz Farkı ve Yen Müdahalesi Riski
BY TIOmarkets (Türkçe)
|Kasım 9, 2026USD/JPY, ABD doları ile Japon yeni arasındaki döviz kurudur ve bir doların kaç yen aldığını gösterir. Kasım 2026'nın başında pariteyi iki ayrı güç yönlendiriyordu: Federal Reserve (Fed) ile Japonya Merkez Bankası (BoJ) arasındaki faiz farkı ve Japonya'nın yene destek vermek için piyasaya müdahale etme riski. İlki ABD verileriyle birlikte hareket eder. İkincisi ise hiçbir veri açıklamasının belirleyemeyeceği bir politika kararıdır.
Japon yenini takip eden Asyalı okurlar için hazırlanan bu analiz, paritenin 6 Kasım'daki ABD tarım dışı istihdam raporunun ardından neden yükseldiğini ve 9 Kasım Pazartesi günü neden geri çekildiğini ele alıyor. İstihdam verisinin neyi ölçtüğünü, Fed faiz beklentilerini nasıl değiştirdiğini, müdahale riskinin neden EUR/JPY ve GBP/JPY üzerinde de baskı oluşturduğunu ve sırada hangi açıklamaların bulunduğunu ortaya koyuyor. Fiyat seviyeleri, görünüm ya da senaryo içermeden yalnızca mevcut etkenleri anlatıyor.
USD/JPY'de Güncel Durum: İstihdam Rallisinden Pazartesi Günkü Geri Çekilmeye
9 Kasım 2026 Pazartesi itibarıyla USD/JPY, ABD dolarının majör para birimleri karşısında geri çekilmesiyle düşüşte işlem görüyor ve 158.00 seviyesine yaklaşıyordu. Bu düşüş, cuma günkü kazanımların bir kısmını geri aldı. Ekim ayı istihdam raporunun yayımlandığı 6 Kasım'da, doları majör para birimlerinden oluşan bir sepete karşı ölçen ABD Dolar Endeksi yaklaşık %0.7 değer kazanmıştı.
Pazartesi günkü hareket, yeni bir ABD verisi olmadan gerçekleşti. Hareket, dolardaki genel geri çekilmeyi ve piyasa katılımcılarının istihdam verisi civarında açtıkları pozisyonları kapatmasıyla gelen kâr realizasyonunu yansıtıyordu. Referans olarak, Japonya Merkez Bankası'nın politika faizini sabit tuttuğu 30 Ekim'de öğle alış kuru dolar başına 157.47 yen seviyesindeydi. Bu tür kotasyonlar yalnızca geçmişi kayda geçirir; geçmiş performans gelecekteki sonuçların güvenilir bir göstergesi değildir. Tek bir seans içinde yaşanan bir dönüş, pariteye olan maruziyetin ne kadar hızlı değişebileceğini gösteriyor.
NFP Sonrası USD/JPY Neden Yükseldi?
ABD Çalışma İstatistikleri Bürosu (Bureau of Labor Statistics), Ekim 2026'ya ait İstihdam Durumu (Employment Situation) raporunu 6 Kasım Cuma günü saat 8:30'da (ET) yayımladı. Tarım dışı istihdam toplamda 165 bin arttı; bu, önceki 12 aydaki 48 binlik aylık ortalama artışın oldukça üzerindeydi. İşsizlik oranı %4.1 ile pek değişmedi ve mart ayından bu yana korunan %4.1 ile %4.3 aralığında kaldı.
Rapor, aylık iki anketi bir araya getirir. İşverenlere yönelik işyeri anketi sektör bazında tarım dışı istihdamı, çalışma saatlerini ve kazançları ölçerken, hane halkı anketi işsizlik dahil işgücü durumunu ölçer. Ekim ayında profesyonel ve iş hizmetlerinde 70 bin, sağlık hizmetlerinde 42 bin, ulaştırma ve depolamada 25 bin, imalatta ise 19 bin yeni istihdam yaratıldı. İstihdam raporunun bir bütün olarak piyasaları nasıl hareket ettirdiği tarım dışı istihdamın piyasalar için ne anlama geldiği başlıklı yazıda ele alınıyor.
Rapor ücretleri de kapsıyordu. Özel sektördeki ortalama saatlik kazanç 14 sent, yani %0.4 artarak 38.00 dolara yükseldi; bu, 12 aylık bazda %3.1'lik bir artış anlamına geliyor. Ortalama haftalık çalışma süresi ise 34.4 saatte sabit kaldı. Ücret artışı, Fed'in ekim ayı açıklamasında yüksek olarak nitelendirdiği enflasyona yansıyabilir.
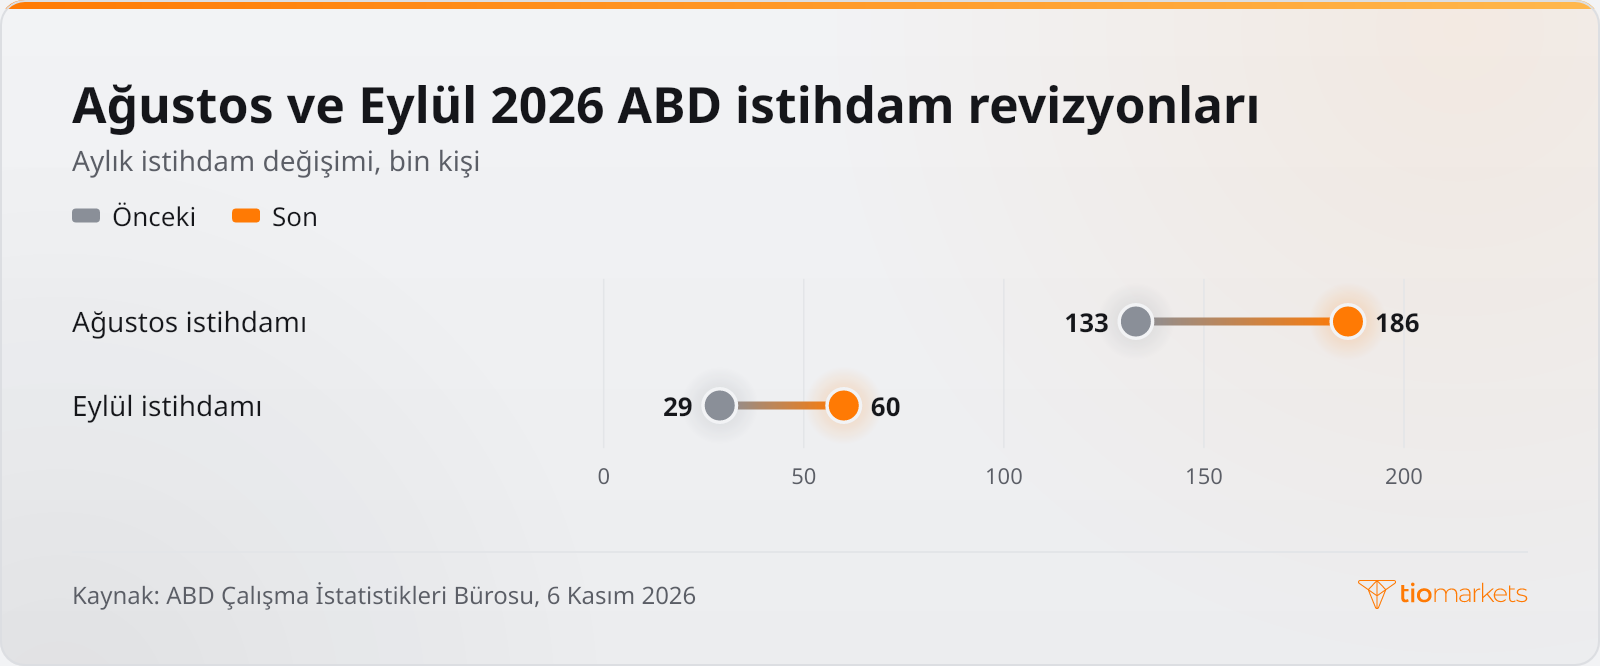
Revizyonlar raporu daha da güçlü kıldı. Ağustos ayı istihdamı +133 binden +186 bine, eylül ayı ise +29 binden +60 bine revize edildi; böylece iki aydaki istihdam ilk açıklanandan 84 bin daha yüksek çıktı. Daha güçlü bir işgücü piyasası, ABD'de faizlerin düşürülmesi yönündeki argümanı zayıflatır. Rapor da doları yen karşısında bu kanal üzerinden yukarı taşıdı.
CME FedWatch Aracı Nedir?
CME FedWatch aracı, fed funds vadeli işlem fiyatlarını, yaklaşan Federal Açık Piyasa Komitesi (FOMC) toplantılarındaki her olası faiz sonucu için ima edilen olasılıklara dönüştürür. Yatırımcılar bu olasılıklara Fed'in faiz artırımı ya da faiz indirimi olasılıkları der. Bunlar bir kararı tahmin etmekten çok, piyasanın belirli bir günde nasıl fiyatlandığını özetler ve yeni veriler geldikçe değişir.
Federal fon oranı, ABD bankalarının rezervlerini birbirlerine gecelik olarak borç verdikleri faiz oranıdır. FOMC, 28 Ekim 2026'da hedef aralığını 10–2 oyla yüzde 3-3/4 ile 4 arasında sabit tuttu. Lisa D. Cook ve Beth M. Hammack, 1/4 puanlık artış yönünde karşı oy kullandı; açıklamada ise enflasyonun yüksek seyrini sürdürdüğü belirtildi.
Bu iki karşı oy, Fed'in faiz artırımı olasılıklarının şu anda USD/JPY'yi nasıl etkilediğinin çerçevesini çiziyor: Piyasa, zaten bir artışı tartışan bir komiteden yola çıkıyor. 12 aylık ortalamasının çok üzerinde gelen ve kazançların ay içinde %0.4 arttığını gösteren bir istihdam raporu, ima edilen faiz artırımı olasılığını yükseltebilir. ABD'de faizlerin artacağı beklentisi, ABD devlet borcunun getirisi olan ABD Hazine tahvili getirilerini yükseltme ve dolar varlıklarının yen varlıklarına karşı üstünlüğünü genişletme eğilimindedir.
Fed-BoJ Faiz Farkı ve Carry Trade
İki ülkenin politika faizleri arasındaki fark olan faiz farkı, yenin dolar karşısında zayıf olmasının yapısal nedenidir. Japonya Merkez Bankası, Ocak, Mart ve Nisan 2026 toplantılarında gecelik call faizini yaklaşık %0.75'te tuttu; nisan kararı 6-3 oyla alındı. Ardından 16 Haziran'da faizi 17 Haziran'dan geçerli olmak üzere yaklaşık %1.0'a yükseltti ve temmuz toplantısında %1.25 önerisini oylamada reddetti.
30 Ekim toplantısına gelindiğinde politika faizi %1.25'teydi ve BoJ, Hajime Takata'nın karşı oyuna karşın faizi 8-1 oyla bu seviyede sabit tuttu. Bu seviyede bile Japonya'daki faiz, Fed'in yüzde 3-3/4 ile 4 arasındaki hedef aralığının oldukça altında. Her ABD verisinin fiyatlandığı zemini, tek bir ayın verisi değil, bu mesafe oluşturuyor.
Karşılaştırmanın öbür tarafında Japon devlet tahvili getirileri yer alıyor. BoJ, Mart 2026'da ayda yaklaşık 2.9 trilyon yenlik devlet tahvili satın aldı, ardından nisanda alımları yaklaşık 200 milyar yen azaltarak ayda yaklaşık 2.7 trilyon yene indirdi. Merkez bankasının daha az alım yapması, özel yatırımcıların absorbe etmesi gereken tahvil miktarını artırır. Bu, Japon getirilerinin yükselebileceği ve ABD Hazine tahvili getirileriyle aradaki farkın daralabileceği yollardan biridir.
Aynı fark, düşük getirili bir para biriminde (örneğin yen) borçlanılarak yüksek getirili bir para biriminin (örneğin dolar) tutulduğu carry trade işlemlerini de ayakta tutuyor. Faiz farkı yavaş birikir; buna karşın yende yaşanacak ani bir yükseliş, aylar boyunca biriken farkı tek bir seansta aşabilir. Carry pozisyonları çoğu zaman kaldıraçlıdır ve kaldıraç kazançları olduğu kadar kayıpları da büyütür. Yen aniden değer kazandığında kayıplar hızla büyüyebilir ve yatırımcılar yatırdıkları paranın tamamını kaybedebilir.
Yen Müdahalesine Kim Karar Verir?
Yen müdahalesi, yenin değerini değiştirmek amacıyla döviz piyasasında resmi olarak yen alınması ya da satılmasıdır. Yen zayıfken Japonya, döviz rezervlerinden dolar satarak yen alır. Karar Japonya Maliye Bakanlığı'na aittir; işlemleri ise bakanlık adına Japonya Merkez Bankası gerçekleştirir. Japonya'nın yene müdahalesi bu şekilde işler: Merkez bankası tarafından uygulanan, tarihi önceden açıklanmayan bir hükümet kararı.
Fiili müdahaleden önce genellikle sözlü müdahale gelir: Yetkililer, kur hareketlerinin aşırı ya da tek yönlü olduğunu ve piyasayı yakından izlediklerini açıklar. Bu tür açıklamalar tek başına bile piyasa katılımcılarını yen satan pozisyonlarını artırma konusunda isteksiz kılabilir.
İşte bu noktada USD/JPY yalnızca verilere yanıt vermeyi bırakır. Güçlü bir istihdam raporu beklenen faiz farkını genişletebilir; yine de yen alma kararı pariteyi buna rağmen aşağı itebilir, çünkü müdahale bir piyasa fiyatı değil, bir politika eylemidir. Geçmişteki bir yen müdahalesine verilen piyasa tepkisi, yetkililer harekete geçtiğinde paritenin ne kadar ani biçimde yeniden fiyatlanabileceğini gösteriyor.
| Etken | Belirleyen | Yene nasıl yansır | Etkilenen pariteler |
| Fed-BoJ faiz farkı | Fed ve BoJ politikasına ilişkin piyasa beklentileri | İstihdam ve TÜFE gibi ABD verileri, beklenen faizleri ve getirileri değiştirir | USD/JPY doğrudan; yen çaprazları yen ayağı üzerinden |
| Müdahale riski | Japonya Maliye Bakanlığı | Çoğu zaman öncesinde yetkililerin uyarıları gelen resmi yen alımı | EUR/JPY ve GBP/JPY dahil tüm yen pariteleri |
| Kâr realizasyonu | Piyasa katılımcıları | 9 Kasım 2026'da olduğu gibi, bir rallinin ardından kapatılan pozisyonlar | Önceki rallide en çok hareket eden pariteler |
Dolarla Birlikte EUR/JPY ve GBP/JPY'yi Hareket Ettiren Etkenler
EUR/JPY ve GBP/JPY, Japon yenini dolar dışındaki bir para birimine karşı fiyatlayan yen çaprazlarıdır. Her birinin kendi faiz farkı vardır: EUR/JPY için Avrupa Merkez Bankası ile Japonya Merkez Bankası, GBP/JPY için ise İngiltere Merkez Bankası ile Japonya Merkez Bankası arasındaki fark. Bir çapraz kur aynı zamanda dolar paritelerine de bağlıdır; çünkü EUR/JPY yaklaşık olarak EUR/USD ile USD/JPY'nin çarpımına eşittir.
Yen tarafındaki gelişmeler grubun tamamını aynı anda etkiler. Japonya Merkez Bankası'nın bir faiz değişikliği, tahvil alımlarındaki bir değişiklik ya da Maliye Bakanlığı'nın bir müdahalesi doğrudan yenin kendisini hareket ettirir; bu nedenle etki genellikle üç paritede birlikte görülür. Bu ortak maruziyet, euro bölgesi ya da Birleşik Krallık verileri başka bir yönü işaret etse bile müdahale riskinin neden her yen paritesi üzerinde baskı oluşturduğunu açıklıyor. Buna karşılık ABD istihdam verileri çaprazlara yalnızca dolaylı olarak, yen ve küresel tahvil getirileri üzerinden ulaşır.
Sırada Ne Var: ABD TÜFE ve Japon Yeni
ABD tüketici fiyat endeksi (TÜFE), kentli tüketicilerin bir mal ve hizmet sepeti için ödedikleri fiyatlardaki değişimi ölçer; arkasındaki yöntem ABD TÜFE sepetinin nasıl oluşturulduğu başlıklı yazıda açıklanıyor. Yen açısından TÜFE, Fed üzerinden önem taşır. Daha güçlü enflasyon faiz artırımı olasılıklarını yükseltip beklenen faiz farkını genişletebilirken, daha zayıf veriler bu farkı daraltabilir.
14 Ekim'de yayımlanan eylül raporu, CPI-U'nun mevsimsellikten arındırılmış bazda ağustostaki %0.4'ün ardından %0.6 arttığını gösterdi. 12 aylık bazda genel endeks, ağustosa kadarki 12 aydaki %3.4'ten %3.7'ye yükseldi; gıda ve enerji hariç endeks ise %2.4'ten %2.6'ya çıktı. Benzin ay içinde %9.1 artarak aylık artışın yarısından fazlasını oluşturdu. Enerji 12 aylık bazda %20.4 yükseldi.
Ekim 2026 TÜFE verisinin 10 Kasım 2026'da sabah 8:30'da açıklanması bekleniyor; açıklama saatleri TIOmarkets ekonomik takviminde yer alıyor. Diğer ABD verileri ve Japonya Merkez Bankası'nın bir sonraki kararı, aralık başı ile ocak ortası arasına denk geliyor.
| Tarih | Veri veya karar | Neyi ölçer veya belirler |
| 10 Kas 2026 | ABD TÜFE, Ekim 2026 (sabah 8:30) | Tüketici fiyatları, manşet ve gıda ile enerji hariç |
| 4 Ara 2026 | ABD İstihdam Durumu, Kasım 2026 (sabah 8:30 ET) | Tarım dışı istihdam, işsizlik oranı ve ortalama saatlik kazançlar |
| 10 Ara 2026 | ABD TÜFE, Kasım 2026 (sabah 8:30) | Kasım ayı tüketici fiyatları |
| 18 Ara 2026 | Japonya Merkez Bankası faiz kararı | Ekim toplantısının ardından %1.25 olan kısa vadeli politika faizi |
| 13 Oca 2027 | ABD TÜFE, Aralık 2026 | Aralık ayı tüketici fiyatları |
Müdahale için bir tarih verilemez. Faiz farkının arkasındaki veriler için yayımlanmış bir takvim bulunurken Maliye Bakanlığı için böyle bir takvimin olmaması, yenin mevcut etkenlerini tanımlayan temel özelliktir.
Sonuç
USD/JPY birbirinden farklı nitelikte iki güce tepki verir. Faiz farkı piyasa tarafından fiyatlanır ve 6 Kasım'daki ralli ile 9 Kasım'daki geri çekilmenin gösterdiği gibi her istihdam raporu, TÜFE verisi ve merkez bankası toplantısıyla değişir. Müdahale riski ise Japonya Maliye Bakanlığı'nın vereceği bir karardır ve son veriler ne gösterirse göstersin USD/JPY, EUR/JPY ve GBP/JPY'yi birlikte hareket ettirebilir. Dolayısıyla güçlü bir ABD verisi ile kararlı bir kur politikası, yen paritelerini aynı anda zıt yönlere çekebilir.
Bu güçlerin hiçbiri kesinlikle okunamaz. Piyasanın ima ettiği faiz olasılıkları sonuçları değil fiyatlamayı tanımlar; veriler de ağustos ve eylül istihdam rakamlarında olduğu gibi revize edilebilir. Müdahale önceden haber verilmeden gelir, bu nedenle yen pariteleri tek bir seans içinde sert biçimde yeniden fiyatlanabilir. Bu paritelerdeki kaldıraçlı ürünlerde kaldıraç kazançları olduğu kadar kayıpları da büyütür, bu tür hareketler sırasında kayıplar hızla artabilir ve bir yatırımcı yatırdığı paranın tamamını kaybedebilir.
SSS
Risk feragatnamesi: CFD'ler karmaşık enstrümanlar olup, kaldıraçtan dolayı hızla para kaybedilmesi gibi yüksek seviyede risk söz konusudur. CFD'lerin işleyişini ve para kaybetme riskini alma hususunu anlayıp anlamadığınızı gözden geçirmelisiniz. Kesinlikle kaybetmeyi göze alamadığınızdan fazla para yatırmayın. Profesyonel müşterilerin karşı karşıya kaldığı kayıplar, yatırılan parayı aşabilir. Lütfen risk uyarısı politikamızı okuyun ve tam olarak anlamadığınız hususlar varsa, bağımsız profesyonel tavsiye alın. Bu bilgiler, ABD ve OFAC (Yabancı Varlıkları Kontrol Ofisi) dahil ancak bunlarla sınırlı olmamak kaydıyla, belirli ülkelerde/bölgelerde ikâmet edenlere gönderilmek veya bu kişilerce kullanıma yönelik değildir ve bu amaç doğrultusunda hazırlanmamıştır. Şirket, yukarıda belirtilen ülke listesini kendi takdirine bağlı olarak değiştirme hakkını saklı tutar.
Join us on social media


Authors BIO

Her blog yazısının arkasında TIOmarkets’te çalışanların birikmiş deneyimi vardır. Biz, size ticaret eğitimi ve finansal piyasa yorumları sunmaya kendini adamış, sektör profesyonelleri ve finans piyasası meraklılarından oluşan bir ekibiz. Amacımız, piyasada etkili bir şekilde işlem yapabilmeniz için ihtiyacınız olan bilgiyi size kazandırmaktır.



