


Terminal Faiz Nedir? Faiz Artırım Döngüsü Nasıl Biter?
BY TIOmarkets (Türkçe)
|Kasım 16, 2026Terminal faiz, bir faiz artırım döngüsünde merkez bankasının politika faizinin, banka faizi sabit tutmaya ve ardından indirmeye başlamadan önce ulaşması beklenen zirve seviyesidir. Terminal faiz tanımının önemli bir çekincesi var: Dile getirilen bir rakam, zirveye ilişkin bir tahmin değildir. Piyasa fiyatlaması olası patikaları harmanlar ve üzerine bir risk primi ekler; resmi projeksiyon ise politika yapıcıların kendi ekonomik tahminlerine bağlı bir medyandır.
Bu makale, merkez bankası kararlarını takip eden forex yatırımcıları için vadeli kontratların, swapların, Federal Rezerv'in nokta grafiğinin (dot plot) ve İngiltere Merkez Bankası projeksiyonlarının zirveyi nasıl tahmin ettiğini ve bu tahminlerdeki değişimlerin EUR/USD ile GBP/USD'yi neden hareket ettirdiğini açıklıyor.
Terminal Faiz Nedir?
Sıkılaştırma döngüsünde merkez bankası politika faizini kademeli olarak, çoğu zaman 25 baz puanlık (0.25 yüzde puan) adımlarla artırır. Piyasa dilinde terminal faiz, bu dizinin tepe noktasıdır: artırımların durduğu ve bir platonun başladığı zirve faiz oranı. Platonun yüksekliği ve süresi birlikte, önümüzdeki iki yılda beklenen ortalama faizi belirler; kısa vadeli tahvillerin fiyatladığı da budur.
Varsayımsal bir döngüde, 25'er baz puanlık dört artırım politika faizini %3.00 seviyesinden %4.00 seviyesine taşır. Yeni veriler piyasaları beşinci bir artırımı fiyatlamaya yöneltirse beklenen terminal faiz oranı %4.25 olur ve sonraki tüm beklenen faizler de onunla birlikte yükselir. Bu nedenle yeniden fiyatlanan bir zirve, iki yıllık tahvil getirilerini piyasaların zaten fiyatlamış olduğu bir karardan daha fazla hareket ettirebilir.
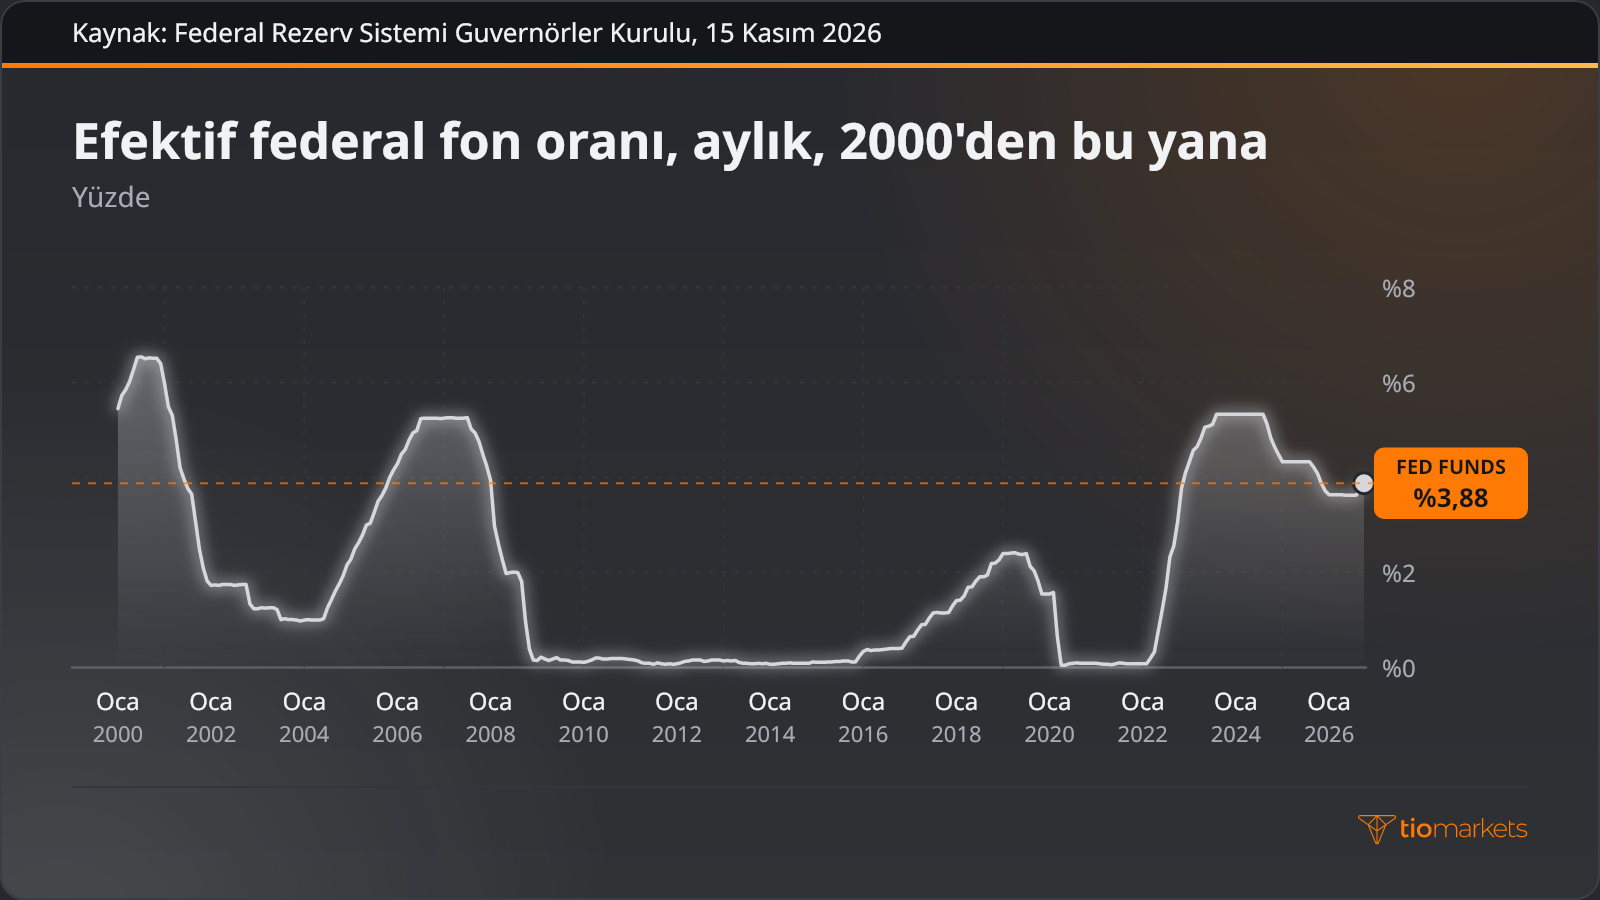
ABD bankalarının rezervlerini birbirine gecelik olarak borç verdiği faiz olan efektif federal fon oranı, tamamlanmış döngülerin şeklini gösterir: kademeli bir yükseliş, tepede yatay bir dönem ve ardından düşüş. Bu platoların her biri, ulaşılana kadar yalnızca bir tahmindi.
Terminal Faiz ve Nötr Faiz
Nötr faiz (r-star), r* olarak da yazılır; maksimum istihdama ve %2 enflasyona ulaşıldığında geçerli olacak teorik reel faiz oranıdır. Doğrudan gözlemlenemez. Piyasa katılımcıları, Federal Açık Piyasa Komitesi'nin (FOMC) faiz projeksiyonlarındaki uzun vadeli medyanı çoğu zaman bunun nominal karşılığı olarak yorumlar: Eylül 2026'da %3.2, Haziran'da ise %3.1.
Terminal faiz tek bir döngüye aittir ve kısıtlayıcı bir döngüde, politikanın talebi frenleyebilmesi için bilinçli olarak nötrün üzerinde konumlanır. Eylül 2026 projeksiyonlarında 2026 sonu için medyan %4.1 idi; bu, uzun vadeli medyanın 0.9 yüzde puan üzerindeydi. İkisinin karıştırılmasının nedeni, her ikisinin de faizlerin yerleştiği seviye olarak anılmasıdır; oysa biri geçici bir zirve, diğeri ise kısıtlama sona erdiğinde politikanın geri döndüğü seviyedir.
Piyasalar Faiz Artırım Döngüsünün Zirvesini Nasıl Fiyatlıyor?
Zirve politika faizini dört kaynak tahmin eder. Faiz vadeli kontratları ile sabit bir faizi gerçekleşen gecelik faizle takas eden gecelik endeks swapları (OIS), piyasanın ima ettiği terminal faizi verir; ABD'de 30 günlük federal fon vadeli kontratları ve SOFR vadeli kontratları, yatırımcıların fiyatladığı terminal federal fon oranını gösterir. Merkez bankası projeksiyonları medyan bir patika sunar. Politika faizini enflasyon ve çıktı açıklarına bağlayan bir formül olan Taylor kuralı, varsayılan bir nötr faize ihtiyaç duyar. Ekonomist anketleri ise dönemsel bir konsensüs ortaya koyar. Her biri farklı verilere dayandığından, terminal faiz fiyatlaması ile resmi projeksiyonlar çoğu zaman birbirinden ayrışır:
| Grafiğin veya piyasanın gösterdiği | Yatırımcıların kullandığı yaklaşım | Ana risk |
| Vadeli kontrat veya OIS dizisi yükselir, ardından bir zirvede yataylaşır | Piyasanın ima ettiği zirve, dizinin en yüksek noktasından okunur | Vade primi ve olasılık ağırlıklandırması seviyeyi çarpıtır |
| Nokta grafiği medyanı piyasa fiyatlamasının üzerinde | Resmi projeksiyon, komitenin koşullu medyan patikası olarak okunur | Projeksiyonlar tahminlere bağlıdır ve taahhüt değildir |
| Büyüme dirençli kalırken enflasyon hedefin üzerinde | Enflasyon ve çıktı açıklarından Taylor kuralı tahmini | Gözlemlenemeyen bir nötr faize ve seçilen ağırlıklara dayanır |
| Ekonomist anketi tek bir seviye etrafında toplanır | Piyasa fiyatlamasıyla karşılaştırılan konsensüs tahmini | Dönemsel olarak derlenir, bu yüzden yeni verilerden sonra güncelliğini yitirebilir |
Terminal Faiz Vadeli Kontratlardan Nasıl Hesaplanır?
Federal fon vadeli kontratları 1988'den bu yana Chicago Mercantile Exchange'de International Monetary Market (IMM) konvansiyonuyla işlem görüyor: Fiyat, 100 eksi kontrat ayı boyunca günlük efektif federal fon oranının aritmetik ortalamasıdır. Tıpkı bir tahvil fiyatında olduğu gibi, beklenen faiz yükseldikçe fiyat düşer; 95.6725, %4.3275'lik bir ortalama faize karşılık gelir.
İma edilen terminal faiz seviyelerini hesaplayabilmek için bir düzeltme gerekir. Ay ortasında alınan bir karar aylık ortalamanın yalnızca bir kısmını etkiler; bu nedenle değişim, açıklamadan sonra kalan günlerin payının tersiyle ölçeklenir. Varsayımsal olarak 30 günlük bir ayda 15. günde alınan bir kararda, o ayın ima edilen faizindeki 12.5 baz puanlık artış, 25 baz puanlık bir artırımın fiyatlandığı anlamına gelir.
Bir kontrat dizisinden ima edilen zirveyi okumak beş adımda yapılır:
- Merkez bankasının planlanmış toplantılarını kapsayan ardışık aylık kontratları seçin.
- Her fiyatı 100'den çıkararak ima edilen faize dönüştürün.
- Toplantı aylarına ortalama düzeltmesini uygulayın ve her toplantıdan sonraki ilk tam ayı, toplantı sonrasına ait temiz bir okuma olarak kabul edin.
- Dizideki en yüksek ima edilen faizi belirleyin: Bu seviye, piyasanın ima ettiği zirvedir.
- Fiyatlanan sıkılaştırmayı baz puan cinsinden ifade etmek için bu seviyeden mevcut efektif faizi çıkarın.
Ortaya çıkan sonuç bir tahmin değil, bir fiyattır; çünkü senaryoların ortalamasını alır ve vade primi içerir. Efektif faizin %4.10 olduğu varsayımsal bir dizi, hesabı şöyle gösteriyor:
| Kontrat ayı (varsayımsal) | Fiyat | İma edilen faiz (%) | Mevcut %4.10'un üzeri (bp) |
| 1. ay | 95.90 | 4.10 | 0 |
| 2. ay | 95.78 | 4.22 | 12 |
| 3. ay | 95.67 | 4.33 | 23 |
| 4. ay | 95.65 | 4.35 | 25 |
| 5. ay | 95.70 | 4.30 | 20 |
Dizi 4. ayda %4.35 ile zirve yapıyor; bu, mevcut faizin 25 baz puan üzerinde ve tam bir artırıma denk. 5. aydaki daha düşük faiz, platonun ardından bir indirime belirli bir olasılık atfedildiğini gösteriyor.
Fed Nokta Grafiğinde Terminal Faiz ve BoE Projeksiyonları
Federal Rezerv, Ekim 1978 tarihli Humphrey-Hawkins Yasası'nın gerektirdiği üzere 1979'dan bu yana Kongre'ye altı ayda bir sunduğu Para Politikası Raporu'nda bireysel projeksiyonlar yayımlıyor; Ekonomik Projeksiyonlar Özeti'ni (SEP) ise 2007'de kullanıma soktu. Ocak 2012'den itibaren katılımcılar, uygun gördükleri federal fon oranı patikasını da sunmaya başladı. Şeffaflığı artırmak amacıyla ortaya çıkan nokta grafiği her yıl Mart, Haziran, Eylül ve Aralık aylarında yayımlanıyor.
Nokta grafiğinden ima edilen zirveyi okumak dört adımda yapılır:
- Her yıl sonu için noktaları bulun; her biri, bir katılımcının uygun gördüğü hedef aralığın orta noktasıdır.
- Medyanı bulun: 18 katılımcı olduğunda bu, küçükten büyüğe sıralanan dokuzuncu ve onuncu noktaların ortalamasıdır.
- En yüksek yıl sonu medyanını komitenin ima ettiği zirve olarak alın ve dağılımı merkezi eğilim ile aralık üzerinden kontrol edin.
- Medyanı aynı yıl sonu için piyasa fiyatlamasıyla karşılaştırın.
Bu faiz projeksiyonları, en olası çeyreklik sonuçlara ilişkin tahminler değildir. Eylül 2026'da 18 katılımcıdan 12'si 2026 noktasını %4.125'e, 4'ü %4.375'e ve 2'si %3.875'e yerleştirdi; medyan %4.125 oldu ve 4.1 olarak yayımlandı. 2027 medyanı da 4.1 idi, ancak 3.1–4.4 olan aralığı 2026'nın 3.9–4.4 aralığından daha genişti. Haziran'daki medyanlar 2026 için 3.8, 2027 için 3.6 olduğundan, Eylül 2026 Fed toplantısı itibarıyla ima edilen zirve 0.3 yüzde puan yükselmiş ve plato 2027 sonuna kadar uzamıştı.
İngiltere Merkez Bankası'nın Kasım 2023 tarihli Para Politikası Raporu farklı bir yol izledi: Para Politikası Komitesi'nin projeksiyonlarını, Bank Rate için 2024'ün 3. çeyreğine kadar %5¼ civarında kalan, ardından 2026 sonuna kadar kademeli olarak %4¼ seviyesine inen, piyasanın ima ettiği bir patikaya dayandırdı. O raporda BoE terminal faizine ilişkin piyasa fiyatlaması tahminin bir girdisiydi; Komite'nin görüşü ise projeksiyonlarının ve ileriye dönük yönlendirmesinin buna nasıl tepki verdiğinde ortaya çıktı. Vadeli kontratlar her patikayı olasılığına göre ağırlıklandırıp bir risk primi eklerken, nokta grafiği medyanı koşullu yargıları bir araya getirir; dolayısıyla ikisinin örtüşmesi gerekmez.
Terminal Faiz Döviz Kurlarını ve Tahvil Getirilerini Nasıl Etkiler?
Terminal faiz ile tahvil getirileri arasındaki bağlantı, eğrinin kısa ucundan geçer. 2 yıllık Hazine tahvili getirisi, iki yıl boyunca beklenen ortalama politika faizini ve buna ek olarak faiz riskini daha uzun süre taşımanın ek karşılığı olan vade primini yansıtır; bu nedenle daha yüksek ya da daha uzun süren bir zirve getiriyi yukarı çeker. Yüksek bir zirvenin ve ardından gelecek indirimlerin fiyatlanması, 2 yıllık getiriyi 10 yıllık getirinin üzerine itebilir; buna getiri eğrisinin tersine dönmesi denir.
Döviz piyasaları bu getirileri ülkeler arasında karşılaştırır. İki ekonominin kısa vadeli getirileri arasındaki fark olan faiz farkı, bu ekonomilerin para birimleri arasındaki akımları şekillendirir; bu yüzden EUR/USD ve GBP/USD, Fed beklentilerini ECB ve BoE beklentileriyle karşı karşıya getirir. Kasım 2026 BoE kararında Para Politikası Komitesi, Bank Rate'i 0.25 yüzde puan artırarak %4 seviyesine çıkarmak yönünde 8–1 oy kullandı. Yönetim Konseyi'nin Mart 2024'te para politikasını bu faiz aracılığıyla yönlendirmeye devam etme kararı aldığı ECB mevduat faizi, Eylül 2026 ECB kararının ardından 16 Eylül 2026'dan bu yana %2.50 seviyesinde bulunuyor.
Bu kanalda EUR/USD veya GBP/USD'yi hareket ettiren, zirvelerden herhangi birinin seviyesi değil, faiz farkındaki değişimdir. İma edilen iki zirve de 25 baz puan yükselirse fark değişmez. Yalnızca Fed'in zirvesinin 25 baz puan yükseldiği, bunun ABD 2 yıllık getirilerini aynı ölçüde artırdığı ve Birleşik Krallık getirilerinin yatay kaldığı varsayımsal bir durumda fark dolar lehine 25 baz puan açılır: Diğer koşullar sabitken bu, GBP/USD üzerinde aşağı yönlü baskı anlamına gelir; ancak büyüme verileri, risk iştahı veya pozisyonlanma bu etkiyi bastırabilir. TÜFE'nin döviz kurlarını nasıl etkilediği, kısmen sürpriz bir verinin beklenen zirveye ne yaptığına bağlıdır.
Zirve Politika Faizini Yorumlarken Yapılan Yaygın Hatalar
Yatırımcılar beklenen bir zirveyi yorumlarken dört hata sıkça tekrarlanır ve her biri, bir tahmini kesinleşmiş bir rakam gibi ele almaktan kaynaklanır:
- Piyasa fiyatlamasını bir tahmin olarak okumak. Varsayımsal olarak %4.00 ve %4.50 zirvelerine eşit olasılık verildiğinde vadeli kontratlar yaklaşık %4.25 fiyatlar; bu, iki senaryonun hiçbirinin beklemediği bir seviyedir.
- Vade primini göz ardı etmek. Daha uzun vadeli kontratlar belirsizliğe karşı bir karşılık taşır; bu nedenle dizinin uzak ucu beklenen patikanın üzerinde kalabilir.
- Nokta grafiklerini birer vaat olarak görmek. Her nokta, sahibinin projeksiyonları değiştiğinde yer değiştirir; tıpkı medyanların Haziran ile Eylül 2026 arasında değiştiği gibi.
- Faizin zirvede ne kadar kaldığını göz ardı etmek. Aynı zirveye sahip iki döngü, platolardan biri daha uzun sürerse farklı ortalama faizlere ve farklı getirilere işaret eder.
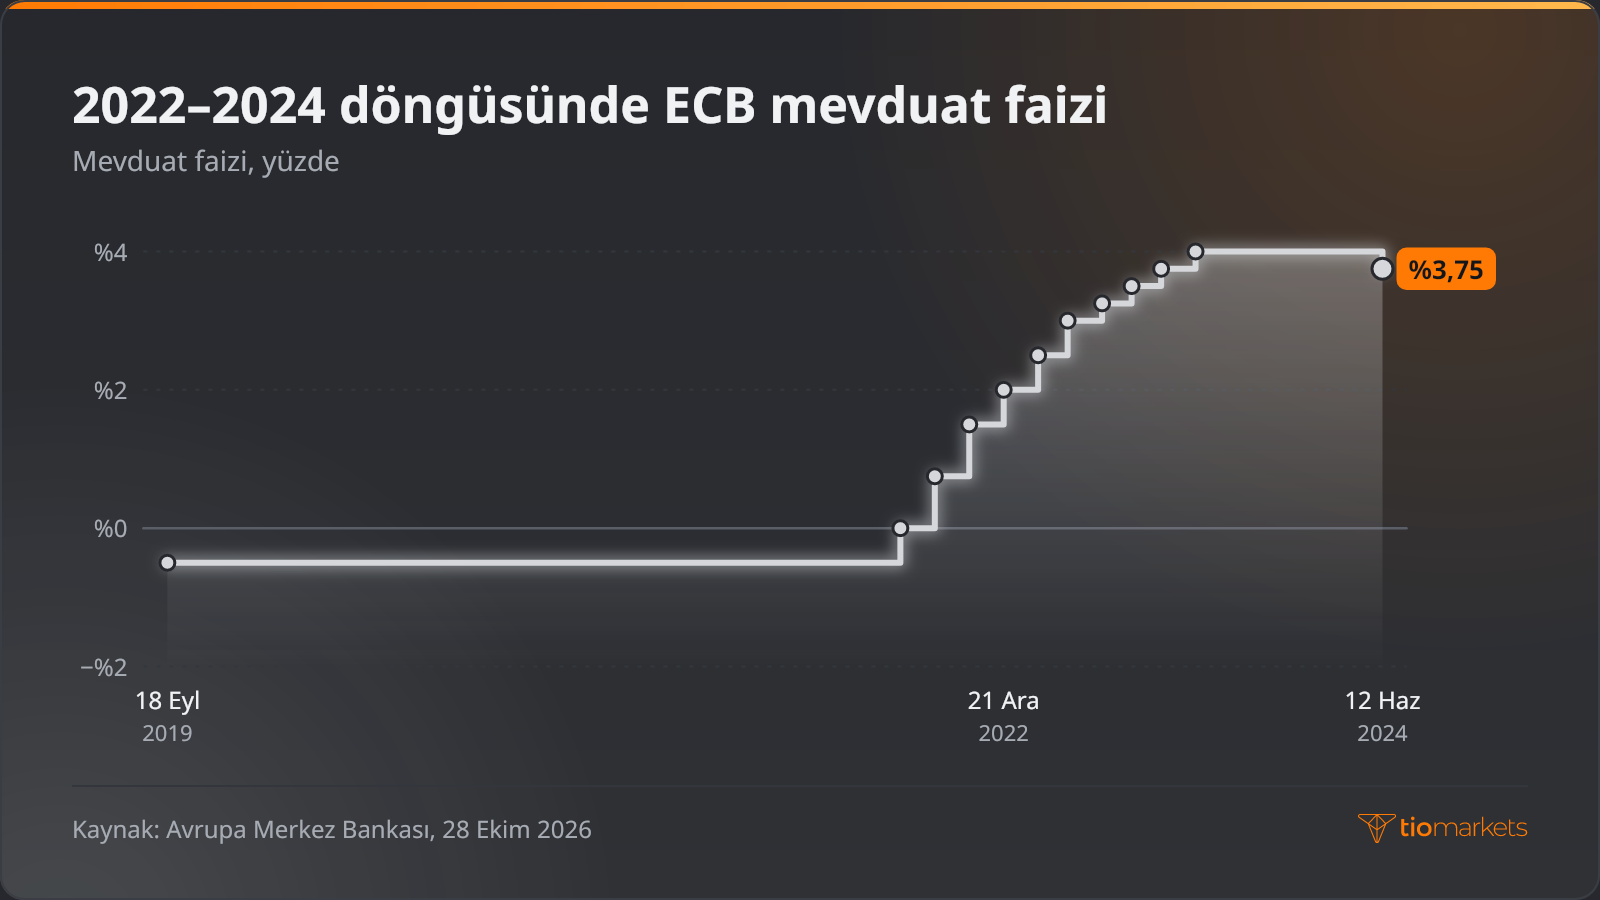
ECB'nin son tam döngüsü, sürenin neden önemli olduğunu gösteriyor. Mevduat faizi 27 Temmuz 2022'de −%0.50 seviyesinden %0.00 seviyesine yükseldi, on artırımın ardından 20 Eylül 2023'te %4.00 seviyesine ulaştı ve 12 Haziran 2024'te %3.75 seviyesine indirilene kadar orada kaldı. Yaklaşık dokuz ay süren bu plato, zirve seviyesinden ayrı bir değişkendi.
Bir politika kararı, bir SEP yayını veya bir enflasyon sürprizi gibi yeniden fiyatlama olayları döviz çiftlerini ani biçimde hareket ettirebilir; bu durumda emirler talep edilenden daha kötü fiyatlardan gerçekleşebilir, buna kayma (slippage) denir. EUR/USD veya GBP/USD üzerinde, varlığa sahip olmadan fiyat hareketlerini takip eden fark sözleşmeleri (CFD'ler) aracılığıyla spekülasyon yapan yatırımcılar kaldıraç kullanır: Yatırılan bir teminat çok daha büyük bir pozisyon açar. Kaldıraç, kazançları büyüttüğü ölçüde kayıpları da büyütür; beklenen zirvenin ani biçimde yeniden fiyatlanması hızla kayıplara yol açabilir ve bir yatırımcı yatırdığı paranın tamamını kaybedebilir.
Sonuç
Döviz yatırımcısı açısından beklenen bir zirve, bir varış noktasından çok, bilinen yanlılıkları olan ve sürekli değişen bir tahmin olarak okunduğunda daha faydalıdır. Vadeli kontratlar ve swaplar senaryoları harmanlayıp bir prim ekler; nokta grafikleri ve BoE projeksiyonları ise her yayında revize edilen koşullu ifadelerdir. Asıl bilgi revizyonlarda, özellikle de bir merkez bankasının beklenen zirvesinin diğerininkine göre konumunda yatar; çünkü bunlar EUR/USD ve GBP/USD'nin arkasındaki 2 yıllık getiri farkını kaydırır.
Bu yaklaşımın sınırları var: İma edilen bir zirve, indirimlerin ne zaman başlayacağı konusunda kesin hiçbir şey söylemez, faiz farkı bir döviz kurunu etkileyen birkaç unsurdan yalnızca biridir ve tahminler tek bir veri açıklamasının ardından ani biçimde değişebilir. Bu hareketlere göre kaldıraçlı ürünlerle işlem yapan yatırımcılar için kaldıraç, kazançları büyüttüğü gibi kayıpları da büyütür; fiyatlama değiştiğinde kayıplar hızla artabilir ve yatırılan paranın tamamı kaybedilebilir.
TIOmarkets ile EUR/USD ve GBP/USD işlemi yapın
Küresel piyasalarda CFD'ler aracılığıyla pozisyon alın. Dar spreadlerin, hızlı emir gerçekleştirmenin ve hızlı, esnek para yatırma seçeneklerinin keyfini çıkarın.
İşlem yapmak risklidir
SSS
Risk feragatnamesi: CFD'ler karmaşık enstrümanlar olup, kaldıraçtan dolayı hızla para kaybedilmesi gibi yüksek seviyede risk söz konusudur. CFD'lerin işleyişini ve para kaybetme riskini alma hususunu anlayıp anlamadığınızı gözden geçirmelisiniz. Kesinlikle kaybetmeyi göze alamadığınızdan fazla para yatırmayın. Profesyonel müşterilerin karşı karşıya kaldığı kayıplar, yatırılan parayı aşabilir. Lütfen risk uyarısı politikamızı okuyun ve tam olarak anlamadığınız hususlar varsa, bağımsız profesyonel tavsiye alın. Bu bilgiler, ABD ve OFAC (Yabancı Varlıkları Kontrol Ofisi) dahil ancak bunlarla sınırlı olmamak kaydıyla, belirli ülkelerde/bölgelerde ikâmet edenlere gönderilmek veya bu kişilerce kullanıma yönelik değildir ve bu amaç doğrultusunda hazırlanmamıştır. Şirket, yukarıda belirtilen ülke listesini kendi takdirine bağlı olarak değiştirme hakkını saklı tutar.
Join us on social media


Authors BIO

Her blog yazısının arkasında TIOmarkets’te çalışanların birikmiş deneyimi vardır. Biz, size ticaret eğitimi ve finansal piyasa yorumları sunmaya kendini adamış, sektör profesyonelleri ve finans piyasası meraklılarından oluşan bir ekibiz. Amacımız, piyasada etkili bir şekilde işlem yapabilmeniz için ihtiyacınız olan bilgiyi size kazandırmaktır.





