IPO de Anthropic: cómo interpretar su salida a bolsa
BY TIOmarkets (Español)
|noviembre 20, 2026La IPO de Anthropic es la oferta pública inicial con la que Anthropic, PBC vendió al público acciones ordinarias de clase A y las sacó a cotizar en el Nasdaq Global Select Market con el símbolo ANT, tras fijar un precio de 83 dólares por acción el 18 de noviembre de 2026. Para los mercados cotizados, la valoración que acapara los titulares importa menos que dos grupos de fechas: cuándo pueden negociarse las acciones sujetas a periodos de bloqueo (lock-up) y cuándo los fondos indexados deben comprar el valor.
Este artículo está dirigido a inversores experimentados que juzgan una salida a bolsa con criterios neutrales y no por los titulares. Explica cómo funcionó la oferta y qué reveló el prospecto de la IPO de Anthropic sobre valoración, gobierno corporativo y capital flotante, compara las vías de exposición y analiza cómo los lock-ups y las reglas de los índices mueven el dinero entre las acciones tecnológicas cotizadas.
¿Cotiza Anthropic en bolsa? En qué punto está la IPO de Anthropic
Anthropic cotiza en bolsa desde el 19 de noviembre de 2026, cuando sus acciones de clase A empezaron a negociarse en el Nasdaq; al cierre de esa primera sesión, su capitalización bursátil era de 1,8 billones de dólares. El proceso arrancó el 1 de junio de 2026, cuando la compañía anunció que había presentado de forma confidencial su prospecto ante la Comisión de Bolsa y Valores de EE. UU. (SEC), con esta declaración: “Esto nos da la opción de salir a bolsa una vez que la SEC complete su revisión”. La declaración de registro S-1 pública llegó el 26 de octubre, y la fecha de la IPO de Anthropic, si se toma como tal el día de la primera operación, fue el 19 de noviembre. Hasta entonces no existía un mercado público para las acciones de clase A, y un inversor minorista solo podía tener exposición a Anthropic de forma indirecta, mediante un vehículo privado o una empresa cotizada que la respalda, como Amazon, o no tenerla en absoluto.
Para los traders de acciones de IA cotizadas, la cuestión práctica es si la propia IPO genera presión compradora o vendedora. La IPO mueve el dinero por etapas, no en una sola dirección. Los compradores financian las nuevas acciones en parte vendiendo otras posiciones, cada liberación de lock-up añade oferta, y la inclusión en un índice obliga a los fondos pasivos a comprar al nuevo integrante mientras reducen el peso de los existentes. El registro y las reglas de los índices publican el tamaño y el calendario de cada etapa, y son esas dos variables las que deciden el efecto neto.
¿Cómo funciona una IPO? Del registro a la primera operación
Una oferta pública inicial convierte acciones de propiedad privada en un valor cotizado. El emisor registra la oferta ante la SEC, y los bancos de inversión que actúan como colocadores (underwriters) compran las acciones y las revenden a los inversores; Goldman Sachs y Morgan Stanley encabezaron a los colocadores de Anthropic. Una salida a bolsa en EE. UU. suele pasar por seis etapas:
- Registro confidencial. El emisor presenta un borrador de la declaración de registro para que la SEC lo revise de forma no pública.
- S-1 público. La declaración de registro y el prospecto se publican en EDGAR, el sistema de la SEC, con información sobre finanzas, riesgos, clases de acciones y gobierno corporativo.
- Periodo de silencio. Las comunicaciones del emisor están restringidas, por lo que los inversores se basan en el prospecto.
- Roadshow y prospección de la demanda (bookbuilding). La dirección se presenta ante inversores institucionales mientras los colocadores registran las órdenes por volumen y precio.
- Fijación del precio y asignación. El emisor y los colocadores fijan el precio de la oferta y asignan las acciones, a menudo recortando las órdenes.
- Primera operación. La bolsa abre la cotización del valor una vez que se casan las órdenes de compra y de venta.
Esta secuencia supone una limitación concreta para quien compra el primer día. El precio de la oferta se negocia frente a un libro de órdenes principalmente institucionales, mientras que el precio de apertura refleja a todos los compradores y vendedores del mercado abierto, por lo que ambos pueden divergir mucho en cualquier dirección. Anthropic fijó su precio en 83 dólares, por encima del rango comercializado, mientras que quien compró en la apertura asumió todo el riesgo de precio a partir del precio de mercado, no del de la oferta.
Quien lea el formulario S-1 de Anthropic sabrá qué buscar si sigue cuatro pasos, cada uno ligado a una sección de la declaración de registro:
- Rango de precios. La portada indica el rango estimado; el registro modificado de Anthropic lo situaba entre 70,00 y 78,00 dólares por acción de clase A.
- Número de acciones. El resumen de la oferta y la tabla de capitalización recogen las acciones ofrecidas y en circulación por clase, la base de cualquier valoración.
- Términos de gobierno corporativo. La descripción del capital social detalla cada clase, su poder de voto y quién elige al consejo.
- Términos del capital flotante. Las secciones de colocación y de ventas futuras indican las acciones vendidas al público, cualquier colocación simultánea y el calendario de lock-ups.
El registro recoge condiciones, no resultados: fija el calendario con que llegarán las acciones al mercado, pero no dice nada sobre el precio al que cotizarán. En la oferta pública de Anthropic, la compañía planeaba vender 825 millones de acciones a entre 70 y 78 dólares cada una, incluidas acciones de accionistas existentes, para captar hasta 64.400 millones de dólares. Su prospecto para el Espacio Económico Europeo (EEE), un documento de oferta distinto presentado ante la SEC, describía la oferta como de hasta 299 millones de acciones ordinarias de clase A, así que el número realmente vendido es una cifra que debe confirmarse en los documentos de cierre. Junto a la oferta, una colocación privada simultánea de 26.000 millones de dólares en acciones de clase N sin derecho a voto, al precio de la IPO, fue a parar a siete empresas tecnológicas, entre ellas Nvidia y AMD. Las acciones colocadas amplían el número de acciones, pero normalmente no contarían como capital flotante negociable, y por eso la colocación importa tanto como la cifra captada que acapara los titulares.
Valoración de Anthropic: qué miden las rondas de financiación privadas
La valoración post-money es el valor implícito de toda la empresa justo después de una ronda de financiación: el importe invertido dividido entre el porcentaje que reciben los nuevos inversores. El cálculo de la valoración de Anthropic parte de esa fórmula, y su debilidad está en lo que la fórmula deja fuera.
Si los inversores pagan 5.000 millones de dólares por el 5 % de una empresa, la valoración post-money implícita es de 5.000 millones divididos entre 0,05, es decir, 100.000 millones de dólares. Esa cifra no es el precio de una acción ordinaria multiplicado por el número de acciones. Los inversores privados suelen comprar acciones preferentes, que pueden incluir una preferencia de liquidación (el derecho a cobrar antes que los titulares de acciones ordinarias en una venta) y protección antidilución. Por tanto, aplicar un precio de acciones preferentes protegidas a todas las acciones sobrestima lo que obtendría el capital ordinario.
Las rondas anunciadas por Anthropic muestran cuánto se movió la cifra de los titulares: 13.000 millones de dólares con una valoración post-money de 183.000 millones en septiembre de 2025, 30.000 millones con 380.000 millones el 12 de febrero de 2026 y una serie H de 65.000 millones con 965.000 millones en mayo de 2026, su última valoración privada. Contrastarla con el cierre de 1,8 billones de dólares del primer día equivale a comparar un precio de acciones preferentes pactado en mayo con un precio de acciones ordinarias formado en noviembre, por compradores distintos y en condiciones distintas. Ambas son referencias históricas, y la rentabilidad pasada no es un indicador fiable de resultados futuros.
Para las empresas en crecimiento con pérdidas, los analistas suelen usar el múltiplo precio/ventas, es decir, la capitalización bursátil dividida entre los ingresos anuales, y a menudo sustituyen las ventas declaradas por los ingresos anualizados (run-rate), el último mes o trimestre llevado a un año. La solidez del múltiplo depende del número de acciones en que se basa. El prospecto de Anthropic para el EEE indicaba 7.427.991.791 acciones de clase A y 5.658.680.800 de clase N en circulación tras la oferta, de modo que una capitalización que cuenta todas las clases supera con creces el valor de las acciones ofrecidas.
Acciones de Anthropic y gobierno corporativo: la estructura de sociedad de beneficio público
Una sociedad de beneficio público (public benefit corporation, PBC) es una empresa con ánimo de lucro cuyos consejeros deben ponderar un beneficio público declarado junto con los intereses financieros de los accionistas. Anthropic se constituyó en Delaware como PBC en enero de 2021. Debe equilibrar los intereses financieros de sus accionistas, los de quienes se ven afectados de forma material por su conducta y “el desarrollo y mantenimiento responsables de una IA avanzada en beneficio de la humanidad a largo plazo”. La sección 366 de la Ley General de Sociedades de Delaware le exige informar sobre ese beneficio al menos cada dos años. Para los accionistas externos, la consecuencia práctica es que el consejo puede invocar ese beneficio para justificar una decisión que no maximice la rentabilidad a corto plazo.
La estructura de sociedad de beneficio público de Anthropic añade una segunda capa de control. El Long-Term Benefit Trust (LTBT), creado en 2023, está concebido como un órgano independiente de cinco fideicomisarios con derecho a voto y sin interés financiero en la empresa. A través de las acciones ordinarias de clase T, elige y destituye a los consejeros de clase T, que forman la mayoría del consejo. Las acciones de clase F, en manos de Founder LLC, la sociedad de los cofundadores, concentran el 50,1 % del poder de voto total en los asuntos generales de los accionistas. Anthropic describe este esquema como uno “sin precedente directo entre las empresas cotizadas”.
Las acciones de doble clase separan la propiedad económica del control de voto; las cuatro clases de Anthropic llevan ese principio más lejos. Juntos, el LTBT y Founder LLC pueden elegir a todos los miembros del consejo, mientras que los titulares de clase A, por lo general, no pueden influir en el resultado de una votación de accionistas. Frente a una empresa de clase única, las cuatro clases reparten el control así:
| Clase de acciones | Titulares | Derechos de voto |
| Clase A | Inversores públicos y titulares actuales de clase A | Vota en los asuntos de los accionistas, pero por lo general sus titulares no pueden influir en el resultado |
| Clase F | Founder LLC, la sociedad de los cofundadores | 50,1 % del poder de voto total en los asuntos generales de los accionistas |
| Clase T | El Long-Term Benefit Trust | Elige y destituye a los consejeros de clase T, mayoría del consejo; sin otros derechos de voto |
| Clase N | Inversores estratégicos, incluida la colocación simultánea | Sin derecho a voto |
| Clase única (comparación) | Todos los accionistas | Un voto por acción; los accionistas externos, en conjunto, pueden decidir la elección del consejo |
El gobierno corporativo también influye en la elegibilidad para los índices. Como el LTBT controla el consejo, Anthropic puede optar por no aplicar algunos requisitos de gobierno corporativo del Nasdaq. Los índices S&P exigen un factor de ponderación invertible (investable weight factor, IWF), es decir, la proporción de acciones de una empresa disponible para los inversores públicos, de al menos 0,10, por lo que las participaciones de los fundadores, del fideicomiso y de los inversores estratégicos cuentan directamente en contra de ese mínimo.
Acciones de Anthropic y otras vías de exposición: comparación
La pregunta de cómo invertir en Anthropic antes de la IPO solo tenía respuestas indirectas. A las acciones pre-IPO de Anthropic se accedía mediante vehículos privados que compraban en el mercado secundario; las empresas cotizadas que la respaldaban ofrecían exposición dentro de negocios más grandes, y una asignación en la IPO exigía acceso al libro de órdenes de los colocadores. Desde el 19 de noviembre, las acciones de clase A cotizan en bolsa. Cuando un proveedor lo ofrece, un CFD sobre acciones (contrato por diferencias), un derivado que liquida la variación de un precio sin la propiedad del activo, puede replicar ese precio. Las vías difieren en lo que se posee con cada una y en el riesgo que predomina:
| Vía | Qué muestra el gráfico o el mercado | El enfoque que usan los traders | Riesgo principal |
| Vehículo pre-IPO (antes del 19 de noviembre de 2026) | Sin precio de bolsa; valoraciones deducidas de las rondas, la última de 965.000 millones de dólares post-money | Participaciones en un vehículo que posee acciones privadas | Comisiones, iliquidez y valoraciones desfasadas; un derecho sobre el vehículo, no sobre las acciones |
| Empresa cotizada que la respalda, como Amazon | El precio de la acción de esa empresa, que abarca todos sus negocios | Mantener u operar las acciones de esa empresa | Los demás negocios determinan la mayor parte del precio |
| Asignación en la IPO | Precio de oferta según el bookbuilding: 83 dólares frente a un rango de 70–78 dólares | Una indicación de interés a través del sindicato colocador | Órdenes recortadas; la apertura puede diferir mucho del precio de oferta |
| Acciones de clase A tras la salida a bolsa | Un precio en tiempo real de ANT en el Nasdaq desde el 19 de noviembre de 2026 | Comprar acciones cotizadas a través de un bróker | Oscilaciones en torno a las fechas de lock-up y de índices; escasa influencia en las votaciones |
| CFD sobre acciones tras la salida a bolsa | El precio de ANT, replicado sin propiedad del activo | Posiciones largas o cortas abiertas con margen | Pérdidas amplificadas al igual que las ganancias; las pérdidas pueden acumularse rápido y consumir todo el depósito |
Una exposición de 10.000 dólares, con proporciones supuestas para el cálculo, muestra qué parte de cada vía replica realmente a Anthropic. Un vehículo pre-IPO con el 90 % de sus activos en Anthropic daría unos 9.000 dólares de exposición antes de comisiones. Una empresa que la respalde y cuya participación represente el 5 % de su valor de mercado daría unos 500 dólares, y 9.500 dólares replicarían sus otros negocios. Amazon da idea de la escala: al precio de oferta de 83 dólares, iba a tener 1.920 millones de acciones sin derecho a voto, el 14,7 % de la compañía, por valor de 159.000 millones de dólares. Aun así, su cotización responde a sus propios resultados operativos, y esa valoración histórica de la participación no es una guía fiable de resultados futuros. Una asignación completa o una compra en bolsa colocaría los 10.000 dólares íntegros en acciones de clase A, al precio de oferta o al de mercado, sin apalancamiento, aunque las asignaciones a menudo se recortan.
Un CFD sobre acciones altera el cálculo a través del margen, el depósito necesario para mantener una posición abierta. Si una posición de 10.000 dólares requiriera 2.000 dólares de margen, una caída del 10 % en el precio de la acción costaría 1.000 dólares, la mitad del depósito, y una caída del 20 % lo consumiría por completo: el apalancamiento amplifica las pérdidas en la misma proporción que las ganancias. En un valor recién salido a bolsa, con el descubrimiento de precios en marcha y las fechas de lock-up y de índices a pocas semanas, las pérdidas pueden acumularse rápido, a veces entre un cierre y la apertura siguiente, y un trader puede perder todo el dinero depositado. Un CFD también conlleva costos de financiación nocturna y no otorga derecho a voto. La mecánica del contrato que hay detrás de estas cifras (margen, financiación y tamaño del contrato) se explica, para un valor con trayectoria en bolsa, en cómo operar CFD sobre acciones de Amazon y en tamaño del lote y tamaño de la posición en acciones de Amazon.
Periodo de lock-up, capital flotante e inclusión en índices en la IPO de Anthropic
El capital flotante (free float) es la parte de las acciones de una empresa disponible para negociarse en el mercado público, sin contar las participaciones de personas vinculadas a la empresa (insiders), fundadores e inversores estratégicos. Un periodo de lock-up es el compromiso de los accionistas existentes de no vender durante un tiempo determinado tras la IPO, normalmente 180 días. Junto con las políticas de los colocadores contra la reventa rápida (anti-flipping), mantiene reducida la oferta negociable inicial. Su vencimiento invierte la restricción: si un gran bloque de acciones puede venderse en una sola fecha, la oferta añadida puede presionar con fuerza el precio a la baja.
Los lock-ups de Anthropic se apartan de esa norma. Se abren por etapas a los 27, 48, 62 y 76 días de la IPO, de modo que la oferta de los accionistas existentes llega en cuatro tramos en 76 días, y no en un único bloque a los 180. La primera liberación también cae cerca de la ventana de una decisión de entrada rápida en un índice.
Según la metodología del Nasdaq 100 vigente desde el 1 de mayo de 2026, un emisor recién cotizado puede incorporarse por la vía de entrada rápida (fast entry) si cumple todos los criterios de elegibilidad y su capitalización bursátil se sitúa entre los 40 mayores integrantes actuales. La clasificación se toma el séptimo día de negociación, el valor que cumple los requisitos entra después del decimoquinto día de negociación y no hay que excluir ningún otro valor; antes, las clasificaciones se revisaban una vez al año. El vínculo entre la IPO de Anthropic y su inclusión en el Nasdaq 100 pasa, por tanto, por una prueba de un solo día. Como los pesos de un índice suman siempre la totalidad, según se explica en cómo se construye el Nasdaq 100, un recién llegado reduciría el peso de cada integrante existente y cambiaría el índice que muestra el gráfico del Nasdaq NAS100.
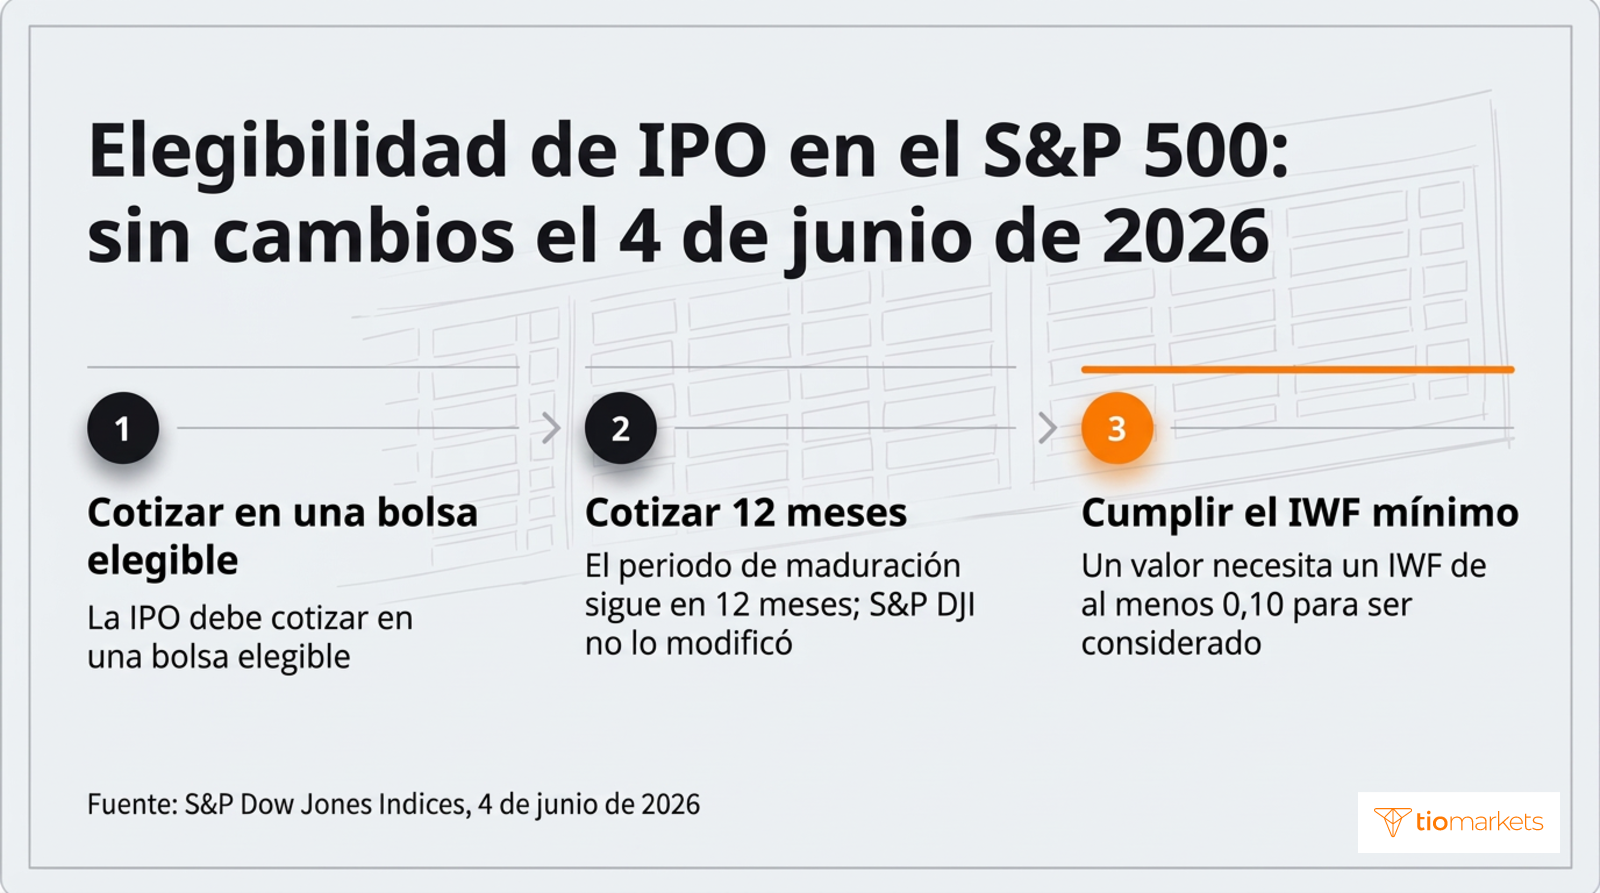
Las reglas de elegibilidad del S&P 500 avanzan más despacio. Una consulta publicada el 30 de abril de 2026 proponía reducir el periodo de maduración exigido a una IPO de 12 a seis meses, sin vía de entrada rápida. Los resultados del 4 de junio de 2026 dejaron los criterios sin cambios: una IPO debe cotizar en una bolsa elegible durante al menos 12 meses antes de poder ser considerada, con un IWF mínimo de 0,10. Ese requisito extiende las diferencias entre el Nasdaq 100 y el S&P 500 al tratamiento de las nuevas salidas a bolsa.
Cada fuente de flujos tiene una dirección. El dinero entra con los compradores de nuevas acciones primarias en la salida a bolsa y con los fondos indexados tras la inclusión; sale cuando los primeros accionistas venden al vencer los lock-ups y cuando los fondos indexados reducen otras megacapitalizadas para hacer hueco. Una salida a bolsa valorada en 300.000 millones de dólares con un capital flotante del 10 % muestra por qué importa el calendario: al cotizar, solo pueden negociarse acciones por 30.000 millones de dólares, y los 270.000 millones restantes esperan a que venzan los lock-ups.
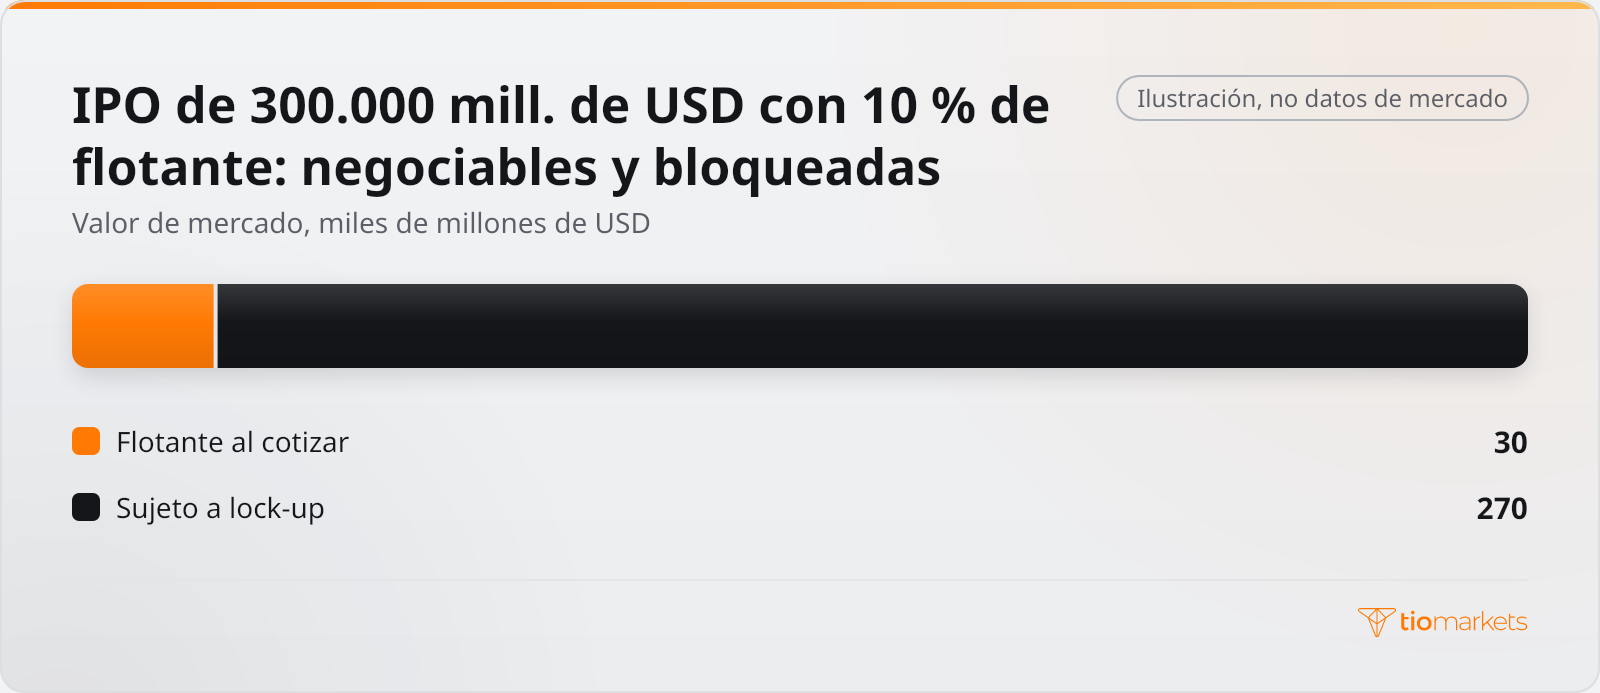
Si se lleva más lejos, el ejemplo muestra qué libera cada etapa. Si el vencimiento de los lock-ups liberara otro 20 % de la compañía, 60.000 millones de dólares en acciones podrían venderse, lo que triplicaría el capital flotante hasta 90.000 millones con el precio sin cambios. Supongamos además que la inclusión en un índice obligara después a los fondos pasivos a comprar 15.000 millones de dólares del valor, financiados con la reducción de otros integrantes. Esas compras equivaldrían a la mitad de la oferta negociable antes de las liberaciones, pero solo a una sexta parte después. Por eso la secuencia importa tanto como el tamaño: las compras del índice antes de que venzan los lock-ups se topan con una oferta escasa, mientras que las ventas por lock-up antes de la inclusión no encuentran ningún comprador forzoso.
La salida a bolsa de Anthropic: cómo pueden llegar los flujos a las acciones cotizadas
Los flujos llegan a las acciones de IA cotizadas y al Nasdaq 100 por cuatro canales. Cada uno se basa en condiciones que los registros y los avisos de los índices hacen públicas, de modo que cada uno puede contrastarse con datos en lugar de darse por supuesto:
| Si ocurre esto | Canal | Efecto en la demanda de acciones de IA cotizadas o del Nasdaq 100 | Datos que lo confirmarían |
| Un capital flotante amplio al cotizar | Los compradores financian las nuevas acciones en parte vendiendo otras posiciones | Añadiría oferta de IA el primer día y podría drenar dinero de sus pares cotizados | El número final de acciones y el volumen del primer día |
| Un capital flotante reducido con lock-ups escalonados | La oferta llega en cada fecha de liberación | Pocos cambios al cotizar; cada liberación añadiría acciones a la venta | Las fechas de lock-up del prospecto y el volumen de los días de liberación |
| Inclusión por entrada rápida en el Nasdaq 100 | Los fondos indexados compran al nuevo integrante y reducen a los existentes | Añadiría demanda para el nuevo valor y recortaría el peso de los demás integrantes | La clasificación del séptimo día y el aviso de inclusión |
| Se revalúa la participación de una empresa que la respalda | Valoraciones a valor razonable en el balance de esa empresa | Cambia el patrimonio neto declarado, no el flujo de caja ni los pesos en los índices; sin compras ni ventas directas | El siguiente informe trimestral de esa empresa |
La participación de Amazon ofrece un caso concreto del último canal. Amazon invirtió 8.000 millones de dólares en pagarés convertibles de Anthropic entre el tercer trimestre de 2023 y el cuarto trimestre de 2025, y 5.000 millones de dólares en acciones preferentes de la serie G sin derecho a voto en el segundo trimestre de 2026. Los pagarés están clasificados como disponibles para la venta y se contabilizan a valor razonable como activos de nivel 3, valorados con datos no observables en lugar de un precio cotizado. Las ganancias no realizadas se registran en otro resultado integral acumulado (accumulated other comprehensive income, AOCI), un componente del patrimonio neto y no del resultado neto. El valor razonable estimado de los pagarés era de unos 45.800 millones de dólares a 31 de diciembre de 2025, 42.200 millones a 31 de marzo de 2026, 97.900 millones a 30 de junio de 2026 y 146.200 millones a 30 de septiembre de 2026.
En el mismo periodo, la ganancia no realizada correspondiente en el AOCI pasó de 39.500 a 140.300 millones de dólares, sin que nada de ello fuera efectivo. Una valoración de este tipo modifica el balance y el resultado integral, no afecta al flujo de caja operativo salvo que se venda una participación y no mueve ningún peso en los índices. Estos valores de cierre de trimestre solo reflejan mediciones pasadas y no indican nada fiable sobre valoraciones futuras; una valoración más baja reduciría el patrimonio neto por la misma partida.
La IPO de Anthropic frente a los factores que suelen pesar más
Frente a los factores que suelen mover las acciones tecnológicas cotizadas, una salida a bolsa aislada es una influencia puntual, y su tamaño puede contrastarse con las condiciones de la oferta y la primera jornada de negociación. La oferta preveía captar hasta 64.400 millones de dólares, con la colocación de 26.000 millones en paralelo, frente a una capitalización bursátil de 1,8 billones de dólares el primer día. Las valoraciones contables de la participación de una sola empresa que la respalda variaron en una cuantía comparable sin ninguna venta: el valor razonable estimado de los pagarés convertibles descritos antes subió 55.700 millones de dólares entre el 31 de marzo y el 30 de junio de 2026. Las decisiones de la Reserva Federal, en cambio, reajustan la tasa de referencia en reuniones programadas a lo largo del año; una tasa más alta eleva la tasa de descuento aplicada a las ganancias futuras y reduce su valor presente, y una tasa más baja hace lo contrario.
Los factores también difieren en la frecuencia con que se repiten. La captación y la colocación ocurrieron una sola vez, en la fijación del precio y la primera operación. Las liberaciones de lock-ups se limitan a cuatro fechas, a los 27, 48, 62 y 76 días de la IPO, y una entrada rápida en el Nasdaq 100 depende de una única clasificación el séptimo día de negociación, con entrada después del decimoquinto día de negociación. Las decisiones de tasas, en cambio, vuelven a lo largo del año, los rendimientos del Tesoro reajustan la tasa de descuento en cada sesión, y las valoraciones de las empresas que respaldan a Anthropic y los resultados de las megacapitalizadas llegan cada trimestre. Así, una IPO aporta una secuencia corta de flujos con fecha, mientras que los factores de tasas y de resultados se repiten en un ciclo fijo y sus efectos se acumulan.
El calendario distingue los factores tanto como el tamaño. Una decisión de tasas se conoce el mismo día y un movimiento de los rendimientos dentro de la sesión, mientras que el efecto de una IPO se reparte entre la fijación del precio, la primera operación, cada liberación de lock-up y una posible entrada en un índice. La variación de 55.700 millones de dólares en el valor razonable de los pagarés es una medición pasada que no marca ninguna pauta para valoraciones posteriores. Cuando una etapa de la IPO coincide con una decisión de tasas o con una concentración de resultados de megacapitalizadas, el factor de mayor peso puede dominar el registro de precios. Por tanto, atribuir un movimiento a la salida a bolsa exige contrastar la fecha de cada evento con los datos.
Conclusión: qué vigilar en torno a la IPO de Anthropic
La IPO de Anthropic importa a los mercados cotizados más por su calendario que por su valoración. La demanda llegó primero de los compradores de las acciones vendidas al precio de oferta de 83 dólares y de la colocación de 26.000 millones de dólares; la demanda adicional depende de la entrada rápida en el Nasdaq 100 y, tras al menos 12 meses de cotización, de los criterios del S&P 500. La oferta llega en cada etapa de lock-up, a los 27, 48, 62 y 76 días, de modo que son las fechas, y no la cifra de los titulares, las que deciden hacia dónde empujan los flujos. El número final de acciones, cada liberación, las decisiones de los proveedores de índices y los próximos informes trimestrales de las empresas que respaldan a Anthropic son los datos que confirmarían o contradirían esta lectura.
El método tiene límites. El análisis de flujos explica la presión ligada al calendario, no el valor, y una decisión de tasas, un movimiento de los rendimientos o la publicación de resultados de una megacapitalizada en las mismas fechas pueden eclipsarlo. Un valor recién salido a bolsa, con un historial de cotización corto, también puede moverse con fuerza a partir de información limitada. Una posición apalancada sobre él amplifica tanto las pérdidas como las ganancias, esas pérdidas pueden acumularse rápido en torno a las fechas de liberación y de índices, y los traders pueden perder todo el dinero que depositan.
Símbolos en este artículo
- Nasdaq 100NAS100
- AmazonAMZN
- S&P 500SP500
- Goldman SachsGS
- Morgan StanleyMS
- NVIDIANVDA
- AMD Advanced Micro DevicesAMD



Opere desde cualquier lugar con la app de trading e inversión de TIOmarkets
Opere más de 950 instrumentos con gráficos de TradingView integrados y spreads competitivos, todo desde su teléfono y en tiempo real.
Operar conlleva riesgos
Preguntas frecuentes
Advertencia de riesgo: Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. Deberías valorar si entiendes cómo funcionan los CFD y si puedes asumir el alto riesgo de perder tu dinero. Nunca deposites más de lo que estés dispuesto a perder. Los clientes profesionales pueden perder más de la suma depositada. Consulta nuestra política de advertencia de riesgos y busca asesoramiento profesional independiente si no la entiendes del todo. Esta información no está destinada a ser distribuida o utilizada por residentes de ciertos países o jurisdicciones, entre ellos EEUU y los países sancionados por la OFAC. La empresa se reserva el derecho de modificar esta lista de países a su discreción.
Join us on social media


Authors BIO

Detrás de cada publicación de blog está la experiencia combinada de las personas que trabajan en TIOmarkets. Somos un equipo de profesionales dedicados de la industria y entusiastas de los mercados financieros comprometidos a brindarte educación sobre trading y comentarios sobre los mercados financieros. Nuestro objetivo es ayudarte a empoderarte con el conocimiento que necesitas para operar en los mercados de manera efectiva.