Resultados de Nvidia: qué mostró su tercer trimestre fiscal
BY TIOmarkets (Español)
|noviembre 20, 2026Los resultados de Nvidia son las cifras que la compañía publica para cada trimestre fiscal: ingresos por plataforma de mercado, margen bruto, beneficio por acción (BPA) GAAP y no GAAP, efectivo devuelto a los accionistas y previsiones para el trimestre siguiente. El 17 de noviembre de 2026, Nvidia comunicó unos ingresos de 115.800 millones de dólares en el tercer trimestre de su ejercicio fiscal 2027, un 20 % más que en el trimestre anterior y un 103 % más que un año antes. El BPA diluido no GAAP fue de 2,68 dólares, frente a un consenso de 2,48 dólares.
Este análisis repasa el comunicado línea por línea para traders minoristas profesionales: qué mide cada cifra, cómo funcionan los ajustes no GAAP, cómo se calcula la sorpresa frente al consenso y cómo reaccionaron la acción y el Nasdaq 100, según lo publicado hasta el 18 de noviembre de 2026. Su tesis es que unas cifras por encima de lo esperado dicen poco por sí solas. La reacción depende más de las previsiones frente al consenso y del peso de Nvidia en el índice que del propio trimestre.
Resultados de Nvidia: cifras clave del 3T del ejercicio fiscal 2027
Nvidia publicó sus resultados tras el cierre de la bolsa estadounidense el martes 17 de noviembre de 2026, en un comunicado presentado ante la Comisión de Bolsa y Valores de EE. UU. (SEC) mediante el formulario 8-K, y detalló sus perspectivas en un comentario aparte de la dirección financiera (CFO commentary). La conferencia con analistas llegó después, a las 14:00 hora del Pacífico (17:00 hora del Este). Se retransmitió por internet en la web de relaciones con inversores de la compañía, donde la grabación sigue disponible hasta la conferencia sobre los resultados del cuarto trimestre y del conjunto del ejercicio fiscal 2027.
La cuestión práctica para un trader es si unas cifras mejores de lo esperado llegan a la cotización y al índice, y cuándo. Como los resultados se publicaron después de la sesión regular, la primera reacción se produjo en la negociación fuera de hora (after-hours), la sesión electrónica posterior al horario regular. El Nasdaq 100 se calcula con precios de la sesión regular, así que el índice al contado solo recoge ese movimiento en la apertura siguiente, aunque los instrumentos que cotizan fuera de ese horario pueden moverse antes.
El comunicado compara cada partida con el trimestre anterior y con el mismo trimestre del año previo, y las dos comparaciones rara vez cuentan la misma historia. Su estructura es la habitual en los resultados trimestrales de EE. UU., como recoge una explicación general sobre los informes de resultados y dónde consultarlos: primero aparece un resumen de la cuenta de resultados y, más abajo, la conciliación de las medidas ajustadas.
| Partida | 3T fiscal 2027 | Comparado con | Variación |
| Ingresos | 115.800 M USD | 2T fiscal 2027; 3T fiscal 2026 | +20 % trimestral; +103 % interanual |
| Ingresos de centros de datos (Data Center) | 107.600 M USD | 2T fiscal 2027; 3T fiscal 2026 | +21 % trimestral; +110 % interanual |
| Margen bruto GAAP | 74,8 % | 75,0 % en el 2T fiscal 2027; 73,4 % en el 3T fiscal 2026 | -0,2 p. p. trimestral; +1,4 p. p. interanual |
| Margen bruto no GAAP | 74,9 % | 75,0 % en el 1T fiscal 2027 | – |
| BPA diluido GAAP | 2,70 USD | 1,30 USD en el 3T fiscal 2026 | +108 % interanual |
| BPA diluido no GAAP | 2,68 USD | 1,27 USD en el 3T fiscal 2026 | +111 % interanual |
| Beneficio neto GAAP | 65.300 M USD | 59.700 M USD en el 2T fiscal 2027; 31.900 M USD en el 3T fiscal 2026 | +9 % trimestral; +105 % interanual |
| Beneficio neto no GAAP | 64.900 M USD | 54.000 M USD en el 2T fiscal 2027; 31.000 M USD en el 3T fiscal 2026 | +20 % trimestral; +109 % interanual |
| Flujo de caja libre | 43.777 M USD | 22.089 M USD en el 3T fiscal 2026 | – |
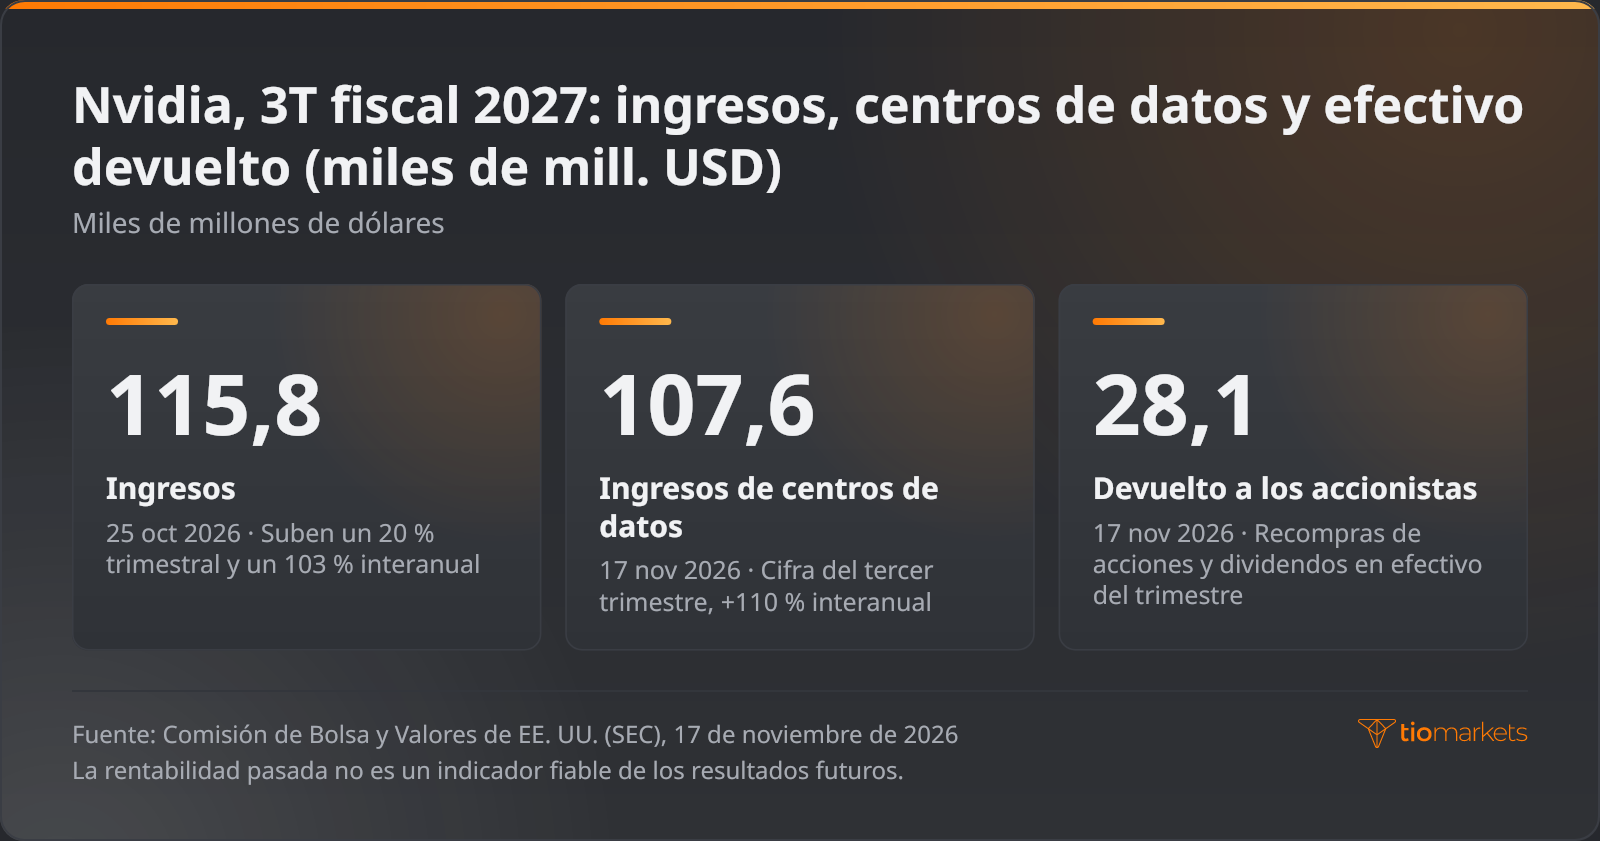
Cuatro cifras concentran la mayor parte de la información del trimestre: ingresos de 115.800 millones de dólares, ingresos de centros de datos de 107.600 millones, beneficio neto GAAP de 65.300 millones y 28.100 millones devueltos a los accionistas mediante recompras de acciones y dividendos en efectivo. Cada una responde a una pregunta distinta, desde la magnitud de la demanda hasta qué parte del efectivo generado salió de la compañía.
El ejercicio fiscal de Nvidia no coincide con el año calendario. El tercer trimestre del ejercicio 2027, presentado en noviembre, terminó el 25 de octubre de 2026, de modo que la denominación fiscal va un año por delante del calendario. Las comparaciones interanuales enfrentan el trimestre al tercero del ejercicio 2026, y la cifra de crecimiento para el ejercicio 2028 que se dio en la conferencia se refiere al ejercicio fiscal siguiente.
¿Qué parte de los ingresos de Nvidia proviene de los centros de datos?
Los centros de datos generaron el 92,9 % de los ingresos de Nvidia en el tercer trimestre: 107.600 millones de dólares de un total de 115.800 millones. Edge Computing (computación en el borde), la segunda plataforma de mercado, aportó los 8.200 millones restantes, el 7,1 %, con un alza del 14 % en el trimestre y del 42 % interanual. En el primer trimestre del ejercicio 2027, los ingresos de centros de datos fueron de 75.200 millones, el 92 % de las ventas totales. En dos trimestres, la plataforma sumó 32.400 millones, un aumento del 43,1 %, mientras que su peso en el total apenas varió.
Nvidia introdujo su esquema de dos plataformas, centros de datos y Edge Computing, en el primer trimestre del ejercicio 2027, y dividió los centros de datos en dos submercados: Hyperscale y nubes de IA, industria y empresas (ACIE, por sus siglas en inglés). En el tercer trimestre, los ingresos de centros de datos de Nvidia explicaron casi todo el crecimiento intertrimestral de la compañía. Las cifras por submercado, en términos interanuales, muestran de dónde vino el crecimiento anual: Hyperscale ingresó 60.100 millones de dólares, un 71 % más, y ACIE 47.500 millones, un 195 % más. Hyperscale representó el 55,9 % de la plataforma y ACIE el 44,1 %, pero el submercado más pequeño creció a un ritmo muy superior al doble del más grande.
El crecimiento intertrimestral y el interanual miden cosas distintas. El alza anual del 103 % significa que los ingresos prácticamente se duplicaron desde unos 57.000 millones de dólares en el tercer trimestre del ejercicio 2026. El aumento intertrimestral del 20 % implica un segundo trimestre de unos 96.500 millones, es decir, unos 19.300 millones más en tres meses. La tasa anual muestra cuánto ha crecido el negocio; la intertrimestral, leída junto al 21 % de los centros de datos, refleja el ritmo más reciente y es la base sobre la que se leen las previsiones para el próximo trimestre.
Esa concentración determina cómo se lee el informe. Con más de nueve décimas partes de los ingresos en una sola plataforma, el total de la compañía es, en la práctica, un termómetro de la demanda de centros de datos, en buena parte gasto de capital (capex) de los hiperescaladores: lo que invierten los mayores proveedores de nube en servidores, redes y edificios. Las previsiones para el cuarto trimestre no contemplan ingresos de computación de centros de datos procedentes de China, lo que muestra cómo un solo supuesto sobre una sola plataforma puede alterar las previsiones de toda la compañía.
BPA GAAP frente a no GAAP y margen bruto de Nvidia
El margen bruto son los ingresos menos el costo de los ingresos, expresado como porcentaje de los ingresos. El dato GAAP del tercer trimestre, del 74,8 %, significa que de cada dólar de ventas quedaron 74,8 centavos tras descontar el costo de lo vendido, antes de los gastos operativos. Quedó 0,2 puntos porcentuales por debajo del 75,0 % del segundo trimestre y 1,4 puntos por encima del 73,4 % de un año antes. El dato no GAAP fue del 74,9 %.
Sobre este indicador actúan fuerzas en ambos sentidos. Un mix de productos con más peso de los de precio elevado y unos precios más firmes lo elevan, mientras que el costo de aumentar la producción de nuevos productos y los cargos relacionados con inventarios lo reducen. Las previsiones para el cuarto trimestre, de entre el 71,0 % y el 72,0 %, se sitúan entre 2,8 y 3,8 puntos por debajo del nivel GAAP del tercer trimestre.
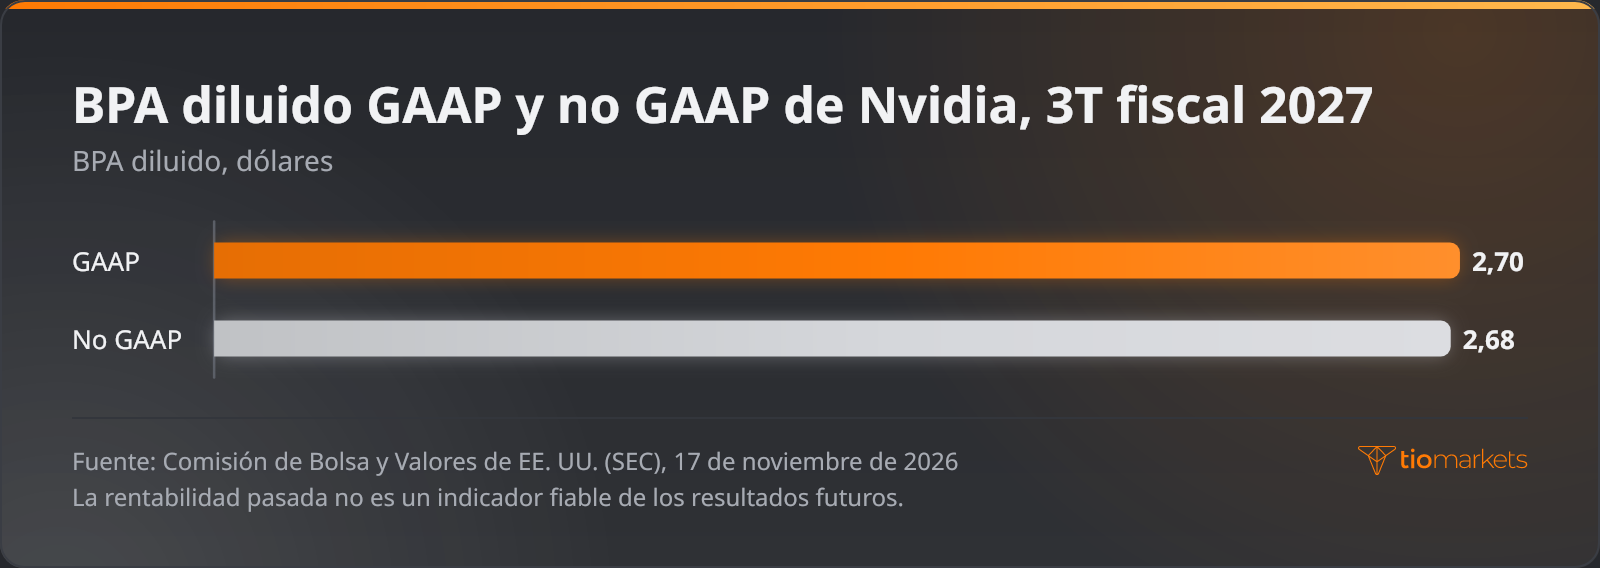
El BPA diluido GAAP, de 2,70 dólares en el trimestre, divide el beneficio neto calculado según los principios de contabilidad generalmente aceptados en EE. UU. (GAAP) entre el número de acciones diluidas, que incluye las que podrían añadir las opciones y las concesiones de acciones. El BPA diluido no GAAP, de 2,68 dólares, elimina partidas que la compañía considera ajenas a su desempeño operativo. Nvidia publica una conciliación de ambos junto con sus resultados, pero la elección de los ajustes corresponde a la dirección, así que la definición importa tanto como la cifra.
Esa definición cambió este ejercicio. Desde el primer trimestre del ejercicio 2027, las medidas no GAAP ya no excluyen la remuneración basada en acciones, es decir, el costo de pagar a los empleados con acciones, y las cifras históricas se reformularon para incluirla. En los ejercicios 2025 y 2026 se excluían la remuneración basada en acciones, los costos relacionados con adquisiciones y otros costos, otras partidas, las ganancias y pérdidas en valores de renta variable no negociables y cotizados, los gastos por intereses derivados de la amortización del descuento de deuda y el efecto fiscal asociado. Una cifra citada con la definición anterior no es comparable en términos homogéneos.
La conciliación del tercer trimestre pasa de GAAP a no GAAP en cuatro pasos:
- Parte de un beneficio operativo GAAP de 77.500 millones de dólares, un 22 % más que en el trimestre anterior y un 115 % más que un año antes.
- Los ajustes a nivel operativo suman en total 363 millones de dólares, lo que eleva el beneficio operativo no GAAP a 77.883 millones.
- Los ajustes restantes, por debajo del beneficio operativo, restan en neto 780 millones y llevan el beneficio neto de 65.287 millones según GAAP a 64.870 millones en base no GAAP.
- Dividida entre el número de acciones diluidas, esa reducción neta de 417 millones se traduce en la diferencia de dos centavos entre el BPA GAAP de 2,70 dólares y el BPA no GAAP de 2,68 dólares.
La conciliación muestra totales por categoría, no el criterio que hay detrás de cada uno. El beneficio neto no GAAP quedó por debajo del GAAP en los tres periodos presentados, pero por importes muy distintos: 417 millones de dólares en el tercer trimestre, 5.734 millones en el segundo (53.954 millones frente a 59.688 millones) y 931 millones un año antes. Esa brecha mayor del segundo trimestre explica que el beneficio neto GAAP creciera un 9 % en el trimestre mientras el no GAAP lo hacía un 20 %, de modo que la tasa de crecimiento que se destaque depende de la medida que se cite.
¿Superó Nvidia las expectativas de resultados?
Nvidia superó el consenso tanto en ingresos como en BPA en el tercer trimestre, sea cual sea la serie de consenso que se utilice, y también sus propias previsiones. Una estimación de consenso es la media de las previsiones que los analistas envían a un proveedor de datos para una partida concreta. Los proveedores difieren en sus paneles de analistas, en sus horas de corte y en si cada partida se elabora en base ajustada o GAAP. Una serie situaba el BPA en 2,48 dólares y los ingresos en 109.110 millones; otra, en 2,47 dólares y 109.500 millones.
La sorpresa de resultados es la cifra publicada menos el consenso, dividida entre el consenso y expresada en porcentaje. La comparación usa el BPA no GAAP de 2,68 dólares, la medida ajustada que pronostican los analistas, y no el GAAP de 2,70. Frente a la primera serie, 2,68 menos 2,48 da 0,20 dólares, y 0,20 entre 2,48 arroja una sorpresa del 8,1 %. Frente a la segunda, las cifras superaron las estimaciones en un 5,8 % en ingresos y en un 8,4 % en BPA. La diferencia se debe por completo a la elección del consenso.
| Partida | Publicado | Consenso o previsión | Sorpresa |
| BPA diluido no GAAP | 2,68 USD | 2,48 USD de consenso | +8,1 % |
| Ingresos | 115.840 M USD | Estimación de consenso: 109.110 M USD | +6,2 % |
| Ingresos de centros de datos | 107.610 M USD | Estimación: 101.870 M USD | +5,6 % |
| Ingresos frente a la previsión de la compañía | 115.800 M USD | 108.000 M USD previstos | +7,2 % |
Una sorpresa de este tamaño no determina por sí sola la magnitud del movimiento de la acción. La cotización ya refleja lo que esperaban los participantes del mercado, y en una compañía que ya ha superado estimaciones antes esa expectativa puede situarse por encima del consenso publicado. Por eso las previsiones pesan tanto como el trimestre publicado: según la segunda serie, el punto medio de 130.000 millones de dólares de la previsión de ingresos para el cuarto trimestre quedaba un 4,2 % por encima del consenso, un margen más estrecho que el 5,8 % con que los ingresos superaron las estimaciones.
Previsión de ingresos de Nvidia para el próximo trimestre y efectivo devuelto
Nvidia prevé para el cuarto trimestre del ejercicio 2027 unos ingresos de 130.000 millones de dólares, con una variación de más o menos un 3 %, es decir, entre 126.100 y 133.900 millones, para un trimestre que incluye una semana adicional y sin contar ingresos de computación de centros de datos procedentes de China. Para los márgenes brutos GAAP y no GAAP prevé entre el 71,0 % y el 72,0 %, y para los gastos operativos, unos 11.000 millones GAAP y 10.700 millones no GAAP, frente a unos gastos operativos GAAP de 9.200 millones en el tercer trimestre.
Todas estas cifras son de la propia compañía. El punto medio de ingresos está un 12,3 % por encima de los ingresos del tercer trimestre, una comparación que incluye la semana extra. En la conferencia, fuera de las perspectivas del 8-K, Colette Kress elevó la cifra de crecimiento para el ejercicio 2028: “Esperamos que los ingresos crezcan aproximadamente un 75 % interanual, frente al 70 % anterior”, una tasa que ahora se aplica a una base más alta del ejercicio 2027.
Las cifras de recompra de acciones y dividendos de Nvidia muestran qué parte del efectivo del trimestre salió de la compañía. Nvidia devolvió 28.100 millones de dólares en el tercer trimestre; en la conferencia cifró el total en 28.000 millones, de los que 22.000 millones correspondieron a recompras de acciones y 6.000 millones a dividendos en efectivo. El flujo de caja libre, es decir, el flujo de caja operativo menos las compras y los pagos de principal de propiedades, equipos y activos intangibles, fue de 43.777 millones, frente a 22.089 millones un año antes. Lo devuelto en el trimestre equivalió a alrededor del 64,2 % del flujo de caja libre, cerca del 65 % que la compañía dijo haber devuelto en lo que va de año.
En septiembre de 2026, el consejo de administración aprobó ampliar en 150.000 millones de dólares la autorización de recompra de acciones, sin fecha de vencimiento, y al cierre del trimestre quedaban disponibles unos 227.300 millones. Las acciones emitidas mediante los planes de incentivos en acciones para empleados actúan en sentido contrario a las recompras y aumentan el número de títulos. El promedio ponderado de acciones diluidas en el primer trimestre fue de 24.391 millones, frente a 24.611 millones un año antes, una reducción neta de 220 millones, o del 0,9 %, una comparación anterior a las recompras del tercer trimestre.
Cómo reaccionaron el CFD sobre acciones de NVDA y el Nasdaq 100
Las acciones de Nvidia bajaron un 0,44 % en la sesión regular del martes 17 de noviembre de 2026, antes de que los resultados se publicaran tras el campanazo de cierre. Las informaciones publicadas el 18 de noviembre no coincidían sobre el movimiento fuera de hora: una situaba la subida en torno al 4 % y otra en torno al 2 %. Ninguna de las dos cifras es un precio de cierre, ya que la negociación fuera de hora se desarrolla con un volumen más reducido. Esta reacción es un dato histórico, y la rentabilidad pasada no es un indicador fiable de los resultados futuros; el historial diario de precios en torno a la publicación puede consultarse en el gráfico de Nvidia.
El efecto de los resultados de Nvidia en el Nasdaq 100 depende de dos cifras: la variación porcentual de la acción y su peso en el índice. El Nasdaq 100, un índice de grandes compañías no financieras que cotizan en el Nasdaq, pondera a sus componentes por capitalización bursátil, es decir, el precio de la acción multiplicado por las acciones en circulación, con sujeción a reglas de límite máximo. La contribución de un componente es su peso multiplicado por su variación, de modo que cada punto porcentual de peso convierte un movimiento del 4 % de Nvidia en 0,04 puntos porcentuales de variación del índice, y uno del 2 % en 0,02. La misma aritmética se aplica al S&P 500, aunque allí el peso es distinto por las razones que se explican en en qué se diferencia el Nasdaq 100 del S&P 500.
El efecto en el índice no se limita al peso de Nvidia. Unos resultados que reflejan la demanda de los hiperescaladores pueden mover las acciones de proveedores de chips y de nube del mismo índice, de modo que la reacción total del índice puede superar la contribución directa de Nvidia o compensarla. El nivel del índice y su evolución intradía pueden verse en el gráfico del Nasdaq NAS100.
Un CFD sobre acciones, o contrato por diferencias, liquida la variación del precio de una acción sin que su titular la posea, por lo que su valor sigue al del subyacente. Que cotice o no fuera del horario regular de la bolsa depende del horario de negociación que el proveedor fije para ese instrumento; si no cotiza, un movimiento fuera de hora aparece como un gap en la siguiente cotización. El tamaño de la posición se expresa en acciones o en lotes, como explica el tamaño del lote y de la posición en acciones de NVDA.
Pongamos como ejemplo una posición en CFD sobre 50 acciones de NVDA. Su valor varía en 50 veces la variación del precio de la acción, de modo que un movimiento del 4 % equivale a 50 × 0,04, es decir, el valor de dos acciones, y uno del 2 %, al valor de una acción. Con una subida de esa magnitud, una posición larga habría ganado esa cantidad y una posición corta la habría perdido. El tamaño del movimiento publicado importa tanto como su dirección, y la cifra de una de las dos informaciones duplica la de la otra.
Como un CFD se negocia con margen, el depósito que mantiene abierta la posición es solo una fracción de su valor, de modo que el apalancamiento amplifica las pérdidas en una posición en NVDA en la misma proporción que las ganancias. En torno a la publicación de resultados, las pérdidas pueden acumularse rápidamente, porque entre sesiones el precio puede abrir con un gap que deje atrás una orden stop loss, y un trader puede perder todo el dinero depositado en la cuenta. A medida que bajan los fondos de la cuenta (equity), primero llega el aviso de margin call y, más abajo, el stop out, en el que las posiciones se cierran automáticamente, como se detalla en cómo funciona el margen de mantenimiento.
Los resultados de Nvidia frente a la Fed y los rendimientos del Tesoro
Los resultados de una sola compañía son una de las varias fuerzas que actúan sobre el Nasdaq 100, y normalmente no la de mayor alcance. Los resultados de Nvidia llegan cuatro veces al año y alcanzan al índice a través de un solo peso y de acciones relacionadas. Las decisiones de la Reserva Federal, los datos del índice de precios al consumidor (IPC) de EE. UU. y el rendimiento del bono del Tesoro a 10 años actúan sobre todos los componentes a la vez, porque cambian la tasa a la que se descuentan los beneficios futuros: una tasa más alta reduce su valor presente y una más baja lo eleva.
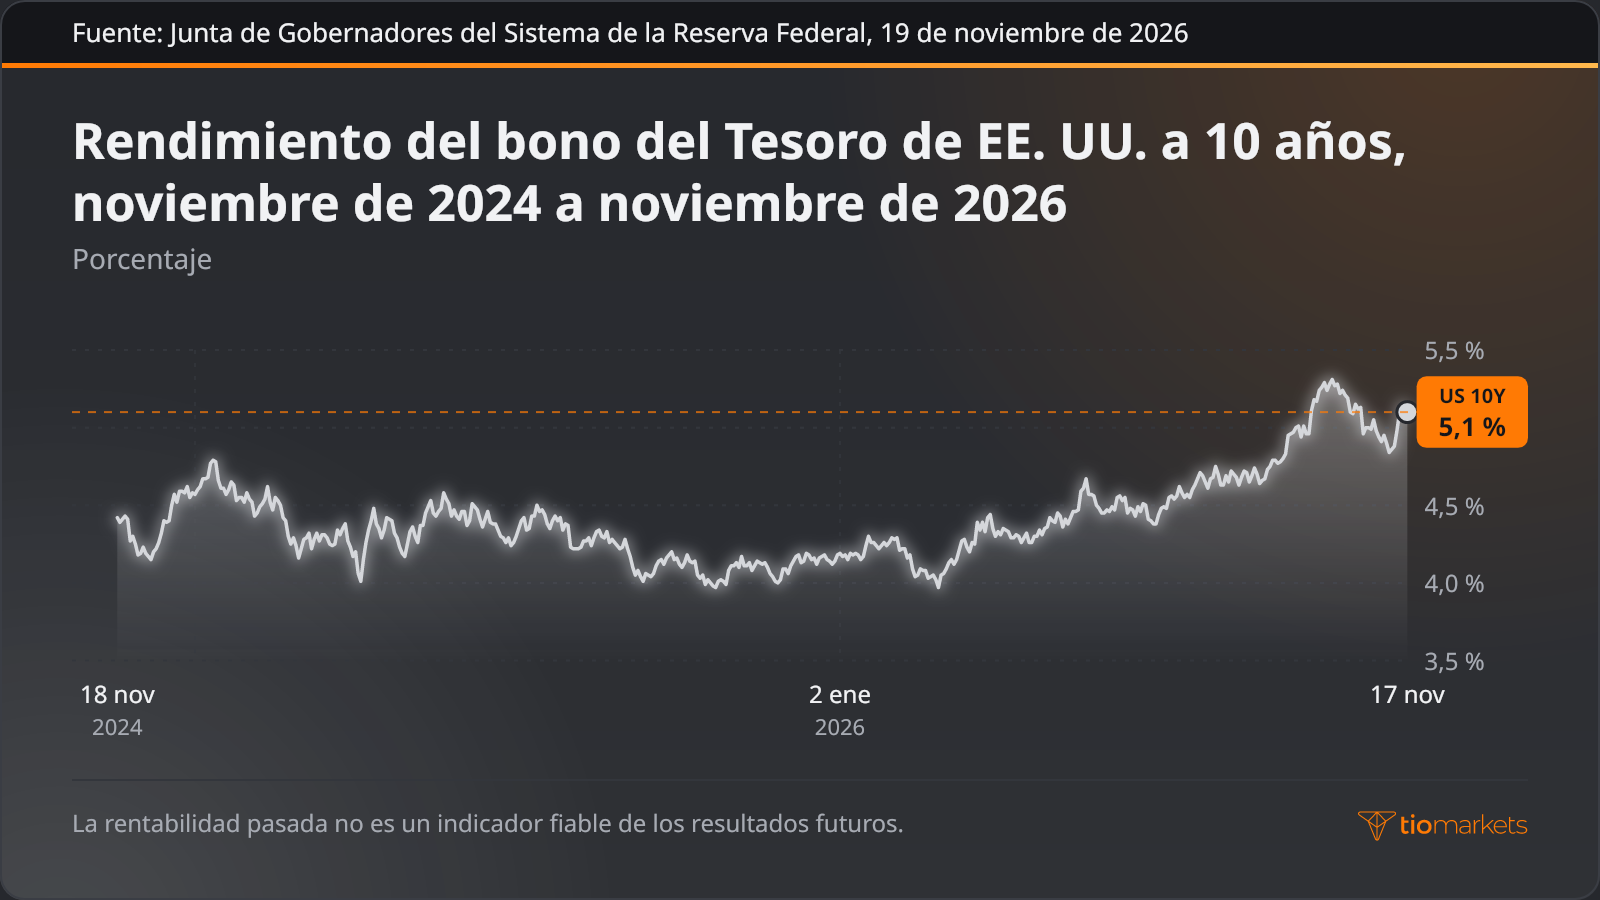
Las compañías cuyo valor depende de beneficios más lejanos en el tiempo son más sensibles a esa tasa de descuento, y buena parte de este índice, con gran peso tecnológico, encaja en esa descripción. El rendimiento del bono del Tesoro a 10 años se situaba en el 5,1 % el 17 de noviembre de 2026, día de la publicación, mientras que la tasa efectiva de fondos federales, la tasa a un día que se orienta según el objetivo de política monetaria de la Reserva Federal, fue del 3,88 % en octubre de 2026. El rendimiento se reajusta en cada sesión y pesa en la valoración de todos los componentes, mientras que los resultados de Nvidia llegan una vez por trimestre.
Los cuatro factores difieren en su frecuencia, en su alcance dentro del índice y en el momento en que la reacción se refleja en los precios:
| Factor | Frecuencia | Alcance en el Nasdaq 100 | Cuándo se refleja en los precios |
| Resultados de Nvidia | Trimestral, con cada resultado de trimestre fiscal | El peso de un componente, más acciones relacionadas de chips y de nube | Tras el cierre de EE. UU., en la negociación fuera de hora; en el índice al contado, en la apertura siguiente |
| Decisión del FOMC | En las reuniones programadas a lo largo del año | Todos los componentes, a través de las tasas oficiales y las tasas de descuento | Al anunciarse durante la sesión de EE. UU. y después a través de las expectativas de tasas |
| IPC de EE. UU. | Mensual | Todos los componentes, a través de las tasas oficiales esperadas y los rendimientos | Al publicarse, antes de la apertura del contado en EE. UU., primero en los futuros sobre índices |
| Rendimiento del Tesoro a 10 años | En continuo; serie oficial diaria | Todos los componentes, sobre todo las valoraciones de crecimiento de larga duración | De forma continua a lo largo de cada sesión |
Puestos uno junto a otro, los factores ponen en su justa medida el efecto de los resultados. Una sorpresa del 8,1 % en el BPA actúa sobre un gran componente y sus valores afines, mientras que un cambio en la tasa de descuento modifica la valoración de todos ellos, así que un dato de IPC o una decisión de la Fed en la misma semana puede pesar más que el efecto de los resultados, en uno u otro sentido.
Qué vigilar tras la publicación de los resultados de Nvidia
Tras la publicación llegan varias comunicaciones programadas, cada una con información propia:
- Formulario 10-Q: el informe trimestral presentado ante la Comisión de Bolsa y Valores (SEC), que recoge los estados financieros completos, las notas y la información sobre riesgos en que se basa el comunicado.
- Próxima fecha de resultados: los del cuarto trimestre y del conjunto del ejercicio fiscal 2027, cuya fecha publica Nvidia en su web de relaciones con inversores, correspondientes a un trimestre con una semana adicional.
- Gasto de capital de los hiperescaladores: lo que publican cada trimestre los grandes proveedores de nube sobre su inversión en centros de datos, la demanda que sostiene el submercado Hyperscale.
- Decisiones de la Fed y datos de inflación de EE. UU.: las decisiones de tasas del FOMC y la publicación del IPC, que marcan el contexto de la tasa de descuento para todo el índice.
Conclusión
El tercer trimestre de Nvidia muestra por qué superar las estimaciones es solo la primera línea de un comunicado de resultados. Los ingresos midieron una demanda concentrada en una sola plataforma, con los centros de datos en el 92,9 % del total; el margen bruto midió los precios frente a los costos, y las dos cifras de BPA se diferenciaron por ajustes que elige la compañía y que redefinió este ejercicio. Los 28.100 millones de dólares devueltos a los accionistas midieron qué parte de un flujo de caja libre de 43.777 millones salió de la compañía. La respuesta del mercado debe leerse en relación con las previsiones, un 4,2 % por encima del consenso en su punto medio, y su vía de entrada al Nasdaq 100 pasa por el propio peso de Nvidia y por las acciones relacionadas de chips y de nube, aunque las informaciones no dan ninguna cifra del movimiento del índice en sí.
Cada una de estas lecturas tiene límites. Las cifras de consenso varían según el proveedor, los precios fuera de hora reflejan poco volumen y se publicaron de forma dispar, y la reacción de un trimestre es un dato histórico, no una guía para el siguiente. Las previsiones son una declaración de la propia compañía, no un resultado. Para los traders que mantienen posiciones apalancadas en CFD durante una publicación, el apalancamiento amplifica tanto las pérdidas como las ganancias, un gap en la apertura siguiente puede hacer que las pérdidas crezcan rápidamente más allá de una salida prevista, y se puede perder la totalidad del importe depositado.
Símbolos en este artículo



Opere desde cualquier lugar con la app de trading e inversión de TIOmarkets
Opere más de 950 instrumentos con gráficos de TradingView integrados y spreads competitivos, todo desde su teléfono y en tiempo real.
Operar conlleva riesgos
Preguntas frecuentes
Advertencia de riesgo: Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. Deberías valorar si entiendes cómo funcionan los CFD y si puedes asumir el alto riesgo de perder tu dinero. Nunca deposites más de lo que estés dispuesto a perder. Los clientes profesionales pueden perder más de la suma depositada. Consulta nuestra política de advertencia de riesgos y busca asesoramiento profesional independiente si no la entiendes del todo. Esta información no está destinada a ser distribuida o utilizada por residentes de ciertos países o jurisdicciones, entre ellos EEUU y los países sancionados por la OFAC. La empresa se reserva el derecho de modificar esta lista de países a su discreción.
Join us on social media


Authors BIO

Detrás de cada publicación de blog está la experiencia combinada de las personas que trabajan en TIOmarkets. Somos un equipo de profesionales dedicados de la industria y entusiastas de los mercados financieros comprometidos a brindarte educación sobre trading y comentarios sobre los mercados financieros. Nuestro objetivo es ayudarte a empoderarte con el conocimiento que necesitas para operar en los mercados de manera efectiva.