


Meilleur ISA actions : comment comparer les offres
BY TIOmarkets (Français)
|novembre 18, 2026Un ISA actions (stocks and shares ISA) est un compte d'épargne individuel britannique (individual savings account) qui abrite des placements tels que des actions et exonère d'impôt les intérêts, les plus-values et les dividendes qu'ils génèrent. Ce compte étant une enveloppe fiscale et non un placement, le meilleur ISA actions pour un investisseur dépend de ce qu'il contient et de ce qu'il coûte.
Destiné aux investisseurs britanniques qui comparent les prestataires, cet article passe en revue le plafond de versement 2026-2027, les produits éligibles, la gestion libre et la gestion pilotée, l'évolution des frais de plateforme selon l'encours et la protection applicable en cas de défaillance d'un établissement. L'avantage fiscal laisse le risque de marché intact : le cours des actions peut chuter rapidement, et un investisseur peut perdre la totalité des sommes versées.
Qu'est-ce qu'un ISA actions ?
Un ISA n'est pas un produit doté de son propre rendement, mais un ensemble de règles fixées par HM Revenue & Customs (HMRC) qui soustrait à l'impôt britannique tout ce qu'il abrite. Les ISA ont remplacé en 1999 les personal equity plans (PEP), avec un plafond annuel de 7 000 £, dont 3 000 £ seulement pouvaient être placées en espèces. Depuis 2017, le plafond s'établit à 20 000 £ par an, tous comptes du titulaire confondus.
Pour l'année fiscale 2026-2027, le plafond de versement s'élève à 20 000 £ tous types d'ISA confondus, le Lifetime ISA disposant de son propre plafond de 4 000 £. Le plafond de 12 000 £ prévu à partir d'avril 2027 sur les versements des moins de 65 ans en ISA espèces (cash ISA) a été abandonné lors du Budget. Le plafond disponible pour un ISA actions correspond donc aux 20 000 £ diminués des sommes versées sur d'autres ISA la même année.
Selon les chiffres publiés par le HMRC en septembre 2026, les épargnants ont alimenté un nombre record de 16,8 millions d'ISA pour adultes au cours de l'année fiscale 2024-2025, contre 15 millions un an plus tôt. Les souscriptions d'ISA actions ont progressé de 19,7 %, soit 6,1 milliards de livres.
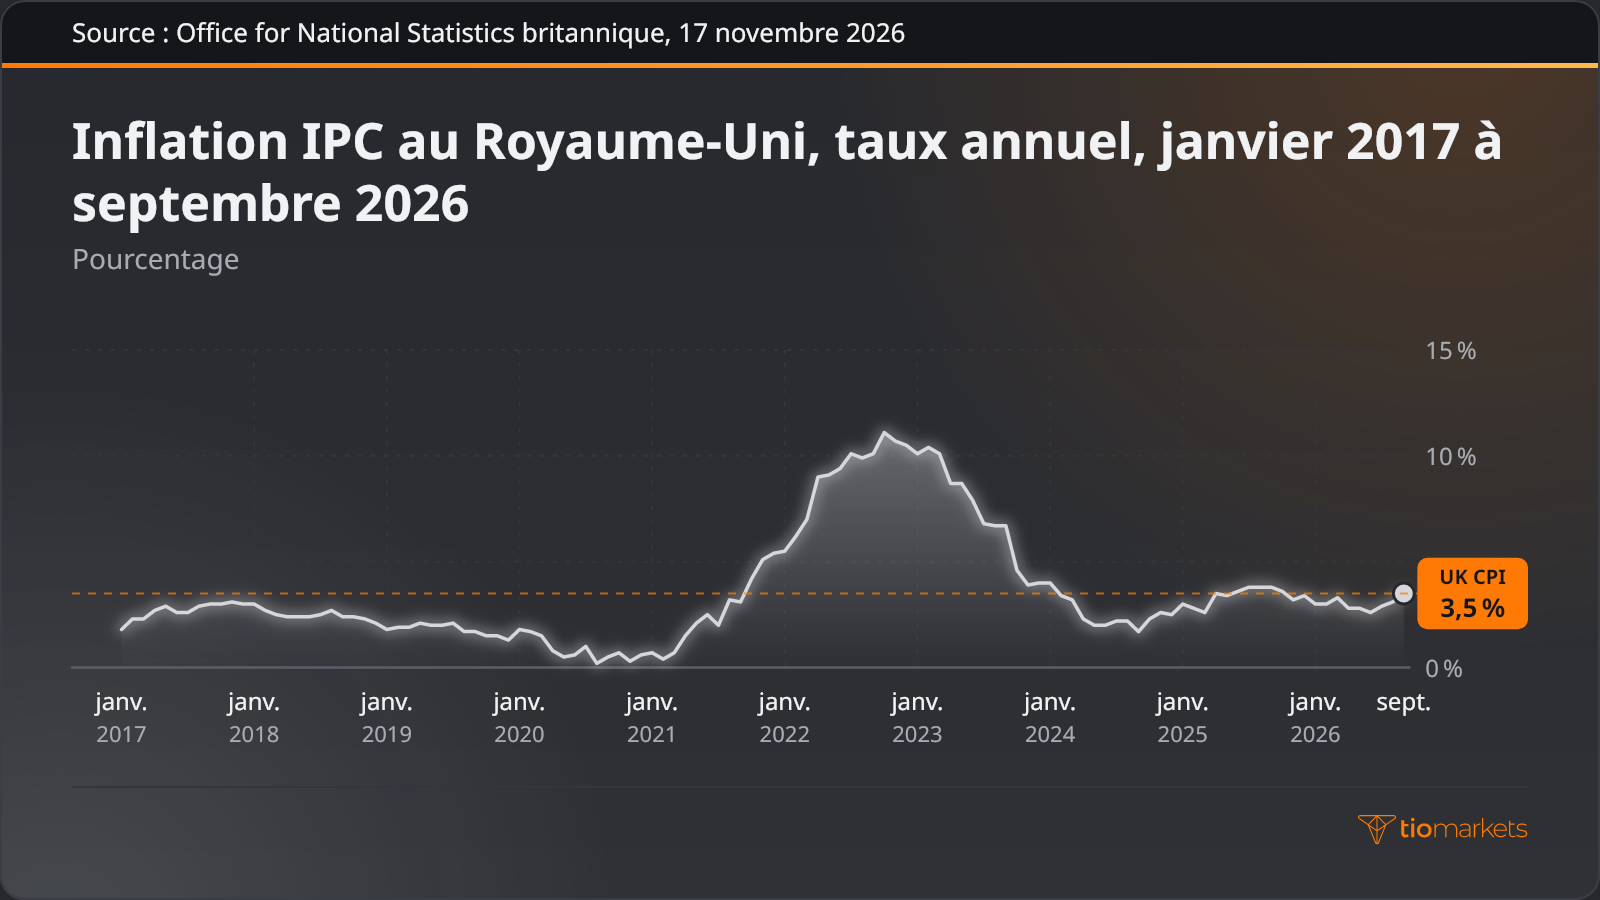
Le plafond de 20 000 £ étant fixé en valeur nominale, la hausse des prix à la consommation en érode le pouvoir d'achat. Au Royaume-Uni, l'inflation mesurée par l'indice des prix à la consommation (IPC), c'est-à-dire la variation annuelle des prix à la consommation, s'est établie à 3,5 % sur les douze mois à fin septembre 2026 ; elle a varié d'une année à l'autre depuis la fixation du plafond en 2017.
Sur un compte-titres ordinaire, une participation en actions peut être soumise à l'impôt sur les plus-values, qui frappe le gain réalisé en revendant un actif plus cher que son prix d'achat, ainsi qu'à l'impôt sur les dividendes versés. Dans un ISA, ces mêmes actions échappent à l'un comme à l'autre. Le droit de timbre (stamp duty) reste toutefois dû sur les transactions sur actions, et les avoirs détenus en ISA ne sont pas exonérés de droits de succession. Les actions peuvent toujours perdre de la valeur : une position concentrée amplifie les pertes comme les gains, les pertes peuvent s'accumuler rapidement et un investisseur peut perdre la totalité des sommes versées.
Quelles actions peut-on détenir dans un ISA ?
Les règles du HMRC définissent les placements éligibles (qualifying investments), c'est-à-dire les actifs qu'un ISA peut détenir. Les actions cotées détenues en direct sont éligibles. Les fractions d'actions, qui permettent de détenir une partie d'une seule action, le sont aussi depuis que le HMRC est revenu sur sa position antérieure, qui les jugeait inéligibles.
Les produits à effet de levier sont exclus : le trading de contrats sur différence (CFD) et le spread betting ne sont autorisés ni dans les ISA ni dans les plans d'épargne retraite autogérés (self-invested personal pensions, SIPP). Un CFD réplique le cours d'un actif sans en conférer la propriété et s'ouvre avec une marge, c'est-à-dire un dépôt qui permet de contrôler une position plus importante. À la question « peut-on détenir des CFD dans un ISA ? », la réponse tient donc en un mot : non. Hors de l'enveloppe, cet effet de levier amplifie les pertes comme les gains, les pertes peuvent s'accumuler rapidement et un trader peut perdre la totalité des fonds déposés.
| Produit | Éligible à l'ISA actions | Motif |
| Actions cotées en direct | Oui | Placement éligible ; droit de timbre dû sur les transactions sur actions |
| Fractions d'actions | Oui | Autorisées depuis que le HMRC est revenu sur sa position antérieure |
| CFD | Non | Produit dérivé à effet de levier ; interdit dans les ISA et les SIPP |
| Spread betting | Non | Produit à effet de levier ; interdit dans les ISA et les SIPP |
Gestion libre, solution clés en main ou gestion pilotée : les façons d'utiliser un ISA actions
Au sein de l'enveloppe, les investisseurs ont globalement le choix entre trois approches. En gestion libre (do-it-yourself, DIY), l'investisseur sélectionne lui-même des actions de sociétés. Un fonds indiciel (tracker) vise à répliquer la performance d'un indice tel que le FTSE 100, composé de 100 grandes sociétés cotées à Londres. Un portefeuille géré confie la sélection et le rééquilibrage des titres à un gérant professionnel, en général moyennant des frais plus élevés.
| Objectif de l'investisseur | Approche correspondante | Fonctionnement | Principal risque |
| Maîtriser chaque ligne | Actions en direct (gestion libre) | L'investisseur étudie, achète et vend lui-même les actions de chaque société | Un petit nombre de lignes concentre le risque ; la faillite d'une société peut anéantir la somme qui y est investie |
| Exposition large au marché | Fonds indiciel | Détient les actions d'un indice, comme le FTSE 100, selon leur pondération | Baisse avec l'indice ; aucun gérant n'intervient pour limiter le repli |
| Déléguer les décisions à un professionnel | Portefeuille géré | Un gérant sélectionne et rééquilibre les lignes selon un niveau de risque défini | Frais plus élevés ; peut tout de même perdre de la valeur et faire moins bien que le marché |
| Percevoir les revenus distribués par les sociétés | Actions à dividendes ou fonds de rendement | Les sociétés distribuent une partie de leurs bénéfices sous forme de dividendes | Les dividendes peuvent être réduits ou supprimés, et le cours des actions peut baisser |
Ces approches se distinguent par l'endroit où se loge le risque, non par son existence. Une poignée d'actions amplifie les pertes comme les gains, car les résultats d'une seule société pèsent sur une large part de l'ensemble ; la diversification entre sociétés et secteurs répartit cette exposition sans supprimer le risque de marché. Chacune des trois approches peut perdre rapidement de la valeur lors d'un repli généralisé des marchés, et un détenteur peut perdre la totalité des sommes investies.
Comment comparer les frais des plateformes d'ISA
Les frais sont la seule composante du résultat d'un ISA connue à l'avance. Les frais de plateforme rémunèrent le prestataire pour la tenue du compte, et des frais de courtage s'appliquent à chaque ordre. Les frais courants d'un fonds (ongoing charges figure, OCF) correspondent à son coût de fonctionnement annuel, prélevé en pourcentage de sa valeur, et des frais de change s'appliquent lorsque des livres sont converties pour acheter des actions étrangères.
Des frais de plateforme forfaitaires pèsent lourdement sur un petit encours et légèrement sur un encours important, tandis que des frais proportionnels évoluent avec l'encours : l'ISA le moins cher pour un investisseur peut ainsi être le plus coûteux pour un autre. Deux prestataires fictifs illustrent ce point de bascule en quatre étapes :
- Le prestataire A facture un forfait de 120 £ par an, le prestataire B 0,25 % de l'encours par an.
- Pour un encours de 10 000 £, le prestataire A coûte 120 £ et le prestataire B 25 £.
- Pour un encours de 100 000 £, le prestataire A coûte toujours 120 £, contre 250 £ pour le prestataire B.
- En divisant le forfait par le taux proportionnel, on obtient le point de bascule : 120 £ divisées par 0,25 % donnent 48 000 £, l'encours pour lequel les deux prestataires coûtent 120 £.
Ce point de bascule ne concerne que les frais de plateforme. Les frais de courtage, les OCF et les frais de change peuvent inverser le classement, en particulier pour un investisseur qui passe souvent des ordres, et un encours qui augmente ou diminue peut faire passer son détenteur de l'autre côté du point de bascule.
Actions de croissance ou actions à dividendes dans un ISA
Les actions de croissance sont celles de sociétés qui réinvestissent l'essentiel de leurs bénéfices, si bien que le rendement éventuel provient surtout du cours de l'action. Les actions à dividendes sont celles de sociétés qui reversent une partie de leurs bénéfices aux actionnaires sous forme de revenus. Dans un ISA, l'action de croissance échappe à l'impôt sur les plus-values qu'une cession bénéficiaire pourrait générer, et l'action à dividendes à l'impôt sur les dividendes.
Aucune de ces étiquettes ne préjuge d'un résultat futur : la hausse d'un cours relève du passé, et les dividendes peuvent être réduits lorsque les bénéfices fléchissent. Quelques titres de l'une ou l'autre catégorie amplifient les pertes comme les gains, car un seul avertissement sur résultats (profit warning), c'est-à-dire l'annonce par une société que ses bénéfices seront inférieurs aux attentes, peut faire varier une large part de l'encours. Les pertes peuvent s'accumuler rapidement, et un investisseur peut perdre la totalité des sommes investies dans une société qui fait faillite.
Meilleur ISA actions : comment choisir son prestataire
Une fois l'approche et la structure de frais arrêtées, il est possible de comparer les prestataires selon les mêmes critères, en six étapes :
- Vérifier que le prestataire est agréé par la Financial Conduct Authority (FCA), le régulateur britannique des entreprises d'investissement.
- S'assurer que la gamme d'investissements couvre l'approche retenue : actions en direct ou fractions d'actions, fonds indiciels ou portefeuilles gérés.
- Calculer le coût annuel total en fonction de l'encours et de la fréquence de transactions propres à l'investisseur, en incluant les frais de plateforme, de courtage, les OCF et les frais de change.
- Lire les conditions de transfert, qui encadrent le passage d'un ISA chez un autre prestataire sans perte de son statut fiscal, notamment les éventuels frais de sortie.
- Vérifier la couverture du Financial Services Compensation Scheme (FSCS) : 85 000 £ par personne et par établissement pour les investissements, notamment en cas d'insolvabilité, de fraude ou de mauvaise gestion de l'établissement.
- Examiner les outils de recherche, de graphiques et de gestion de compte que propose la plateforme pour l'approche retenue.
Cette liste permet de comparer des prestataires, pas des résultats. La couverture FSCS des investissements est distincte du plafond de garantie des dépôts en espèces, relevé de 85 000 £ à 120 000 £ par déposant éligible le 1er décembre 2025, et elle ne s'étend pas aux pertes liées aux fluctuations des marchés. Depuis le 6 avril 2024, un investisseur peut en outre alimenter plusieurs ISA actions au cours d'une même année fiscale, à condition que le total des versements reste dans la limite du plafond de 20 000 £.
Les erreurs courantes avec un ISA actions
La plupart des erreurs consistent à confondre l'enveloppe avec le placement, ou à prendre un résultat passé pour un indicateur du suivant :
- Courir après les meilleures performances de l'an dernier. Acheter ce qui a le plus progressé suppose que la hausse se répétera, or les performances passées ne constituent pas un indicateur fiable des résultats futurs.
- Négliger les frais. Des frais proportionnels sont prélevés chaque année sur la totalité de l'encours, et les sommes ainsi retirées ne rapportent plus rien : le coût se cumule donc au fil du temps.
- Concentrer à l'excès. Un encours réparti sur deux ou trois sociétés amplifie les pertes comme les gains ; les principes d'un portefeuille d'investissement équilibré portent précisément sur cette exposition.
- Confondre la garantie FSCS avec une protection contre les pertes de marché. Le dispositif intervient en cas d'insolvabilité, de fraude ou de mauvaise gestion d'un établissement, pas en cas de baisse du cours des actions.
Cumulées, ces erreurs exposent pleinement un encours au risque de marché, avec une structure de frais qui peut être inadaptée à sa taille : les pertes peuvent s'accumuler rapidement dans un marché baissier, et le détenteur peut perdre la totalité des sommes versées.
Conclusion
Un ISA actions règle la question fiscale mais laisse entière celle de l'investissement. Le meilleur ISA actions est celui dont les placements correspondent à l'approche de l'investisseur et dont les frais sont adaptés à l'encours réellement détenu. Des frais forfaitaires de 120 £ coûtent plus cher que des frais de 0,25 % sur un encours de 10 000 £, et moins cher sur un encours de 100 000 £ : une comparaison des coûts n'a donc de sens que pour un encours donné.
Ce calcul mesure les frais, qui sont connus, et ne dit rien des rendements, qui ne le sont pas. La valeur des actions peut baisser comme monter, une position concentrée amplifie les pertes comme les gains, les pertes peuvent s'accumuler rapidement quand les marchés reculent, et un investisseur peut perdre la totalité des sommes versées sur le compte. Ni l'enveloppe fiscale ni la garantie FSCS ne modifient aucun de ces risques.
Tradez FTSE 100 avec TIOmarkets
Prenez position sur les marchés mondiaux via des CFD. Profitez de spreads serrés, d'une exécution rapide et d'options de dépôt rapides et flexibles.
Le trading comporte des risques
FAQ
Avis de non-responsabilité: Les CFD sont des instruments complexes et comportent un risque élevé de pertes financières rapides en raison de l'effet de levier. Il convient de vous interroger : avez-vous correctement compris le fonctionnement des C F D et pouvez-vous vous permettre de risquer de perdre votre argent ? Ne placez jamais plus que ce que vous êtes prêt à perdre. Les pertes des clients professionnels peuvent excéder leur dépôt initial. Veuillez consulter notre politique de prévention des risques et demander l'avis d'un professionnel indépendant si vous ne comprenez pas bien. Ces informations ne sont pas destinées à être distribuées ou utilisées par les résidents de certains pays/juridictions, y compris sans toutefois s'y limiter, les États-Unis et l'OFAC. La société se réserve le droit de modifier la liste de pays susmentionnée à sa propre discrétion.
Join us on social media


Authors BIO

Derrière chaque article de blog se trouve l'expérience combinée des personnes travaillant chez TIOmarkets. Nous sommes une équipe de professionnels dévoués de l'industrie et de passionnés des marchés financiers engagés à vous fournir une éducation au trading et des commentaires sur les marchés financiers. Notre objectif est de vous aider à acquérir les connaissances dont vous avez besoin pour trader efficacement sur les marchés.





