


金投資の方法:主な投資ルートを解説
BY TIOmarkets (日本語)
|11 12, 2026金投資とは、主に5つのルートのいずれかを通じて金価格へのエクスポージャーを持つことです。5つのルートとは、現物の地金・金貨、現物裏付けのある上場取引型商品、デジタルゴールド口座、金鉱株、そして金価格を対象とする差金決済取引(CFD)です。ルートによって手にするものは異なり、金そのもの、他者が保有する金に対する請求権、企業の利益に対する持分、価格に対する契約のいずれかになります。したがって、金投資の方法を学ぶ第一歩は、この4つのうちどれを保有するかを決めることです。
以下では初心者向けに、各ルートで投資家が何を所有し、何を支払い、どのようなリスクを負うのかを整理します。ユーロ建ての金が米ドル建ての金と異なる値動きをする理由も取り上げます。金CFDはレバレッジ取引であり、レバレッジは利益だけでなく損失も拡大させます。損失は急速に膨らむ可能性があり、トレーダーは入金した資金をすべて失う可能性があります。
金投資の方法:主なルートの概要
「金価格」とひとまとめにすると、ルートごとの違いが見えなくなります。大半のルートが参照する指標であるLBMA金価格は、ロンドンで受け渡されるアンアロケーテッド(非割当)金の米ドル建て価格です。この指標と投資家の間には法的な仕組み、一連のコスト、そして通貨が介在し、その組み合わせ方はルートごとに異なります。また、金を何年も保有することと短期のポジションを取ることは別の行為であり、これが投資とトレードの違いです。最終的に投資家が保有するものは、ルートによって次のように異なります。
- 地金・金貨:金そのもの。自宅または保管庫で保管します。
- ETF・ETC:上場証券。現物裏付け型であれば、その商品のために保管された金が裏付けとなります。
- デジタルゴールド:事業者を通じて保有する金に対する、記録上の請求権。
- 金鉱株:金を生産する企業の一部所有権。
- CFD:XAU/USDまたはXAU/EURの価格に対する契約で、金の現物は伴いません。
レバレッジを用いるのはCFDのルートだけで、証拠金でそれより大きなポジションを動かします。レバレッジは利益と同じ割合で損失も拡大させるため、わずかな逆行でも証拠金が急速に失われることがあり、トレーダーは口座に入金した資金をすべて失う可能性があります。
金投資の選択肢を比較する
各ルートは、商品別よりも投資家の目的別に比べると違いがはっきりします。金融システムの外で金を保有すれば保管コストと売却コストがかかり、証券取引所を通じて保有すれば年間の手数料がかかり、短期的な価格エクスポージャーにはレバレッジが伴います。目的ごとに対応するルートがあり、それぞれに主なリスクがあります。
| チャートや市場が示すもの | トレーダーが用いる手法 | 主なリスク |
| 金融システムの外で金を直接保有したい | ディーラーから購入する地金・金貨 | 保管、盗難、大きな買取スプレッド |
| 証券口座を通じて金価格に連動させたい | 現物裏付け型のETFまたはETC | 継続費用により1口あたりの金が目減り;上場通貨 |
| 少額ずつ金を積み立てたい | デジタルゴールド口座 | 事業者の破綻(特にアンアロケーテッドの場合) |
| 生産企業の収益へのエクスポージャーを得たい | 金鉱株または金鉱株ファンド | 企業固有の問題;金を上回る下落 |
| 米ドル建ての短期的な価格エクスポージャー | XAU/USD CFD | レバレッジによる損失が急速に膨らみ、入金額全体を失う可能性 |
| ユーロ建ての短期的な価格エクスポージャー | XAU/EUR CFD | 想定を超える値動きによるレバレッジ損失、加えてEUR/USDの変動 |
表の各行に共通する特徴が2つあります。上場ETC、金鉱株、CFDは市場の取引時間中に売買できますが、地金や金貨を売却する場合はディーラーの買取価格を受け入れることになります。また、指標が米ドル建てで決まるため、英ポンドやユーロを基準とする投資家は、どのルートでも通貨ポジションを抱えることになります。CFDの行では、レバレッジが利益だけでなく損失も拡大させ、損失は急速に膨らむ可能性があり、入金額全体を失うこともあります。
現物の金を買うコスト:地金と金貨
現物価格の出発点は、ロンドン貴金属市場協会(LBMA)の指標であるLBMA金価格です。この価格はロンドン時間の10:30と15:00の1日2回、オークションで決定され、純金1トロイオンスあたりの米ドル建てで示されます。トロイオンスは貴金属の標準的な重量単位です。ディーラーは地金や金貨をスポット価格にプレミアムを上乗せして販売し、このプレミアムには製造費、流通費、ディーラーの利幅が含まれます。買い取る際はスポット価格を下回る価格で引き取ります。この2つの価格の差がディーラーの買取スプレッドです。
地金と金貨では、プレミアムが何に対する対価なのかが異なります。地金の価値は重量と純度で決まります。金貨にはデザインと鋳造が加わり、英国王立造幣局(ロイヤルミント)が鋳造するソブリン金貨やブリタニア金貨は国家的な知名度を持つため、プレミアムが高くなる傾向があります。個人需要の中心は地金です。ワールド・ゴールド・カウンシルが2026年11月3日に公表したデータによると、2026年第3四半期の世界の地金・金貨需要は267.8トンで前年同期比19%減となり、そのうち地金が202.7トン、公式金貨が35.3トン、メダル・模造金貨が29.8トンでした。
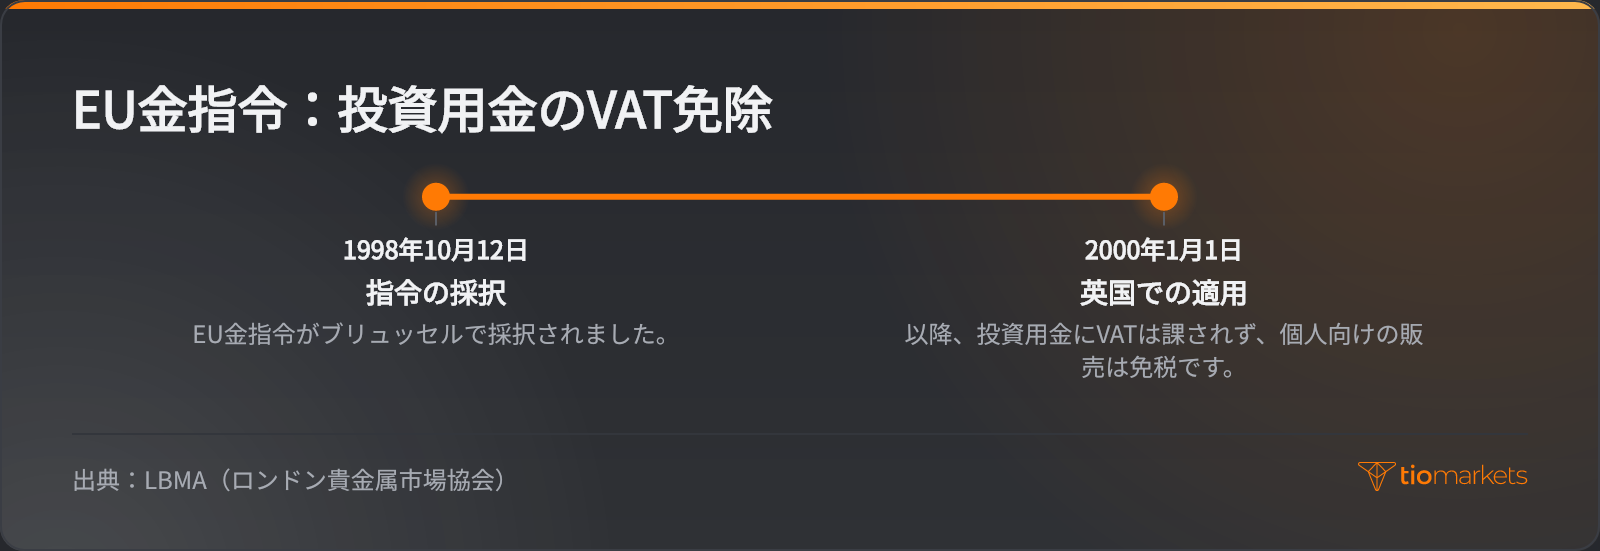
投資用金に対する付加価値税(VAT)のルールもコストに影響します。英国では、EU金指令が2000年1月1日に発効して以来、個人向けの投資用金の販売はVATが免除されており、EUの投資用金に関する特別制度は加盟国に義務付けられています。対象となるのは所定の品質を満たす金のみです。キャピタルゲイン税の扱いは、公式の税務ガイダンスにあるとおり、品目や保有者によって異なります。
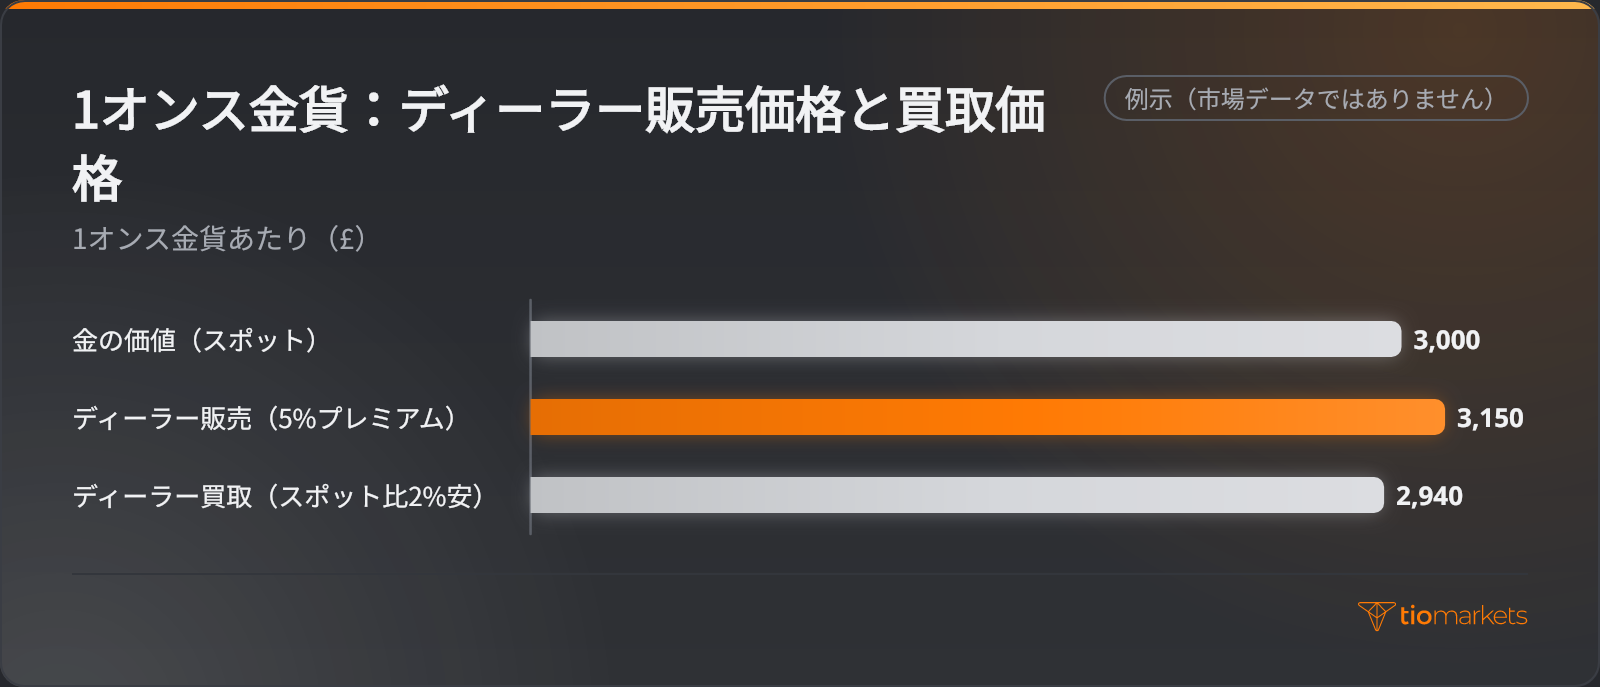
仮定の売買を例に、これらのコストがどう積み重なるかを見てみましょう。1オンス金貨に含まれる金の価値が£3,000だとします。5%のプレミアムで販売するディーラーは£3,150を請求し、スポット価格より2%安く買い取るディーラーは、価格が動いていなければ£2,940を支払います。往復コストの£210は支出額の6.7%にあたるため、保有者が損益分岐点に達するには、スポット価格が約7.1%上昇して約£3,214にならなければなりません。
ディーラーから購入し、価格を確認する手順は次の4つです。
- 見積もり時点のトロイオンスあたりのスポット価格を記録します。
- 同じ地金または金貨について複数のディーラーの販売価格を比較し、それぞれのスポット価格に対するプレミアムを計算します。
- 各ディーラーに当日の買取価格を確認して買取スプレッドを把握し、その品目が投資用金の品質条件を満たしているか確かめます。
- 保管庫または自宅での保管と保険を手配し、その年間コストを総額に加えます。
最も重要なのは買取価格です。これは金貨を実際に売却できる価格であり、画面に表示されるスポット価格を下回ります。
英国で金ETFに投資する方法:現物裏付け型ETC
上場取引される金の歴史は2003年に始まります。最初の金の上場取引型商品であるGold Bullion Securitiesは、2003年3月28日にオーストラリア証券取引所で取引を開始し、当時の資産は500万豪ドル未満でした。開発したのは、Graham Tuckwellがワールド・ゴールド・カウンシルと共同で設立した特別目的事業体、Gold Bullion Limitedです。同年、ロンドンでも同名の商品が続きました。この商品はファンドとしてではなく、アロケーテッド(割当済み)の金地金で100%裏付けられた担保付きノートとして上場されました。
このノートの仕組みは、商品で裏付けられた債券である上場コモディティ(ETC)に受け継がれています。一方、上場投資信託(ETF)はファンドです。カストディアンとは、商品に代わってその金を保管する会社です。商品がそもそも金を保有しているか、どのカストディアンが保管しているか、地金がその商品に割り当てられているかは各商品の条件で定められており、それを確認できるのは目論見書またはファクトシートだけです。
開示内容は商品ごとに異なります。ロンドン上場の現物裏付け型ETCには、カストディアンが保管するアロケーテッドの現物金で裏付けられているものがあります。一方、金ETFでは、重量・純度・刻印に関するLBMAのロンドン・グッド・デリバリー基準を満たす地金のカストディアンを、銀行のロンドン支店が務めている場合があります。この基準は地金の品質を示すものであり、割り当てられているかどうかを示すものではありません。
合成型の商品は金を保有する代わりにデリバティブで価格に連動するため、保有者はカウンターパーティーへのエクスポージャーを負います。現物裏付け型の金ETFは2026年第3四半期に211トン増加し、保有量は過去最高の4,256トンに達しました。そのため、その金がどのような条件で保有されているかは、大量の金地金にかかわる問題です。
主なランニングコストは継続費用、つまり保有額に対する年率の手数料です。あるロンドン上場の現物裏付け型ETCの総経費率は年0.12%で、金の権利量に日割りで適用されます。この権利量は2025年12月時点で1口あたり0.019411792純金トロイオンスでした。手数料は金で差し引かれるため、複利的に効いてきます。仮に年0.25%とすると、20トロイオンスの権利を持つ保有分は、10年後には約19.5オンスになります。
ロンドン上場ETCを保有する手順は次の4つです。
- 証券口座でロンドン上場の証券を取引できるか確認し、株式型ISAなどの口座でその商品を扱えるかを確かめます。
- 目論見書またはファクトシートを読み、その商品が現物裏付け型で、アロケーテッドの金を保有し、カストディアンを明記していることを確認します。
- 各商品の継続費用、ビッド・アスク・スプレッド、取引通貨を比較します。
- 購入時の1口あたりの金の権利量を記録し、毎年比較します。
この年次記録によって、手数料が金の量でどれだけのコストになったかがわかります。金価格の上昇が権利量の緩やかな減少を相殺している間は、取引価格からこのコストは見えません。
デジタルゴールドとは?アロケーテッド口座とアンアロケーテッド口座
デジタルゴールドとは、金の保有量を重量で、多くの場合オンスの端数単位で記録するオンライン口座で、受け渡しを伴わずに事業者を通じて売買します。少額で定期的に購入できるため、少額で金投資を行うルートの一つとなります。ただし、その保有の確かさは、背後にある仕組み次第です。
その仕組みを左右するのが、アロケーテッド(割当済み)金かアンアロケーテッド(非割当)金かという違いです。アロケーテッド金とは、特定の地金またはその一定の持分が顧客名義で記録され、顧客の財産であり続けるものをいいます。アンアロケーテッド金は、一定量の金について事業者に対して持つ一般的な請求権です。金のプールを所有しているのは事業者であり、顧客は債権者の立場になります。
この違いが問題になるのは、事業者が破綻した場合です。アロケーテッドの地金は特定可能であり、保管契約の条件に基づき、名義が記録された顧客に帰属します。アンアロケーテッドの顧客は事業者の債権者の一員となり、価値の一部しか回収できないか、まったく回収できない可能性があります。これがカウンターパーティー・リスク、つまり相手方が義務を履行できなくなるリスクであり、表示手数料が低くてもこのリスクは少しも減りません。
貯蓄目的の個人が英国でポンド建てのデジタルゴールドを購入する方法を検討する場合、まず事業者について次の4点を確認します。
- 保有分がアロケーテッドかアンアロケーテッドかを規約で確認します。
- 指定されたカストディアン、保管庫の所在地、金に対する独立監査の有無を確認します。
- 事業者の買値・売値をスポット価格と比較して、スプレッドを把握します。
- 保管料、口座管理料、出金手数料、受け渡し手数料を洗い出します。保有分を地金に転換する際の手数料も含めます。
端数単位の保有分を実際に手元の金に変えられるかどうかは、最後の確認項目で決まります。地金への転換には、独自の手数料や最低数量が設けられている場合があるためです。
金鉱株への投資方法:金鉱会社が金と同じではない理由
金鉱株や金鉱株を組み入れたファンドは、間接的なエクスポージャーをもたらします。投資家が所有するのは企業の一部であり、その企業の売上は金価格に左右されますが、業績は鉱石品位、コスト、負債、経営陣、そして株式市場全体にも左右されます。そのため、金価格が上昇していても金鉱株が下落することがあります。
金との結び付きはコストを通じて生じます。生産企業は一般に、オールイン維持コスト(AISC)を開示しています。これは、維持のための設備投資や間接費を含めた1オンスあたりの生産コストです。このコストの多くは短期的には固定されているため、1オンスあたりの余剰は金価格よりも大きな割合で変動します。この効果は営業レバレッジ(オペレーティング・ギアリング)と呼ばれます。
AISCが1オンスあたり$2,000の架空の鉱山会社を考えてみましょう。金価格が$3,000なら、1オンスあたり$1,000の余剰が生じます。金価格が10%上昇して$3,300になると余剰は30%増の$1,300となり、10%下落して$2,700になると30%減の$700となります。営業レバレッジは利益だけでなく損失も拡大させます。鉱山1つの失敗やコスト超過で株価が急落することがあり、破綻した企業の株主は投資した資金をすべて失う可能性があります。
鉱山会社のコスト開示を読み解く手順は次の4つです。
- 最新の四半期報告書または年次報告書で、1オンスあたりのAISCと会社のコスト見通しを確認します。
- 同じ期間に会社が実現した平均金価格と比較し、1オンスあたりの余剰を推計します。
- 生産量と、生産が単一の鉱山にどの程度依存しているかを確認します。
- 純負債と将来の生産分に対するヘッジの有無を確認します。ヘッジは、価格変動のうち株主に及ぶ部分を制限する場合があります。
コストの数値は企業自身が報告するもので、修正されることもあります。そのため、単一の四半期よりも複数の報告書にわたる傾向のほうが多くを物語ります。
金CFDと金の保有の違い:XAU/USDとXAU/EUR
金のCFDとは、XAU/USDまたはXAU/EURの価格変動分を交換する契約で、金の現物、カストディアン、地金に対する請求権は一切関係しません。ロング(買い)ポジションは価格が上昇すれば利益となり、ショート(売り)ポジションは価格が下落すれば利益となります。いずれも価格が逆方向に動けば損失が生じます。
CFDは証拠金取引です。証拠金とはポジションを維持するのに必要な預託金のことで、レバレッジによってその証拠金でより大きなポジションを持つことができます。欧州証券市場監督局(ESMA)が2018年3月に定めた個人向けCFDの規制では、金の最大レバレッジは20:1、主要通貨ペアは30:1とされています。20:1の場合、ポジションに対して5%逆行すると、そのポジションに充てた証拠金全額に相当します。したがって、レバレッジは利益だけでなく損失も拡大させ、相場が急変する局面では損失が急速に膨らむ可能性があり、トレーダーは入金した資金をすべて失う可能性があります。マージンコールは警告の水準であり、ストップアウトはポジションが自動的に決済される別の水準です。
また、取引のたびにスプレッド(買値と売値の差)がかかり、ポジションを翌日に持ち越すとオーバーナイト・スワップが発生します。スワップとは、ポジションを保有している一晩ごとに適用される資金調達コストまたは受取額です。スワップは繰り返し発生するため、CFDポジションのコストは保有期間によって変わります。一方、ETCの手数料は金の権利量に対する割合です。XAU/USDのスプレッド、レバレッジ、証拠金がどう組み合わさるかは、その銘柄の契約仕様によって決まります。
ユーロ建ての金価格は換算によって決まります。LBMAのオークションは米ドル建てで価格を形成し、それを他の通貨に換算します。ユーロ建ての指標価格は参考値であり、決済目的に限られます。XAU/EURも同じ計算に従い、実質的にはXAU/USDをEUR/USDで割った値になります。そのため、ユーロを基準とする保有者は、米ドル建ての金価格と為替レートという2つのエクスポージャーを抱えることになります。
仮定の期間で効果を具体的に見てみましょう。XAU/USDが$3,300で変わらないまま、EUR/USDが1.10から1.20に上昇すると、XAU/EURは€3,000から€2,750へと8.3%下落します。米ドル建ての金価格はまったく動いていないにもかかわらずです。ユーロ安の場合は逆の効果が生じます。レバレッジをかけたCFDでは、この為替変動も金価格の変動とまったく同じように拡大され、価格のギャップ(窓)によって、決済される前にポジションがストップアウト水準を超えてしまうことがあります。
金投資のデメリットは?
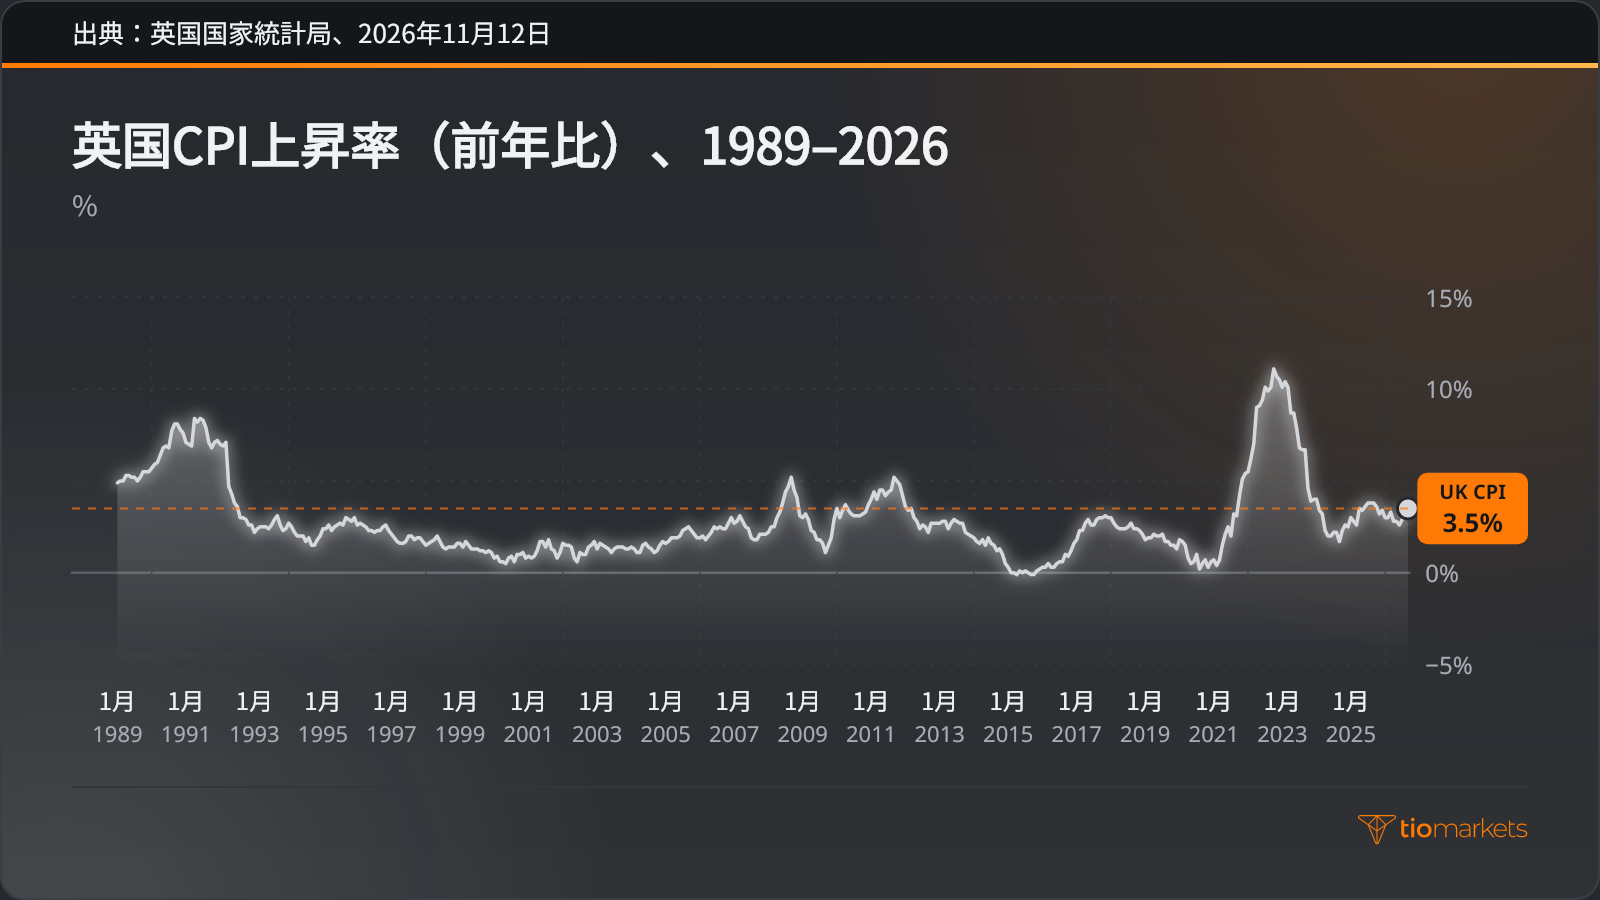
金には利息、配当、クーポンがないため、どのルートでも得られるのは価格変動からコストを差し引いた分だけです。そしてコストは積み重なります。現物にはプレミアムと保管料、ETCには継続費用、デジタルゴールドには口座手数料、CFDにはスプレッドとスワップがかかります。インカムがない以上、物差しとなるのはインフレ率です。英国の消費者物価指数(CPI)上昇率、つまり消費者物価の前年比変化率は1989年以降大きく変動しており、英ポンド建ての保有分が購買力を維持するには、コスト控除後で少なくとも同じペースで値上がりする必要があります。
よくある間違いには共通の原因があります。どのルートも同じ「金価格」として扱ってしまうことです。
- 金鉱株を金と同一視すること。その成果は金だけでなく、企業にも同じくらい左右されます。
- 為替の影響を無視し、ユーロや英ポンドを基準とする保有者が米ドル建て価格の動きを読み違えること。
- 金がアロケーテッドかアンアロケーテッドか、そしてそれに伴うカウンターパーティー・リスクを見落とすこと。
- 購入価格だけを計算し、プレミアム、買取スプレッド、保管料、保険料を考慮しないこと。
- 証拠金を理解せずにレバレッジを使うこと。損失は利益と同じだけ拡大し、短期間で積み上がり、入金額全体を失う可能性があります。
どのルートを選ぶ前にも、次の5つの問いを確認します。
- 何を所有するのか:金、金に対する請求権、企業の株式、それとも価格に対する契約か?
- 金を保有しているのは誰か、その金は保有者の名義で割り当てられているか?
- 購入、1年間の保有、売却にそれぞれいくらかかるか?
- 価格はどの通貨建てで測られ、それは保有者自身の通貨か?
- レバレッジはかかるか、価格がポジションに逆行した場合、預け入れた資金はどうなるか?
まとめ
金は一つの市場ですが、一つの投資商品ではありません。地金・金貨は金そのものを、ETCとデジタル口座は他者が保有する金に対する請求権を、金鉱株は事業への持分を、CFDは価格に対する契約をもたらします。この選択と、価格を測る通貨によって、投資家が何を所有し、何を支払い、どのようなリスクを負うかが決まります。それこそが、見出しの「金価格」一つでは見えない部分です。
どのルートも価格リスクをなくすものではありません。金はどの通貨建てでも下落する可能性があり、コストはどのルートでも成果を押し下げ、鉱山会社は金価格の動きにかかわらず破綻する可能性があります。CFDでレバレッジが加わる場合、利益と同じように損失も拡大し、その損失は短期間で膨らむ可能性があり、トレーダーは入金したポンドやユーロをすべて失う可能性があります。
よくある質問
リスク免責事項: CFDは複雑な金融商品であり、レバレッジにより急速に資金を失う高いリスクを伴います。CFDの仕組みを理解しているかどうか、また資金を失う高いリスクを負う余裕があるかどうかを検討する必要があります。失っても構わない金額以上を入金しないでください。プロフェッショナルクライアントの損失は預託金を上回る可能性があります。当社のリスク警告ポリシーをご覧いただき、十分に理解できない場合は独立した専門家のアドバイスを求めてください。この情報は、米国およびOFACを含むがこれらに限定されない、特定の国/管轄区域の居住者への配布または使用を目的としたものではありません。
Join us on social media


Authors BIO

すべてのブログ記事の背後には、TIOmarketsで働く人々の豊富な経験があります。私たちは、貿易教育と金融市場の解説を提供することに専念する業界の専門家と金融市場愛好家のチームです。私たちの目標は、市場で効果的に取引するために必要な知識をお客様に提供することです。





