アンソロピックIPO:上場をどう読み解くか
BY TIOmarkets (日本語)
|11 20, 2026アンソロピックIPOとは、アンソロピック(Anthropic, PBC)がクラスA普通株式を一般向けに売り出した新規株式公開(IPO)のことです。同社は2026年11月18日に公開価格を1株83ドルに決定し、ナスダック・グローバル・セレクト・マーケットにティッカー「ANT」で上場しました。上場市場にとっては、話題の評価額よりも2つの日程のほうが重要です。ロックアップ対象の株式が売買可能になる時期と、インデックスファンドがこの銘柄を買い付けなければならなくなる時期です。
本記事は、報道の見出しではなく中立的な基準で上場を評価する経験豊富な投資家を対象としています。募集の仕組みと、アンソロピックIPOの目論見書が評価額、ガバナンス、浮動株について何を開示したかを解説し、エクスポージャーを得る手段を比較したうえで、ロックアップと指数ルールが上場テクノロジー株の資金の流れをどう動かすかを追います。
アンソロピックは上場済みか:アンソロピックIPOの現状
アンソロピックは、クラスA株式がナスダックで取引を開始した2026年11月19日から上場企業となっています。初日の終値時点の時価総額は1.8兆ドルでした。手続きが始まったのは2026年6月1日です。同社はこの日、米証券取引委員会(SEC)に目論見書を非公開で提出したと発表し、「これにより、SECの審査完了後に株式を公開する選択肢が得られます」と述べました。10月26日には公開版のS-1登録届出書が提出され、アンソロピックIPOの最初の取引日は11月19日とされました。それまでクラスA株式に公開市場はなく、個人投資家がアンソロピックを保有するには、私募ビークルやアマゾンなどの上場出資企業を通じて間接的に持つ以外に手段がありませんでした。
上場AI銘柄のトレーダーにとって実務上の問題は、IPOそのものが買い圧力を生むのか、売り圧力を生むのかという点です。IPOは資金を一方向に動かすのではなく、段階的に動かします。買い手は新株の購入資金の一部を他の保有銘柄の売却で賄い、ロックアップが解除されるたびに供給が増え、指数組み入れによってパッシブファンドは新規採用銘柄を買う一方で既存銘柄を減らす必要が生じます。各段階の規模とタイミングは届出書と指数ルールで公表されており、正味の影響を決めるのはこの2つの変数です。
IPOの仕組み:登録から最初の取引まで
新規株式公開は、非公開で保有されている株式を上場証券に転換する手続きです。発行体は募集をSECに登録し、引受人を務める投資銀行が株式を買い取って投資家に再販売します。アンソロピックの引受団を主導したのはゴールドマン・サックスとモルガン・スタンレーです。米国での上場は通常、次の6つの段階を経ます。
- 非公開での届出。発行体は、SECによる非公開の審査を受けるため、登録届出書の草案を提出します。
- S-1の公開。登録届出書と目論見書がSECのEDGARで公開され、財務、リスク、株式の種類、ガバナンスが開示されます。
- クワイエットピリオド(沈黙期間)。発行体の情報発信が制限されるため、投資家は目論見書を頼りに判断します。
- ロードショーとブックビルディング。経営陣が機関投資家向けに説明を行い、その間に引受人が注文を規模と価格ごとに記録します。
- 価格決定と配分。発行体と引受人が公開価格を決めて株式を配分します。注文が減額されることも少なくありません。
- 最初の取引。買い注文と売り注文が対当すると、取引所がその銘柄の売買を開始します。
この流れには、初日の買い手にとって特有の制約があります。公開価格は主に機関投資家の注文で構成されるブックをもとに交渉で決まりますが、初値は公開市場のすべての買い手と売り手を反映するため、両者はどちらの方向にも大きく乖離することがあります。アンソロピックの公開価格は想定レンジを上回る83ドルでしたが、寄り付きで買った投資家は、公開価格ではなく市場価格を起点とする価格リスクをすべて負いました。
アンソロピックのS-1届出書で確認すべき点は、登録届出書の各セクションに対応する4つのステップで点検できます。
- 価格レンジ。表紙に想定価格レンジが記載されています。アンソロピックの訂正届出書では、クラスA株式1株あたり70.00〜78.00ドルと見積もられていました。
- 株式数。募集の概要と資本構成表には、募集株式数と発行済株式数が種類別に示されており、あらゆる評価額の算定基礎となります。
- ガバナンス条件。資本株式の説明には、各種類株式とその議決権、取締役を選任する主体が記載されています。
- 浮動株の条件。引受と将来の売却に関するセクションには、一般向けに売り出される株式数、同時に行われる私募の有無、ロックアップの日程が記載されています。
届出書が記録するのは条件であり、結果ではありません。供給の日程は示しますが、株価がどの水準で取引されるかについては何も述べていません。アンソロピックの株式公開では、同社は既存株主による売り出し分を含めて8億2,500万株を1株70〜78ドルで売却し、最大644億ドルを調達する計画でした。一方、SECに提出された別の募集書類であるEEA向け目論見書では、募集をクラスA普通株式最大2億9,900万株としていたため、実際の売却株式数はクロージング時の届出書で確認すべき数字です。募集と並行して、議決権のないクラスN株式をIPO価格で割り当てる260億ドルの同時私募が行われ、エヌビディアやAMDを含むテクノロジー企業7社が引き受けました。私募で割り当てられた株式は株式数を増やしますが、通常は売買可能な浮動株には数えられません。この私募が話題の調達額と同じくらい重要なのはそのためです。
アンソロピックの評価額:非公開の資金調達ラウンドは何を測るのか
ポストマネー評価額とは、資金調達ラウンドの直後に企業全体に付けられる評価額で、出資額を新規投資家が取得する持分比率で割って求めます。アンソロピックの評価額の算出もこの式から始まりますが、その弱点は式が考慮しない部分にあります。
投資家が企業の5%を50億ドルで取得する場合、ポストマネー評価額は50億ドルを0.05で割った1,000億ドルとなります。この数字は、普通株1株の価格に株式数を掛けたものではありません。非公開段階の投資家は通常、優先株を購入します。優先株には、残余財産優先分配権(売却時に普通株主より先に払い戻しを受ける権利)や希薄化防止条項が付くことがあります。このため、保護された優先株の価格をすべての株式に当てはめると、普通株式の価値を過大に見積もることになります。
アンソロピックが発表した資金調達ラウンドを見ると、話題の評価額がどれだけ動いたかがわかります。2025年9月にはポストマネー評価額1,830億ドルで130億ドル、2026年2月12日には3,800億ドルで300億ドルを調達し、2026年5月には評価額9,650億ドルで650億ドルのシリーズHを実施しました。これが非公開段階での最後の評価額です。これを上場初日の終値ベースの1.8兆ドルと比べると、5月に合意された優先株の価格と11月に形成された普通株の価格を比べることになり、買い手も条件も異なります。どちらも過去の評価にすぎず、過去の実績は将来の成果を示す信頼できる指標ではありません。
赤字の成長企業については、アナリストは時価総額を年間売上高で割った株価売上高倍率(PSR)を用いることが多く、報告された売上高の代わりにランレート(直近の月または四半期の売上高を年率換算したもの)を使うこともよくあります。この倍率の信頼性は、前提となる株式数次第です。アンソロピックのEEA向け目論見書によると、募集後の発行済株式数はクラスA株式が74億2,799万1,791株、クラスN株式が56億5,868万800株です。したがって、すべての種類株式を含めた時価総額は、募集株式の価値を大きく上回ります。
アンソロピックの株式とガバナンス:パブリック・ベネフィット・コーポレーションという構造
パブリック・ベネフィット・コーポレーション(PBC)とは、取締役が株主の経済的利益とあわせて、明示した公益を考慮しなければならない営利企業です。アンソロピックは2021年1月、デラウェア州でPBCとして設立されました。同社は、株主の経済的利益、自社の行動によって重大な影響を受ける人々の利益、そして「人類の長期的な利益のための高度なAIの責任ある開発と維持」のバランスを取らなければなりません。デラウェア州一般会社法第366条により、少なくとも2年に1回、この公益について報告することが義務付けられています。外部株主にとっての実務上の帰結は、取締役会がこの公益を根拠に、短期的なリターンを最大化しない判断を正当化し得るという点です。
アンソロピックのパブリック・ベネフィット・コーポレーション構造には、もう一段の支配の仕組みが加わっています。2023年に設立された長期利益信託(Long-Term Benefit Trust、LTBT)は、経済的な利害関係を持たない議決権付き受託者5人で構成される独立機関として設計されています。LTBTはクラスT普通株式を通じて、取締役会の過半数を占めるクラスT取締役の選任と解任を行います。共同創業者のFounder LLCが保有するクラスF株式は、株主総会の一般的な議案について総議決権の50.1%を持ちます。アンソロピックはこの仕組みについて、「上場企業として直接の前例はない」と説明しています。
デュアルクラス株式は経済的な所有と議決権による支配を切り離す仕組みですが、アンソロピックの4種類の株式はこの原則をさらに推し進めています。LTBTとFounder LLCをあわせると取締役全員を選任できる一方、クラスA株主は一般に株主投票の結果を左右できません。単一種類株式の企業と比べると、4種類の株式による支配の配分は次のとおりです。
| 株式の種類 | 保有者 | 議決権 |
| クラスA | 一般投資家と既存のクラスA株主 | 株主総会の議案に投票できるが、一般に結果を左右できない |
| クラスF | 共同創業者のFounder LLC | 株主総会の一般的な議案について総議決権の50.1% |
| クラスT | 長期利益信託 | 取締役会の過半数を占めるクラスT取締役を選任・解任。その他の議決権はなし |
| クラスN | 同時私募の引受先を含む戦略的投資家 | 議決権なし |
| 単一種類株式(比較) | 全株主 | 1株につき1議決権。外部株主が合わせれば取締役の選任を決められる |
ガバナンスは指数採用の適格性にも関わります。LTBTが取締役会を支配しているため、アンソロピックはナスダックのガバナンス要件の一部について適用除外を選ぶ可能性があります。S&Pの各指数は、一般投資家が取得可能な株式の割合である投資可能比率係数(IWF)が0.10以上であることを求めているため、創業者、信託、戦略的投資家が保有する持分は、この下限の判定でそのまま差し引かれます。
アンソロピック株とその他のエクスポージャー獲得手段の比較
上場前にアンソロピックへ投資する方法は、間接的なものに限られていました。上場前のアンソロピック株には、セカンダリー市場で株式を買い付ける私募ビークルを通じてアクセスするしかなく、上場出資企業ではより大きな事業の中にエクスポージャーが組み込まれ、IPOで配分を受けるには引受人のブックへのアクセスが必要でした。11月19日以降、クラスA株式は取引所で売買されています。取り扱う業者があれば、資産を保有せずに価格の変動分を決済するデリバティブである株式CFD(差金決済取引)で、その価格に連動させることもできます。手段ごとに、保有する対象と主なリスクが異なります。
| 手段 | チャートや市場に表れるもの | トレーダーが用いる方法 | 主なリスク |
| 上場前のビークル(2026年11月19日より前) | 取引所価格はなし。評価はラウンドから推定し、直近はポストマネー9,650億ドル | 非公開株式を保有するビークルの持分 | 手数料、低い流動性、古い評価。保有するのはビークルに対する権利で、株式そのものではない |
| アマゾンなどの上場出資企業 | 全事業を反映した出資企業の株価 | 出資企業の株式の保有または取引 | 株価の大部分は他の事業で決まる |
| IPOでの配分 | ブックビルディングによる公開価格:70〜78ドルのレンジに対し83ドル | 引受シンジケートを通じた需要申告 | 注文の減額。初値が公開価格と大きく異なることがある |
| 上場後のクラスA株式 | 2026年11月19日以降のナスダックでのANTのリアルタイム価格 | 証券会社を通じた上場株式の購入 | ロックアップや指数関連の日付前後の値動き。議決権による影響力は小さい |
| 上場後の株式CFD | 保有を伴わずに連動するANTの価格 | 証拠金を使って建てる買いポジションまたは売りポジション | 利益だけでなく損失も拡大し、損失は急速に膨らむことがあり、入金額の全額を失うおそれがある |
1万ドルのエクスポージャーを想定し、比率を仮定して計算すると、各手段のうち実際にアンソロピックに連動する部分がどれだけあるかがわかります。資産の90%をアンソロピックに投じている上場前ビークルなら、手数料控除前で約9,000ドルのエクスポージャーになります。持分が時価総額の5%にあたる出資企業なら約500ドルで、残る9,500ドルはその企業の他の事業に連動します。規模感はアマゾンの例からうかがえます。公開価格83ドルで計算すると、アマゾンは議決権のない株式19億2,000万株、同社株式の14.7%を保有する予定で、その価値は1,590億ドルでした。それでもアマゾンの株価は自社の業績に左右され、この持分の過去の評価額は将来の成果を示す信頼できる指標ではありません。配分を全額受けるか取引所で購入すれば、1万ドル全額がレバレッジなしで、公開価格または市場価格でクラスA株式に投じられます。ただし、配分は減額されることが少なくありません。
株式CFDでは、ポジションを維持するために必要な預け金である証拠金によって、この計算が変わります。1万ドルのポジションに2,000ドルの証拠金が必要な場合、株価が10%下落すれば証拠金の半分にあたる1,000ドルを失い、20%下落すれば全額を失います。レバレッジは、利益を拡大するのと同じ比率で損失も拡大します。新規上場銘柄では価格発見が進行中で、ロックアップや指数関連の日付が数週間以内に迫っているため、損失は急速に膨らむことがあり、終値から翌営業日の寄り付きまでの間に膨らむこともあります。トレーダーは入金した資金をすべて失う可能性があります。CFDにはオーバーナイトの資金調達コストもかかり、議決権は付与されません。これらの数字の背景にある証拠金、資金調達コスト、取引単位といった契約の仕組みについては、上場済みの銘柄を例にしたアマゾン株CFDの取引とアマゾン株のロットサイズとポジションサイジングで解説しています。
アンソロピックIPOのロックアップ期間、浮動株、指数組み入れ
浮動株とは、企業の株式のうち公開市場で売買可能な部分のことで、内部関係者、創業者、戦略的投資家が保有する持分は除かれます。ロックアップ期間とは、既存株主がIPO後の一定期間(通常は180日間)株式を売却しないと約束する期間です。引受人のフリッピング(短期転売)防止方針とあわせて、上場初期の売買可能な供給を少なく抑える役割を果たします。期間が満了するとこの制限は解かれます。大量の株式が同じ日に売却可能になれば、増えた供給によって株価が大きく押し下げられる可能性があります。
アンソロピックのロックアップは、この慣行とは異なります。IPOから27日後、48日後、62日後、76日後に段階的に解除されるため、既存株主からの供給は180日後に一括してではなく、76日以内に4回に分けて出てきます。また、最初の解除は、指数のファストエントリー(早期組み入れ)判定の時期とも近接しています。
2026年5月1日から適用されているナスダック100の算出ルールでは、新規上場銘柄は、すべての適格基準を満たし、時価総額が現在の構成銘柄の上位40位以内に入れば、ファストエントリー方式で採用されることがあります。順位は取引7日目に判定され、条件を満たした銘柄は取引15日目の後に組み入れられ、他の銘柄を除外する必要はありません。従来、順位の見直しは年1回でした。したがって、アンソロピックIPOとナスダック100組み入れの関係は、1日だけの判定にかかっています。ナスダック100の構成方法で説明しているとおり、指数のウエートは合計すると100%になるため、新規採用銘柄は既存の全構成銘柄のウエートを押し下げ、ナスダックNAS100のチャートに表示される指数も変化させることになります。
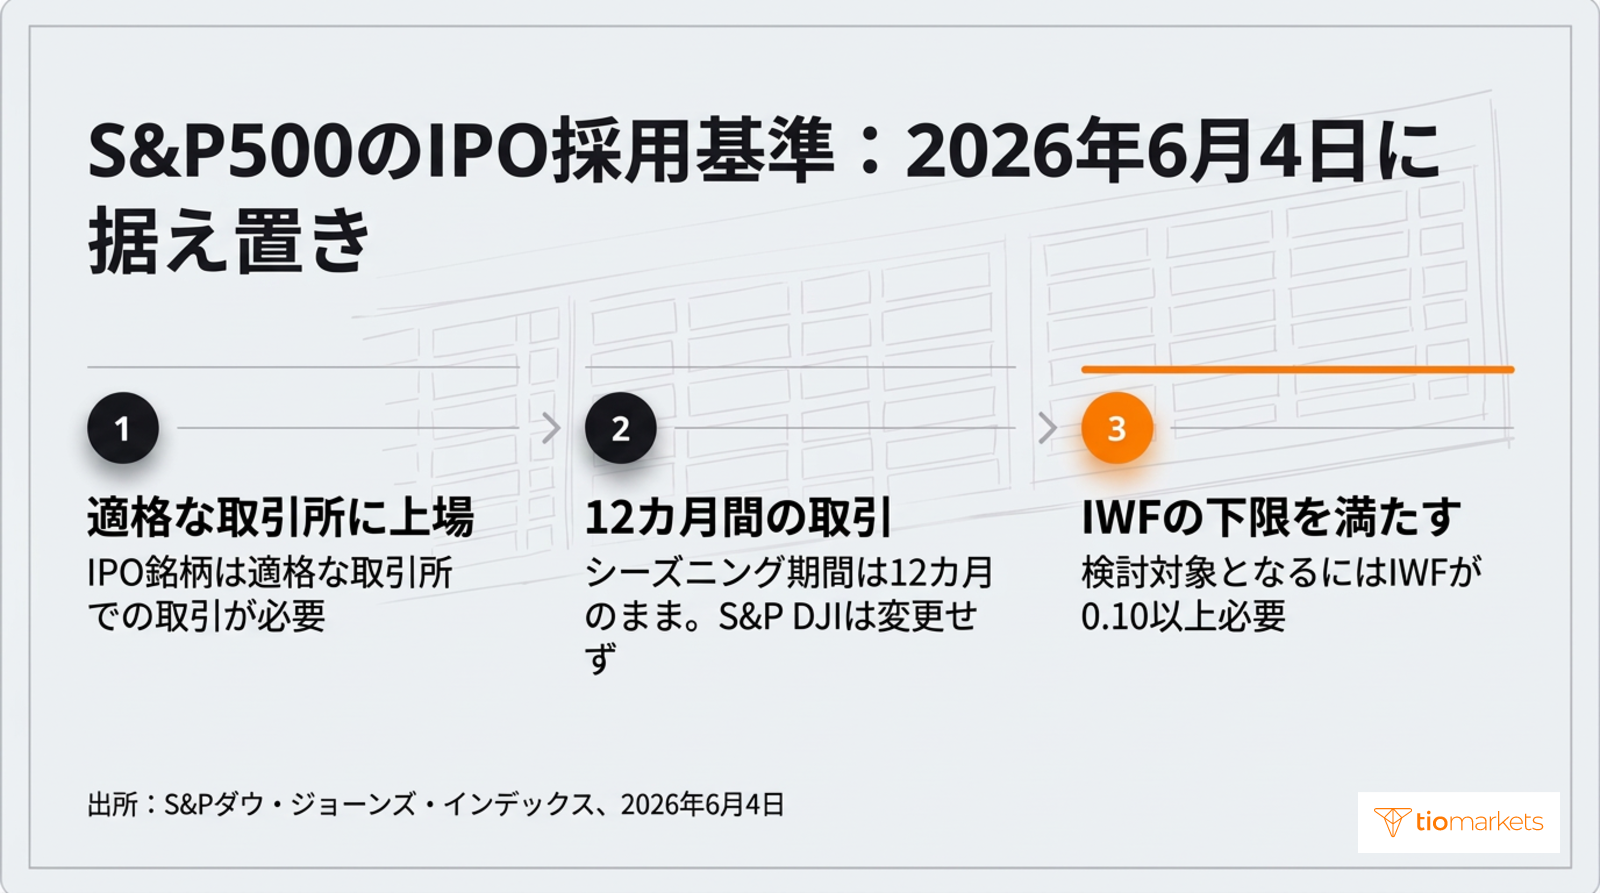
S&P500の採用基準は、変化のペースがより緩やかです。2026年4月30日に公表された意見募集では、IPOのシーズニング期間(上場後に必要な経過期間)を12カ月から6カ月に短縮することが提案されましたが、早期組み入れの仕組みは含まれていませんでした。2026年6月4日に公表された結果では基準が据え置かれ、IPO銘柄が検討対象となるには、適格な取引所で12カ月以上取引されていること、IWFが0.10以上であることが必要とされました。この要件によって、ナスダック100とS&P500の違いは新規上場銘柄の扱いにも及ぶことになります。
資金の流れは、段階ごとに向きが異なります。資金が流入するのは、上場時に新規発行株式を買う投資家からと、組み入れ後のインデックスファンドからです。一方、ロックアップ解除時に初期の株主が売却するときや、インデックスファンドが枠を空けるために他の超大型株を減らすときには、資金が流出します。浮動株比率10%で時価総額3,000億ドルの上場を例にとると、タイミングがなぜ重要かがわかります。上場時に売買できる株式は300億ドル分にすぎず、残る2,700億ドル分はロックアップの解除を待つことになります。
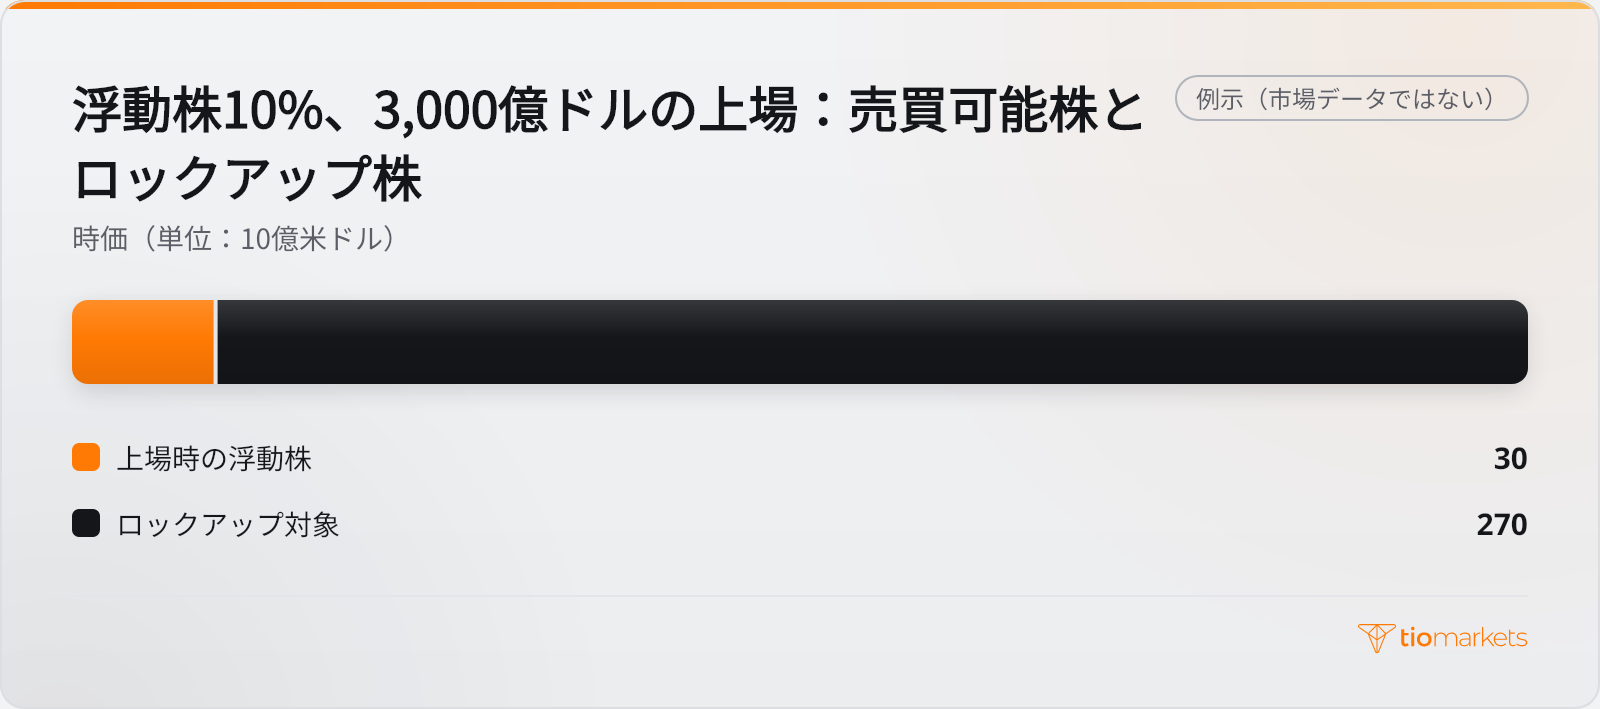
この例をさらに進めると、各段階でどれだけの株式が市場に出るかがわかります。ロックアップ解除によって会社の株式のさらに20%が自由になれば、600億ドル分の株式が売却可能となり、株価が変わらなければ浮動株は3倍の900億ドルになります。さらに仮定として、その後の指数組み入れでパッシブファンドが150億ドル分を買い付ける必要が生じ、その資金を他の構成銘柄の削減で賄うとします。この買いは、解除前の売買可能な供給の半分に相当しますが、解除後には6分の1にとどまります。したがって、規模と同じくらい順序も重要です。ロックアップ解除前の指数買いは薄い供給にぶつかり、組み入れ前のロックアップ売りには、買わざるを得ない投資家がいません。
アンソロピックの株式公開:資金の流れが上場株に及ぶ経路
資金の流れは、4つの経路を通じて上場AI銘柄とナスダック100に及びます。いずれも届出書や指数の告知で公表される条件に基づいているため、推測に頼らずデータで検証できます。
| 起きる事象 | 経路 | 上場AI銘柄またはナスダック100の需要への影響 | 裏付けとなるデータ |
| 上場時の浮動株が多い | 買い手は新株の購入資金の一部を他の保有銘柄の売却で賄う | 初日にAI関連株の供給を増やし、上場同業他社から資金を吸い上げる可能性 | 最終的な株式数と初日の出来高 |
| 浮動株が少なく、ロックアップが段階的 | 解除日ごとに供給が出てくる | 上場時の変化は小さい。解除のたびに売却可能な株式が増える | 目論見書のロックアップ日程と解除日の出来高 |
| ナスダック100へのファストエントリー | インデックスファンドが新規銘柄を買い、既存銘柄を減らす | 新規銘柄への需要を増やし、他の構成銘柄のウエートを下げる | 取引7日目の順位と組み入れの告知 |
| 出資企業の持分が再評価される | 出資企業の貸借対照表上の公正価値評価 | 計上される株主資本は変わるが、キャッシュフローや指数ウエートは変わらない。直接の売買は生じない | 出資企業の次の四半期報告書 |
最後の経路については、アマゾンの保有分が具体例となります。アマゾンは2023年第3四半期から2025年第4四半期にかけてアンソロピックの転換社債に80億ドルを、2026年第2四半期にはシリーズGの無議決権優先株に50億ドルを投資しました。転換社債は売却可能有価証券に分類され、レベル3資産、つまり市場価格ではなく観察不能なインプットに基づいて評価される資産として公正価値で計上されています。未実現利益は純利益ではなく、株主資本の構成要素であるその他の包括利益累計額(AOCI)に計上されます。転換社債の推定公正価値は、2025年12月31日時点で約458億ドル、2026年3月31日時点で422億ドル、2026年6月30日時点で979億ドル、2026年9月30日時点で1,462億ドルでした。
同じ期間に、関連するAOCIの未実現利益は395億ドルから1,403億ドルに増えましたが、いずれも現金ではありません。この種の評価替えは貸借対照表と包括利益を変化させますが、持分を売却しない限り営業キャッシュフローには影響せず、指数ウエートも動かしません。これらの四半期末の数値は過去の測定結果を記録したものにすぎず、将来の評価について信頼できることは何も示していません。評価が下がれば、同じ項目を通じて株主資本が減少します。
アンソロピックIPOと、通常はより大きな影響を持つ要因の比較
上場テクノロジー株を通常動かす要因と比べると、単一の上場は一度限りの影響要因であり、その規模は募集条件と初日の取引から見積もることができます。募集では最大644億ドルの調達が計画され、並行して260億ドルの私募も行われましたが、これに対して初日の時価総額は1.8兆ドルでした。一方、1社の出資企業の持分に対する会計上の評価は、売却を伴わずに同程度の金額だけ変動しました。前述の転換社債の推定公正価値は、2026年3月31日から6月30日までの間に557億ドル増加しています。これに対して米連邦準備理事会(FRB)は、年間を通じて定例会合で政策金利を見直します。金利が上がれば将来の利益に適用される割引率が上昇してその現在価値は下がり、金利が下がれば逆のことが起こります。
これらの要因は、繰り返される頻度も異なります。調達と私募は、価格決定時と最初の取引時の一度きりでした。ロックアップ解除はIPOから27日後、48日後、62日後、76日後の4つの日付に限られ、ナスダック100へのファストエントリーは取引7日目の1回の順位判定にかかっており、組み入れは取引15日目の後です。これに対して金利決定は年間を通じて繰り返され、米国債利回りは取引日ごとに割引率を織り込み直し、出資企業の評価や超大型株の決算は四半期ごとに出てきます。つまりIPOがもたらすのは日付の決まった短い一連の資金の流れであるのに対し、金利や業績といった要因は一定の周期で繰り返され、その影響が積み重なっていきます。
規模と同じくらい、タイミングも要因ごとに異なります。金利決定はその日のうちに、利回りの変動はその取引時間中に判明しますが、IPOの影響は価格決定、最初の取引、各ロックアップ解除、そして指数組み入れがあればその時点へと分散します。転換社債の公正価値の557億ドルの変化は過去の測定結果であり、その後の評価の傾向を示すものではありません。IPOのいずれかの段階が金利決定や超大型株の決算集中と重なれば、より大きな要因が値動きを支配することがあります。したがって、値動きを上場によるものとみなすには、各イベントの日付をデータと照らし合わせる必要があります。
まとめ:アンソロピックIPOで注目すべき点
上場市場にとってのアンソロピックIPOの重要性は、評価額よりも日程にあります。需要は、まず公開価格83ドルで売り出された株式と260億ドルの私募の買い手からもたらされました。今後の需要は、ナスダック100へのファストエントリーと、12カ月以上の取引を経た後のS&P500の採用基準にかかっています。供給は27日後、48日後、62日後、76日後のロックアップの各段階で出てくるため、資金の流れの方向を決めるのは話題の数字ではなく日付です。最終的な株式数、各解除、指数算出会社の判断、出資企業の次の四半期報告書が、この見方の当否を確かめるデータとなります。
この手法には限界があります。資金フローの分析が説明するのはタイミングによる圧力であって、価値ではありません。同じ日に金利決定や利回りの変動、超大型株の決算発表があれば、その影響にかき消されることもあります。取引実績の短い新規上場銘柄は、限られた情報で大きく動くこともあります。こうした銘柄でレバレッジをかけたポジションを持てば、利益だけでなく損失も拡大し、その損失は解除日や指数関連の日付の前後で急速に膨らむことがあり、トレーダーは入金した資金をすべて失う可能性があります。
この記事で取り上げた銘柄



よくある質問
リスク免責事項: CFDは複雑な金融商品であり、レバレッジにより急速に資金を失う高いリスクを伴います。CFDの仕組みを理解しているかどうか、また資金を失う高いリスクを負う余裕があるかどうかを検討する必要があります。失っても構わない金額以上を入金しないでください。プロフェッショナルクライアントの損失は預託金を上回る可能性があります。当社のリスク警告ポリシーをご覧いただき、十分に理解できない場合は独立した専門家のアドバイスを求めてください。この情報は、米国およびOFACを含むがこれらに限定されない、特定の国/管轄区域の居住者への配布または使用を目的としたものではありません。
Join us on social media


Authors BIO

すべてのブログ記事の背後には、TIOmarketsで働く人々の豊富な経験があります。私たちは、貿易教育と金融市場の解説を提供することに専念する業界の専門家と金融市場愛好家のチームです。私たちの目標は、市場で効果的に取引するために必要な知識をお客様に提供することです。