


ナスダック100とS&P500の違い:主な相違点を解説
BY TIOmarkets (日本語)
|11 10, 2026ナスダック100とS&P500の違いを比べると、米国を代表する2つの株価指数の特徴が見えてきます。ナスダック100はナスダック市場に上場する金融以外の大型企業100社を対象とし、修正時価総額加重方式でウェイトを決めています。一方、S&P500は米国の選ばれた取引所に上場する適格銘柄を対象とし、浮動株調整後の時価総額で加重しています。ナスダック100が上下どちらの方向にも大きく動きやすいのは、対象市場の違いではなく、こうした構成ルールの違いによるものです。
本記事では、それぞれの指数が構成銘柄をどのように選定し、ウェイトを決めているか、セクター構成がどう異なるか、そして同じ取引日でも値動きの幅に差が出る理由を解説します。いずれかの指数をウォッチしている、または取引しているトレーダー向けの内容で、2026年11月9日の半導体株主導の反発を具体例として取り上げたうえで、今後予定されている米国の経済指標の発表を整理します。
ナスダック100とS&P500:今週、2つの指数の動きが分かれた理由
2026年11月9日(月)、前週のAI関連株主導の売りを受けて、ウォール街は幅広く反発しました。けん引役は半導体株で、半導体上場投資信託(ETF)のSOXXは7%上昇し、原油価格の下落も支えとなって、株式市場は4月以来最も好調な取引日となる勢いでした。取引時間中、ナスダック100は3.1%高となり、8月以来の大幅高に向かっていました。
S&P500も、最高経営責任者をめぐる調査を受けてエヌビディアが下落したにもかかわらず、上昇しました。エヌビディアにとってはS&P500との相対比較でDeepSeekの一件以来最悪の1日となり、その一方でほかの半導体株は上昇しました。これらは1日の取引時間中の値動きであり、過去の実績は将来の結果を示す信頼できる指標ではありません。
ナスダック100とS&P500の違いとは?
ナスダック100は、まず上場先と事業内容によって定義されます。ナスダック市場に上場する国内外の金融以外の銘柄のうち、時価総額で上位100銘柄によって構成されます。業種分類ベンチマーク(ICB)で金融に分類される企業の銘柄は、投資会社も含めて除外されます。同指数は1985年1月31日に基準値250.00で算出が開始され、構成銘柄は年1回、12月に見直されます(年次の銘柄入れ替え)。
S&P500の構成銘柄の選定は、これとは異なる考え方に基づいています。同指数を管理するS&Pダウ・ジョーンズ・インデックスは、米国の選ばれた取引所に上場する指数採用適格銘柄を、規模、浮動株、流動性、売買のしやすさの基準に照らして採用します。2025年12月31日時点では、未調整時価総額が227億米ドル以上、かつ浮動株調整後時価総額がその最低基準の50%以上であることが求められ、財務健全性の審査も適用されます。
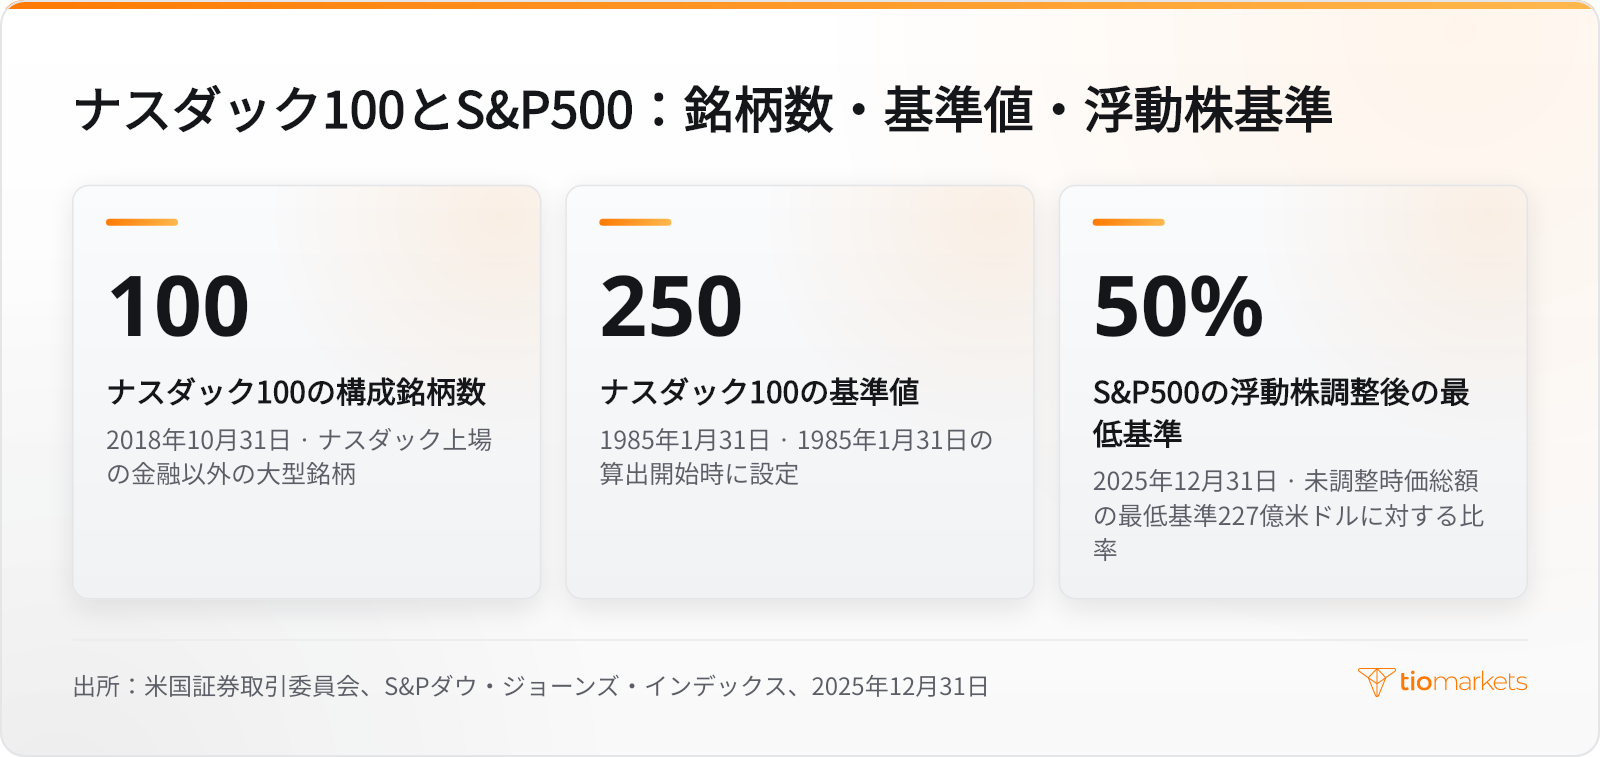
つまりナスダック100は、米国市場のより限られた一部を切り取った指数です。対象は1つの取引所のみで、1つのセクターが除外され、構成銘柄は企業の上場先に左右されます。S&P500は、取引所やセクターをまたいで、規模、浮動株、流動性で銘柄を絞り込みます。
| 項目 | ナスダック100 | S&P500 |
| 上場市場 | ナスダック市場のみ | 米国の選ばれた取引所 |
| 構成銘柄 | 時価総額上位100の金融以外の銘柄 | 規模・浮動株・流動性・売買のしやすさの基準を満たす適格銘柄 |
| 金融企業 | 除外(ICBの分類に基づく) | 採用対象 |
| ウェイト方式 | 修正時価総額加重 | 浮動株調整後時価総額加重 |
| 規模の基準 | 時価総額による順位 | 未調整時価総額227億米ドル以上(2025年12月31日) |
S&P500のウェイト方式はナスダック100とどう違う?
両指数とも、構成銘柄のウェイトがその株式の市場価値を反映する時価総額加重方式を出発点としています。S&P500はこれに浮動株調整を加えており、一般の投資家が売買できる株式のみを算入し、創業者や政府による大口保有など市場で取引されない持ち分は除外します。
ナスダック100のウェイト方式は、1つの点で異なります。修正時価総額加重方式は、均等加重と従来の時価総額加重を組み合わせた方式です。最大級の企業が依然として最も大きなウェイトを占めますが、修正によって最大の構成銘柄が指数を支配する度合いが抑えられます。
この違いは、指数の集中度、つまり少数の最大構成銘柄が指数に占める割合に関わってきます。S&P500の浮動株調整後の加重方式では、超大型企業のウェイトは自由に売買される株式の市場価値に応じて高まります。S&Pダウ・ジョーンズ・インデックスは、超大型企業に関する意見募集を経て、2026年6月4日に採用基準を変更しないと発表しました。ナスダック100では、修正によって個別企業への集中は抑えられますが、セクターへの集中は抑えられません。銘柄を選ぶ母集団そのものがテクノロジーに偏っているためです。
ナスダック100とS&P500のセクター構成比
ナスダック100は金融を除くすべての主要セクターをカバーしているため、銀行、保険会社、投資会社はルール上含まれません。残る構成はナスダックの上場企業の顔ぶれを反映しており、超大型テクノロジー株と半導体株が全体の大きな割合を占め、それを相殺するほどの比率でほかのセクターが組み入れられているわけではありません。
S&P500も同じ超大型テクノロジー株を最大級の構成銘柄として組み入れていますが、そのウェイトは、金利や商品価格など異なる要因に業績が左右される金融企業やほかのセクターと並んでいます。そのため、半導体株に限られた値動きは、より大きな合計ウェイトを通じてナスダック100に波及します。一方、銀行株の値動きはS&P500には表れますが、ナスダック100にはまったく反映されません。
ナスダック100がS&P500よりボラティリティが高いのはなぜ?
ナスダック100の値動きが大きいのは、こうした構成によるものです。金融が除外され、テクノロジーの比重が大きいため、指数のより多くの部分が同じ要因に同時に反応し、セクターの値動きが薄まるのではなく増幅されます。ベータは、株式や指数がベンチマークに対してどれだけ動いてきたかを測る指標で、1を上回れば上下どちらにも大きく動くことを意味します。2026年11月上旬には、半導体株が急落した後に持ち直し、わずか数営業日のうちに上下両方向の動きが見られました。
1日単位で動きが分かれても、2つの指数が長期間で大きくかけ離れるとは限りません。両方のルールを満たす超大型テクノロジー株は、どちらの指数でも大きなウェイトを占めています。これらがそろって動けば両指数を同じ方向に引っ張るため、大きく乖離した取引日があっても、1年を終えた時点では近い水準にとどまることがあります。ナスダックとS&P500の過去10年のチャートには、セクター構成の差だけでなくこの重なりも反映されています。また、過去のどの期間のリターンもあくまで過去のものであり、将来の結果を示す信頼できる指標ではありません。
指数のボラティリティは、US100やUS500の差金決済取引(CFD)など、レバレッジをかけたポジションを持つトレーダーに直接影響します。CFDは株式を保有することなく指数価格に連動する取引で、レバレッジを使うと、ポジションを維持するための預け入れ資金、つまり証拠金よりも大きなポジションを持つことができます。ナスダック100の方が値動きが大きいため、同じレバレッジでもUS100のポジションはUS500のポジションより大きく変動します。レバレッジは利益だけでなく損失も拡大させ、2026年11月上旬のような相場では損失が急速に膨らむおそれがあり、トレーダーは入金した資金をすべて失う可能性があります。CFDによる株価指数取引の仕組みは、どちらの指数でも同じです。
半導体株がナスダック100を動かす仕組み:反発した取引日を例に
週前半の半導体株の売りにより、ナスダック100は2020年以来最悪の1日となり、ナスダック上場銘柄をより幅広く対象とし、ナスダック100としばしば混同されるナスダック総合指数は調整局面入りしました。2026年11月6日(金)には半導体株が反発し、10月の非農業部門雇用者数は予想を大きく上回りました。ナスダック100は約2%反発し、ナスダック総合指数は1.09%上昇して24,579.42で取引を終えました。
指数の構成が決めるのは、セクターの値動きが伝わる経路であって、その結果ではありません。半導体株はナスダック100の中でより大きな合計ウェイトを占めるため、11月9日のような幅広い半導体株の上昇は、S&P500よりもナスダック100のより大きな部分を押し上げます。一方、両指数に組み入れられている超大型半導体企業1社の下落は、どちらの指数にも逆風となります。同じ取引日に幅広い半導体株の上昇とエヌビディアの下落が重なり得たのはこのためで、各指数への最終的な影響は、そのウェイトが半導体株全体とこの1銘柄にどう配分されているかによって決まりました。11月6日と9日の値動きは2つの取引日の記録にすぎず、過去の実績は将来の結果を示す信頼できる指標ではありません。
今後の予定:インフレ指標とハイテク企業の決算
金利は割引を通じて株式のバリュエーションに影響します。企業の現在価値は将来の期待利益を反映しており、その利益はそれぞれ、時間の経過に伴うお金のコストを表す金利で割り引かれます。利益が得られる時期が先であるほど、その金利の変化が現在価値に与える影響は大きくなります。11月6日前後に発表された経済指標は、米連邦準備制度理事会(FRB)が12月に利上げするとの観測を強めており、その後に続くインフレ指標は、市場参加者が判断材料とする情報の1つとなっています。
米労働統計局は、生産者レベルの価格動向を示す生産者物価指数(PPI)について、2026年10月分を2026年11月13日午前08:30に、2026年11月分を2026年12月15日午前08:30に発表します。消費者側でこれに対応する消費者物価指数(CPI)は、都市部の世帯が日常的な財・サービスの一定のバスケットに平均してどれだけ支払っているか、そしてそのコストが期間ごとにどう変化するかを追跡します。
上場企業が四半期決算を発表する決算シーズンも、指数の値動きをもたらす、予定されたもう1つの要因です。超大型テクノロジー株の決算は両指数に影響し、半導体企業の決算はナスダック100でより大きな比重を持ちます。決算発表日が決めるのは情報が出るタイミングであり、各指数がどう反応するかではありません。
まとめ
ナスダック100とS&P500は最大級の構成企業の多くが共通していますが、それぞれ異なるものを測るように設計されています。ナスダック100は1つの取引所に上場する金融以外の大型企業を対象とし、そのウェイト方式は個別銘柄の支配力を抑える一方、テクノロジーと半導体への高い集中は残ります。この設計により、2026年11月9日の半導体株の上昇のようなセクターの値動きは指数のより大きな部分に波及します。一方で、共通する最大級の構成銘柄の重なりによって、長期的には両指数が近い水準を保つこともあります。
この比較には限界もあります。指数のルールで説明できるのは、セクターの値動きが各指数にどう伝わるかであって、いつ起こるかではありません。また、セクターのウェイトは価格や銘柄見直しに伴って変化します。1日の値幅が大きいほど、ポジションに不利な方向への変動も大きくなります。レバレッジをかけた指数のポジションでは、利益だけでなく損失も拡大し、1回の取引日のうちに損失が積み上がり、トレーダーが入金した資金をすべて失う可能性があります。
よくある質問
リスク免責事項: CFDは複雑な金融商品であり、レバレッジにより急速に資金を失う高いリスクを伴います。CFDの仕組みを理解しているかどうか、また資金を失う高いリスクを負う余裕があるかどうかを検討する必要があります。失っても構わない金額以上を入金しないでください。プロフェッショナルクライアントの損失は預託金を上回る可能性があります。当社のリスク警告ポリシーをご覧いただき、十分に理解できない場合は独立した専門家のアドバイスを求めてください。この情報は、米国およびOFACを含むがこれらに限定されない、特定の国/管轄区域の居住者への配布または使用を目的としたものではありません。
Join us on social media


Authors BIO

すべてのブログ記事の背後には、TIOmarketsで働く人々の豊富な経験があります。私たちは、貿易教育と金融市場の解説を提供することに専念する業界の専門家と金融市場愛好家のチームです。私たちの目標は、市場で効果的に取引するために必要な知識をお客様に提供することです。




