エヌビディア決算を解説:第3四半期で示された内容
BY TIOmarkets (日本語)
|11 20, 2026エヌビディア決算とは、エヌビディアが会計四半期ごとに公表する業績のことです。市場プラットフォーム別の売上高、粗利益率、GAAPベースと非GAAPベースの1株当たり利益(EPS)、株主還元額、翌四半期の業績見通しが含まれます。エヌビディアは2026年11月17日、2027年度第3四半期の売上高が1,158億ドルだったと発表しました。前四半期比で20%、前年同期比で103%の増加です。非GAAPベースの希薄化後EPSは2.68ドルで、市場予想(コンセンサス)は2.48ドルでした。
本稿では、プロ志向の個人トレーダー向けに、決算発表の内容を一項目ずつ読み解きます。各数値が何を測っているのか、非GAAPの調整がどのように行われるのか、市場予想に対するサプライズをどう計算するのか、そして2026年11月18日までの報道に基づき、株価とナスダック100がどう反応したのかを取り上げます。要点は、ヘッドラインの数字が予想を上回っても、それだけではほとんど何もわからないということです。相場の反応は、四半期の実績そのものよりも、市場予想に対する業績見通しや、指数に占めるエヌビディアの比重に左右されます。
エヌビディア決算:2027年度第3四半期の主要数値
エヌビディアは2026年11月17日(火)の米国市場の引け後に決算を発表しました。決算は米証券取引委員会(SEC)にフォーム8-Kとして提出されたプレスリリースで公表され、業績見通しは別途CFOコメンタリーで示されました。その後、太平洋時間午後2時(東部時間午後5時)から決算説明会の電話会議が開かれました。説明会は同社の投資家向け(IR)サイトでウェブ中継され、2027年度第4四半期および通期決算の説明会まで、録音を視聴できます。
トレーダーにとって実際に問題となるのは、予想を上回ったという結果が株価や指数に波及するのか、波及するならいつなのかという点です。決算が通常取引の終了後に発表されたため、最初の反応は時間外取引、つまり通常取引時間後に行われる電子取引に表れました。ナスダック100は通常取引の価格から算出されるため、現物指数にその動きが反映されるのは翌日の取引開始時です。ただし、通常取引時間外にも価格が提示される商品は、それより先に動くことがあります。
決算資料では各項目を前四半期と前年同期の両方と比較していますが、この2つの比較が同じ傾向を示すことはほとんどありません。資料の構成は米国企業の四半期決算として標準的なもので、決算報告書とその入手先の一般的な解説にあるとおり、まず損益計算書の要約が示され、調整後指標の調整表はその後に掲載されています。
| 項目 | FY27第3四半期 | 比較対象 | 増減 |
| 売上高 | 1,158億ドル | FY27第2四半期、FY26第3四半期 | 前期比+20%、前年同期比+103% |
| データセンター売上高 | 1,076億ドル | FY27第2四半期、FY26第3四半期 | 前期比+21%、前年同期比+110% |
| 粗利益率(GAAP) | 74.8% | FY27第2四半期は75.0%、FY26第3四半期は73.4% | 前期比-0.2ポイント、前年同期比+1.4ポイント |
| 粗利益率(非GAAP) | 74.9% | FY27第1四半期は75.0% | – |
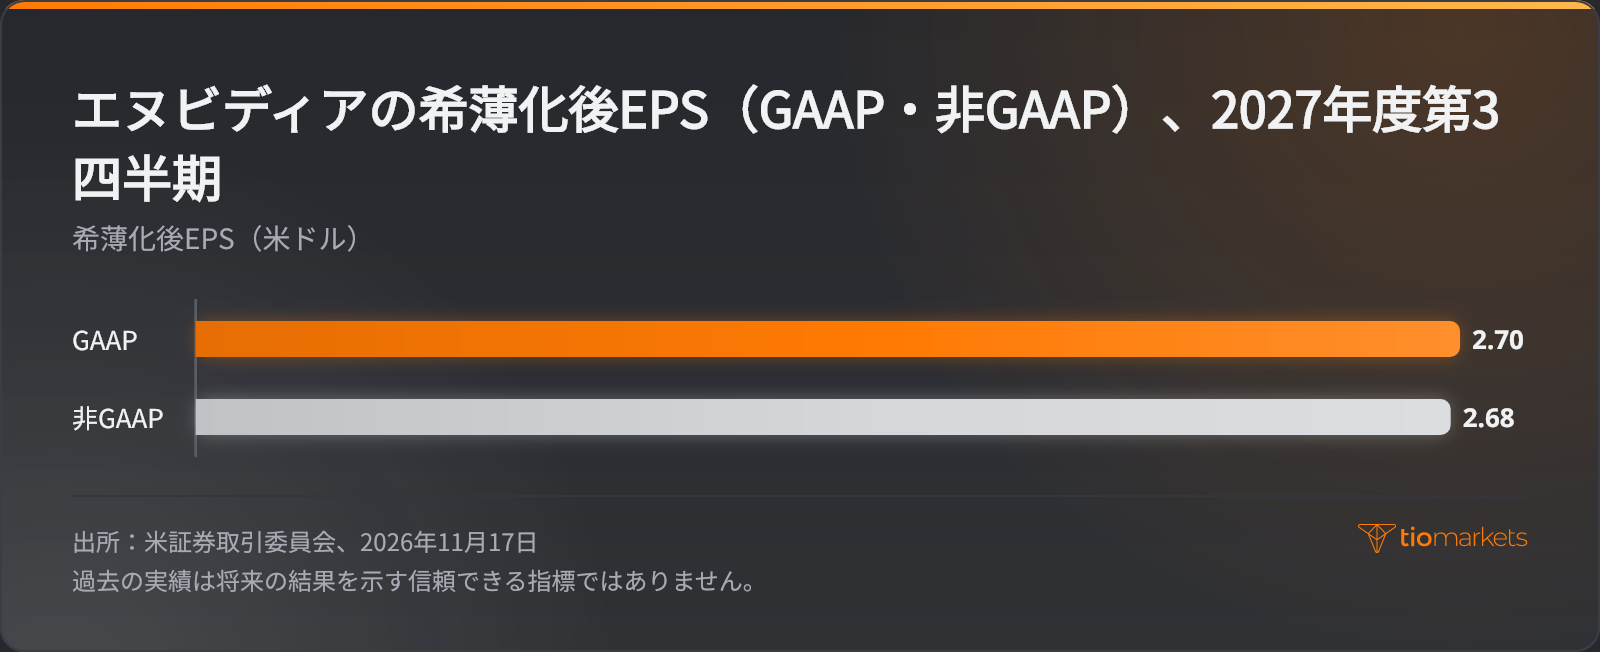
| 希薄化後EPS(GAAP) | 2.70ドル | FY26第3四半期は1.30ドル | 前年同期比+108% |
| 希薄化後EPS(非GAAP) | 2.68ドル | FY26第3四半期は1.27ドル | 前年同期比+111% |
| 純利益(GAAP) | 653億ドル | FY27第2四半期は597億ドル、FY26第3四半期は319億ドル | 前期比+9%、前年同期比+105% |
| 純利益(非GAAP) | 649億ドル | FY27第2四半期は540億ドル、FY26第3四半期は310億ドル | 前期比+20%、前年同期比+109% |
| フリーキャッシュフロー | 437億7,700万ドル | FY26第3四半期は220億8,900万ドル | – |
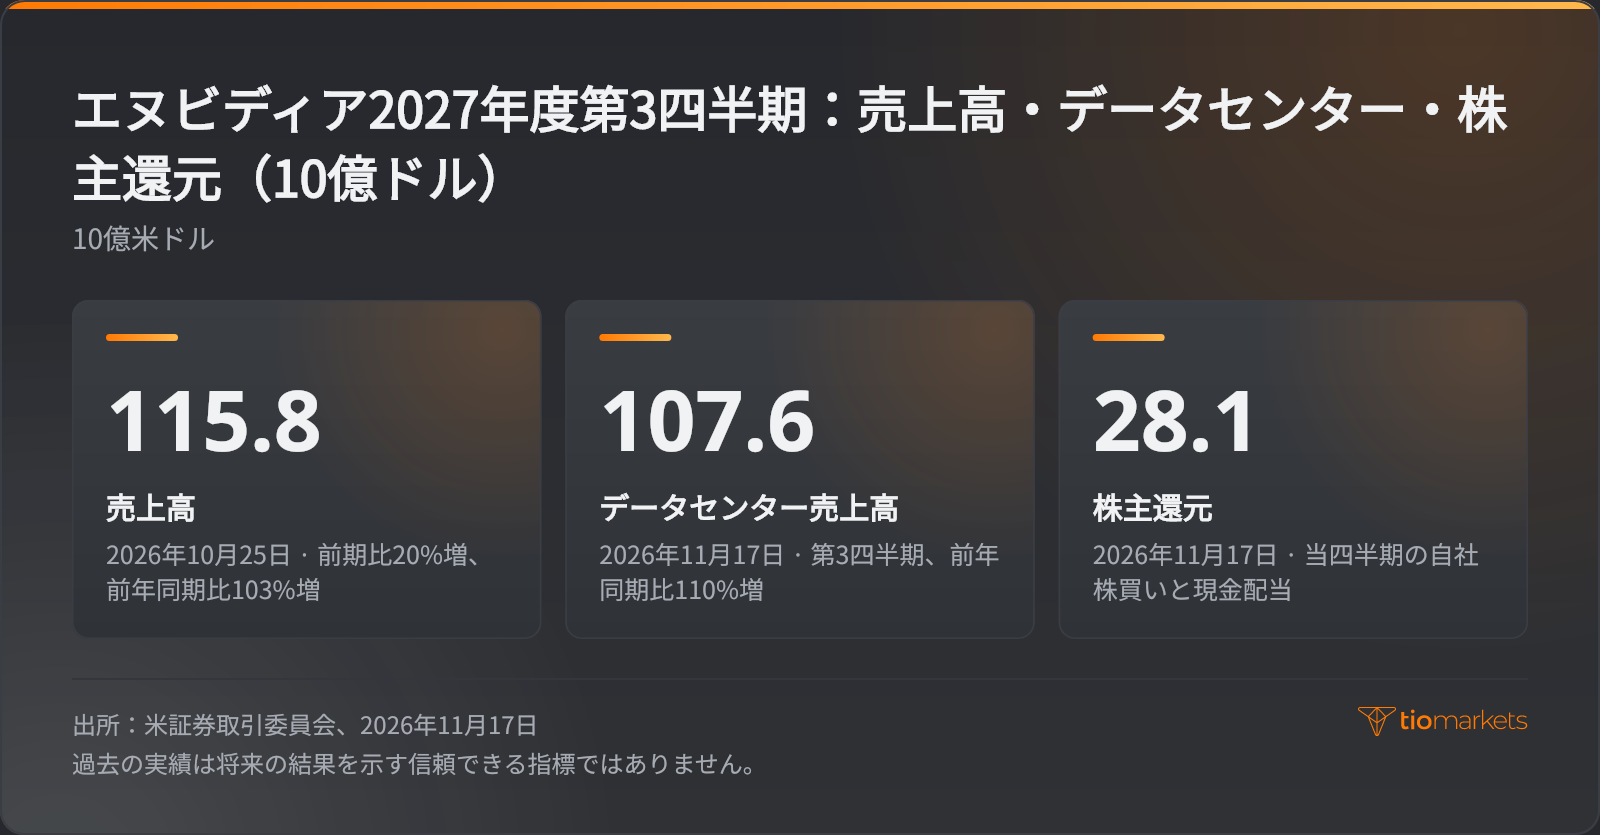
この四半期の情報の大半は、4つの数字に集約されています。売上高1,158億ドル、データセンター売上高1,076億ドル、GAAPベースの純利益653億ドル、そして自社株買いと現金配当による株主還元281億ドルです。需要の規模から、生み出した資金のうち社外に出た割合まで、それぞれが異なる問いへの答えになっています。
エヌビディアの会計年度は暦年と一致しません。11月に発表された2027年度第3四半期は2026年10月25日に終了しており、会計年度の表記は暦年より1年先行しています。前年同期比は2026年度第3四半期との比較で、決算説明会で示された2028年度の成長率は翌会計年度を指します。
エヌビディアの売上高に占めるデータセンターの割合は?
第3四半期のエヌビディアの売上高1,158億ドルのうち、データセンターは1,076億ドルで、全体の92.9%を占めました。もう一つの市場プラットフォームであるエッジコンピューティングが残りの82億ドル(7.1%)で、前期比14%増、前年同期比42%増でした。2027年度第1四半期のデータセンター売上高は752億ドルで、総売上高の92%でした。2四半期でデータセンターの売上高は324億ドル(43.1%)増えましたが、全体に占める比率はほとんど変わっていません。
エヌビディアは2027年度第1四半期に、データセンターとエッジコンピューティングの2つのプラットフォームによる区分を導入し、データセンターをさらにハイパースケールと「AIクラウド・産業・企業(ACIE)」の2つのサブ市場に分けました。第3四半期は、同社の前期比での増収のほぼすべてをデータセンター売上高で説明できます。前年同期比で示されたサブ市場の数値からは、年間の成長がどこから来たのかがわかります。ハイパースケールの売上高は601億ドルで71%増、ACIEは475億ドルで195%増でした。データセンターに占める比率はハイパースケールが55.9%、ACIEが44.1%ですが、小さい方のサブ市場が大きい方の2倍を優に超える伸びを示しました。
前期比と前年同期比の伸び率は、測っているものが異なります。前年同期比103%増とは、2026年度第3四半期の約570億ドルから売上高がおよそ倍増したことを意味します。前期比20%増から逆算すると第2四半期の売上高は約965億ドルで、3カ月で約193億ドル増えた計算です。前年同期比は事業がどこまで拡大したかを示します。一方、前期比はデータセンターの21%増とあわせて読むことで足元の勢いを示し、翌四半期の業績見通しを評価する際の基準にもなります。
こうした集中が決算の読み方を左右します。売上高の9割超が1つのプラットフォームに集中しているため、会社全体の売上高は事実上、データセンター需要を映すものです。その多くはハイパースケーラーの設備投資、つまり大手クラウド事業者によるサーバー、ネットワーク機器、建物への支出です。第4四半期の見通しは中国からのデータセンター向けコンピュート売上高をゼロと想定しており、1つのプラットフォームに関する1つの前提が会社全体の見通しを変えうることを示しています。
エヌビディアのGAAPと非GAAPのEPS、粗利益率
粗利益率とは、売上高から売上原価を差し引いた額を、売上高に対する比率で示したものです。第3四半期のGAAPベースの74.8%は、営業費用を差し引く前の段階で、売上高1ドルにつき74.8セントが売上原価を除いて残ったことを意味します。第2四半期の75.0%を0.2ポイント下回り、前年同期の73.4%を1.4ポイント上回りました。非GAAPベースでは74.9%でした。
粗利益率は上下両方向の要因で変動します。高価格帯の製品の比率上昇や価格の堅調さは押し上げ要因となり、新製品の量産立ち上げにかかるコストや在庫関連の費用は押し下げ要因となります。第4四半期の見通しは71.0%〜72.0%で、第3四半期のGAAPベースの水準を2.8〜3.8ポイント下回ります。
当四半期のGAAPベースの希薄化後EPSは2.70ドルです。これは、米国で一般に公正妥当と認められた会計原則(GAAP)に基づく純利益を、ストックオプションや株式報酬によって増える可能性のある株式を含めた希薄化後株式数で割ったものです。非GAAPベースの希薄化後EPS(2.68ドル)は、会社が本業の業績の外にあるとみなす項目を除いています。エヌビディアは決算とともに両者の調整表を公表していますが、どの項目を調整するかは経営陣の判断に委ねられているため、数値と同じくらい定義が重要です。
その定義は今年度に変更されました。2027年度第1四半期から、非GAAP指標は株式報酬費用(従業員に株式で報酬を支払うコスト)を除外しなくなり、過去の数値もこれを含める形で修正再表示されました。2025年度と2026年度の非GAAP指標では、株式報酬費用、買収関連その他の費用、その他の項目、非市場性株式および上場株式に係る損益、社債発行差金の償却による支払利息、それらに関連する税効果が除外されていました。旧定義で示された数値とは、同じ条件では比較できません。
第3四半期の調整表は、GAAPから非GAAPまで4つの段階をたどります。
- 出発点はGAAPベースの営業利益775億ドルで、前期比22%増、前年同期比115%増です。
- 営業段階の調整で合計3億6,300万ドルが加算され、非GAAPベースの営業利益は778億8,300万ドルとなります。
- 営業利益より下の残りの調整は差し引きで7億8,000万ドルの押し下げ要因となり、純利益はGAAPベースの652億8,700万ドルから非GAAPベースの648億7,000万ドルになります。
- 差し引き4億1,700万ドルの減少を希薄化後株式数で割ると、GAAPベースのEPS 2.70ドルと非GAAPベースのEPS 2.68ドルの間にある2セントの差になります。
調整表が示すのは項目別の合計額で、個々の判断の根拠までは示していません。示されている3期間すべてで非GAAPベースの純利益はGAAPベースを下回りましたが、その差は大きく異なります。第3四半期は4億1,700万ドル、第2四半期は57億3,400万ドル(539億5,400万ドル対596億8,800万ドル)、前年同期は9億3,100万ドルでした。第2四半期の差が大きかったため、前期比でGAAPベースの純利益は9%増、非GAAPベースの純利益は20%増となりました。つまり、見出しとなる伸び率はどちらの指標を引用するかで変わります。
エヌビディアの決算は予想を上回ったのか?
第3四半期のエヌビディアの売上高とEPSは、どの市場予想を使っても予想を上回り、会社自身の見通しも超えました。市場予想(コンセンサス予想)とは、アナリストがデータ提供会社に提出した特定項目の予想の平均値です。データ提供会社によって、対象アナリストの顔ぶれ、集計の締め切り時刻、各項目を調整後ベースとGAAPベースのどちらで集計するかが異なります。ある集計ではEPSが2.48ドル、売上高が1,091億1,000万ドル、別の集計ではそれぞれ2.47ドル、1,095億ドルでした。
決算サプライズとは、発表値から市場予想を差し引き、市場予想で割ってパーセントで表したものです。比較には、GAAPベースの2.70ドルではなく、アナリストが予想の対象とする調整後指標、つまり非GAAPベースのEPS 2.68ドルを使います。1つ目の集計では、2.68ドルから2.48ドルを引くと0.20ドルとなり、0.20ドルを2.48ドルで割るとサプライズは8.1%です。2つ目の集計に対しては、売上高で5.8%、EPSで8.4%上回ったと報じられました。この差はすべて、どの市場予想を使うかによって生じています。
| 項目 | 発表値 | 市場予想または会社見通し | サプライズ |
| 希薄化後EPS(非GAAP) | 2.68ドル | 市場予想2.48ドル | +8.1% |
| 売上高 | 1,158億4,000万ドル | 市場予想1,091億1,000万ドル | +6.2% |
| データセンター売上高 | 1,076億1,000万ドル | 予想1,018億7,000万ドル | +5.6% |
| 会社見通しに対する売上高 | 1,158億ドル | 会社見通し1,080億ドル | +7.2% |
予想を上回った幅だけで、株価の変動幅が決まるわけではありません。株価には市場参加者の予想がすでに織り込まれており、過去に予想を上回ってきた企業では、その期待が公表されている市場予想より高い水準にあることもあります。このため、業績見通しは発表された四半期の実績と同じくらい重視されます。2つ目の集計では、第4四半期の売上高見通しの中央値1,300億ドルは市場予想を4.2%上回りましたが、その幅は売上高の上振れ幅5.8%より小さいものでした。
エヌビディアの次四半期の売上高見通しと株主還元
エヌビディアの2027年度第4四半期の見通しは、売上高1,300億ドル(±3%)、つまり1,261億〜1,339億ドルの範囲です。この四半期は1週間多く、中国からのデータセンター向けコンピュート売上高はないと想定しています。粗利益率はGAAPベース、非GAAPベースとも71.0%〜72.0%、営業費用はGAAPベースで約110億ドル、非GAAPベースで約107億ドルの見通しです。第3四半期のGAAPベースの営業費用は92億ドルでした。
これらの数値はすべて会社自身によるものです。売上高見通しの中央値は第3四半期の売上高を12.3%上回りますが、この比較には1週間多い分が含まれます。決算説明会では、8-Kの見通しとは別に、コレット・クレス氏が2028年度の成長率を引き上げ、「売上高は前年比約75%の増加を見込んでいます。従来は70%でした」と述べました。この伸び率は、より高くなった2027年度の水準を基準とするものです。
エヌビディアの自社株買いと配当の数値は、当四半期の資金がどれだけ会社の外に出たかを示します。エヌビディアは第3四半期に281億ドルを株主に還元しました。決算説明会では合計を280億ドルとし、内訳は自社株買い220億ドル、現金配当60億ドルとしています。フリーキャッシュフロー(営業キャッシュフローから、有形固定資産・設備・無形資産の取得とそれらに係る元本支払いを差し引いたもの)は437億7,700万ドルで、前年同期は220億8,900万ドルでした。当四半期の株主還元はフリーキャッシュフローの約64.2%に相当し、同社が年初来で還元したとする65%に近い水準です。
2026年9月、取締役会は自社株買いの承認枠を期限なしで1,500億ドル拡大することを承認し、四半期末時点の残枠は約2,273億ドルでした。従業員向けの株式報酬で発行される株式は自社株買いとは逆に働き、株式数を増やします。第1四半期の加重平均希薄化後株式数は243億9,100万株で、前年同期の246億1,100万株から差し引き2億2,000万株(0.9%)減少しました。ただし、この比較は第3四半期の自社株買いより前の数値です。
NVDA株CFDとナスダック100の反応
エヌビディア株は2026年11月17日(火)の通常取引で0.44%下落し、その後、取引終了後に決算が発表されました。11月18日に公表された報道では時間外の値動きについて食い違いがあり、約4%の上昇とするものと約2%の上昇とするものがありました。時間外取引は出来高が薄いため、いずれも終値ではありません。この反応は過去のものであり、過去の実績は将来の結果を示す信頼できる指標ではありません。決算発表前後の日々の値動きはエヌビディアのチャートで確認できます。
エヌビディア決算がナスダック100に与える影響は、株価の変動率と指数に占める構成比率という2つの数字で決まります。ナスダックに上場する金融以外の大型企業で構成される指数であるナスダック100は、時価総額(株価×発行済株式数)に基づく加重方式を採用しており、上限ルールが適用されます。構成銘柄の寄与度は構成比率×変動率なので、構成比率1ポイントにつき、エヌビディア株の4%の変動は指数を0.04パーセントポイント、2%の変動は0.02パーセントポイント動かします。同じ計算はS&P500にも当てはまり、両指数で構成比率が異なる理由はナスダック100とS&P500の違いからわかります。
指数への影響はエヌビディア自身の構成比率にとどまりません。ハイパースケール需要を示す決算は、同じ指数に含まれる半導体サプライヤーやクラウド事業者の株価も動かしうるため、指数全体の反応はエヌビディアの直接的な寄与を上回ることも、それを打ち消すこともあります。指数の水準と日中の推移はナスダックNAS100のチャートで確認できます。
株式CFD(差金決済取引)は、株式を保有することなく株価の変動分を受け払いする取引で、その価値は原資産に連動します。取引所の通常取引時間外に価格が提示されるかどうかは、その銘柄に関する提供会社の取引時間によって決まります。提示されない場合、時間外の値動きは次の価格提示時にギャップ(窓)として表れます。ポジションサイズは株数またはロットで表され、詳しくはNVDA株のロットサイズとポジションサイジングで説明しています。
例として、NVDA株CFD 50株のポジションを考えます。その価値は50×株価の変化分だけ変動するため、4%の変動は50×0.04、つまり2株分の価値に、2%の変動は1株分の価値に相当します。この幅で株価が上昇した場合、買いポジションではその金額の利益となり、売りポジションでは同額の損失となっていました。報じられた変動の大きさは方向と同じくらい重要であり、2つの報道の数値には2倍の開きがあります。
CFDは証拠金取引であり、ポジションを維持するための証拠金はポジション価値の一部にすぎません。そのため、レバレッジはNVDAのポジションの利益を拡大させるのと同じ比率で損失も拡大させます。決算発表の前後には、取引セッションの合間に価格が損切り注文の水準を飛び越えて窓を開けることがあるため、損失が急速に膨らむ可能性があり、トレーダーは口座に入金した資金をすべて失う可能性があります。有効証拠金が減少すると、まずマージンコールの警告が発生し、さらに下がると、ポジションが自動的に決済されるロスカットが執行されます。詳しくは維持証拠金の仕組みで説明しています。
エヌビディア決算とFRB、米国債利回り
個別企業の決算は、ナスダック100に作用するいくつもの要因の一つにすぎず、通常は最も影響範囲の広い要因でもありません。エヌビディアの決算は年4回で、1銘柄の構成比率と関連銘柄を通じて指数に波及します。一方、米連邦準備理事会(FRB)の政策決定、米消費者物価指数(CPI)の発表、米10年債利回りは、将来の利益を割り引く率を変えることで、全構成銘柄に一斉に作用します。割引率が上がれば将来利益の現在価値は下がり、割引率が下がれば上がります。
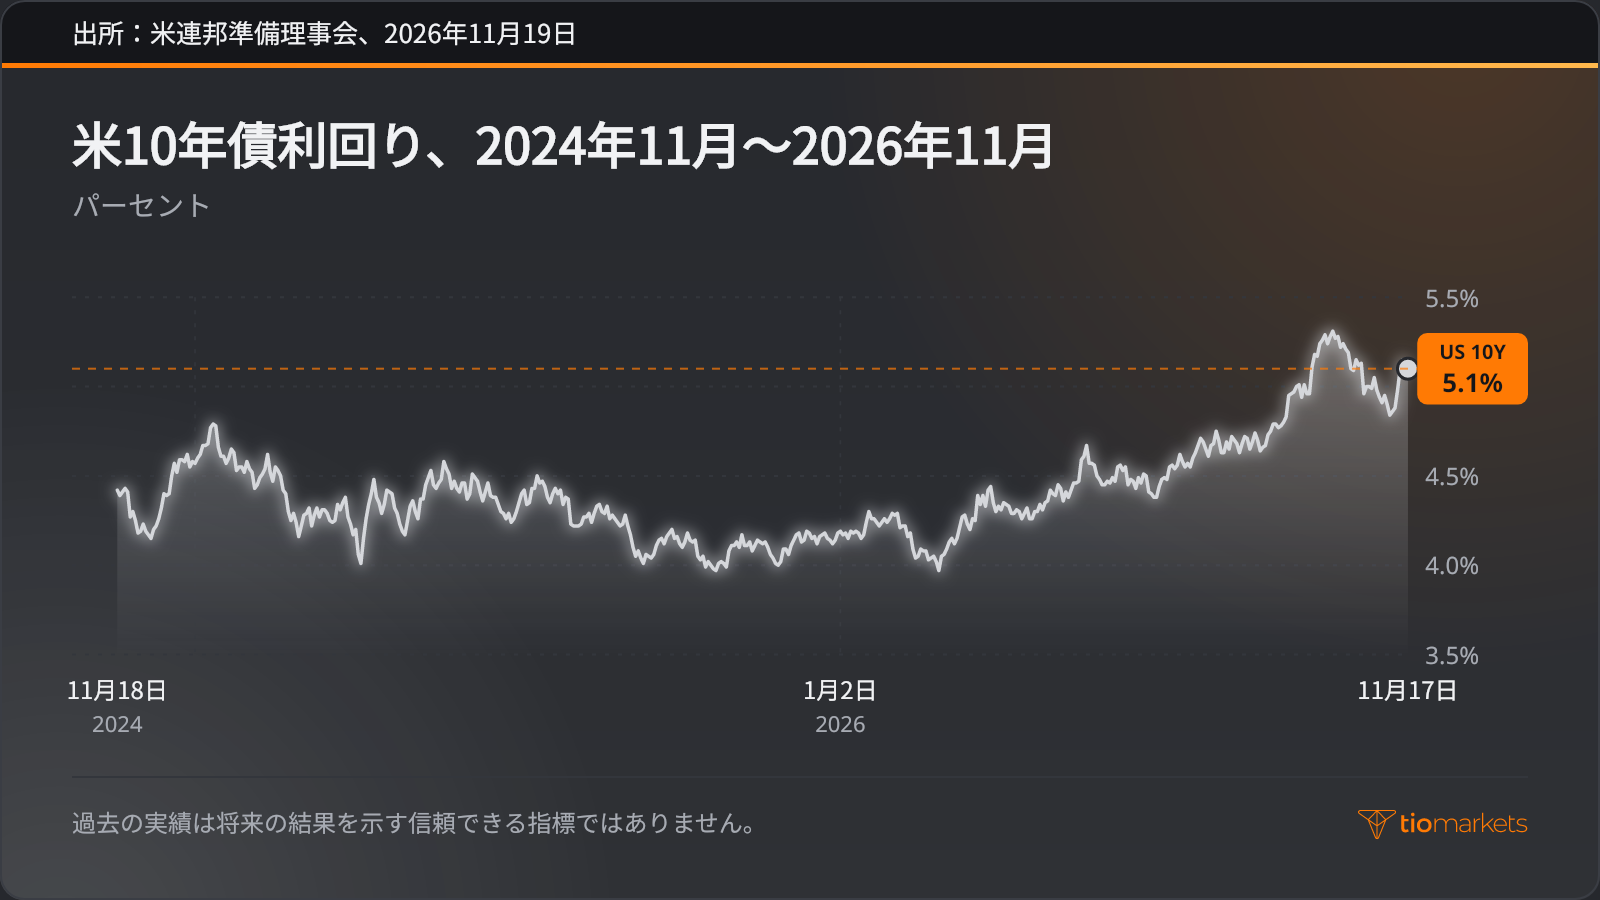
価値の多くをより先の利益に依存する企業ほど割引率の影響を受けやすく、ハイテク株の比重が高いこの指数では多くの銘柄がこれに当てはまります。決算発表当日の2026年11月17日、米10年債利回りは5.1%でした。一方、FRBの政策金利誘導目標に沿って動く翌日物金利である実効フェデラルファンド(FF)金利は、2026年10月に3.88%でした。利回りは毎取引日に値付けされて全構成銘柄のバリュエーションに影響しますが、エヌビディアの決算は四半期に一度です。
4つの要因は、発生頻度、指数への波及範囲、価格に反応が表れるタイミングがそれぞれ異なります。
| 要因 | 頻度 | ナスダック100への波及範囲 | 価格に表れるタイミング |
| エヌビディア決算 | 四半期ごと(各会計四半期の決算発表時) | 1銘柄の構成比率と、関連する半導体・クラウド銘柄 | 米国市場の引け後に時間外取引で。現物指数には翌日の取引開始時 |
| FOMCの政策決定 | 年間を通じた定例会合で | 政策金利と割引率を通じて全構成銘柄 | 米国取引時間中の発表時、その後は金利見通しを通じて |
| 米CPI | 毎月 | 予想される政策金利と利回りを通じて全構成銘柄 | 米現物市場の取引開始前の発表時、まず株価指数先物で |
| 米10年債利回り | 常時(公式データは日次) | 全構成銘柄、特にデュレーションの長いグロース株のバリュエーション | 各取引日を通じて常時 |
要因を並べてみると、決算の影響の大きさを相対的に捉えられます。8.1%のEPSサプライズが作用するのは1つの大型構成銘柄とその関連銘柄ですが、割引率が変化すればすべての銘柄の価格が見直されます。そのため、同じ週にCPIの発表やFRBの政策決定があれば、上下どちらの方向にも決算の影響を上回ることがあります。
エヌビディアの決算発表後に注目すべき点
決算発表後にもいくつかの開示が予定されており、それぞれが独自の情報をもたらします。
- フォーム10-Q:米証券取引委員会に提出される四半期報告書で、プレスリリースの裏付けとなる財務諸表全体、注記、リスク開示が記載されます。
- 次回の決算発表日:2027年度第4四半期および通期の決算で、日程はエヌビディアがIRサイトで公表します。対象となる四半期は1週間多くなります。
- ハイパースケーラーの設備投資:大手クラウド事業者が四半期ごとに開示するデータセンター関連の支出で、ハイパースケールのサブ市場を支える需要です。
- FRBの政策決定と米国のインフレ指標:FOMCの金利決定とCPIの発表で、指数全体の割引率の前提を左右します。
まとめ
エヌビディアの第3四半期決算は、ヘッドラインの数字が予想を上回ったことが、決算を読み解くうえでの入り口にすぎないことを示しています。売上高は、データセンターが全体の92.9%を占める1つのプラットフォームに集中した需要を示し、粗利益率はコストに対する価格設定を示しました。2つのEPSの差は、会社が自ら選び、今年度に定義を変更した調整項目によるものです。株主還元の281億ドルは、437億7,700万ドルのフリーキャッシュフローのうち、どれだけが会社の外に出たかを示しました。市場の反応は、中央値で市場予想を4.2%上回った業績見通しと照らし合わせて読む必要があります。ナスダック100への波及はエヌビディア自身の構成比率と関連する半導体・クラウド銘柄を通じて生じますが、報道は指数の変動そのものについての数値を示していません。
いずれの読み方にも限界があります。市場予想は提供会社によって異なり、時間外の価格は出来高が薄く、報道によって数値も異なっていました。また、1四半期の反応は過去のものであり、次の四半期の手がかりにはなりません。業績見通しは会社自身の見解であって、結果ではありません。決算発表をまたいでレバレッジをかけたCFDポジションを保有するトレーダーにとって、レバレッジは利益だけでなく損失も拡大させます。翌日の取引開始時に窓が開けば、予定していた決済水準を超えて損失が急速に膨らむことがあり、入金した資金をすべて失う可能性があります。
この記事で取り上げた銘柄



よくある質問
リスク免責事項: CFDは複雑な金融商品であり、レバレッジにより急速に資金を失う高いリスクを伴います。CFDの仕組みを理解しているかどうか、また資金を失う高いリスクを負う余裕があるかどうかを検討する必要があります。失っても構わない金額以上を入金しないでください。プロフェッショナルクライアントの損失は預託金を上回る可能性があります。当社のリスク警告ポリシーをご覧いただき、十分に理解できない場合は独立した専門家のアドバイスを求めてください。この情報は、米国およびOFACを含むがこれらに限定されない、特定の国/管轄区域の居住者への配布または使用を目的としたものではありません。
Join us on social media


Authors BIO

すべてのブログ記事の背後には、TIOmarketsで働く人々の豊富な経験があります。私たちは、貿易教育と金融市場の解説を提供することに専念する業界の専門家と金融市場愛好家のチームです。私たちの目標は、市場で効果的に取引するために必要な知識をお客様に提供することです。