


ターミナルレートとは?利上げサイクルはどう終わるか
BY TIOmarkets (日本語)
|11 16, 2026ターミナルレートとは、利上げサイクルにおいて中央銀行の政策金利がピークに達すると予想される水準のことで、中央銀行はその後、据え置きを経て利下げに転じます。ただし、このターミナルレートの定義には注意点があります。提示される数値は、ピークの予測ではないということです。市場の織り込みは複数の想定経路を混ぜ合わせたうえでリスクプレミアムを上乗せしたものであり、公式見通しは政策当局者自身の経済予測を前提とした中央値です。
本記事では、中央銀行の政策決定を追うFXトレーダーに向けて、先物、スワップ、米連邦準備制度理事会(FRB)のドットチャート、イングランド銀行(BOE)の見通しがそれぞれどのようにピークを推計するのか、そしてそれらの推計の変化がなぜEUR/USDとGBP/USDを動かすのかを解説します。
ターミナルレートとは?
引き締めサイクルでは、中央銀行は政策金利を段階的に引き上げます。1回の引き上げ幅は25ベーシスポイント(0.25%ポイント)であることが多くあります。市場での用法では、ターミナルレートの意味はこの一連の引き上げの頂点、つまり利上げが止まり高原状態(プラトー)が始まる金利のピークを指します。プラトーの高さと長さが組み合わさって今後2年間に予想される平均金利が決まり、短期債が織り込むのはまさにこの平均金利です。
仮想的なサイクルとして、25ベーシスポイントの利上げを4回行い、政策金利が3.00%から4.00%に上昇したとします。新たなデータを受けて市場が5回目の利上げを織り込めば、予想されるターミナルレートは4.25%となり、その後の予想金利もすべて連動して上昇します。そのため、ピークの再評価は、市場がすでに織り込んでいた政策決定よりも2年物利回りを大きく動かす可能性があります。
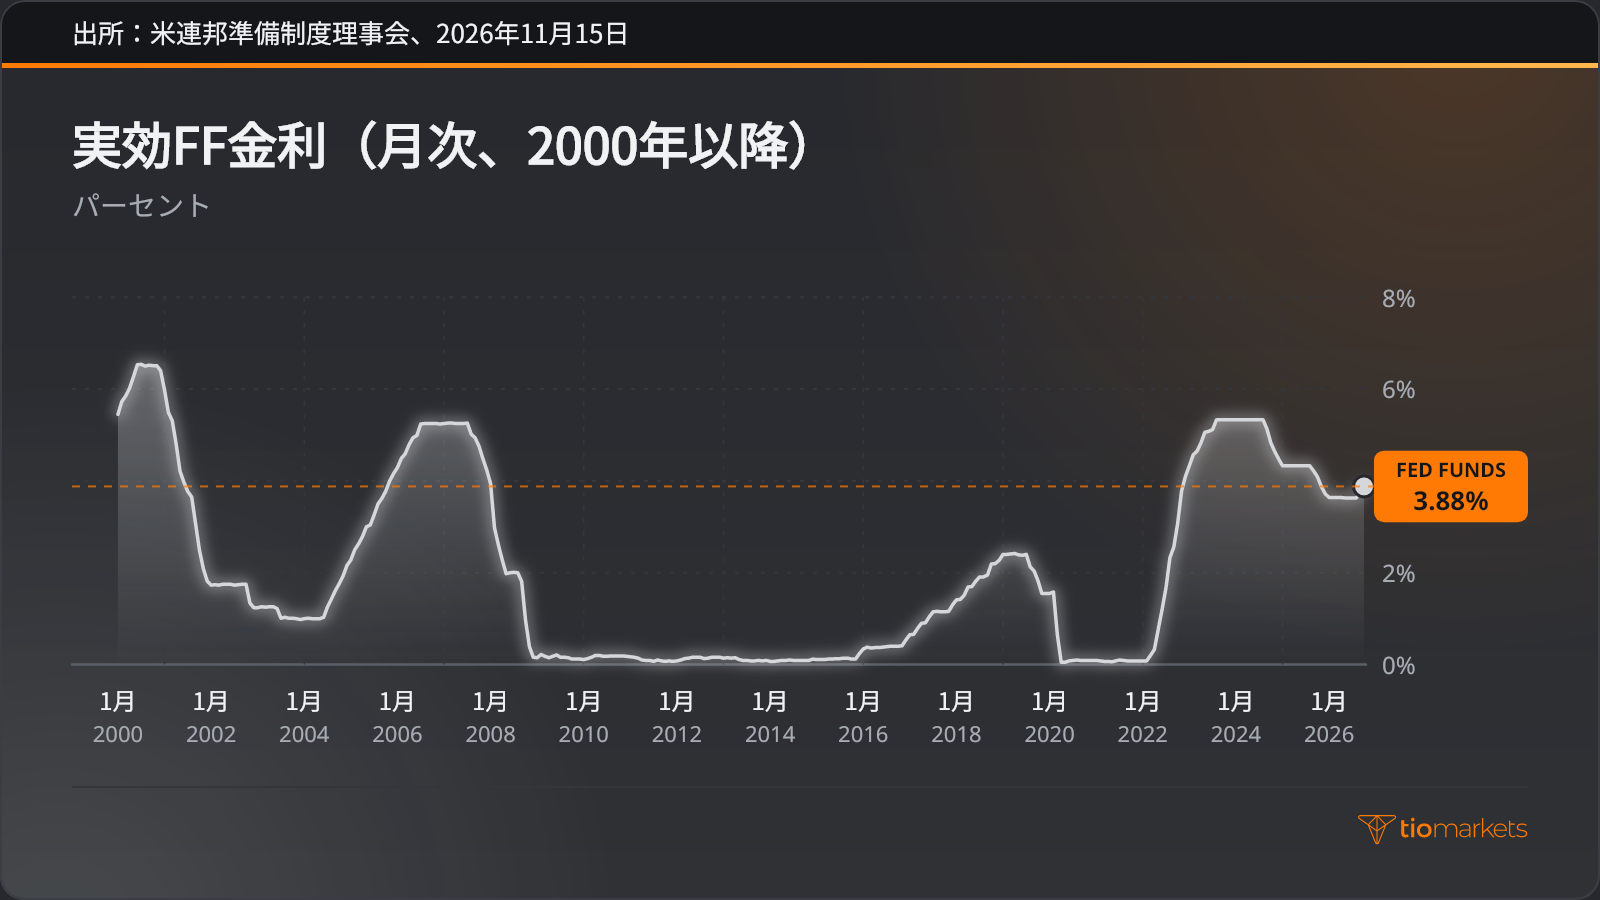
実効フェデラルファンド(FF)金利は、米国の銀行同士が準備預金を貸し借りする翌日物金利です。これを見ると、完了したサイクルの形がわかります。段階的な上昇、頂点での横ばい、そして低下です。こうしたプラトーはいずれも、到達するまでは推計にすぎませんでした。
ターミナルレートと中立金利の違い
中立金利(r-star、r*とも表記)は、最大雇用と2%のインフレが達成されたときに成立するとされる理論上の実質金利です。直接観測することはできません。市場参加者は、米連邦公開市場委員会(FOMC)の金利見通しにおける長期中央値を、その名目版と見なすことが多くあります。2026年9月時点では3.2%で、6月は3.1%でした。
ターミナルレートは一つのサイクルに固有のものであり、引き締め的なサイクルでは、政策が需要を抑制するよう、意図的に中立金利より上に設定されます。2026年9月の見通しでは、2026年末の中央値は4.1%で、長期中央値を0.9%ポイント上回りました。両者が混同されるのは、どちらも金利が落ち着く水準と呼ばれるためですが、一方は一時的なピーク、もう一方は抑制が終わった後に政策が戻っていく水準です。
利上げサイクルのピークを市場はどう織り込むか
政策金利のピークを推計する情報源は4つあります。金利先物と、固定金利と実際の翌日物金利を交換するオーバーナイト・インデックス・スワップ(OIS)からは、市場が織り込むターミナルレートが得られます。米国では、30日物FF金利先物とSOFR先物が、トレーダーが織り込むFF金利のターミナルレートを示します。中央銀行の見通しからは、中央値の経路が得られます。政策金利をインフレギャップと需給ギャップに結びつける公式であるテイラー・ルールには、中立金利の仮定が必要です。エコノミスト調査からは、定期的なコンセンサスが得られます。それぞれ根拠とするデータが異なるため、ターミナルレートの市場の織り込みと公式見通しは食い違うことがよくあります。
| チャートや市場が示すもの | トレーダーが用いる読み方 | 主なリスク |
| 先物またはOISのストリップが上昇し、ピークで横ばいになる | ストリップの最高点から市場が織り込むピークを読み取る | タームプレミアムと確率加重により水準がゆがむ |
| ドットチャートの中央値が市場の織り込みを上回る | 公式見通しを委員会の条件付き中央値の経路として読む | 見通しは予測に依存し、確約ではない |
| 成長が底堅い中でインフレ率が目標を上回る | インフレギャップと需給ギャップからテイラー・ルールで推計する | 観測できない中立金利と、選んだウエイトに依拠する |
| エコノミスト調査が一つの水準に集中する | コンセンサス予想を市場の織り込みと比較する | 調査は定期的なため、新しいデータの後には古くなっている場合がある |
先物からターミナルレートを計算するには?
FF金利先物は1988年からシカゴ・マーカンタイル取引所で取引されており、国際通貨市場(IMM)方式に基づいています。価格は、100から限月中の日々の実効FF金利の算術平均を差し引いた値です。債券価格と同様に、予想金利が上昇すると価格は下落します。95.6725は平均金利4.3275%に相当します。
市場が織り込むターミナルレートの水準を計算するには、1つの補正が必要です。月の半ばに政策決定がある場合、月間平均が動くのはその一部だけなので、変化幅を発表後に残る日数の割合の逆数で調整します。30日ある仮想の月の15日目に決定がある場合、その月のインプライド金利が12.5ベーシスポイント上昇していれば、25ベーシスポイントの利上げが織り込まれていることになります。
限月が連なるストリップからインプライドのピークを読み取るには、5つの手順を踏みます。
- 中央銀行の定例会合をカバーする連続した月次限月を選びます。
- 各価格を100から差し引き、インプライド金利に換算します。
- 会合のある月には平均の補正を適用し、各会合後の最初の丸1か月を、会合後のクリーンな読み取り値として扱います。
- ストリップの中で最も高いインプライド金利を特定します。その水準が、市場が織り込むピークです。
- 現在の実効金利を差し引き、織り込まれた引き締め幅をベーシスポイントで表します。
この結果は予測ではなく価格です。複数のシナリオを平均したもので、タームプレミアムも含まれているためです。実効金利が4.10%の仮想的なストリップで、計算の仕組みを示します。
| 限月(仮想) | 価格 | インプライド金利(%) | 現行4.10%からの上乗せ幅(bp) |
| 1か月目 | 95.90 | 4.10 | 0 |
| 2か月目 | 95.78 | 4.22 | 12 |
| 3か月目 | 95.67 | 4.33 | 23 |
| 4か月目 | 95.65 | 4.35 | 25 |
| 5か月目 | 95.70 | 4.30 | 20 |
ストリップは4か月目の4.35%でピークとなり、現在の金利を25ベーシスポイント上回ります。これは利上げ丸1回分に相当します。5か月目の金利が低いことは、プラトーの後の利下げにある程度の確率が付与されていることを示しています。
FRBドットチャートのターミナルレートとBOEの見通し
FRBは、1978年10月のハンフリー・ホーキンス法の定めにより、1979年から半期ごとの議会向け金融政策報告書で個々の見通しを公表しており、2007年には経済見通しの概要(SEP)を導入しました。2012年1月からは、参加者が適切と判断するFF金利の経路も提出するようになりました。こうして生まれたドットチャートは透明性を高めることを目的としており、毎年3月、6月、9月、12月に公表されます。
ドットチャートからインプライドのピークを読み取るには、4つの手順を踏みます。
- 各年末のドットを確認します。各ドットは、参加者1人が適切とする誘導目標レンジの中間値です。
- 中央値を求めます。参加者が18人の場合、昇順に並べた9番目と10番目のドットの平均です。
- 年末の中央値のうち最も高いものを委員会のインプライドのピークとし、中心傾向(セントラル・テンデンシー)とレンジでばらつきを確認します。
- その中央値を、同じ年末に対する市場の織り込みと比較します。
これらの金利見通しは、最も可能性の高い四半期ごとの結果を予測したものではありません。2026年9月には、参加者18人のうち12人が2026年のドットを4.125%、4人が4.375%、2人が3.875%に置き、中央値は4.125%で、4.1として公表されました。2027年の中央値も4.1でしたが、そのレンジは3.1–4.4と、2026年の3.9–4.4より広くなりました。6月の中央値は2026年が3.8、2027年が3.6だったため、2026年9月のFOMCの時点で、インプライドのピークは0.3%ポイント上昇し、プラトーは2027年末まで延びたことになります。
イングランド銀行の2023年11月の金融政策報告書は、異なる手法をとりました。金融政策委員会の見通しを、バンクレートの市場織り込み経路を前提として作成したのです。その経路は2024年第3四半期まで5¼%前後で推移し、その後2026年末までに4¼%へ緩やかに低下するものでした。この報告書では、BOEのターミナルレートに関する市場の織り込みは予測へのインプットであり、委員会の見解は、見通しとフォワードガイダンスがどう反応したかに表れていました。先物は各経路をその確率で加重してリスクプレミアムを加えるのに対し、ドットチャートの中央値は条件付きの判断を集計したものなので、両者が一致するとは限りません。
ターミナルレートが通貨と債券利回りに与える影響
ターミナルレートと債券利回りの関係は、イールドカーブの短期ゾーンを通じて生じます。米2年国債利回りは、今後2年間に予想される平均政策金利に、より長く金利リスクを負うことへの追加的な対価であるタームプレミアムを加えたものを反映するため、ピークが高くなったり長引いたりすれば上昇します。高いピークとその後の利下げが織り込まれると、2年債利回りが10年債利回りを上回ることがあり、これを逆イールド(イールドカーブの逆転)と呼びます。
通貨市場は、こうした利回りを国をまたいで比較します。2つの経済の短期利回りの差である金利差は両通貨間の資金フローを左右するため、EUR/USDとGBP/USDでは、FRBへの期待がECBやBOEへの期待と比較されます。2026年11月のBOEの政策決定では、金融政策委員会が8–1の投票でバンクレートを0.25%ポイント引き上げ、4%とすることを決めました。ECBの預金ファシリティ金利は、政策理事会が2024年3月に引き続き政策の舵取りに用いると決定した金利で、2026年9月のECBの政策決定を受けて、2026年9月16日から2.50%となっています。
この経路では、EUR/USDやGBP/USDを動かすのは、いずれかのピークの水準ではなく金利差の変化です。両方のインプライドのピークが25ベーシスポイント上昇しても、差は変わりません。FRBのピークだけが25ベーシスポイント上昇し、米2年債利回りが同じ幅だけ上昇する一方で英国の利回りが横ばいという仮想的なケースでは、差はドルに有利な方向へ25ベーシスポイント拡大します。他の条件が同じなら、GBP/USDには下押し圧力となりますが、成長指標、リスクセンチメント、ポジショニングがそれを上回ることもあります。CPIが通貨に与える影響は、サプライズが予想ピークに何をもたらすかに一部左右されます。
政策金利のピークを読む際によくある誤り
トレーダーが予想ピークを読む際には4つの誤りが繰り返し見られ、いずれも推計値を確定した数字として扱うことから生じます。
- 市場の織り込みを予測と読み違える。仮に4.00%と4.50%のピークが同じ確率だとすると、先物はおよそ4.25%を織り込みますが、これはどちらのシナリオも想定していない水準です。
- タームプレミアムを無視する。期間の長い限月には不確実性への対価が含まれるため、ストリップの先の方は予想経路を上回ることがあります。
- ドットチャートを約束とみなす。各ドットは、それを示した参加者の見通しが変われば動きます。2026年6月から9月にかけて中央値が動いたのがその例です。
- ピークにとどまる期間を無視する。ピークが同じ2つのサイクルでも、一方のプラトーが長く続けば、示唆される平均金利も利回りも異なります。
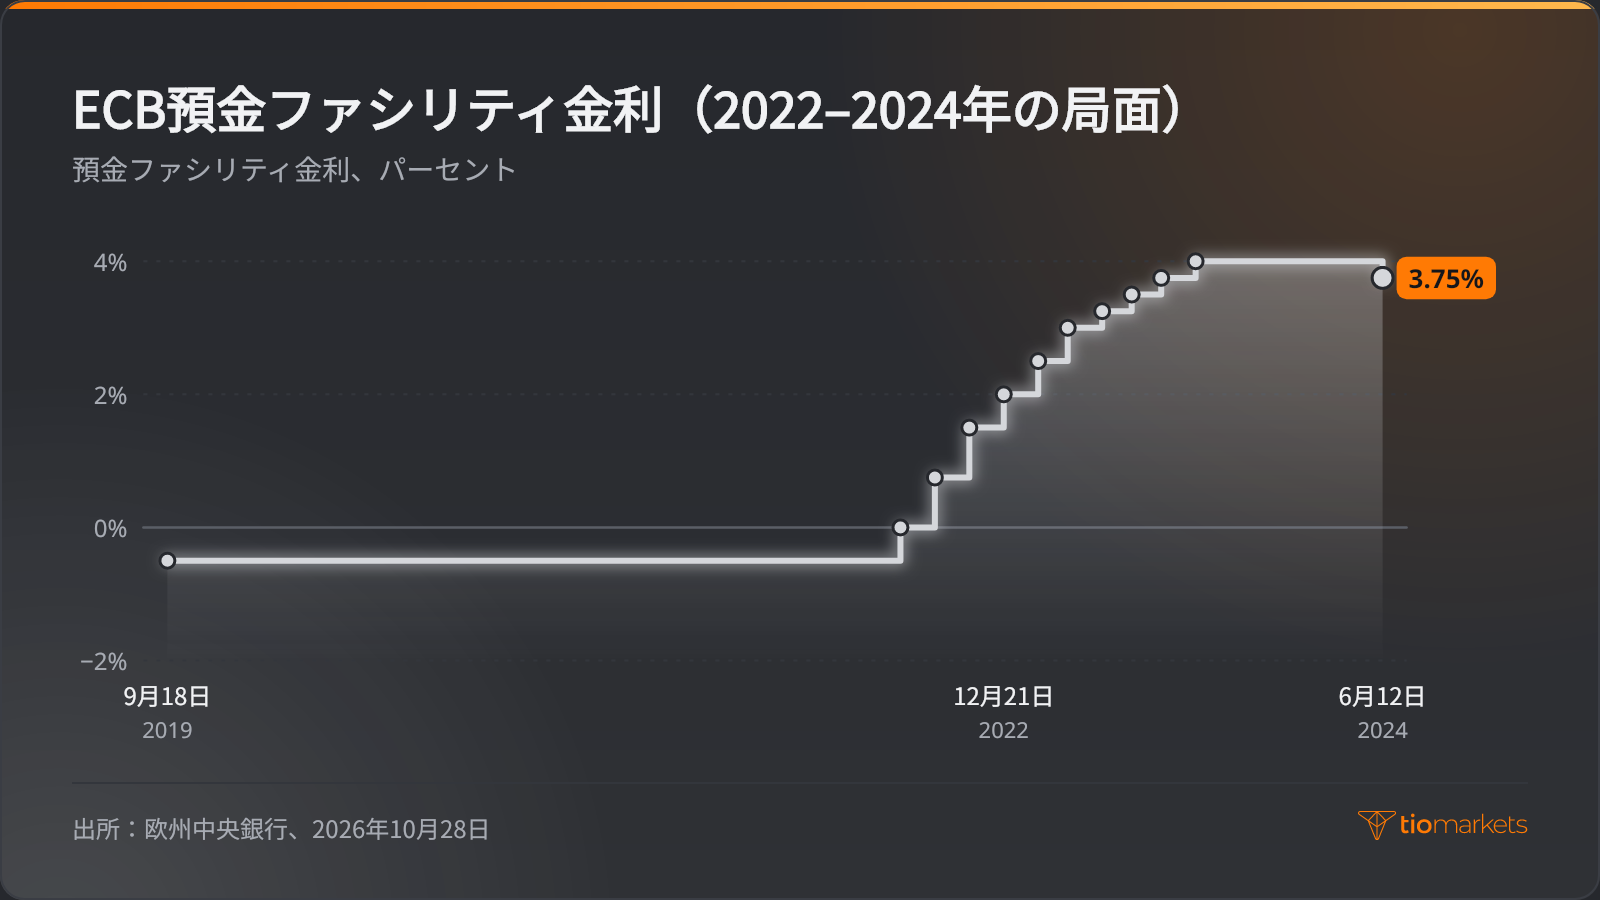
ECBの直近の完全なサイクルは、期間がなぜ重要かを示しています。預金ファシリティ金利は2022年7月27日に−0.50%から0.00%へ上昇し、10回の引き上げを経て2023年9月20日に4.00%に達し、2024年6月12日に3.75%へ引き下げられるまでその水準で据え置かれました。約9か月に及んだこのプラトーは、ピークの水準とは別の変数でした。
政策決定、SEPの公表、インフレのサプライズといった再評価のきっかけとなるイベントは、通貨ペアを急変させることがあり、その際、注文が希望より不利な価格で約定する場合があります。これをスリッページといいます。差金決済取引(CFD)は資産を保有せずに価格変動に連動する取引で、これを通じてEUR/USDやGBP/USDに投機するトレーダーはレバレッジを利用します。証拠金を預け入れることで、はるかに大きなポジションを建てられる仕組みです。レバレッジは利益を拡大するのとまったく同じように損失も拡大させ、予想ピークの急な再評価によって短期間で損失が生じることがあり、トレーダーは預け入れた資金をすべて失うおそれがあります。
まとめ
通貨トレーダーにとって、予想ピークは到達点としてではなく、既知のバイアスを伴って動き続ける推計値として読むほうが有用です。先物とスワップはシナリオを混ぜ合わせたうえでプレミアムを加えたものであり、ドットチャートとBOEの見通しは、公表のたびに改訂される条件付きの見解です。情報が含まれているのは改訂のほうであり、とりわけ、ある中央銀行の予想ピークが別の中央銀行のそれに対してどう変わるかが重要です。それがEUR/USDとGBP/USDの背後にある2年債利回り差を動かすからです。
この手法には限界があります。インプライドのピークは利下げがいつ始まるかについて確かなことは何も示さず、金利差は為替レートに影響する要因の一つにすぎず、推計値は1つの指標発表の後に急変することがあります。こうした動きを受けてレバレッジ商品で取引するトレーダーにとって、レバレッジは利益を拡大するのと同様に損失も拡大させ、織り込みが変化すると損失は急速に膨らむことがあり、預け入れた資金全額を失うおそれがあります。
TIOmarketsでEUR/USD と GBP/USDを取引
CFDでグローバル市場にポジションを持てます。狭いスプレッド、高速な約定、迅速で柔軟な入金方法をご利用いただけます。
取引にはリスクが伴います
よくある質問
リスク免責事項: CFDは複雑な金融商品であり、レバレッジにより急速に資金を失う高いリスクを伴います。CFDの仕組みを理解しているかどうか、また資金を失う高いリスクを負う余裕があるかどうかを検討する必要があります。失っても構わない金額以上を入金しないでください。プロフェッショナルクライアントの損失は預託金を上回る可能性があります。当社のリスク警告ポリシーをご覧いただき、十分に理解できない場合は独立した専門家のアドバイスを求めてください。この情報は、米国およびOFACを含むがこれらに限定されない、特定の国/管轄区域の居住者への配布または使用を目的としたものではありません。
Join us on social media


Authors BIO

すべてのブログ記事の背後には、TIOmarketsで働く人々の豊富な経験があります。私たちは、貿易教育と金融市場の解説を提供することに専念する業界の専門家と金融市場愛好家のチームです。私たちの目標は、市場で効果的に取引するために必要な知識をお客様に提供することです。





