


Por que a prata é mais volátil que o ouro e como medir
BY TIOmarkets (Português)
|novembro 5, 2026O diferencial de volatilidade entre a prata e o ouro é o quanto as oscilações percentuais de preço do XAG/USD superam as do XAU/USD, medido como um múltiplo da volatilidade do ouro em uma janela escolhida. Para a pergunta “por que a prata é mais volátil que o ouro”, a resposta é estrutural: um mercado menor, uma demanda puxada pela indústria, uma oferta obtida como subproduto e nenhum banco central comprador. A diferença não é fixa, pois muda conforme a janela medida e o regime de mercado.
Para quem opera XAU/USD e XAG/USD, o artigo compara a estrutura de mercado dos dois metais, coloca lado a lado quatro medidas de volatilidade e mostra como calcular a diferença para qualquer janela e dimensionar posições levando-a em conta.
Por que a prata é mais volátil que o ouro? Primeiro, o que é volatilidade
Volatilidade é a dispersão dos retornos em torno da sua média, geralmente medida como o desvio-padrão dos retornos diários percentuais ou logarítmicos. Ela registra o tamanho dos movimentos, não a sua direção. Por uma convenção amplamente usada, o número diário é anualizado multiplicando-o pela raiz quadrada de 252. O número anualizado descreve a janela que o originou e nada além dela; por isso, duas janelas podem dar respostas bem diferentes para o mesmo metal.
Qualquer comparação entre os dois metais deve, portanto, usar percentuais. Em 4 de novembro de 2026, o ouro à vista estava em $4,061.30 a onça e a prata à vista em $52.29; assim, um movimento do mesmo tamanho em dólares representava uma fatia muito maior do preço da prata do que do preço do ouro. Comparar apenas movimentos em dólares faria o ouro parecer o metal mais volátil.
Tamanho do mercado e liquidez: por que um mercado menor oscila mais
A liquidez, ou seja, a facilidade de executar uma operação sem mover o preço, depende do valor que troca de mãos, e não do número de onças. Em agosto de 2026, Londres compensou uma média diária de 175.1 milhões de onças de prata contra 18.6 milhões de onças de ouro. Medida em dinheiro, a ordem se inverte: essa prata valia $11.4 bilhões por dia e o ouro, $81.8 bilhões, enquanto em junho de 2026 os valores diários foram de $12.9 bilhões para a prata e $70.9 bilhões para o ouro.
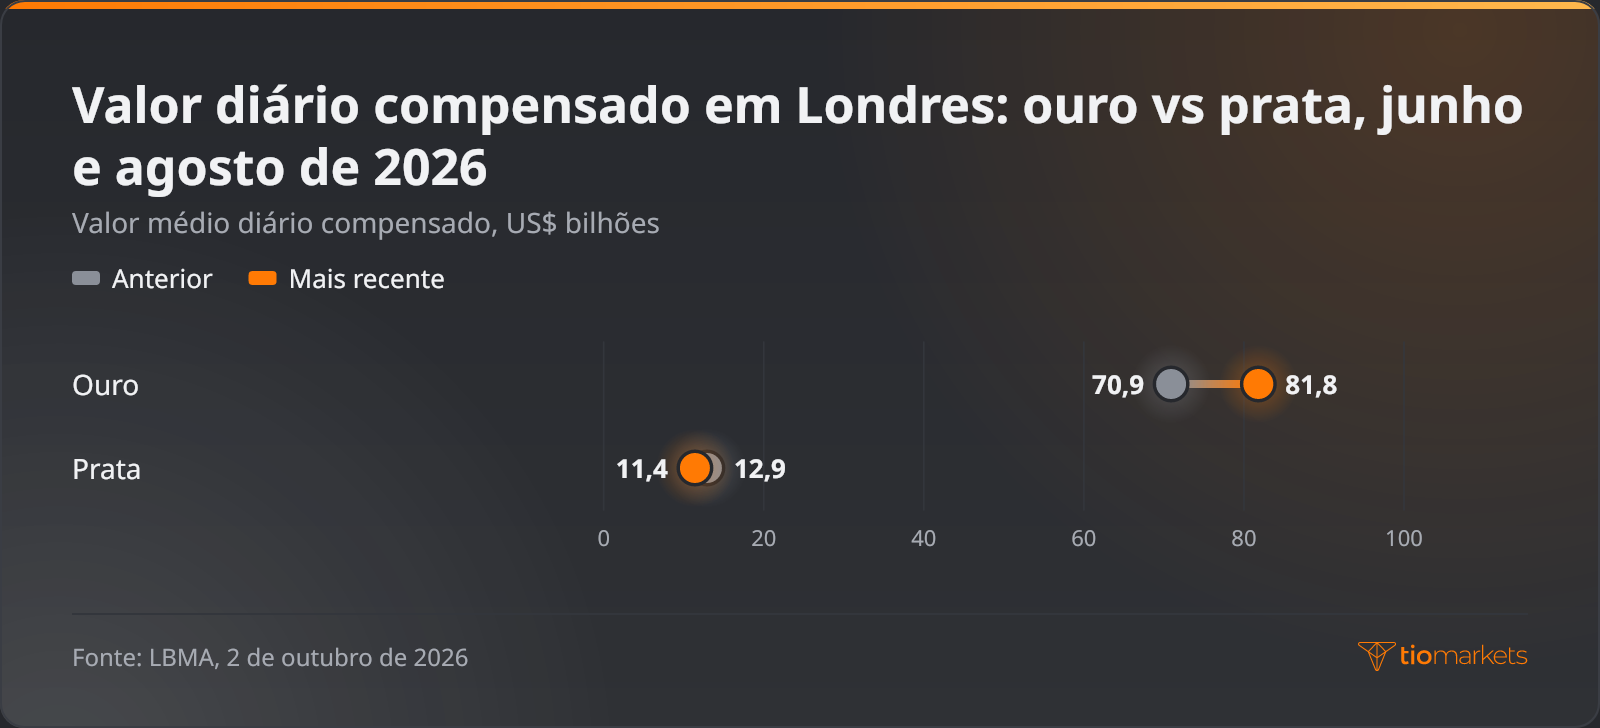
Um mercado desse porte absorve o mesmo fluxo de ordens com um ajuste de preço maior. Seu spread entre compra e venda também tende a ser mais largo em relação ao preço, um padrão que reflete como os provedores de liquidez afetam spreads e execução também nos mercados de câmbio.
Os futuros acrescentam um segundo amplificador. Na COMEX, a principal bolsa de futuros de metais dos EUA, um contrato de ouro cobre 100 onças troy e um de prata, 5,000, ambos negociados com margem. Quando um mercado em queda aciona uma chamada de margem (margin call) que não é atendida, um stop out pode fechar posições automaticamente em um livro de ofertas raso. A alavancagem amplia as perdas exatamente como amplia os ganhos, as perdas em uma posição em metais operada com margem podem se acumular em uma única sessão, e um trader pode perder todo o dinheiro depositado.
Como a demanda industrial afeta o preço da prata via ciclo manufatureiro
A prata é ao mesmo tempo um metal precioso e um insumo industrial. A demanda total de prata caiu 2%, para 1.13 bilhão de onças, em 2025. O uso industrial respondeu por 657.4 milhões de onças desse total, apesar de uma queda de 3% que encerrou quatro anos de forte crescimento, e a demanda do setor de eletroeletrônicos caiu 2%. Um salto de 14% na compra de moedas e barras quase compensou as quedas nos demais segmentos.
A demanda industrial afeta o preço de duas formas. A prata costuma representar uma pequena parte do custo de painéis solares e eletrônicos, então os fabricantes tendem a continuar comprando à medida que o preço sobe, o que torna sua demanda em grande parte insensível ao preço. O volume de que precisam, porém, acompanha o ciclo manufatureiro. Esse vínculo cíclico ajuda a explicar por que a prata cai mais que o ouro quando os mercados temem uma desaceleração.
A composição da demanda de ouro é quase o inverso. A demanda total de ouro, incluindo as negociações de balcão, atingiu o recorde de 4,974 toneladas em 2024, e os bancos centrais compraram 1,045 toneladas desse total. As compras oficiais líquidas superaram 1,000 toneladas em cada um dos três anos até 2024, contra uma média anual de 473 toneladas em 2010–2021. Os acréscimos às reservas dos bancos centrais dão ao ouro um comprador persistente. A prata não tem um detentor equivalente.
Como a mineração por subproduto afeta a oferta de prata
Na mineração por subproduto, a prata é recuperada de minérios explorados principalmente por outros metais, como cobre e zinco. Em 2019–23, a prata obtida como subproduto representou 21% da produção das minas na América do Norte e 63% na América do Sul, e cada uma das duas regiões respondeu por 29% da produção mundial de prata em minas. A produção global subiu 3%, para 846.6 milhões de onças, em 2025, impulsionada pela maior produção de subproduto nas operações de cobre do Peru. Como grande parte da oferta segue a economia de outros metais, ela reage lentamente ao preço da prata, e é o próprio preço que absorve mais do ajuste.
Volatilidade da prata vs ouro: quatro formas de medir a diferença
A estrutura explica por que existe uma diferença; a medição mostra o tamanho dela. O desvio-padrão dos retornos, calculado para os dois metais na mesma janela, dá o panorama mais amplo, e o número da prata dividido pelo do ouro é o seu múltiplo de volatilidade naquela janela.
J. Welles Wilder introduziu o Average True Range (ATR), ou amplitude média verdadeira, em seu livro de 1978 New Concepts in Technical Trading Systems. O indicador calcula a média do true range (amplitude verdadeira), o maior valor entre a amplitude máxima-mínima e as distâncias do fechamento anterior até a máxima e até a mínima, em um padrão de 14 períodos. Como o ATR é cotado em dólares, uma comparação do ATR da prata com o do ouro só funciona quando o ATR de cada metal é dividido pelo seu preço.
O beta mede quanto a prata se moveu, em média, para cada ponto percentual de movimento do ouro: a covariância dos seus retornos dividida pela variância dos retornos do ouro. Estimá-lo exige muitos pares de retornos em uma janela. Quando a correlação enfraquece, um beta de aparência estável pode esconder grandes oscilações independentes.
Cada medida responde a uma pergunta diferente, e nenhuma capta a diferença sozinha:
| Medida | O que o gráfico ou o mercado mostra | A abordagem que os traders usam | Principal risco |
| Desvio-padrão | Retornos diários que variam de tamanho de uma sessão para outra | Desvio-padrão anualizado dos retornos logarítmicos diários, o da prata dividido pelo do ouro | Pressupõe variância estável; os resultados mudam entre janelas |
| ATR como fração do preço | Amplitudes intradiárias largas e gaps de um dia para o outro | ATR de 14 períodos dividido pelo último fechamento de cada metal | Reage devagar; o ATR bruto em dólares engana |
| Beta em relação ao ouro | Prata acompanhando o ouro com movimentos maiores | Regressão dos retornos diários da prata sobre os do ouro em uma janela definida | Perde sentido quando a correlação enfraquece |
| Relação ouro-prata | Um metal superando o outro ao longo de semanas ou meses | Acompanhar o nível e a variação da relação ao longo do tempo | Mostra o preço relativo, não o tamanho das oscilações diárias |
O que é a relação ouro-prata?
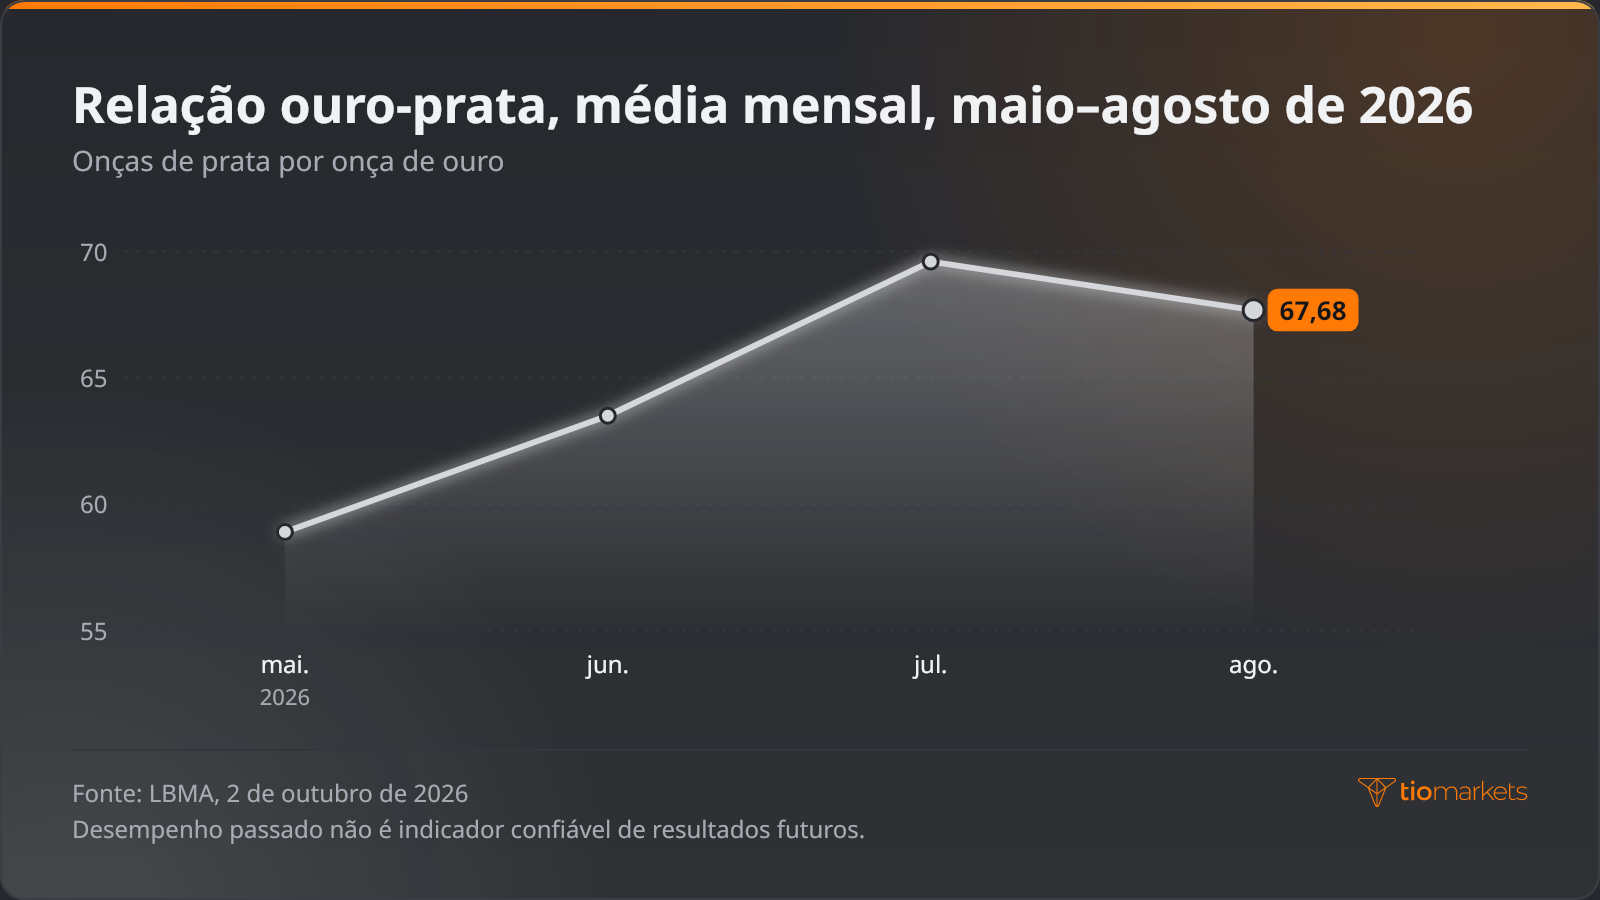
A relação ouro-prata, o número de onças de prata necessárias para comprar uma onça de ouro, mede o preço relativo, e não a volatilidade. Sua média mensal em Londres subiu de 58.9 em maio de 2026 para 63.5 em junho e 69.60 em julho, antes de recuar para 67.68 em agosto; ou seja, a prata teve desempenho inferior ao do ouro em preço relativo nesse período. Essas leituras são históricas, e desempenho passado não é indicador confiável de resultados futuros.
Como medir a volatilidade da prata em relação ao ouro, passo a passo
O múltiplo de volatilidade da prata pode ser calculado a partir dos fechamentos diários em uma planilha, em seis passos:
- Reúna os fechamentos diários de XAU/USD e XAG/USD nos mesmos pregões, a partir de uma única fonte de dados.
- Converta cada fechamento em retorno logarítmico: o logaritmo natural do fechamento dividido pelo fechamento anterior.
- Calcule o desvio-padrão de cada série e multiplique-o pela raiz quadrada de 252 para obter um valor anual.
- Divida o valor da prata pelo do ouro para obter o múltiplo de volatilidade daquela janela.
- Faça uma verificação cruzada dividindo o ATR de 14 períodos de cada metal pelo seu último fechamento.
- Repita com uma janela mais curta e outra mais longa e observe o quanto o múltiplo muda.
Cada resultado descreve apenas a sua própria janela, e um múltiplo tirado de um mês calmo pode subestimar as oscilações da prata em um mês turbulento.
Apenas como exemplo de cálculo: em 4 de novembro de 2026, o ouro à vista subiu 3.4% e a prata à vista, 5.1%. Dividir o movimento da prata pelo do ouro dá um múltiplo de um dia que ilustra a aritmética, mas não estima nada. Retornos acumulados medem outra coisa: o ouro subiu 66% e a prata 135% em 2025, números que registram a direção e a variação total, e não o tamanho das oscilações diárias. Desempenho passado não é indicador confiável de resultados futuros.
Dimensionamento de posição em prata vs ouro: igualar o risco, não os lotes
Uma exposição nocional igual, ou seja, o valor de mercado total de uma posição, não carrega risco igual quando a volatilidade medida da prata é maior. O dimensionamento baseado em volatilidade ajusta cada posição para que um movimento típico custe um valor semelhante em qualquer um dos metais. O método tem cinco passos:
- Expresse a volatilidade recente de cada metal em percentual, a partir do desvio-padrão diário ou do ATR como fração do preço.
- Defina um único valor em risco por posição, o mesmo para os dois metais.
- Divida esse valor por cada percentual de volatilidade para encontrar a exposição nocional correspondente.
- Converta o nocional em unidades com a especificação do contrato; como calcular tamanho do lote, valor do pip e margem aplica o mesmo método a um par de moedas.
- Verifique a margem que cada posição exige e o quanto o preço pode se mover antes de uma chamada de margem.
Como ilustração hipotética com os movimentos de 4 de novembro de 2026, uma posição em ouro variou 3.4% em valor e um nocional igual em prata variou 5.1%. Igualar a oscilação do ouro naquele dia teria exigido um nocional em prata igual ao do ouro multiplicado por 3.4 e dividido por 5.1. O cálculo não define tamanho para nenhuma operação real, e os movimentos de um único dia não são um guia confiável para os futuros.
Traders de varejo costumam manter os dois metais por meio de CFDs (contratos por diferença) de ouro e prata, contratos que acompanham o preço sem propriedade do ativo e que normalmente são negociados com alavancagem. A alavancagem amplia as perdas em uma posição em prata tanto quanto os ganhos; como a prata oscila mais, essas perdas podem crescer rapidamente, e um trader pode perder todo o dinheiro depositado. Igualar a volatilidade entre as duas posições não limita a perda de nenhuma delas.
Erros comuns ao comparar a volatilidade do ouro e da prata
A maioria dos erros de comparação trata uma única medição como um fato permanente:
- Comparar movimentos em dólares. Só retornos percentuais ou o ATR como fração do preço comparam de forma justa um metal de preço alto e outro de preço baixo.
- Tratar uma janela como permanente. Um múltiplo de um período pode ser bem diferente no período seguinte.
- Supor que a prata sempre amplifica o ouro. Uma relação ouro-prata em alta mostra apenas que a prata ficou atrás do ouro em preço relativo; se a prata caiu mais ou subiu menos só pode ser avaliado pelos retornos de cada metal.
- Usar o mesmo nocional nos dois metais. A posição em prata passa a carregar mais risco sempre que sua volatilidade for maior.
- Confiar no beta sem verificar a correlação. Um beta estimado em um período de correlação fraca diz pouco.
Conclusão
A volatilidade extra da prata é produto da estrutura de mercado, não uma lei. Um mercado mais raso, uma demanda industrial atrelada ao ciclo manufatureiro, uma oferta ligada à mineração de cobre e a ausência de um comprador oficial deixam o XAG/USD sujeito a movimentos percentuais maiores que os do XAU/USD. O tamanho dessa diferença é um número a ser calculado para cada janela, e ele determina quanto risco o mesmo tamanho de posição carrega em cada metal.
Toda medida tem limites. O desvio-padrão e o ATR descrevem apenas a janela que os originou, o beta depende da correlação, e a relação acompanha o preço relativo, e não as oscilações diárias. Dimensionar pela diferença medida corrige um descompasso, mas mantém o risco subjacente: a alavancagem amplia as perdas assim como os ganhos, uma posição em metais pode perder dinheiro rapidamente, e um trader pode perder tudo o que depositou.
Negocie XAU/USD e XAG/USD com a TIOmarkets
Assuma posições nos mercados globais através de CFDs. Aproveite spreads baixos, execução rápida e opções de depósito rápidas e flexíveis.
Negociar envolve risco
Perguntas frequentes
Aviso de risco: os CFD são instrumentos complexos e têm um risco elevado de perda rápida de dinheiro devido a alavancagem. Deverá ponderar se compreende como os CFD funcionam e se consegue suportar o risco elevado de perda do seu dinheiro. Nunca deposite mais do que está preparado para perder. As perdas dos clientes profissionais podem exceder o depósito. Consulte a nossa política de alerta de risco e procure aconselhamento profissional independente caso não compreenda totalmente. Esta informação não é orientada/destinada a distribuição a residentes em determinados países/jurisdições incluindo, mas não limitado a, EUA e OFAC. A Empresa detém o direito de alterar as listas de países supramencionados por deliberação própria.
Join us on social media


Authors BIO

Por trás de cada postagem no blog está a experiência combinada das pessoas que trabalham na TIOmarkets. Somos uma equipe de profissionais dedicados da indústria e entusiastas dos mercados financeiros comprometidos em fornecer a você educação sobre trading e comentários sobre os mercados financeiros. Nosso objetivo é capacitar você com o conhecimento necessário para negociar nos mercados com eficácia.





