


OPEC+ Nedir? Üretim Hedefleri ile Teslim Edilen Variller
BY TIOmarkets (Türkçe)
|Kasım 4, 2026OPEC+, Petrol İhraç Eden Ülkeler Örgütü (OPEC) ile OPEC dışındaki on üreticinin, 10 Aralık 2016 tarihli İşbirliği Deklarasyonu kapsamında petrol üretimini koordine ettiği ittifaktır. WTI ve Brent işlemi yapan yatırımcılar için OPEC+ nedir sorusunun pratik yanıtı şudur: kararları beklenen arzı değiştiren bir yapı. Ancak açıklanan bir hedef, piyasadan fiilen çekilen ya da piyasaya giren petrolle aynı şey değildir.
Aşağıda ittifakın üyeleri, kota mekanizması ve toplantıları, hedeflerle üretim arasındaki fark ve bir açıklamanın verilerle nasıl sınanacağı ele alınıyor. Yazı, US Oil (WTI) ve UK Oil (Brent) fiyatlarını takip eden ve manşetlerin ardındaki grubu anlamak isteyen yatırımcılar için hazırlandı.
OPEC+ Nedir? WTI ve Brent'in Arkasındaki Arz İttifakı
OPEC plus olarak da yazılan OPEC+'nın önemi büyüklüğünden gelir: 2022'de OPEC ve OPEC+ ülkeleri küresel petrol üretiminin yaklaşık %59'unu, yani günde 48 milyon varili (b/d) karşıladı. İttifakın hedefleri arz ve talep arasındaki beklenen dengeyi kaydırır; toplantılarının her WTI ham petrol piyasası analizinde yer almasının nedeni de budur. Kota üretime tavan koyar; üretimi ölçmez.
OPEC+ Üyeleri, Kökeni ve İşbirliği Deklarasyonu
Daha eski yapı olan OPEC, 1960'ta Irak, İran, Kuveyt, Suudi Arabistan ve Venezuela tarafından kuruldu. Daha geniş ittifak ise ABD'de artan kaya petrolü (shale) üretiminin fiyatları aşağı çekmeye katkıda bulunduğu, 2014'te başlayan düşüş döneminin ardından şekillendi. Cezayir Uzlaşısı'nın ardından OPEC, 30 Kasım 2016'da kendi üretimini 1 Ocak 2017'den itibaren 1.2 mb/d (günde milyon varil) ayarlamayı kabul etti.
10 Aralık 2016'da Viyana, OPEC bakanlarını Azerbaycan, Bahreyn, Brunei Darussalam, Ekvator Ginesi (sonradan OPEC üyesi oldu), Kazakistan, Malezya, Meksika, Umman, Rusya, Sudan ve Güney Sudan ile bir araya getirdi. Örgüt dışındaki üreticiler, altı ay süreyle ve altı ay daha uzatılabilecek şekilde günde toplam 558,000 varillik bir azaltım taahhüt etti; bunlardan ikisi, başkanlığını Kuveyt'in, yedek başkanlığını Rusya'nın üstlendiği Bakanlar İzleme Komitesi'nde yer aldı. İşbirliği Deklarasyonu (DoC) adı verilen bu anlaşma, bugün OPEC+ olarak bilinen çerçevedir.
OPEC ile OPEC+ arasındaki fark, örgüt ile anlaşma arasındaki farktır: OPEC üyesi olmayan imzacılar örgüte katılmadan üretimlerini koordine eder. Üye sayısı değişkenlik gösteriyor: Aralık 2022'de 23 olan OPEC+ ülke sayısı, 29 Kasım 2026'da toplanması planlanan tam grupta 21. İran ve Libya ise son kotalardan muaf tutuldu.
OPEC+ Üretim Kotaları Nasıl İşler, Bakanlar Ne Zaman Toplanır?
OPEC+ üretim kotalarının nasıl işlediğini anlamak, her üyenin kesinti ya da artışlarının ölçüldüğü referans seviye olan baz seviyeyle başlar. Cömert bir baz seviye, piyasadan ek petrol çekmeden kotanın derin bir kesinti gibi görünmesini sağlar. 2026'nın dördüncü çeyreğinde yapılması planlanan kapasite değerlendirmesi, gelecekteki kotaları belirleyecek 2027 baz seviyelerinden önce geliyor.
OPEC+ kotaları iki düzeyde yönetilir. Tam kapsamlı OPEC+ bakanlar toplantısı grup genelindeki politikayı belirlerken Suudi Arabistan, Rusya, Irak, Kuveyt, Kazakistan, Cezayir ve Umman gönüllü ayarlamaları yönetir; bu ülkeler 6 Eylül 2026'da her ay toplanma kararı aldı. 1 Kasım 2026'da aralık ayı için eylül ayındaki zorunlu üretim seviyelerini korudular: Suudi Arabistan için 10.478 milyon b/d, Rusya için 9.949 milyon b/d ve Irak için 4.431 milyon b/d bunlar arasında. Bunlar ölçülen değil, izin verilen hacimlerdir.
OPEC Neden Üretimi Kısar?
Üreticiler, 2016 anlaşmasının arkasındaki çöküşte olduğu gibi piyasada arz fazlası olduğu kanısına vardığında üretimi kısar, daha sonra da rotayı tersine çevirir. İlk olarak 2023'te üzerinde anlaşılan 1.65 milyon b/d'lik kesinti Eylül 2026'ya kadar aşamalı olarak geri alındı; üyelerin çoğunu kapsayan yaklaşık 2 milyon b/d'lik kesintiler ise 2026 sonuna kadar sürüyor. Piyasaya sürülmeyen petrol yedek kapasiteye dönüşür.
Kota ve Fiili Üretim: Uyum, Yedek Kapasite ve Gönüllü Kesintiler
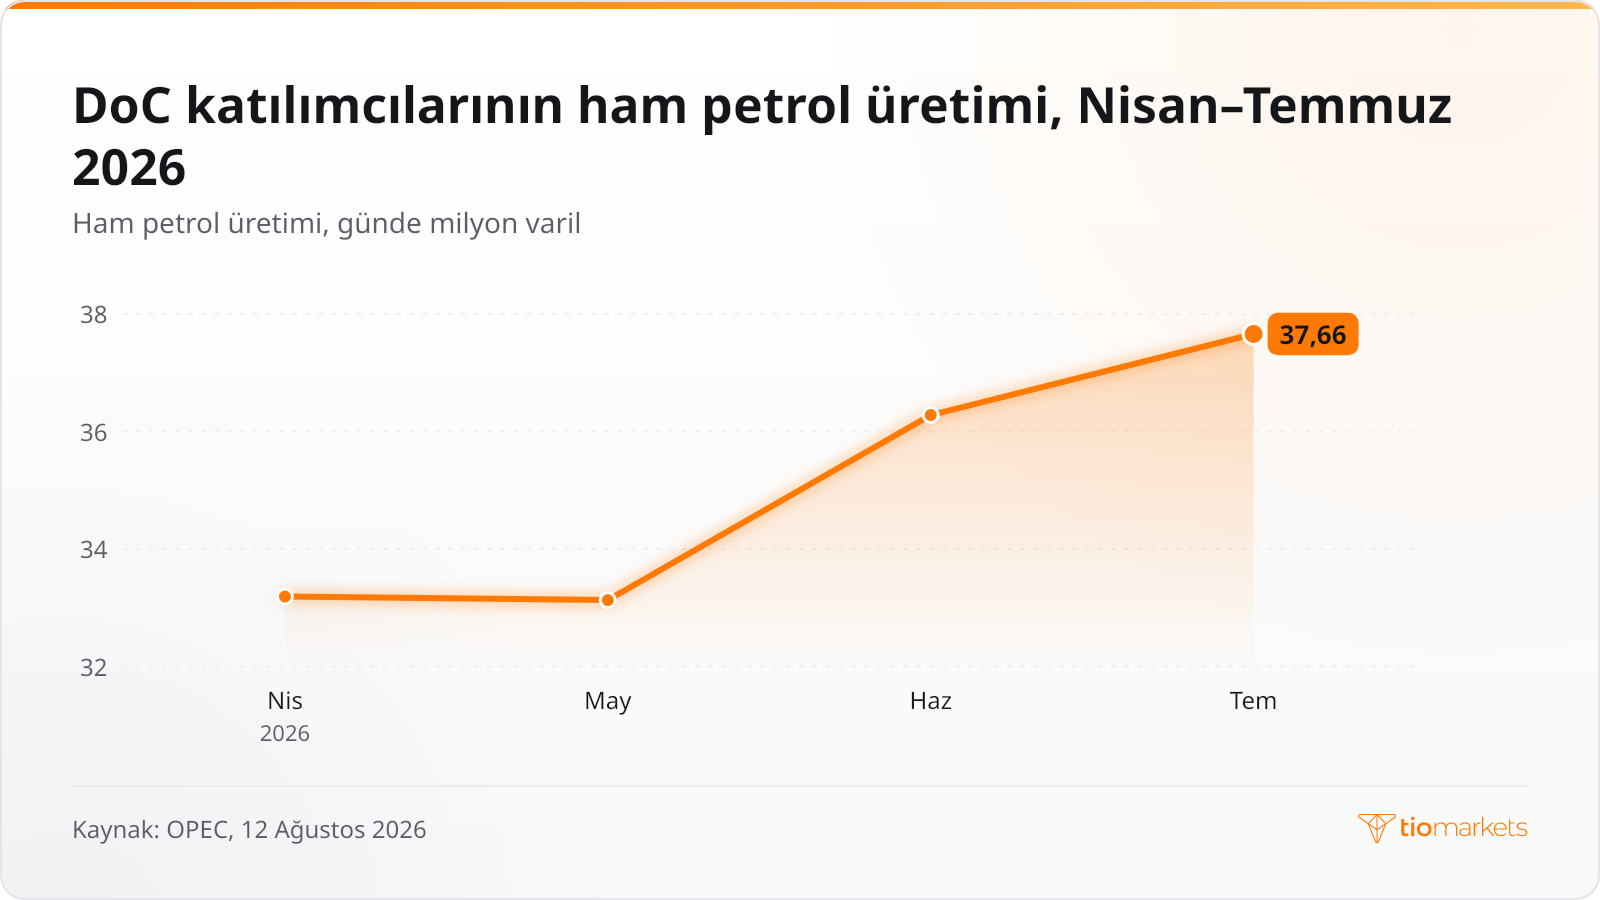
OPEC+'nın üretim kesintilerine uyumu taahhütlere göre değil, tahmini üretime göre değerlendirilir. OPEC'in Aylık Petrol Piyasası Raporu (Monthly Oil Market Report), DoC katılımcılarının ham petrol üretimini ikincil kaynaklara, yani üyelerin kendi bildirdiği rakamlar yerine kullanılan bağımsız tahminlere dayanarak verir. Bu rakamlar büyük dalgalanmalar gösterebilir: Nisan 2026'da yaklaşık 33.19 mb/d, mayısta yaklaşık 33.13 mb/d, haziranda 36.28 mb/d ve temmuzda yaklaşık 37.66 mb/d.
Manşeti fiili varillerden üç mekanizma ayırır. Yeni kotasının zaten altında üretim yapan bir üye pratikte hiçbir kesinti yapmaz; dolayısıyla azaltımın bir kısmı yalnızca kâğıt üzerinde kalır. Fazla üretim yapanlar çabayı sulandırır; grubun telafi kesintileri, yani önceki aşırı üretimi dengeleyen ek azaltımlar istemesinin nedeni budur. Üyelerin bir kısmının yaptığı gönüllü kesintiler grup kotalarının üzerine eklenir ve kendi takvimine göre geri alınır.
Bir üreticinin 30 gün içinde yeniden devreye alabileceği ve en az 90 gün sürdürebileceği üretim olan yedek kapasite, bir başka sınır oluşturur; geleneksel olarak en fazla yedek kapasiteyi Suudi Arabistan elinde tutmuştur. İnce bir tampon fiyatlara risk primi ekleme, geniş bir tampon ise oynaklığı yatıştırma eğilimindedir. Azami kapasitesine yakın üretim yapan bir üye, daha yüksek bir kotanın izin verdiğini sağlayamaz.
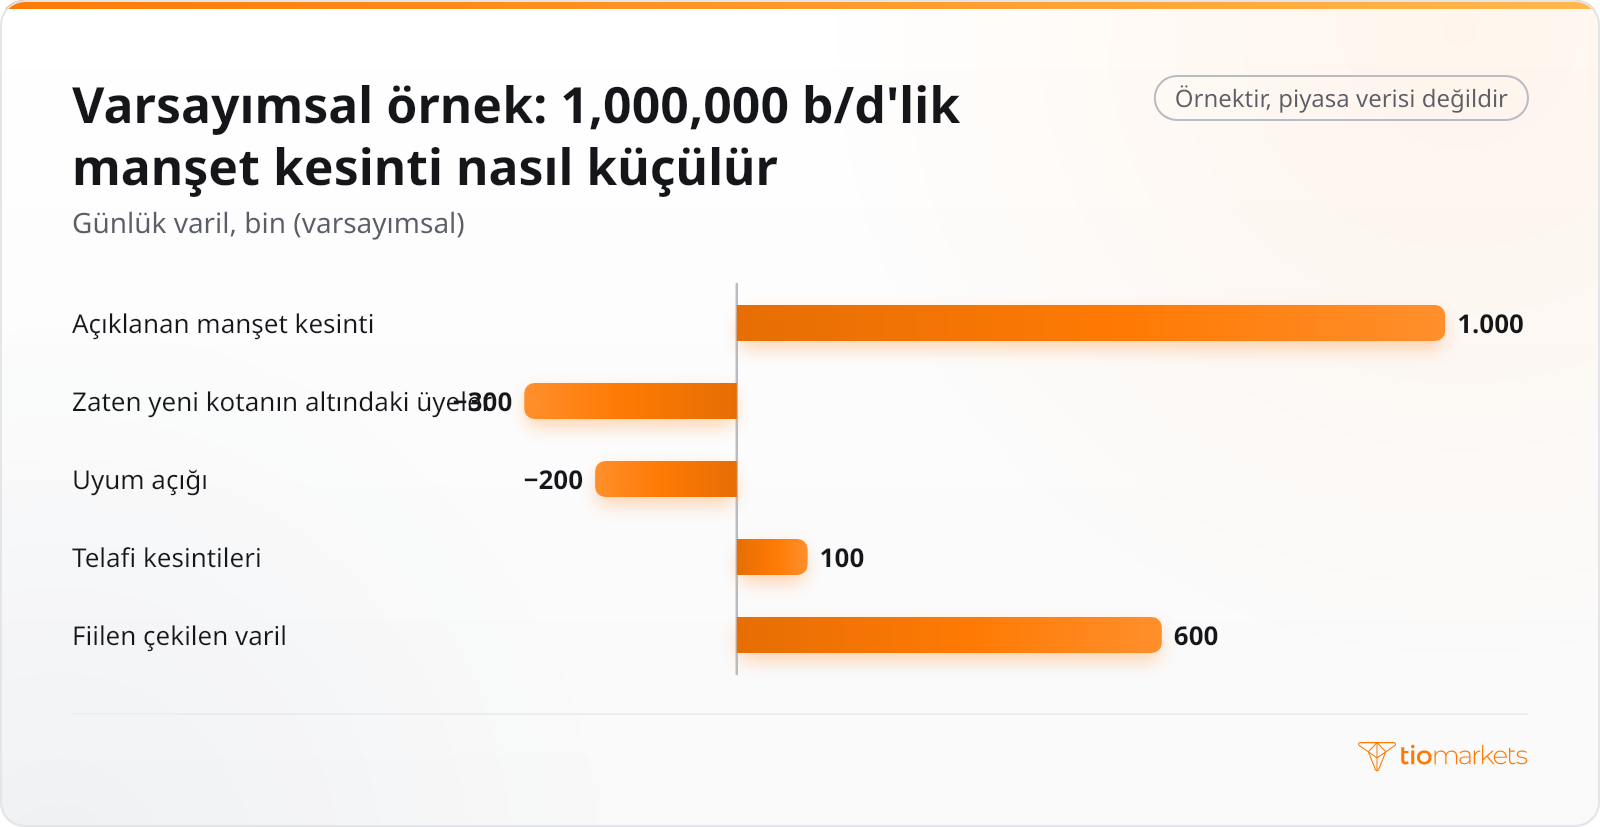
Varsayımsal bir örnekte grup 1,000,000 b/d'lik bir kesinti açıklıyor. Toplamda 300,000 b/d'ye karşılık gelen üyeler zaten yeni kotalarının altında üretim yapıyordu; diğerleri ise uyumda 200,000 b/d geride kalıyor. Telafi kesintileri 100,000 b/d ekliyor; böylece piyasadan 600,000 b/d, yani manşetteki rakamın %60'ı çekiliyor.
OPEC+ Kesintileri ve Brent Petrol: Bir Karar Fiyatlara Nasıl Yansır?
OPEC kararlarının petrol fiyatlarını nasıl etkilediği beklenen arza ve her şeyden önce sürprize bağlıdır: piyasanın öngördüğü bir kesinti fiyata zaten yansımış olabilir; bu nedenle tepki, tahmin ile sonuç arasındaki farkı izler. Deniz yoluyla taşınan ham petrolün gösterge fiyatı olan Brent, ihraç edilen varillerdeki değişikliklere en doğrudan tepkiyi verir. WTI ham petrol ise ABD kaya petrolü üretimini ve teslimat merkezi olan Oklahoma'daki Cushing'in stoklarını da yansıttığından, OPEC ile petrol fiyatları arasındaki bağ burada daha zayıf görünebilir.
| Grafiğin ya da piyasanın gösterdiği | Yatırımcıların bunun için izlediği yaklaşım | Başlıca risk |
| Beklenenden büyük bir kesinti | Baz seviyeler, uyum kayıtları ve zaten kotanın altındaki üyelerle karşılaştırarak sınamak | Manşettekinden çok daha az varili piyasadan çeken, kâğıt üzerinde kalan bir kesinti |
| Zorunlu üretimin değişmediği bir sabit tutma kararı | Açıklamada telafi planlarını, geri alım takvimlerini ve bir sonraki toplantı tarihini aramak | Kotaların değişmemesini üretimin de değişmemesi olarak varsaymak |
| Bir artış ya da önceki kesintilerin geri alınması | Eklenen kotayı her üyenin yedek kapasitesiyle tartmak | Üyelerin açıklanandan daha az varil eklemesi |
| Üyelerin bir kısmının yaptığı gönüllü kesinti | Gönüllü ayarlamaları grup geneli kotalardan ayırmak | Önceki taahhütlerle örtüşen kesintileri iki kez saymak |
OPEC+ Açıklaması Stok Verileriyle Birlikte Nasıl Okunur?
Bir açıklama niyetleri ortaya koyar; veriler ise bunları sınar. Başlıca veriler API'nin haftalık ham petrol stok raporu ve EIA'nın haftalık ABD stok rakamlarıdır. API'nin 23 Ekim'de sona eren haftaya ilişkin 27 Ekim 2026 tarihli raporu, bir önceki haftaki 4.931 milyon varillik düşüşün ardından ham petrol stoklarının 2.031 milyon varil azaldığını, Cushing'deki stokların ise 453,000 varil gerilediğini gösterdi.
Bir toplantı açıklamasını bu verilerle karşılaştırmak beş adımda yapılır:
- Kararı kimin aldığını belirleyin: tam bakanlar grubu mu, yoksa gönüllü ayarlamaları yöneten yedi ülke gibi bir alt grup mu?
- Her ülkenin zorunlu üretimini, kapsadığı ayı ve varsa telafi kesintilerini ya da aşamalı geri alımları not edin.
- Kararı, piyasanın önceden beklediğiyle karşılaştırın.
- OPEC'in bir sonraki Aylık Petrol Piyasası Raporu'ndaki ikincil kaynak üretim verilerini kotayla karşılaştırın.
- API ve EIA ham petrol stok değişimlerini tek bir veriyle değil, birkaç hafta boyunca izleyin.
Yöntem gecikmeli işler: ABD stokları rafineri kullanımını, ithalatı ve ihracatı da yansıttığından OPEC+ arzını yalnızca dolaylı olarak ve karardan haftalar sonra gösterir.
OPEC+ Etkisinin Sınırları ve Sık Yapılan Hatalar
OPEC+ arzı şekillendirir ama fiyatı belirlemez. ABD kaya petrolü üretimi hiçbir kotaya tabi değildir ve talep, hiçbir üreticinin kontrol edemediği ekonomik faaliyete bağlıdır. Yanlış yorumların çoğu taahhütler ile variller arasındaki farktan kaynaklanır:
- Kâğıt üzerindeki kesintiler. Üyeler zaten kotanın altındayken, manşetteki OPEC+ üretim kesintilerini piyasadan çekilen varil olarak saymak.
- Beklentileri göz ardı etmek. Bir kararı beklenenle karşılaştırmak yerine tek başına değerlendirmek.
- Tek bir toplantıya fazla anlam yüklemek. Çekirdek grup kotaları her ay yeniden gözden geçirir ve baz seviyeler kapasite değerlendirmelerinden sonra değişir.
- Kararları birbirine karıştırmak. Bir alt grubun gönüllü ayarlamasını tüm üyelerin kotasında bir değişiklik gibi ele almak.
Sonuç
OPEC+ dünya arzının büyük bir bölümünü koordine ettiği için önemlidir; ancak açıklamaları teslim edilen varilleri değil, niyetleri anlatır. Gerçek değişimi baz seviyeler, uyum, telafi ve yedek kapasite belirler; piyasalar bunu zaten varsaydıklarıyla karşılaştırarak fiyatlar ve asıl hüküm haftalar sonra üretim tahminleri ile stok verilerinde ortaya çıkar.
OPEC+'yı bu şekilde okumak, Brent ya da WTI'ın hangi seviyeden işlem göreceğini değil, bir kararın nasıl arza dönüştüğünü açıklar; çünkü kaya petrolü üretimi ve talep de fiyatları hareket ettirir ve tahminler revize edilir. Petrol bir açıklamanın ardından sert fiyat boşlukları (gap) oluşturabilir. Pozisyon kaldıraçlı CFD'ler (fark sözleşmeleri) üzerinden alındığında kaldıraç kazançları olduğu kadar kayıpları da büyütür ve böyle bir boşlukta kayıplar hızla birikebilir. Yatırımcılar yatırdıkları paranın tamamını kaybedebilir; bunun ne kadar hızlı gerçekleşebileceğini ise Brent petrol için seçilen lot büyüklüğü belirler.
SSS
Risk feragatnamesi: CFD'ler karmaşık enstrümanlar olup, kaldıraçtan dolayı hızla para kaybedilmesi gibi yüksek seviyede risk söz konusudur. CFD'lerin işleyişini ve para kaybetme riskini alma hususunu anlayıp anlamadığınızı gözden geçirmelisiniz. Kesinlikle kaybetmeyi göze alamadığınızdan fazla para yatırmayın. Profesyonel müşterilerin karşı karşıya kaldığı kayıplar, yatırılan parayı aşabilir. Lütfen risk uyarısı politikamızı okuyun ve tam olarak anlamadığınız hususlar varsa, bağımsız profesyonel tavsiye alın. Bu bilgiler, ABD ve OFAC (Yabancı Varlıkları Kontrol Ofisi) dahil ancak bunlarla sınırlı olmamak kaydıyla, belirli ülkelerde/bölgelerde ikâmet edenlere gönderilmek veya bu kişilerce kullanıma yönelik değildir ve bu amaç doğrultusunda hazırlanmamıştır. Şirket, yukarıda belirtilen ülke listesini kendi takdirine bağlı olarak değiştirme hakkını saklı tutar.
Join us on social media


Authors BIO

Her blog yazısının arkasında TIOmarkets’te çalışanların birikmiş deneyimi vardır. Biz, size ticaret eğitimi ve finansal piyasa yorumları sunmaya kendini adamış, sektör profesyonelleri ve finans piyasası meraklılarından oluşan bir ekibiz. Amacımız, piyasada etkili bir şekilde işlem yapabilmeniz için ihtiyacınız olan bilgiyi size kazandırmaktır.





