


Gümüş Neden Altından Daha Volatil? Fark Nasıl Ölçülür
BY TIOmarkets (Türkçe)
|Kasım 5, 2026Gümüşün altınla arasındaki volatilite farkı, XAG/USD'deki yüzdesel fiyat dalgalanmalarının XAU/USD'dekileri ne ölçüde aştığını ifade eder ve seçilen bir dönem için altının volatilitesinin katı olarak ölçülür. “Gümüş neden altından daha volatil?” sorusunun yanıtı yapısaldır: daha küçük bir piyasa, sanayinin yönlendirdiği talep, yan ürün olarak gelen arz ve merkez bankası alıcısının olmayışı. Fark sabit değildir; ölçülen döneme ve piyasa rejimine göre değişir.
XAU/USD ve XAG/USD'de işlem yapanlar için bu makale, iki metalin piyasa yapısını karşılaştırıyor, dört volatilite ölçüsünü yan yana koyuyor ve farkın herhangi bir dönem için nasıl hesaplanacağını ve pozisyonların buna göre nasıl boyutlandırılacağını gösteriyor.
Gümüş Neden Altından Daha Volatil? Önce Volatiliteyi Tanımlayalım
Volatilite, getirilerin ortalamaları etrafındaki dağılımıdır ve genellikle günlük yüzdesel ya da logaritmik getirilerin standart sapması olarak ölçülür. Hareketlerin yönünü değil, büyüklüğünü kaydeder. Yaygın kabul gören bir yönteme göre günlük değer, 252'nin kareköküyle çarpılarak yıllıklandırılır. Yıllıklandırılmış rakam yalnızca dayandığı dönemi anlatır, ötesini değil; bu yüzden aynı metal için iki farklı dönem oldukça farklı sonuçlar verebilir.
Bu nedenle iki metal arasındaki her karşılaştırma yüzdelerle yapılmalıdır. 4 Kasım 2026'da spot altının onsu $4,061.30, spot gümüş ise $52.29 seviyesindeydi; dolayısıyla aynı dolar büyüklüğündeki bir hareket, gümüşün fiyatında altınınkine göre çok daha büyük bir paya karşılık geliyordu. Yalnızca dolar bazındaki hareketleri karşılaştırmak, altını daha volatil metal gibi gösterirdi.
Piyasa Büyüklüğü ve Likidite: Küçük Piyasa Neden Daha Fazla Hareket Eder
Likidite, yani bir işlemin fiyatı oynatmadan gerçekleştirilebilme kolaylığı, ons sayısına değil el değiştiren değere bağlıdır. Ağustos 2026'da Londra'da günlük ortalama 175.1 milyon ons gümüş takas edilirken altında bu rakam 18.6 milyon onstu. Parasal değerle ölçüldüğünde sıralama tersine döner: söz konusu gümüşün günlük değeri $11.4 milyar, altınınki $81.8 milyardı; Haziran 2026'da ise günlük değerler gümüşte $12.9 milyar, altında $70.9 milyar olmuştu.
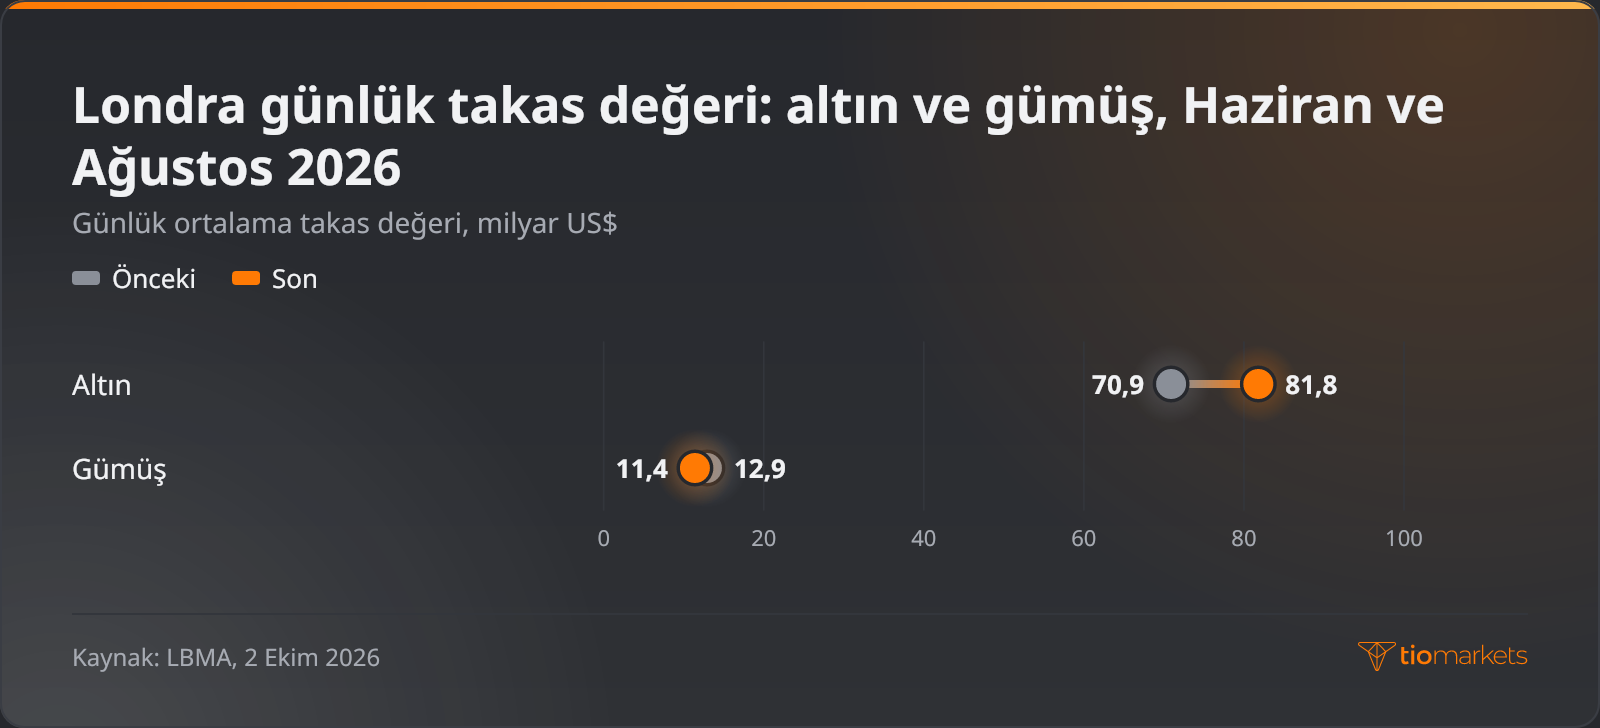
Bu büyüklükteki bir piyasa, aynı emir akışını daha büyük bir fiyat ayarlamasıyla karşılar. Alış-satış spread'i de fiyata oranla genellikle daha geniştir; bu örüntü, döviz piyasalarında da likidite sağlayıcılarının spread'leri ve emir gerçekleşmesini nasıl etkilediğini yansıtır.
Vadeli işlemler ikinci bir güçlendirici etki ekler. ABD'nin başlıca metal vadeli işlem borsası COMEX'te bir altın sözleşmesi 100 troy onsu, bir gümüş sözleşmesi ise 5,000 onsu kapsar ve her ikisi de teminatla işlem görür. Düşen bir piyasada tetiklenen teminat tamamlama çağrısı (margin call) karşılanmazsa, stop out pozisyonları sığ piyasa derinliğinde otomatik olarak kapatabilir. Kaldıraç zararları da kazançları büyüttüğü ölçüde büyütür; teminatlı bir metal pozisyonunda zararlar tek bir seans içinde birikebilir ve yatırımcı yatırdığı paranın tamamını kaybedebilir.
Sanayi Talebi, İmalat Döngüsü Üzerinden Gümüş Fiyatlarını Nasıl Etkiler
Gümüş hem değerli bir metal hem de bir sanayi girdisidir. Toplam gümüş talebi 2025'te %2 düşüşle 1.13 milyar onsa geriledi. Dört yıllık güçlü büyümeye son veren %3'lük düşüşe rağmen bu toplamın 657.4 milyon onsu sanayi kullanımına gitti; elektrik ve elektronik talebi ise %2 azaldı. Madeni para ve külçe alımlarındaki %14'lük sıçrama, diğer alanlardaki düşüşleri neredeyse dengeledi.
Sanayi talebi fiyatı iki yoldan etkiler. Gümüş genellikle güneş panelleri ve elektronik ürünlerin maliyetinde küçük bir pay tutar; bu nedenle üreticiler fiyat yükselirken de alım yapmayı sürdürme eğilimindedir ve bu, taleplerini fiyata büyük ölçüde duyarsız kılar. Ancak ihtiyaç duydukları miktar imalat döngüsünü izler. Bu döngüsel bağ, piyasalar bir yavaşlamadan endişe ettiğinde gümüşün neden altından daha sert düştüğünü açıklamaya yardımcı olur.
Altının talep bileşimi bunun neredeyse tersidir. Tezgâhüstü işlemler dahil toplam altın talebi 2024'te rekor düzeyde 4,974 tona ulaştı ve bunun 1,045 tonunu merkez bankaları satın aldı. Resmi net alımlar 2024'e kadarki üç yılın her birinde 1,000 tonu aştı; 2010–2021 dönemindeki yıllık ortalama ise 473 tondu. Merkez bankası rezervlerine yapılan eklemeler altına kalıcı bir alıcı sağlar. Gümüşün buna denk bir tutucusu yoktur.
Yan Ürün Madenciliği Gümüş Arzını Nasıl Etkiler
Yan ürün madenciliğinde gümüş, esas olarak bakır ve çinko gibi başka metaller için işletilen cevherlerden elde edilir. 2019–23 döneminde yan ürün gümüş, Kuzey Amerika'da maden üretiminin %21'ini, Güney Amerika'da ise %63'ünü oluşturdu; iki bölgenin her biri dünya gümüş maden üretiminin %29'unu sağladı. Küresel üretim 2025'te, Peru'daki bakır işletmelerinden gelen yan ürün üretimindeki artışın da desteğiyle %3 yükselerek 846.6 milyon onsa çıktı. Arzın bu kadar büyük bir kısmı başka metallerin ekonomisine bağlı olduğundan gümüş fiyatına yavaş tepki verir ve uyumun daha büyük kısmını fiyatın kendisi üstlenir.
Gümüş ve Altın Volatilitesi: Farkı Ölçmenin Dört Yolu
Yapı, farkın neden var olduğunu açıklar; ölçüm ise ne kadar büyük olduğunu gösterir. Her iki metal için aynı dönemde hesaplanan getirilerin standart sapması en geniş tabloyu sunar; gümüşün değerinin altınınkine bölünmesiyle de o döneme ait volatilite katı elde edilir.
J. Welles Wilder, ortalama gerçek aralığı (ATR) 1978 tarihli New Concepts in Technical Trading Systems adlı kitabında tanıttı. ATR, gerçek aralığın, yani en yüksek-en düşük aralığı ile önceki kapanıştan en yükseğe ve en düşüğe olan uzaklıkların en büyüğünün, varsayılan olarak 14 periyot üzerinden ortalamasını alır. ATR dolar cinsinden ifade edildiği için gümüş ve altının ATR karşılaştırması ancak her metalin ATR'si kendi fiyatına bölündüğünde anlamlı olur.
Beta, altındaki her bir yüzde puanlık harekete karşılık gümüşün ortalama ne kadar hareket ettiğini ölçer: iki metalin getirileri arasındaki kovaryansın altın getirilerinin varyansına bölümü. Tahmini için bir dönem boyunca çok sayıda eşleştirilmiş getiri gerekir. Korelasyon zayıfladığında istikrarlı görünen bir beta, büyük bağımsız dalgalanmaları gizleyebilir.
Her ölçü farklı bir soruyu yanıtlar ve hiçbiri farkı tek başına yakalayamaz:
| Ölçü | Grafiğin veya piyasanın gösterdiği | İşlem yapanların kullandığı yaklaşım | Başlıca risk |
| Standart sapma | Büyüklüğü seanstan seansa değişen günlük getiriler | Günlük logaritmik getirilerin yıllıklandırılmış standart sapması; gümüşünki altınınkine bölünür | Varyansın istikrarlı olduğunu varsayar; sonuçlar dönemden döneme değişir |
| Fiyata oranla ATR | Geniş gün içi aralıklar ve gece oluşan boşluklar | Her metal için 14 periyotluk ATR'nin son kapanışa bölünmesi | Tepkisi yavaştır; dolar cinsinden ham ATR yanıltır |
| Altına göre beta | Gümüşün altınla birlikte daha büyük ölçüde hareket etmesi | Belirli bir dönemde gümüşün günlük getirilerinin altınınkilere göre regresyonu | Korelasyon zayıfladığında anlamını yitirir |
| Altın/gümüş oranı | Haftalar veya aylar içinde bir metalin diğerini geride bırakması | Oranın düzeyini ve zaman içindeki değişimini izlemek | Günlük dalgalanmaların büyüklüğünü değil, göreli fiyatı gösterir |
Altın/Gümüş Oranı Nedir?
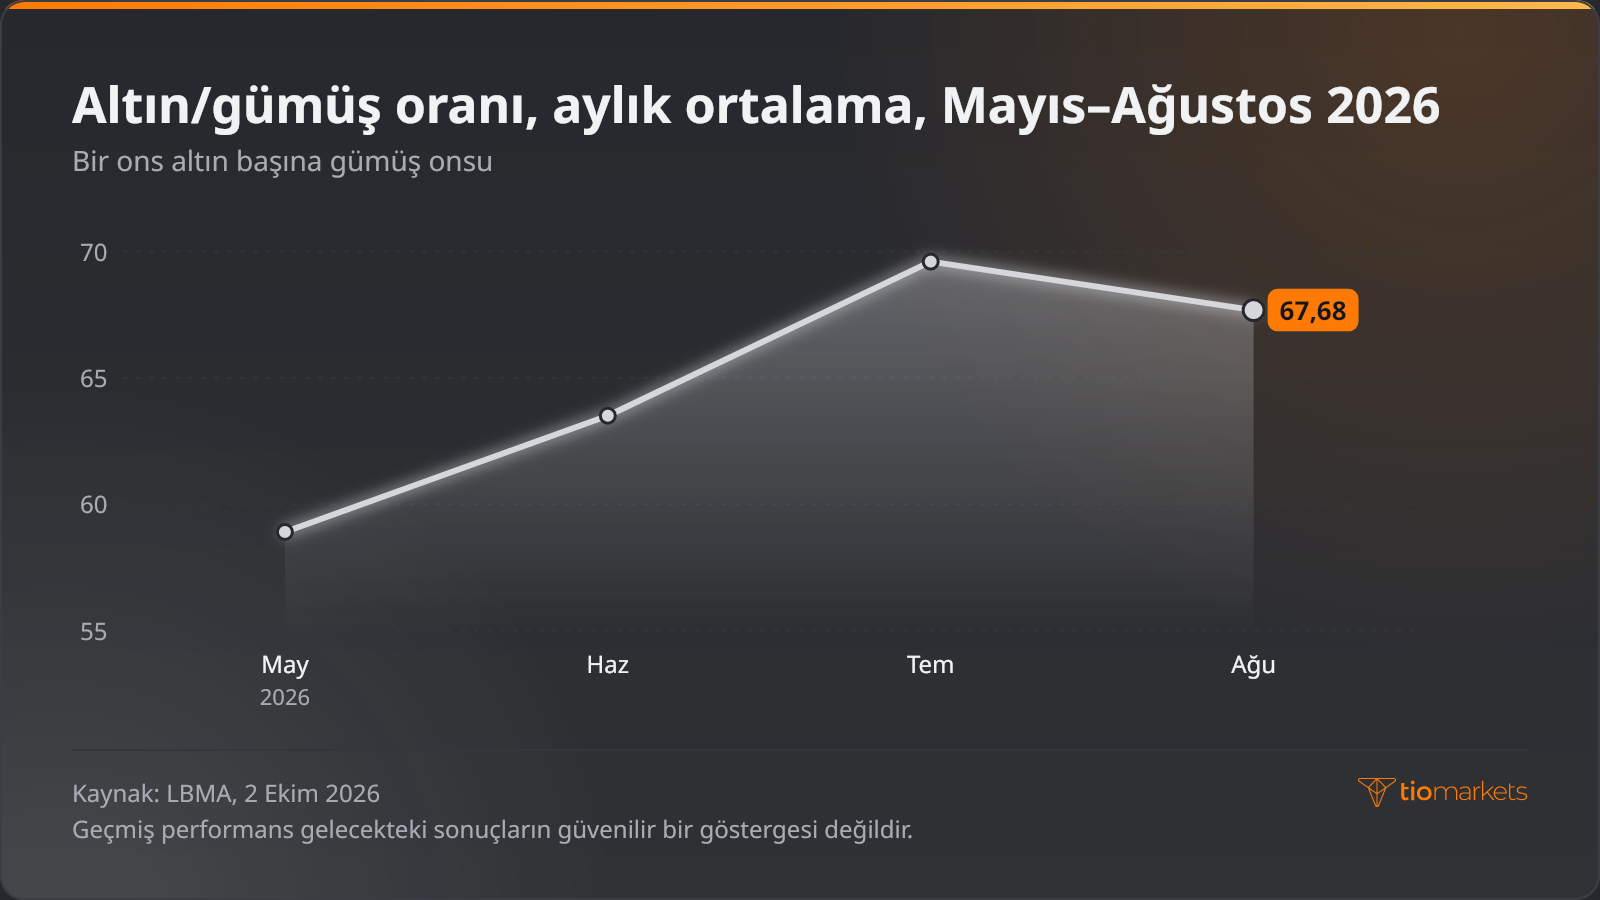
Altın/gümüş oranı, yani bir ons altın almak için gereken gümüş ons sayısı, volatiliteyi değil göreli fiyatı ölçer. Oranın Londra aylık ortalaması Mayıs 2026'da 58.9 iken Haziran'da 63.5'e, Temmuz'da 69.60'a yükseldi, ardından Ağustos'ta 67.68'e geriledi; yani gümüş bu dönemde göreli fiyat açısından altının gerisinde kaldı. Bu değerler geçmişe aittir ve geçmiş performans gelecekteki sonuçların güvenilir bir göstergesi değildir.
Gümüş Volatilitesi Altına Göre Adım Adım Nasıl Ölçülür
Gümüşün volatilite katı, bir elektronik tabloda günlük kapanış fiyatlarından altı adımda hesaplanabilir:
- XAU/USD ve XAG/USD için aynı işlem günlerine ait günlük kapanışları tek bir veri kaynağından toplayın.
- Her kapanışı logaritmik getiriye dönüştürün: kapanışın önceki kapanışa bölümünün doğal logaritması.
- Her serinin standart sapmasını hesaplayın ve yıllık değer için 252'nin kareköküyle çarpın.
- O döneme ait volatilite katını bulmak için gümüşün değerini altınınkine bölün.
- Sağlama için her metalin 14 periyotluk ATR'sini son kapanışına bölün.
- Hesabı daha kısa ve daha uzun bir dönem için tekrarlayın ve katın ne kadar değiştiğini not edin.
Her sonuç yalnızca kendi dönemini anlatır; sakin bir aydan alınan kat, gümüşün çalkantılı bir aydaki dalgalanmalarını olduğundan düşük gösterebilir.
Yalnızca bir hesaplama örneği olarak: 4 Kasım 2026'da spot altın %3.4, spot gümüş ise %5.1 yükseldi. Gümüşün hareketini altınınkine bölmek, aritmetiği gösteren ancak hiçbir şeyi tahmin etmeyen tek günlük bir kat verir. Kümülatif getiriler ise başka bir şeyi ölçer: 2025 boyunca altın %66, gümüş %135 yükseldi; bu rakamlar günlük dalgalanmaların büyüklüğünü değil, yönü ve toplam değişimi kaydeder. Geçmiş performans gelecekteki sonuçların güvenilir bir göstergesi değildir.
Gümüş ve Altında Pozisyon Büyüklüğü: Lotları Değil, Riski Eşleştirmek
Eşit nominal pozisyon büyüklüğü, yani bir pozisyonun toplam piyasa değeri, gümüşün ölçülen volatilitesi daha yüksek olduğunda eşit risk taşımaz. Volatiliteye dayalı pozisyon belirleme, her pozisyonu tipik bir hareketin her iki metalde de benzer bir tutara mal olacağı şekilde ölçeklendirir. Yöntem beş adımdan oluşur:
- Her metalin son dönemdeki volatilitesini, günlük standart sapmadan ya da fiyata oranla ATR'den yola çıkarak yüzde olarak ifade edin.
- Her pozisyon için, iki metalde de aynı olan tek bir risk tutarı belirleyin.
- Eşleşen nominal büyüklüğü bulmak için bu tutarı her bir volatilite yüzdesine bölün.
- Nominal büyüklüğü sözleşme özelliklerini kullanarak birimlere çevirin; lot büyüklüğü, pip değeri ve teminat nasıl hesaplanır yazısı aynı yöntemi bir döviz çiftine uygular.
- Her pozisyonun gerektirdiği teminatı ve teminat tamamlama çağrısından önce fiyatın ne kadar hareket edebileceğini kontrol edin.
4 Kasım 2026 hareketlerini kullanan varsayımsal bir örnekle: bir altın pozisyonunun değeri %3.4, eşit nominal büyüklükteki bir gümüş pozisyonununki ise %5.1 değişti. O günkü altın dalgalanmasını eşlemek için gümüşün nominal büyüklüğünün, altınınkinin 3.4 ile çarpılıp 5.1'e bölünmesine eşit olması gerekirdi. Bu hesaplama gerçek hiçbir işlem için büyüklük belirlemez ve tek bir günün hareketleri gelecektekiler için güvenilir bir rehber değildir.
Bireysel yatırımcılar her iki metali çoğu zaman altın ve gümüş CFD'leri aracılığıyla tutar; bunlar varlığa sahip olmadan fiyatı izleyen ve genellikle kaldıraçla işlem gören fark sözleşmeleridir (CFD). Kaldıraç, bir gümüş pozisyonunda zararları da kazançları büyüttüğü kadar büyütür; gümüş daha fazla hareket ettiği için bu zararlar hızla birikebilir ve yatırımcı yatırdığı paranın tamamını kaybedebilir. İki pozisyon arasında volatiliteyi eşleştirmek, hiçbirindeki zararı sınırlamaz.
Altın ve Gümüş Volatilitesini Karşılaştırırken Sık Yapılan Hatalar
Karşılaştırma hatalarının çoğu, tek bir ölçümü kalıcı bir gerçek gibi ele alır:
- Dolar bazındaki hareketleri karşılaştırmak. Fiyatı yüksek ve fiyatı düşük iki metali adil biçimde yalnızca yüzdesel getiriler ya da fiyata oranla ATR karşılaştırabilir.
- Tek bir dönemi kalıcı saymak. Bir dönemden elde edilen kat, bir sonrakinde keskin biçimde farklı olabilir.
- Gümüşün altının hareketini her zaman büyüttüğünü varsaymak. Yükselen bir altın/gümüş oranı yalnızca gümüşün göreli fiyatta altının gerisinde kaldığını gösterir; gümüşün daha fazla mı düştüğü yoksa daha az mı yükseldiği ancak her metalin kendi getirilerinden anlaşılabilir.
- Her iki metalde aynı nominal büyüklüğü kullanmak. Bu durumda gümüş pozisyonu, volatilitesi daha yüksek olduğu her an daha fazla risk taşır.
- Korelasyonu kontrol etmeden betaya güvenmek. Zayıf korelasyonlu bir dönemde tahmin edilen beta pek bir şey söylemez.
Sonuç
Gümüşün ek volatilitesi bir yasa değil, piyasa yapısının bir ürünüdür. Daha sığ bir piyasa, imalat döngüsüne bağlı sanayi talebi, bakır madenciliğine bağlı arz ve resmi bir alıcının yokluğu, XAG/USD'yi XAU/USD'ye kıyasla daha büyük yüzdesel hareketlere açık hale getirir. Bu farkın büyüklüğü her dönem için hesaplanması gereken bir rakamdır ve aynı pozisyon büyüklüğünün her metalde ne kadar risk taşıdığını belirler.
Her ölçünün sınırları vardır. Standart sapma ve ATR yalnızca dayandıkları dönemi anlatır, beta korelasyona bağlıdır, oran ise günlük dalgalanmaları değil göreli fiyatı izler. Pozisyonu ölçülen farka göre belirlemek bir uyumsuzluğu giderir ancak temeldeki riski ortadan kaldırmaz: kaldıraç zararları da kazançları da büyütür, bir metal pozisyonu hızla para kaybedebilir ve yatırımcı yatırdığı her şeyi kaybedebilir.
TIOmarkets ile XAU/USD ve XAG/USD işlemi yapın
Küresel piyasalarda CFD'ler aracılığıyla pozisyon alın. Dar spreadlerin, hızlı emir gerçekleştirmenin ve hızlı, esnek para yatırma seçeneklerinin keyfini çıkarın.
İşlem yapmak risklidir
SSS
Risk feragatnamesi: CFD'ler karmaşık enstrümanlar olup, kaldıraçtan dolayı hızla para kaybedilmesi gibi yüksek seviyede risk söz konusudur. CFD'lerin işleyişini ve para kaybetme riskini alma hususunu anlayıp anlamadığınızı gözden geçirmelisiniz. Kesinlikle kaybetmeyi göze alamadığınızdan fazla para yatırmayın. Profesyonel müşterilerin karşı karşıya kaldığı kayıplar, yatırılan parayı aşabilir. Lütfen risk uyarısı politikamızı okuyun ve tam olarak anlamadığınız hususlar varsa, bağımsız profesyonel tavsiye alın. Bu bilgiler, ABD ve OFAC (Yabancı Varlıkları Kontrol Ofisi) dahil ancak bunlarla sınırlı olmamak kaydıyla, belirli ülkelerde/bölgelerde ikâmet edenlere gönderilmek veya bu kişilerce kullanıma yönelik değildir ve bu amaç doğrultusunda hazırlanmamıştır. Şirket, yukarıda belirtilen ülke listesini kendi takdirine bağlı olarak değiştirme hakkını saklı tutar.
Join us on social media


Authors BIO

Her blog yazısının arkasında TIOmarkets’te çalışanların birikmiş deneyimi vardır. Biz, size ticaret eğitimi ve finansal piyasa yorumları sunmaya kendini adamış, sektör profesyonelleri ve finans piyasası meraklılarından oluşan bir ekibiz. Amacımız, piyasada etkili bir şekilde işlem yapabilmeniz için ihtiyacınız olan bilgiyi size kazandırmaktır.





