


加密貨幣強制平倉解析:倉位如何被強制關閉
BY TIOmarkets (繁體中文)
|11 10, 2026加密貨幣強制平倉,是指交易者的保證金跌破交易平台維持倉位所需的最低水平時,槓桿倉位遭到強制關閉。由於這個最低水平高於零,平台系統會在保證金耗盡之前,就以市價將倉位平倉。槓桿會同時放大虧損與獲利,小幅的不利走勢就可能在幾分鐘內吞噬保證金,交易者可能損失全部入金。
本文為持有或正在考慮持有比特幣與以太幣槓桿倉位的散戶交易者,解析加密貨幣強制平倉的運作方式。文章先說明保證金如何決定強平價格,以及逐倉與全倉保證金的差別;接著探討永續合約的標記價格、保險基金與自動減倉機制,並比較差價合約(CFD)的 Stop Out 水平。
加密貨幣強制平倉是什麼意思?為何重要
在加密貨幣衍生品平台上,強制平倉是指倉位內剩餘的保證金已不足以支撐其槓桿所需,平台系統因此將該倉位平倉。初始保證金是開倉所需的資金;維持保證金則是倉位保持開啟時必須留存的較小金額。這項區別之所以重要,是因為平倉時點取決於維持保證金門檻,而非帳戶歸零之時。
與門檻之間的距離往往很短。在一個常被引用的例子中,資產價格下跌10%就足以讓槓桿倉位遭到強平,確切距離則取決於槓桿倍數與維持保證金率。由於槓桿會同時放大虧損與獲利,如此狹窄的差距可能在單一交易時段內就被觸及,交易者可能損失全部入金。
加密貨幣強制平倉解析:槓桿與保證金如何導致強制平倉
美國商品期貨交易委員會(CFTC)於2020年10月1日對BitMEX提起的訴訟中,詳細描述了這套程序。根據起訴書所述的交易所規則,保證金餘額一旦低於維持水平,倉位的控制權便轉移至交易所。交易所隨後將倉位平倉,交易者則喪失維持保證金。
起訴書也引用了破產價格,即倉位保證金完全耗盡的價位。若平倉價格優於破產價格,盈餘會撥入交易所的保險基金;若平倉價格不及破產價格,差額由保險基金吸收,或由交易所將對手方持有的倉位平倉。
與外匯交易的維持保證金一樣,這道緩衝可能在一小時的劇烈波動中就被耗盡。槓桿放大不利走勢的虧損,與放大有利走勢的獲利完全相同;走勢一旦展開,保證金便迅速流失,交易者可能損失該倉位背後的全部入金。
如何計算強平價格
強平價格並不是開倉價格減去保證金。以逐倉多單為例,簡化的估算公式為:強平價格 ≈ 開倉價格 × [1 − 1/槓桿倍數 + 維持保證金率]。維持保證金率是指必須作為保證金留存的倉位價值比例,它會讓觸發點更靠近開倉價,因此倉位會在初始保證金耗盡之前就被平倉。
逐倉多單的估算可分為四個步驟:
- 記錄倉位的開倉價格與槓桿倍數。
- 以1除以槓桿倍數,將初始保證金換算為倉位價值的比例。
- 查詢平台對該倉位規模適用的維持保證金率,並以小數表示。
- 以1減去初始保證金比例,加上維持保證金率,再將結果乘以開倉價格。
計算結果只是近似值。手續費會減少倉位內剩餘的保證金,資金費用也會使其變動。採用標記價格的平台,也會以該參考價格、而非自身的最新成交價,來判斷是否觸發強平。
舉例來說,以10倍槓桿在40,000開立的逐倉多單,初始保證金比例為0.1。若維持保證金率為0.5%(即0.005),乘數為1 − 0.1 + 0.005 = 0.905,估算強平價格為36,200。因此,倉位會在價格下跌9.5%時被平倉,而非單憑槓桿推算的10%。在開倉價格與維持保證金率不變的情況下,5倍槓桿的估算值為32,200,20倍為38,200,50倍為39,400。
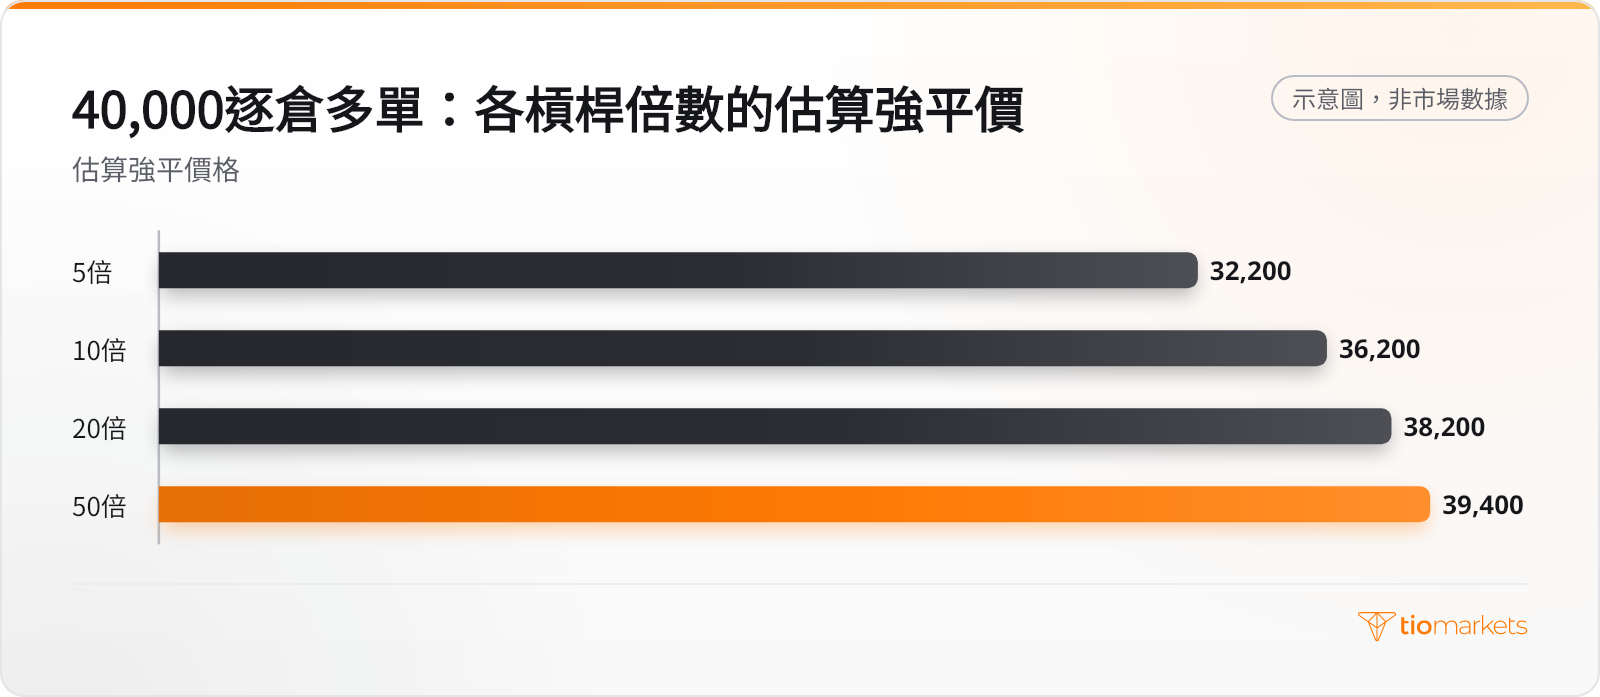
在50倍槓桿下,價格從開倉價下跌1.5%就足以讓倉位被平倉。槓桿越高,每一點價格波動帶來的虧損就被放大越多,獲利亦然;因此虧損累積迅速,交易者可能損失投入的全部保證金。
逐倉與全倉保證金強平:兩種設定的比較
交易所的永續合約通常提供兩種保證金模式。在逐倉保證金模式下,倉位僅由分配給它的抵押品支撐,因此強平時損失的僅限於該筆金額。在全倉保證金模式下,平台可能在將虧損倉位平倉前,動用錢包中任何未使用的餘額。強平價格因此距離開倉價更遠,但整個餘額都暴露在風險之中,一次不利走勢也更可能同時波及多個倉位。
| 圖表或市場呈現的情況 | 交易者採用的方式 | 主要風險 |
| 單獨持有的一個槓桿倉位 | 逐倉保證金:僅由分配給該倉位的保證金支撐 | 強平價格較接近開倉價;該筆保證金可能全數虧損 |
| 多個未平倉倉位共用同一餘額 | 全倉保證金:錢包剩餘餘額支撐虧損中的交易 | 一筆虧損可能耗盡全部餘額,並同時影響多個倉位 |
因此,全倉保證金只是延後強平,而非防止強平。無論採用哪種模式,槓桿放大虧損的程度都與放大獲利相同,劇烈走勢可能迅速耗盡共用餘額。差別在於涉及的金額:在全倉保證金模式下,交易者可能損失整個錢包,而不只是單一倉位的保證金。
永續合約如何強制平倉:標記價格、保險基金與自動減倉
這些機制源自永續合約(perpetual swap)。這種合約由Ben Delo設計,BitMEX於2016年5月推出;Delo於2014年與Arthur Hayes共同創立該交易所。由於合約永不到期,無需展期就能追蹤資產價格。每日的資金費率,即多空雙方之間定期交換的款項,使其價格貼近現貨。
強平引擎不一定以自身的最新成交價作為觸發依據。一家大型平台會以標記價格檢查保證金,標記價格是根據多家交易所現貨報價計算出的參考價值,目的是避免自身訂單簿的短暫失真不公平地將倉位平倉。因此,觸發點可能在最新成交價觸及計算價位之前或之後就已達到。
平倉價格偏離破產價格時,有兩道後盾機制處理。保險基金由優於破產價格的平倉累積而來,並在平倉價格不及破產價格時賠付。此外,平台還可能將對手方的倉位平倉,這個程序稱為自動減倉,因此獲利中的倉位可能在持有人未下單的情況下被結束。在2025年10月那場涉及190億美元強平的崩盤中,交易公司抱怨無法下單;另有人表示,強制減倉的成交價格讓他們無從避險。
對遭強平的交易者而言,兩道後盾都不會返還已經虧損的保證金。槓桿放大了這筆虧損,正如它也會放大獲利;平倉可能在瞬間發生,倉位背後的入金可能全數虧損。
為何強平會推動比特幣價格?連環強平
每一筆強平都以市價單形式進入市場,與當下訂單簿中的流動性,也就是各價位掛著的買單與賣單撮合成交。多單遭強平會變成賣單,空單遭強平則變成買單。未平倉量即尚未結清的合約總數,可顯示有多少槓桿部位可能以這種方式被強制平倉。
連環強平的成因在於倉位集中。當大量倉位的強平價格相近時,第一批強制單會將價格推向下一批觸發點,而流動性稀薄會讓每筆單把價格推得更遠。空單強平則以相反方向形成同樣的連鎖反應,在上漲的市場中引發強制買入。無論哪個方向,強制單都會加劇引發它們的走勢。
2026年11月9日,超過10億美元的加密貨幣槓桿倉位在24小時內遭到強平。比特幣當天一度觸及約73,761美元,創8月以來新低,隨後回升至75,000美元以上;以太幣則一度跌破2,100美元後回升。過往表現並非未來結果的可靠指標。
強制單遇上稀薄的訂單簿時,成交價也可能遠遠超出計算出的強平價格。在連環強平中,槓桿會同時放大虧損與獲利,虧損累積的速度可能比價格走勢所顯示的更快,交易者可能在一波拋售中損失倉位背後的全部入金。
強平與 Stop Out 有何不同?
差價合約(CFD)讓交易者無需持有幣種,即可針對BTC/USD或ETH/USD等價格建立倉位。比較強平與 Stop Out 水平時,第一個差異在於衡量的對象。CFD帳戶追蹤的是保證金水平,即淨值除以已用保證金的百分比,並在達到Stop Out 水平時自動平倉。追加保證金通知則是另一個獨立且更早出現的警告。
2018年,歐洲證券及市場管理局(ESMA)對散戶CFD推出臨時限制措施,包括以帳戶為單位的50%保證金平倉規則,以及法定的負餘額保護,使散戶客戶的虧損不會超過帳戶餘額。加密貨幣的槓桿上限為2:1,主要貨幣對則為30:1。
| 項目 | 交易所永續合約 | ESMA 2018年措施下的散戶CFD帳戶 |
| 衡量對象 | 各倉位的保證金,全倉保證金模式下則為整個錢包 | 整個帳戶的保證金水平 |
| 觸發條件 | 保證金低於維持水平;若平台採用標記價格,則以標記價格判斷 | Stop Out 水平;2018年措施設定50%平倉規則 |
| 超出入金的虧損缺口 | 保險基金,或對反向倉位自動減倉 | 2018年措施下的負餘額保護 |
由於衡量的是整個帳戶,一個虧損倉位可能迫使其他倉位一併平倉;在快速變動的市場中,Stop Out 的成交價也可能超出觸發點。合約規模與槓桿決定了價格在觸及該水平前能波動多遠,詳見如何計算 BTCUSD 的手數。在CFD帳戶上,槓桿同樣會讓虧損與獲利同步放大,虧損可能在幾分鐘內擴大,入金也可能全數虧損。
結論
槓桿加密貨幣倉位的平倉水平由平台規則決定,而非入金金額。維持保證金與手續費會讓觸發點比單純以入金計算時更接近開倉價;若平台採用標記價格,則由該參考價格決定何時觸發。由於平倉是以市價單進入訂單簿現有的流動性,集中於同一價位附近的倉位可能讓一般走勢演變成連環強平。CFD帳戶的 Stop Out 則採用不同的衡量標準,也就是整個帳戶的保證金水平。
這個公式終究只是估算。各平台採用各自的維持保證金率、參考價格與手續費,在失序的市場中,任何計算都無法確定強制單的成交價位。槓桿會同時放大虧損與獲利,虧損累積的速度可能快過交易者的反應,整筆保證金、甚至整個全倉保證金餘額都可能虧損殆盡。
常問問題
風險免責聲明: CFD是複雜的工具,由於槓桿作用而有迅速損失資金的高風險。您應該考慮是否了解CFD的工作原理以及是否有能力承擔損失資金的高風險。永遠不要存入超過您準備損失的更多。專業客戶的損失可能超過其存款。如果您不完全了解,請查看我們的風險警告政策,並尋求獨立的專業建議。這些信息不被指示或打算由某些國家/司法管轄區的居民分發或使用,包括但不限於美國和OFAC。該公司擁有自行決定更改上述國家清單的權利。
Join us on social media


Authors BIO

每篇部落格文章的背後都凝聚了TIOmarkets員工的豐富經驗。我們是一支由敬業的產業專業人士及金融市場愛好者組成的團隊,致力於為您提供交易教育與金融市場評論。我們的目標是幫助您掌握必要的知識,有效地在市場中交易。



