


股利與利率:兩者的關鍵差異
BY TIOmarkets (繁體中文)
|11 13, 2026股利是公司董事會從盈餘中自行決定發給股東的款項,利息則是借款人依契約應付給貸款人或存款人的款項。因此,比較股利與利率,等於拿一筆可能變動或停發的配發,對照一項事先固定的義務,儘管兩者都以年化百分比表示。
本文說明這兩種款項在法律上的差異、殖利率如何計算及為何隨股價變動,並以註明日期的美國數據,解析政策利率與債券利率的變化如何傳導至配息股票。本文的讀者,是會把個股殖利率與存款、債券或政策利率並列比較的交易者與投資人。
股利與利率:為何值得比較
兩項數字都是把一年的收益表示為投入資金的比例。帳面上,一個年利率4%的假設存款帳戶,與一檔股價$50、每年配發$2.00股利(殖利率4%)的假設股票,每一美元帶來的收益相同。
兩者的相似僅止於百分比,因為這兩個數字背後是不同的權利。存款利率是銀行承諾就名目價值不變的存款支付利息。殖利率則是董事會可能調高、調降或暫停的配發金額,除以每個交易時段都在變動的股價。因此,若只比較殖利率與利率的表面數字,便忽略了兩項風險:股價下跌與股利削減。同樣的比較,也是利率變化傳導至配息股票價格的途徑之一。
股利與利息有什麼差異?
股利與利息的差異,首先在於法律,其次才是財務。債券發行人必須按時支付利息與本金;公司則沒有支付股利的類似義務。債券利息由票面利率決定,也就是發行時以面額百分比訂定的年利息,一旦未能付款即構成違約。
相反地,股利只有在董事會宣告後才存在。一家在NYSE上市的農產品公司,其董事會核准每股$0.30的季度現金股利時,盈餘報告中明言無法保證未來會宣告股利,因為每次配發都須經董事會審視財務表現與資金需求後才能核准。
款項的法律性質,也決定了公司倒閉時誰先獲償。在破產程序中,債權人(包括債券持有人、供應商與員工)的受償順位都在普通股股東之前,而普通股股東排在最後。因此,債券持有人對固定款項擁有優先求償權,股東則對變動款項擁有剩餘求償權。
如何計算殖利率
殖利率是每股年度股利除以目前股價,並以百分比表示。以一檔假設股票為例,計算分為五個步驟:
- 找出每股年度股利。以過去實績計算時,即過去12個月的配發總額,例如四次每季$0.50,合計$2.00。
- 取目前股價,本例為$50。
- 將年度股利除以股價:$2.00 ÷ $50 = 0.04。
- 乘以100換算為百分比,得出殖利率為4%。
- 股價變動時重新計算。若股價下跌20%至$40,而股利維持$2.00,殖利率便升至5%。
最後一步殖利率上升,是因為股價下跌,而非配發增加;以$50買進的持有人已損失20%的本金。此計算也假設股利維持現有水準,而這是任何董事會都不會事先承諾的。
公開的殖利率有兩種計算基礎。追蹤殖利率採用過去12個月已發放的股利,S&P 500因子指標即以此基礎定義股利。指示殖利率(又稱預估殖利率)則將最近一次宣告的配發年化,因此每季$0.30的股利代表每年$1.20。股利發放率(股利除以盈餘)則補足了兩種殖利率都看不出的資訊:這筆配發占用了多少獲利。
股利收入與利息收入:逐項比較
從同樣的角度並列檢視,股利收入與利息收入幾乎在每個環節都不同,從誰決定配發,到發行人倒閉時誰先獲償。
| 比較項目 | 股利(股票) | 利息(債券與存款) |
| 誰決定配發 | 公司董事會,每次個別宣告 | 契約:債券的票面利率或存款的約定利率 |
| 契約義務 | 無:公司沒有支付義務 | 有:發行人必須按時支付利息與本金 |
| 本金的變化 | 股價每個交易時段都在變動,可能跌破買進價格 | 債券價格在到期前會變動;除非發行人違約,到期時償還面額 |
| 破產時的求償順位 | 排在最後,位於所有債權人之後 | 債券持有人對資產的求償順位優先於股東 |
| 配發如何變動 | 每次宣告時都可能調高、調降或暫停 | 固定利率債券為固定;浮動利率存款由銀行決定 |
| 影響收益率的因素 | 股利與股價 | 票面利率,以及可交易債券的市場價格 |
為何升息時配息股票會下跌?
股利與利率之間的關聯透過兩個管道運作。第一是收益的競爭。較高的央行政策利率,也就是央行的角色一文所述的主要工具,會推升存款與新發行債券的利率。殖利率低於這些替代選項的股票,在現價下吸引的買家會變少,股價可能下跌,直到殖利率再次足以補償額外承擔的風險。
第二個管道是評價。1938年提出的股利折現模型,將股票價值視為其未來各期現金流量折現至現值後的總和。折現率是公司的股權資本成本:無風險利率加上股權風險溢酬,也就是投資人持有股票所要求的額外報酬。當無風險利率上升,同樣的股利現金流在今天的價值就會降低。這正是利率影響配息股票的評價面。
兩個管道合起來,說明了升息時配息股票為何可能下跌;而對配息穩定且偏高、成長溫和的股票,例如公用事業類股與不動產投資信託(REITs),壓力可能最大。這類股票常被稱為「類債券股」,因為投資人看重的主要是其收益。
2022–2023年美國的緊縮週期,顯示了這項變化的規模。聯準會的聯邦公開市場委員會(FOMC)在2022年3月至2023年5月的每次會議上,都調升聯邦資金利率目標區間。首次升息為25個基點,1個基點等於百分之一個百分點。2022年6月、7月、9月與11月接連升息75個基點,2022年11月2日區間達到3-3/4%至4%。2023年6月,委員會將區間維持在5%至5-1/4%。有效聯邦資金利率,也就是銀行間隔夜資金的拆借利率,反映了整個週期。
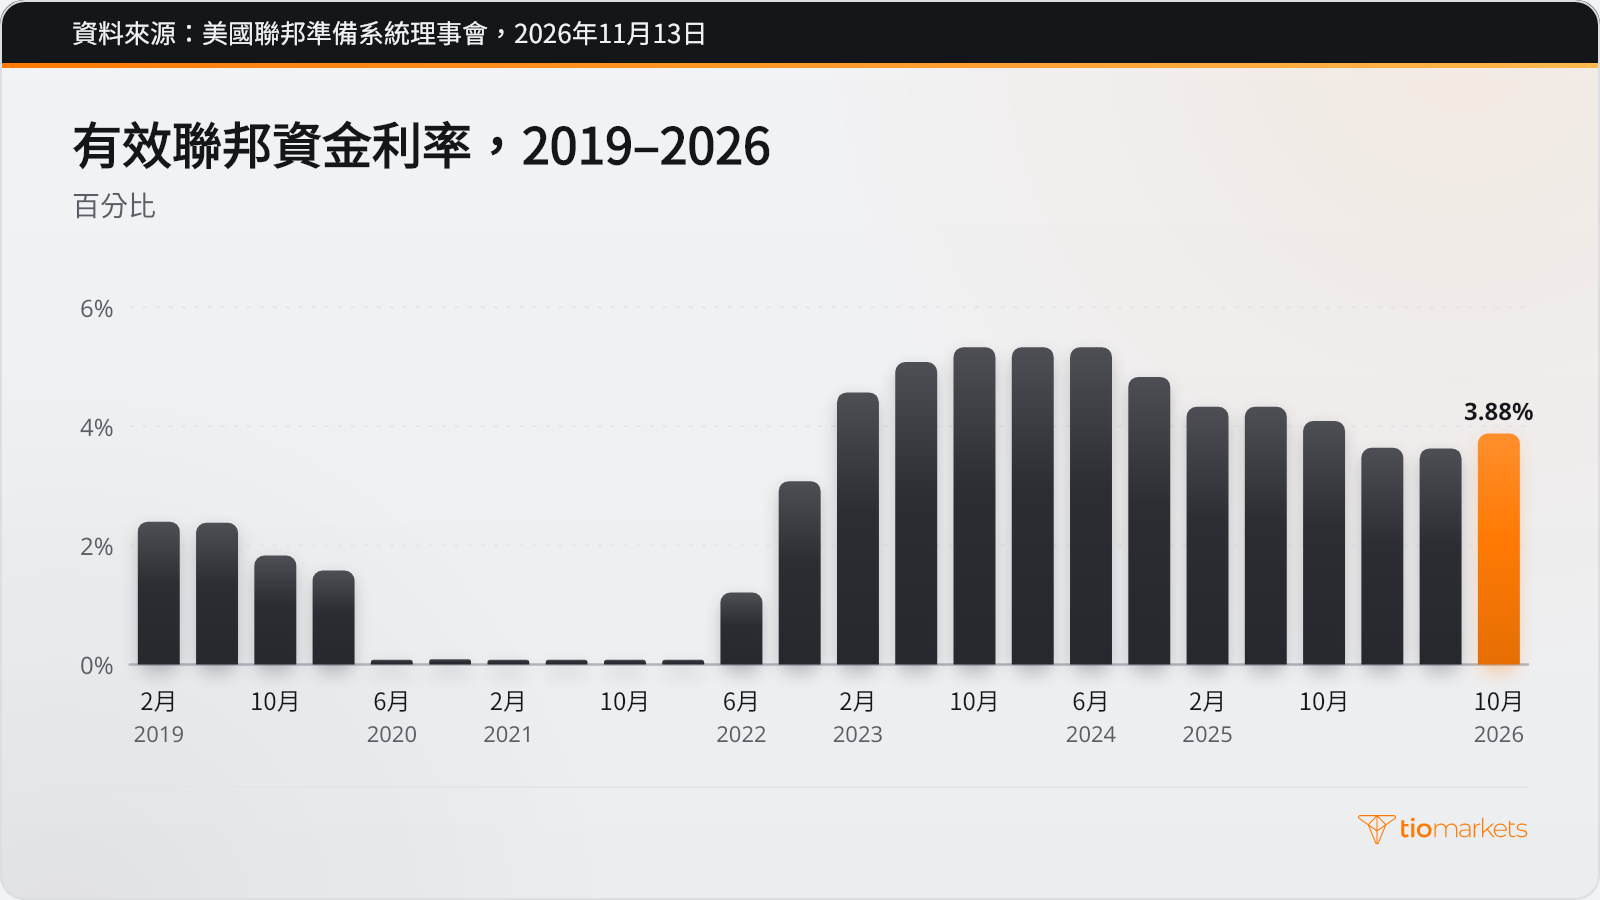
配發金額本身並未縮減。美國普通股的淨指示股利增加額(增加減去減少)在2022年為682億美元,2023年為365億美元。由於配發與政策利率同步上升,配息股票的任何調整都反映在股價與殖利率上,而非股利上。過去的股利調升並非未來配發的可靠指標。
股利殖利率與債券殖利率:利差反映什麼
股利殖利率與債券殖利率的比較,是同一種比較在指數層面的形式。S&P 500殖利率常被拿來與10年期美國公債殖利率對照;後者是從每日公債殖利率曲線內插得出的固定期限數字,因此即使沒有剩餘期限剛好10年的債券,仍能取得10年期殖利率。
10年期美國公債殖利率在2026年9月平均為4.99%,2026年11月10日為4.98%。美國大型股殖利率在2025年第四季為1.16%,若僅計入有配息的個股則為1.39%;在有配息的個股中,中型股殖利率為2.24%,小型股為2.88%。債券與股利數據相隔將近一年,因此只能顯示利差的大致規模,而非某一時點的確切數值。
指數殖利率與政府公債殖利率之間的利差,常被視為股權風險溢酬的粗略指標,但這項指標並不完整。債券的票面利率固定,而股利可能成長也可能縮減,指數價格也可能上漲或下跌。
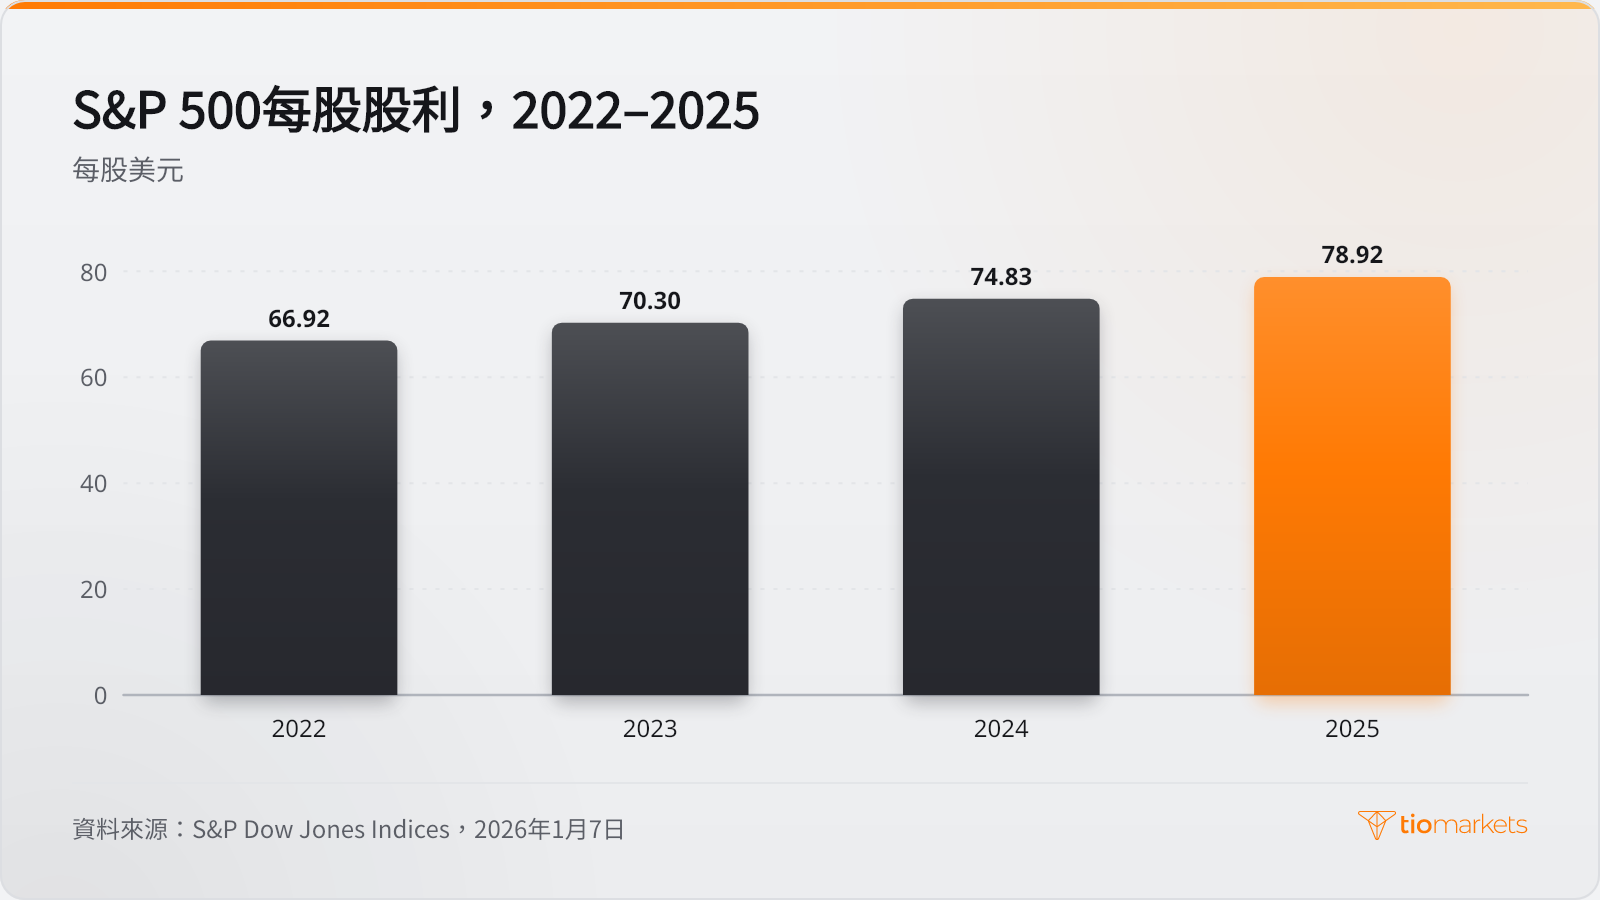
更大的遺漏是股利成長。S&P 500每股股利在2022年為$66.92,2023年為$70.30,2024年為$74.83,2025年則創下$78.92的紀錄,年增5.5%,並為連續第16年成長。固定的票面利率無法這樣成長,不過過去的股利成長並非未來股利或報酬的可靠指標。
相較於利率,並不存在單一的「理想」殖利率。殖利率必須搭配該股票的股利發放率、配息紀錄,以及同一時間的存款與債券利率一起解讀才有意義,而且它描述的是當下的比率,而非未來的配發。
比較股利與利息時的常見錯誤
常見的錯誤源自同一個問題:把殖利率當成具備利率的條件來解讀。
- 把股利視為有保證。公司可在下次宣告時減少或停止配發。2020年美國淨指示股利變動為-408億美元,S&P 500有43檔個股暫停配息;2025年有176檔個股調降股利,2024年則為132檔。
- 追逐因股價下跌而推高的殖利率。因股價下跌而上升的殖利率,反映的是已經發生的資本損失;若股利發放率偏高,還可能是股利削減的前兆。
- 比較基礎不同的數字。追蹤殖利率、指示殖利率與債券殖利率的衡量方式各不相同,而納入未配息公司的指數殖利率,會低於僅計算配息公司的殖利率。
- 忽略稅務與時點。股利與利息的課稅方式往往不同,因此表面利率相同,淨收入也可能不同。時點同樣重要:買方必須在除息日之前持有股票;除息日是新買方不再有權領取已宣告配發的第一天。
這些因素對長期持有的影響大於短期持有,兩者的對比可參考投資與交易的差異。持有股票僅數天的交易者,主要承受的是股價風險。
結論
股利與利率的比較,是兩種形式相同的權利之間的比較。利息是依契約應付的款項,受償順位優先於股東;殖利率則是董事會自行決定的配發,除以每個交易時段都在變動的股價。把兩個百分比並列,會掩蓋這項差異;而同樣的比較,也是政策利率與債券利率上升時可能傳導至配息股票價格的途徑之一,無論配發本身是否改變。
這項比較有其侷限。殖利率只是某一時點的比率:它無法說明下一次股利是否會宣告,也無法說明配發時股票價值多少。配息股票的持有人可能損失部分或全部投入的本金,利率急升可能使股價迅速下跌,而股利削減也可能使殖利率看似提供的收益消失。
常問問題
風險免責聲明: CFD是複雜的工具,由於槓桿作用而有迅速損失資金的高風險。您應該考慮是否了解CFD的工作原理以及是否有能力承擔損失資金的高風險。永遠不要存入超過您準備損失的更多。專業客戶的損失可能超過其存款。如果您不完全了解,請查看我們的風險警告政策,並尋求獨立的專業建議。這些信息不被指示或打算由某些國家/司法管轄區的居民分發或使用,包括但不限於美國和OFAC。該公司擁有自行決定更改上述國家清單的權利。
Join us on social media


Authors BIO

每篇部落格文章的背後都凝聚了TIOmarkets員工的豐富經驗。我們是一支由敬業的產業專業人士及金融市場愛好者組成的團隊,致力於為您提供交易教育與金融市場評論。我們的目標是幫助您掌握必要的知識,有效地在市場中交易。





