


Dividendos vs tasas de interés: diferencias clave
BY TIOmarkets (Español)
|noviembre 13, 2026Un dividendo es un pago discrecional que el consejo de administración de una empresa realiza a sus accionistas con cargo a los beneficios, mientras que el interés es un pago contractual que un prestatario debe a sus prestamistas o depositantes. Comparar dividendos vs tasas de interés supone, por tanto, enfrentar un reparto que puede cambiar o suspenderse con una obligación fijada de antemano, aunque ambos se expresen como un porcentaje anual.
El artículo explica la diferencia jurídica entre ambos pagos, cómo se calcula el rendimiento por dividendo y por qué varía con el precio de la acción, y cómo los cambios en las tasas de política monetaria y en las tasas de los bonos llegan a las acciones que reparten dividendos, con datos fechados de Estados Unidos. Está dirigido a traders e inversores que comparan el rendimiento de una acción con la tasa de una cuenta de ahorro, la de los bonos o la de política monetaria.
Dividendos vs tasas de interés: por qué importa la comparación
Ambas cifras expresan los ingresos de un año como proporción del dinero comprometido. Sobre el papel, una cuenta de ahorro hipotética que paga un 4% anual y una acción hipotética con un precio de $50 que paga $2.00 al año en dividendos, es decir, un rendimiento por dividendo del 4%, generan el mismo ingreso por cada dólar.
El parecido termina en el porcentaje, porque las dos cifras se apoyan en derechos distintos. La tasa de ahorro es el compromiso del banco de pagar intereses sobre un depósito cuyo valor nominal no cambia. El rendimiento por dividendo es un pago que el consejo puede aumentar, recortar o suspender, dividido entre un precio de la acción que cambia en cada sesión bursátil. Por eso, una comparación entre rendimiento por dividendo y tasa de interés que se queda en la cifra principal omite dos riesgos: una caída del precio de la acción y una reducción del dividendo. Esa misma comparación es, además, una de las vías por las que los cambios en las tasas llegan a los precios de las acciones que pagan dividendos.
¿Cuál es la diferencia entre dividendo e interés?
La diferencia entre dividendo e interés es jurídica antes que financiera. Quien emite bonos debe pagar puntualmente los intereses y el principal; una empresa no tiene una obligación similar de pagar dividendos. El interés de los bonos lo determina la tasa del cupón, el interés anual fijado en la emisión como porcentaje del valor nominal, y dejar de abonar un pago constituye un impago.
Un dividendo, en cambio, solo existe una vez que el consejo de administración lo declara. Cuando el consejo de una empresa de productos frescos cotizada en la NYSE aprobó un dividendo trimestral en efectivo de $0.30 por acción, su comunicado de resultados señalaba que no había garantía de que se declararan dividendos futuros, ya que cada uno requiere la aprobación del consejo tras revisar el desempeño financiero y las necesidades de liquidez.
La naturaleza jurídica del pago determina también quién cobra primero cuando una empresa quiebra. En una quiebra, los acreedores, entre ellos los tenedores de bonos, los proveedores y los empleados, tienen prioridad sobre los titulares de acciones ordinarias, que son los últimos de la fila. Así, el tenedor de bonos tiene un derecho preferente a un pago fijo, y el accionista, un derecho residual a uno variable.
Cómo calcular el rendimiento por dividendo
El rendimiento por dividendo es el dividendo anual por acción dividido entre el precio actual de la acción, expresado como porcentaje. Para una acción hipotética, el cálculo consta de cinco pasos:
- Determinar el dividendo anual por acción. En base histórica (trailing), es el total pagado en los últimos 12 meses; por ejemplo, cuatro pagos trimestrales de $0.50, es decir, $2.00.
- Tomar el precio actual de la acción, en este caso $50.
- Dividir el dividendo anual entre el precio: $2.00 ÷ $50 = 0.04.
- Multiplicar por 100 para expresar el resultado como porcentaje, lo que da un rendimiento por dividendo del 4%.
- Volver a calcular cuando el precio se mueve. Si la acción cae un 20% hasta $40 y el dividendo se mantiene en $2.00, el rendimiento sube al 5%.
El mayor rendimiento del último paso se debe a un precio más bajo, no a un pago mayor, y quien compró a $50 ha perdido el 20% del capital. El cálculo supone además que el dividendo se mantiene a su ritmo actual, un compromiso que ningún consejo asume por adelantado.
Los rendimientos publicados se expresan sobre dos bases. El rendimiento histórico (trailing) utiliza los dividendos ya pagados en los últimos 12 meses, la base con la que las medidas factoriales del S&P 500 definen el dividendo. El rendimiento indicado, o prospectivo (forward), anualiza el último pago declarado, de modo que un dividendo trimestral de $0.30 indica $1.20 al año. El ratio de pago (payout ratio), es decir, los dividendos divididos entre los beneficios, aporta lo que ninguno de los dos rendimientos muestra: qué parte del beneficio absorbe el pago.
Ingresos por dividendos vs ingresos por intereses: comparación directa
Comparados punto por punto, los ingresos por dividendos y los ingresos por intereses difieren en casi todas las etapas, desde quién decide el pago hasta quién cobra primero si el emisor quiebra.
| Aspecto | Dividendo (acciones) | Interés (bonos y depósitos) |
| Quién fija el pago | El consejo de administración de la empresa, declaración a declaración | El contrato: la tasa del cupón en los bonos o la tasa pactada en los depósitos |
| Obligación contractual | No: la empresa no está obligada a pagar | Sí: el emisor debe pagar intereses y principal puntualmente |
| Qué ocurre con el capital | El precio de la acción se mueve en cada sesión y puede caer por debajo del precio de compra | El precio de los bonos se mueve antes del vencimiento; el valor nominal se devuelve al vencimiento salvo que el emisor incurra en impago |
| Orden de prelación en una insolvencia | Último lugar, detrás de todos los acreedores | Los tenedores de bonos tienen prioridad sobre los accionistas en los derechos sobre los activos |
| Cómo cambia el pago | Puede aumentarse, recortarse o suspenderse en cada declaración | Fijo en los bonos a tasa fija; lo determina el banco en los depósitos a tasa variable |
| Qué mueve el rendimiento | El dividendo y el precio de la acción | El cupón y, en los bonos negociados, su precio de mercado |
¿Por qué caen las acciones con dividendo cuando suben las tasas de interés?
La relación entre dividendos y tasas de interés opera a través de dos canales. El primero es la competencia por los ingresos. Una tasa de política monetaria más alta, la principal palanca descrita en el papel de los bancos centrales, eleva las tasas de las cuentas de ahorro y de los bonos de nueva emisión. Una acción que rinde menos que esas alternativas atrae a menos compradores a su precio actual, y el precio puede caer hasta que el rendimiento vuelva a compensar el riesgo adicional.
El segundo canal es la valoración. El modelo de descuento de dividendos, formulado en 1938, valora una acción como la suma de sus flujos de caja futuros, cada uno descontado al presente. La tasa de descuento es el costo del capital propio de la empresa: la tasa libre de riesgo más la prima de riesgo de las acciones, el rendimiento adicional que los inversores exigen por mantener acciones. Cuando sube la tasa libre de riesgo, el mismo flujo de dividendos vale menos hoy. Esa es la vertiente de valoración de cómo afectan las tasas de interés a las acciones con dividendo.
En conjunto, ambos canales explican por qué las acciones con dividendo pueden caer cuando suben las tasas, y pueden pesar más en acciones con repartos estables y elevados y un crecimiento moderado, como las del sector de servicios públicos (utilities) y los fideicomisos de inversión inmobiliaria (REIT). A menudo se las denomina sustitutos de bonos (bond proxies), porque los inversores las valoran sobre todo por sus ingresos.
El ciclo de endurecimiento monetario de 2022–2023 en Estados Unidos muestra la magnitud del cambio. El Comité Federal de Mercado Abierto (FOMC) de la Reserva Federal elevó el rango objetivo de la tasa de fondos federales en cada reunión desde marzo de 2022 hasta mayo de 2023. La primera subida fue de 25 puntos básicos, siendo un punto básico la centésima parte de un punto porcentual. Siguieron subidas de 75 puntos básicos en junio, julio, septiembre y noviembre de 2022, y el 2 de noviembre de 2022 el rango alcanzó el 3-3/4 a 4 por ciento. En junio de 2023, el comité lo mantuvo en el 5 a 5-1/4 por ciento. La tasa efectiva de fondos federales, la que se pagan los bancos entre sí por fondos a un día, refleja el ciclo.
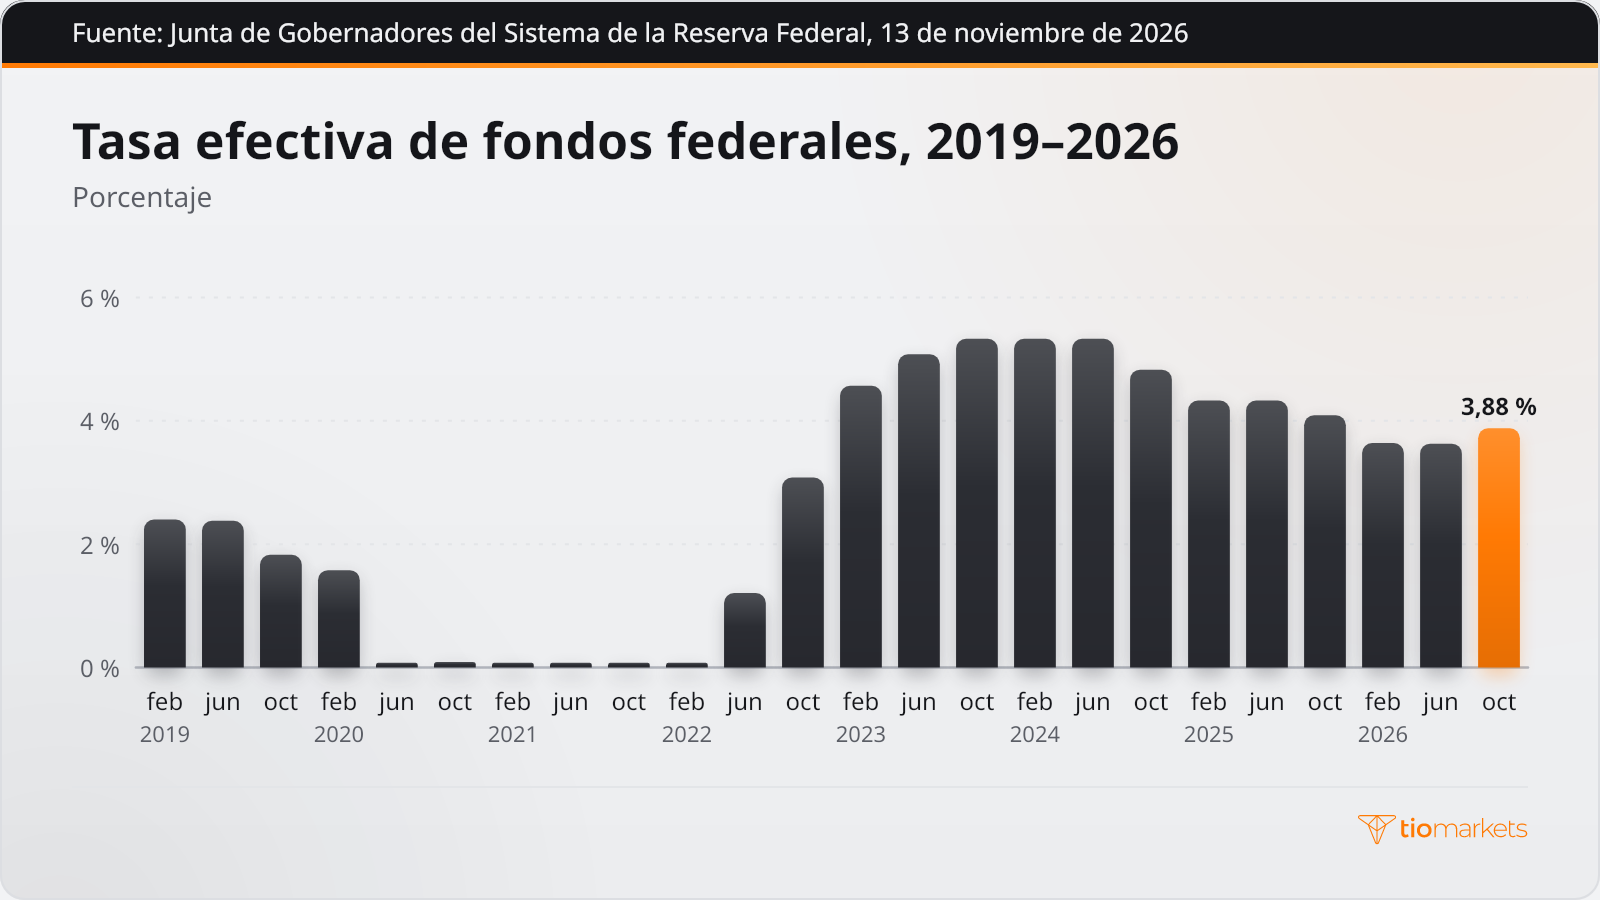
Los pagos en sí no se redujeron. Los aumentos netos de dividendos indicados de las acciones ordinarias estadounidenses, es decir, aumentos menos reducciones, sumaron $68.2 mil millones en 2022 y $36.5 mil millones en 2023. Con los repartos subiendo a la par que las tasas de política monetaria, cualquier ajuste en las acciones con dividendo se produjo a través de los precios y los rendimientos, no de los dividendos. Los aumentos de dividendos pasados no son un indicador fiable de los pagos futuros.
Rendimiento por dividendo vs rendimiento de los bonos: qué mide la diferencia
Rendimiento por dividendo vs rendimiento de los bonos es la versión a nivel de índice de la misma comparación. El rendimiento por dividendo del S&P 500 suele contraponerse al rendimiento de los bonos del Tesoro a 10 años, una cifra de vencimiento constante interpolada a partir de la curva diaria de rendimientos del Tesoro, de modo que existe un rendimiento a 10 años aunque ningún título tenga exactamente 10 años hasta su vencimiento.
El rendimiento de los bonos del Tesoro a 10 años promedió un 4.99% en septiembre de 2026 y se situaba en el 4.98% el 10 de noviembre de 2026. El rendimiento por dividendo de las grandes empresas estadounidenses fue del 1.16% en el cuarto trimestre de 2025, o del 1.39% considerando solo los valores que pagan dividendos; entre estos, las de mediana capitalización rindieron un 2.24% y las de pequeña capitalización, un 2.88%. Los datos de bonos y de dividendos están separados casi un año, por lo que indican el orden de magnitud de la diferencia y no su valor en una fecha concreta.
El diferencial entre el rendimiento por dividendo de un índice y el rendimiento de la deuda soberana suele interpretarse como un indicador aproximado de la prima de riesgo de las acciones, pero es un indicador incompleto. El cupón de los bonos es fijo, mientras que los dividendos pueden crecer o reducirse y el precio del índice puede bajar además de subir.
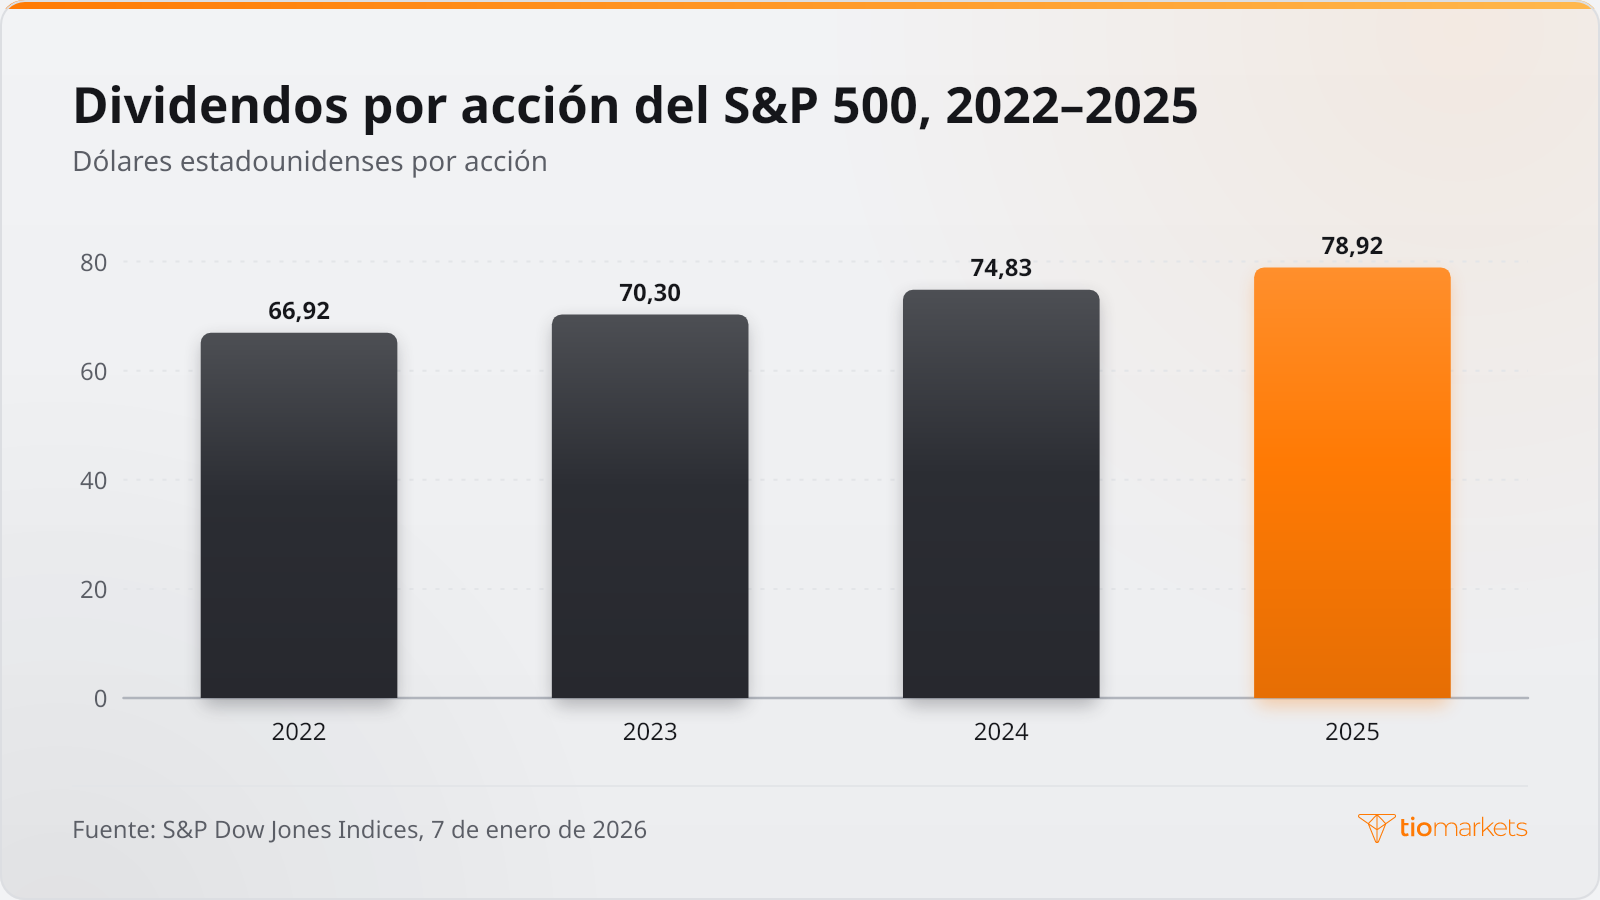
El crecimiento de los dividendos es la omisión más importante. Los dividendos del S&P 500 fueron de $66.92 por acción en 2022, $70.30 en 2023 y $74.83 en 2024, y alcanzaron un récord de $78.92 en 2025, un aumento del 5.5% y la 16.ª subida anual consecutiva. Un cupón fijo no puede crecer de esa manera, aunque el crecimiento pasado de los dividendos no es un indicador fiable de los dividendos ni de los rendimientos futuros.
No existe un único rendimiento por dividendo bueno en comparación con las tasas de interés. Un rendimiento solo tiene sentido si se lee junto al ratio de pago de la acción, su historial de pagos y las tasas de las cuentas de ahorro y los bonos en la misma fecha, y describe una relación presente, no un pago futuro.
Errores frecuentes al comparar dividendos e intereses
Los errores habituales tienen un mismo origen: leer un rendimiento por dividendo como si tuviera las condiciones de una tasa de interés.
- Dar el dividendo por garantizado. Una empresa puede reducir o suspender su pago en la próxima declaración. En 2020, los dividendos indicados netos en Estados Unidos variaron en -$40.8 mil millones y 43 valores del S&P 500 suspendieron sus pagos; en 2025, 176 valores redujeron sus dividendos, frente a 132 en 2024.
- Perseguir un rendimiento generado por la caída del precio. Un rendimiento que ha subido porque bajó el precio de la acción refleja una pérdida de capital ya sufrida y, cuando el ratio de pago es alto, puede preceder a un recorte del dividendo.
- Comparar cifras calculadas sobre bases distintas. Los rendimientos histórico, indicado y de los bonos se miden de forma diferente, y el rendimiento de un índice que incluye empresas que no pagan dividendos es inferior al de las que sí los pagan.
- Ignorar los impuestos y los plazos. Los dividendos y los intereses suelen tributar de forma distinta, por lo que tasas nominales iguales pueden generar ingresos netos diferentes. El calendario también importa: el comprador debe poseer la acción antes de su fecha ex dividendo, el primer día en que un nuevo comprador ya no tiene derecho al pago declarado.
Estos aspectos pesan más en un periodo de tenencia largo que en uno corto, un contraste que se analiza en la diferencia entre invertir y hacer trading. Un trader que mantiene una acción unos pocos días está expuesto sobre todo a su precio.
Conclusión
Dividendos vs tasas de interés es una comparación entre dos derechos que comparten formato. El interés se debe en virtud de un contrato y tiene prioridad sobre los accionistas; el rendimiento por dividendo es un reparto discrecional del consejo dividido entre un precio que se mueve en cada sesión. Poner un porcentaje junto al otro oculta esa diferencia, y esa misma comparación es una de las vías por las que la subida de las tasas de política monetaria y de los bonos puede llegar a los precios de las acciones con dividendo, cambien o no los pagos en sí.
La comparación tiene límites. Un rendimiento es una relación en un momento dado: no dice nada sobre si se declarará el próximo dividendo ni sobre cuánto valdrá la acción cuando se pague. Quien posee acciones con dividendo puede perder parte o la totalidad del capital invertido, una fuerte subida de las tasas de interés puede hacer caer esos precios con rapidez y un recorte del dividendo puede eliminar los ingresos que el rendimiento parecía ofrecer.
Preguntas frecuentes
Advertencia de riesgo: Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. Deberías valorar si entiendes cómo funcionan los CFD y si puedes asumir el alto riesgo de perder tu dinero. Nunca deposites más de lo que estés dispuesto a perder. Los clientes profesionales pueden perder más de la suma depositada. Consulta nuestra política de advertencia de riesgos y busca asesoramiento profesional independiente si no la entiendes del todo. Esta información no está destinada a ser distribuida o utilizada por residentes de ciertos países o jurisdicciones, entre ellos EEUU y los países sancionados por la OFAC. La empresa se reserva el derecho de modificar esta lista de países a su discreción.
Join us on social media


Authors BIO

Detrás de cada publicación de blog está la experiencia combinada de las personas que trabajan en TIOmarkets. Somos un equipo de profesionales dedicados de la industria y entusiastas de los mercados financieros comprometidos a brindarte educación sobre trading y comentarios sobre los mercados financieros. Nuestro objetivo es ayudarte a empoderarte con el conocimiento que necesitas para operar en los mercados de manera efectiva.





