


Volatilité de l'argent face à l'or : causes et mesure
BY TIOmarkets (Français)
|novembre 5, 2026L'écart de volatilité de l'argent par rapport à l'or désigne la mesure dans laquelle les variations de prix en pourcentage de XAG/USD dépassent celles de XAU/USD, exprimée en multiple de la volatilité de l'or sur une fenêtre donnée. À la question « pourquoi l'argent est-il plus volatil que l'or ? », la réponse est structurelle : un marché plus petit, une demande tirée par l'industrie, une offre issue de sous-produits miniers et l'absence d'acheteur de type banque centrale. L'écart n'est pas figé : il varie selon la fenêtre mesurée et le régime de marché.
À l'intention des traders sur XAU/USD et XAG/USD, cet article compare la structure de marché des deux métaux, met côte à côte quatre mesures de volatilité et montre comment calculer l'écart sur n'importe quelle fenêtre et dimensionner ses positions en conséquence.
Pourquoi l'argent est-il plus volatil que l'or ? D'abord, définir la volatilité
La volatilité est la dispersion des rendements autour de leur moyenne, généralement mesurée par l'écart-type des rendements quotidiens en pourcentage ou logarithmiques. Elle rend compte de l'ampleur des mouvements, pas de leur sens. Selon une convention largement répandue, le chiffre quotidien est annualisé en le multipliant par la racine carrée de 252. Ce chiffre annualisé décrit la fenêtre sur laquelle il repose, et rien au-delà : deux fenêtres peuvent donc donner des résultats très différents pour un même métal.
Toute comparaison entre les deux métaux doit donc se faire en pourcentage. Le 4 novembre 2026, l'or au comptant s'établissait à 4,061.30 $ l'once et l'argent au comptant à 52.29 $ : un mouvement de même ampleur en dollars représentait ainsi une part bien plus importante du prix de l'argent que de celui de l'or. À ne comparer que les variations en dollars, l'or passerait pour le métal le plus volatil.
Taille du marché et liquidité : pourquoi un marché plus petit bouge davantage
La liquidité, c'est-à-dire la facilité à exécuter une transaction sans faire bouger le prix, dépend de la valeur échangée plutôt que du nombre d'onces. En août 2026, Londres a compensé en moyenne 175.1 millions d'onces d'argent par jour, contre 18.6 millions d'onces d'or. En valeur, l'ordre s'inverse : cet argent représentait 11.4 Md$ par jour et l'or 81.8 Md$, tandis qu'en juin 2026 les valeurs quotidiennes atteignaient 12.9 Md$ pour l'argent et 70.9 Md$ pour l'or.
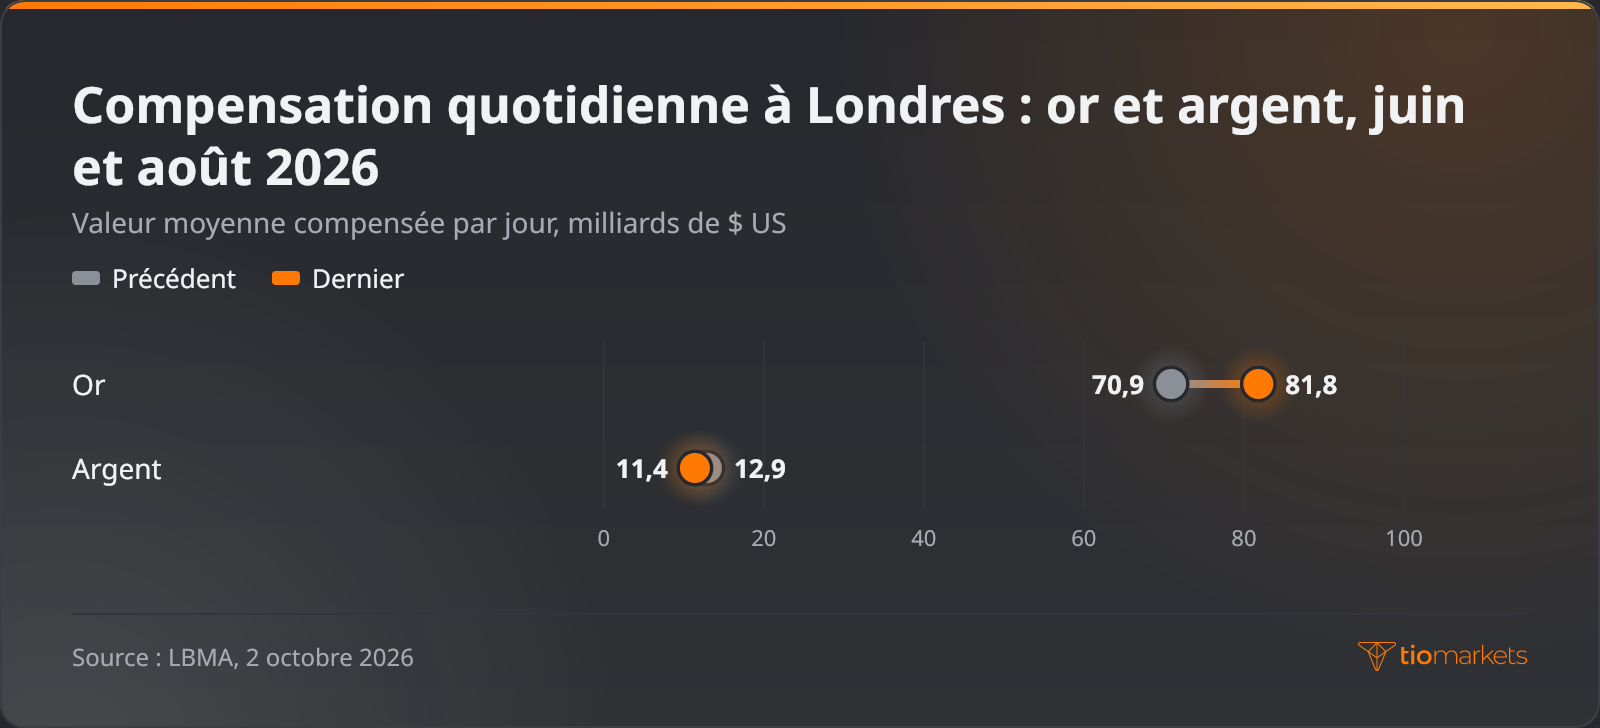
Un marché de cette taille absorbe un même flux d'ordres au prix d'un ajustement plus marqué. Son spread bid-ask tend aussi à être plus large rapporté au prix, un phénomène qui reflète également, sur les marchés des changes, la façon dont les fournisseurs de liquidité influent sur les spreads et l'exécution.
Les contrats à terme ajoutent un second facteur d'amplification. Sur le COMEX, principale bourse américaine de contrats à terme sur métaux, un contrat sur l'or porte sur 100 onces troy et un contrat sur l'argent sur 5,000, tous deux négociés sur marge. Lorsqu'un marché en baisse déclenche un appel de marge qui n'est pas honoré, un stop out peut clôturer automatiquement des positions dans un carnet d'ordres peu profond. L'effet de levier amplifie les pertes exactement comme il amplifie les gains, les pertes sur une position sur métaux avec marge peuvent s'accumuler en une seule séance, et un trader peut perdre la totalité des fonds déposés.
Comment la demande industrielle influe sur le prix de l'argent au fil du cycle manufacturier
L'argent est à la fois un métal précieux et une matière première industrielle. La demande totale d'argent a reculé de 2 % à 1.13 milliard d'onces en 2025. L'industrie en a absorbé 657.4 millions d'onces, malgré un repli de 3 % qui a mis fin à quatre années de forte croissance, et la demande du secteur électrique et électronique a reculé de 2 %. Un bond de 14 % des achats de pièces et de lingots a presque compensé les baisses enregistrées ailleurs.
La demande industrielle agit sur le prix de deux manières. L'argent ne représente généralement qu'une faible part du coût des panneaux solaires et de l'électronique : les fabricants ont donc tendance à continuer d'acheter quand le prix monte, ce qui rend leur demande largement insensible au prix. Les volumes dont ils ont besoin suivent en revanche le cycle manufacturier. Ce lien cyclique contribue à expliquer pourquoi l'argent chute plus fortement que l'or lorsque les marchés craignent un ralentissement.
La composition de la demande d'or est presque l'inverse. La demande totale d'or, transactions de gré à gré comprises, a atteint le record de 4,974 tonnes en 2024, dont 1,045 tonnes achetées par les banques centrales. Les achats officiels nets ont dépassé 1,000 tonnes chacune des trois années jusqu'en 2024, contre une moyenne annuelle de 473 tonnes sur 2010–2021. L'accroissement des réserves des banques centrales assure à l'or un acheteur constant. L'argent n'a pas de détenteur équivalent.
Comment l'extraction comme sous-produit pèse sur l'offre d'argent
Dans l'extraction comme sous-produit, l'argent est récupéré dans des minerais exploités principalement pour d'autres métaux, comme le cuivre et le zinc. Sur 2019–23, l'argent issu de sous-produits représentait 21 % de la production minière en Amérique du Nord et 63 % en Amérique du Sud, et ces deux régions ont chacune fourni 29 % de la production minière mondiale d'argent. La production mondiale a progressé de 3 % à 846.6 millions d'onces en 2025, portée par la hausse de la production de sous-produits des exploitations de cuivre au Pérou. Comme une grande partie de l'offre obéit à l'économie d'autres métaux, elle réagit lentement au prix de l'argent, et c'est le prix lui-même qui assure une plus grande part de l'ajustement.
Volatilité de l'argent face à l'or : quatre façons de mesurer l'écart
La structure explique pourquoi l'écart existe ; la mesure en montre l'ampleur. L'écart-type des rendements, calculé pour les deux métaux sur une même fenêtre, offre la vision la plus large, et le chiffre de l'argent divisé par celui de l'or donne son multiple de volatilité pour cette fenêtre.
J. Welles Wilder a introduit l'average true range (ATR) dans son ouvrage de 1978 New Concepts in Technical Trading Systems. Cet indicateur calcule la moyenne du true range, soit la plus grande des valeurs entre l'amplitude haut-bas et les écarts entre la clôture précédente et le plus haut ou le plus bas, sur 14 périodes par défaut. L'ATR étant exprimé en dollars, une comparaison de l'ATR de l'argent et de l'or ne fonctionne qu'une fois l'ATR de chaque métal divisé par son prix.
Le bêta mesure de combien l'argent a varié, en moyenne, pour chaque point de pourcentage de variation de l'or : la covariance de leurs rendements divisée par la variance de ceux de l'or. Son estimation exige de nombreux couples de rendements sur une fenêtre. Lorsque la corrélation s'affaiblit, un bêta d'apparence stable peut masquer d'importantes variations indépendantes.
Chaque mesure répond à une question différente, et aucune ne suffit à elle seule à cerner l'écart :
| Mesure | Ce que montre le graphique ou le marché | L'approche utilisée par les traders | Principal risque |
| Écart-type | Des rendements quotidiens d'ampleur variable d'une séance à l'autre | Écart-type annualisé des rendements logarithmiques quotidiens, celui de l'argent divisé par celui de l'or | Suppose une variance stable ; les résultats varient d'une fenêtre à l'autre |
| ATR rapporté au prix | De larges amplitudes intrajournalières et des gaps overnight | ATR sur 14 périodes divisé par la dernière clôture de chaque métal | Réagit lentement ; l'ATR brut en dollars est trompeur |
| Bêta par rapport à l'or | L'argent évolue avec l'or, mais avec une plus grande ampleur | Régression des rendements quotidiens de l'argent sur ceux de l'or sur une fenêtre donnée | Perd son sens quand la corrélation s'affaiblit |
| Ratio or-argent | Un métal qui distance l'autre sur plusieurs semaines ou mois | Suivi du niveau du ratio et de son évolution dans le temps | Indique le prix relatif, pas l'ampleur des variations quotidiennes |
Qu'est-ce que le ratio or-argent ?
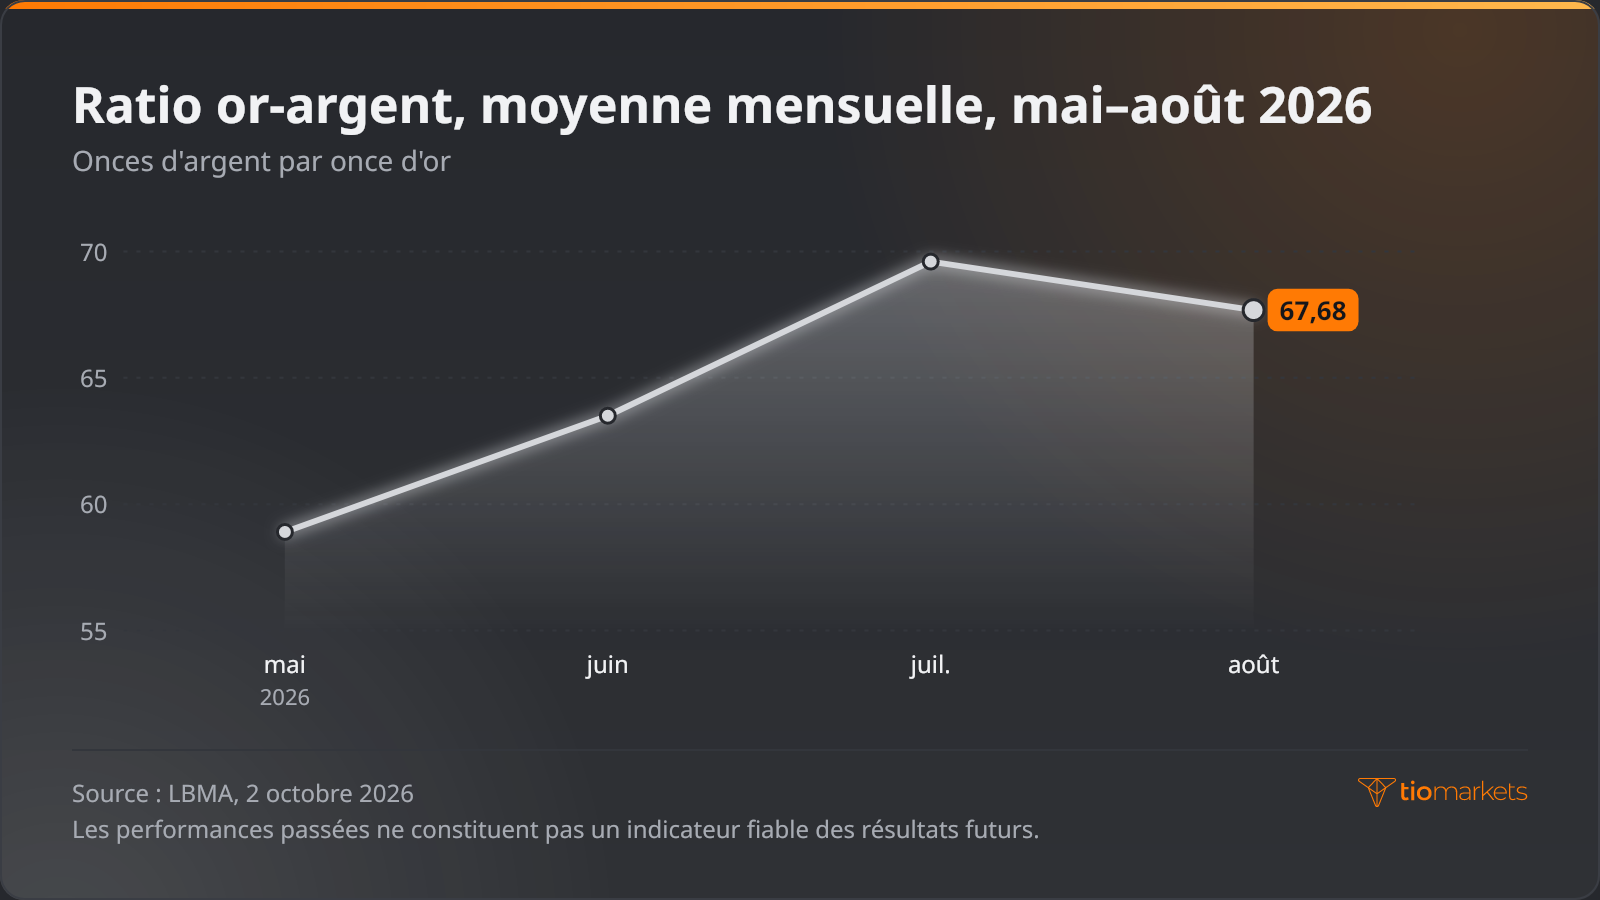
Le ratio or-argent, soit le nombre d'onces d'argent nécessaires pour acheter une once d'or, mesure le prix relatif et non la volatilité. Sa moyenne mensuelle à Londres est passée de 58.9 en mai 2026 à 63.5 en juin et 69.60 en juillet, avant de redescendre à 67.68 en août : l'argent a donc sous-performé l'or en prix relatif sur cette période. Ces relevés appartiennent au passé, et les performances passées ne constituent pas un indicateur fiable des résultats futurs.
Comment mesurer la volatilité de l'argent par rapport à l'or, étape par étape
Le multiple de volatilité de l'argent peut se calculer à partir des clôtures quotidiennes dans un tableur, en six étapes :
- Recueillir les clôtures quotidiennes de XAU/USD et XAG/USD sur les mêmes jours de bourse, auprès d'une seule source de données.
- Convertir chaque clôture en rendement logarithmique : le logarithme népérien de la clôture divisée par la clôture précédente.
- Calculer l'écart-type de chaque série et le multiplier par la racine carrée de 252 pour obtenir un chiffre annuel.
- Diviser le chiffre de l'argent par celui de l'or pour obtenir le multiple de volatilité sur cette fenêtre.
- Vérifier en divisant l'ATR sur 14 périodes de chaque métal par sa dernière clôture.
- Recommencer sur une fenêtre plus courte et sur une fenêtre plus longue, et noter dans quelle mesure le multiple varie.
Chaque résultat ne décrit que sa propre fenêtre, et un multiple tiré d'un mois calme peut sous-estimer les variations de l'argent lors d'un mois agité.
À titre de simple exemple chiffré, le 4 novembre 2026, l'or au comptant a progressé de 3.4 % et l'argent au comptant de 5.1 %. Diviser la hausse de l'argent par celle de l'or donne un multiple sur une journée qui illustre le calcul mais n'estime rien. Les rendements cumulés mesurent autre chose : l'or a progressé de 66 % et l'argent de 135 % en 2025, des chiffres qui traduisent le sens et la variation totale plutôt que l'ampleur des variations quotidiennes. Les performances passées ne constituent pas un indicateur fiable des résultats futurs.
Taille de position sur l'argent et l'or : égaliser le risque, pas les lots
Une exposition notionnelle égale, c'est-à-dire la valeur de marché totale d'une position, ne représente pas un risque égal lorsque la volatilité mesurée de l'argent est plus élevée. Le dimensionnement fondé sur la volatilité ajuste chaque position pour qu'un mouvement typique coûte un montant similaire sur l'un ou l'autre métal. La méthode compte cinq étapes :
- Exprimer la volatilité récente de chaque métal en pourcentage, à partir de l'écart-type quotidien ou de l'ATR rapporté au prix.
- Fixer un montant unique à risquer par position, identique pour les deux métaux.
- Diviser ce montant par chaque pourcentage de volatilité pour obtenir l'exposition notionnelle correspondante.
- Convertir le notionnel en unités à l'aide des spécifications du contrat ; comment calculer la taille de lot, la valeur du pip et la marge applique la même méthode à une paire de devises.
- Vérifier la marge requise pour chaque position et l'ampleur de la variation de prix possible avant un appel de marge.
À titre d'illustration hypothétique fondée sur les variations du 4 novembre 2026, la valeur d'une position sur l'or a varié de 3.4 % et celle d'un notionnel équivalent sur l'argent de 5.1 %. Pour égaler la variation de l'or ce jour-là, il aurait fallu un notionnel sur l'argent égal à celui de l'or multiplié par 3.4 et divisé par 5.1. Ce calcul ne fixe la taille d'aucune transaction réelle, et les variations d'une seule journée ne constituent pas un guide fiable des variations futures.
Les traders particuliers détiennent souvent les deux métaux via des CFD (contrats sur différence) sur l'or et l'argent, des contrats qui suivent le prix sans détention de l'actif et se négocient généralement avec effet de levier. L'effet de levier amplifie les pertes sur une position sur l'argent autant que les gains ; comme l'argent varie davantage, ces pertes peuvent s'accumuler rapidement, et un trader peut perdre la totalité des fonds déposés. Égaliser la volatilité entre les deux positions ne plafonne la perte d'aucune d'elles.
Erreurs fréquentes dans la comparaison de la volatilité de l'or et de l'argent
La plupart des erreurs de comparaison consistent à tenir une mesure ponctuelle pour un fait permanent :
- Comparer les variations en dollars. Seuls les rendements en pourcentage ou l'ATR rapporté au prix permettent de comparer équitablement un métal au prix élevé et un métal au prix bas.
- Considérer une fenêtre comme permanente. Un multiple obtenu sur une période peut différer fortement sur la suivante.
- Supposer que l'argent amplifie toujours l'or. Un ratio or-argent en hausse montre seulement que l'argent a été à la traîne de l'or en prix relatif ; seuls les rendements propres à chaque métal permettent de déterminer si l'argent a davantage baissé ou moins progressé.
- Utiliser le même notionnel sur les deux métaux. La position sur l'argent porte alors davantage de risque dès que sa volatilité est plus élevée.
- Se fier au bêta sans vérifier la corrélation. Un bêta estimé sur une période faiblement corrélée n'apporte pas grand-chose.
Conclusion
Le surcroît de volatilité de l'argent découle de la structure du marché, pas d'une loi. Un marché moins profond, une demande industrielle liée au cycle manufacturier, une offre liée à l'extraction du cuivre et l'absence d'acheteur officiel exposent XAG/USD à des variations en pourcentage plus amples que XAU/USD. L'ampleur de cet écart est un chiffre à calculer pour chaque fenêtre, et elle détermine le niveau de risque que porte une même taille de position sur chacun des métaux.
Chaque mesure a ses limites. L'écart-type et l'ATR ne décrivent que la fenêtre sur laquelle ils reposent, le bêta dépend de la corrélation, et le ratio suit le prix relatif plutôt que les variations quotidiennes. Dimensionner ses positions en fonction de l'écart mesuré corrige un déséquilibre mais laisse le risque sous-jacent intact : l'effet de levier amplifie les pertes comme les gains, une position sur métaux peut subir des pertes rapides, et un trader peut perdre la totalité des fonds déposés.
Tradez XAU/USD et XAG/USD avec TIOmarkets
Prenez position sur les marchés mondiaux via des CFD. Profitez de spreads serrés, d'une exécution rapide et d'options de dépôt rapides et flexibles.
Le trading comporte des risques
FAQ
Avis de non-responsabilité: Les CFD sont des instruments complexes et comportent un risque élevé de pertes financières rapides en raison de l'effet de levier. Il convient de vous interroger : avez-vous correctement compris le fonctionnement des C F D et pouvez-vous vous permettre de risquer de perdre votre argent ? Ne placez jamais plus que ce que vous êtes prêt à perdre. Les pertes des clients professionnels peuvent excéder leur dépôt initial. Veuillez consulter notre politique de prévention des risques et demander l'avis d'un professionnel indépendant si vous ne comprenez pas bien. Ces informations ne sont pas destinées à être distribuées ou utilisées par les résidents de certains pays/juridictions, y compris sans toutefois s'y limiter, les États-Unis et l'OFAC. La société se réserve le droit de modifier la liste de pays susmentionnée à sa propre discrétion.
Join us on social media


Authors BIO

Derrière chaque article de blog se trouve l'expérience combinée des personnes travaillant chez TIOmarkets. Nous sommes une équipe de professionnels dévoués de l'industrie et de passionnés des marchés financiers engagés à vous fournir une éducation au trading et des commentaires sur les marchés financiers. Notre objectif est de vous aider à acquérir les connaissances dont vous avez besoin pour trader efficacement sur les marchés.





