


おすすめの株式型ISAとは?選び方と比較のポイント
BY TIOmarkets (日本語)
|11 18, 2026株式型ISA(Stocks and Shares ISA)は、株式などの投資商品を保有できる英国の個人貯蓄口座(ISA)で、そこから生じる利息、キャピタルゲイン(譲渡益)、配当収入が非課税になります。ISAは投資商品そのものではなく、税制優遇を受けるための「器」です。そのため、おすすめの株式型ISAは投資家ごとに異なり、口座で何を保有し、費用がいくらかかるかによって決まります。
本記事は、提供会社を比較している英国の投資家向けに、2026/27課税年度の年間拠出枠、対象となる商品、DIY型と運用一任型の運用方法、資産額に応じたプラットフォーム手数料の変化、そして金融機関が破綻した場合に適用される保護について解説します。非課税の器であっても、市場リスクはそのまま残ります。株価は急落することがあり、投資家は払い込んだ資金をすべて失う可能性があります。
株式型ISAとは?
ISAはそれ自体にリターンがある商品ではなく、口座内の資産を英国の課税対象から外す、英国歳入関税庁(HMRC)の一連のルールです。ISAは1999年に個人株式投資プラン(PEP)に代わって導入され、当時の年間上限は7,000ポンド、うち預金に充てられるのは3,000ポンドまででした。2017年以降、上限は保有者のすべての口座を合算して年2万ポンドに据え置かれています。
2026/27課税年度のISAの年間拠出枠は全種類のISA合計で2万ポンドで、ライフタイムISAには別に4,000ポンドの上限があります。2027年4月から65歳未満の預金型ISAへの拠出を1万2,000ポンドに制限する計画は、予算案で撤回されました。したがって株式型ISAの拠出枠は、合計枠の2万ポンドから、同じ年度にほかのISAへ払い込んだ額を差し引いた金額となります。
2026年9月に公表されたHMRCの統計によると、2024-25課税年度に資金が払い込まれた成人向けISAは過去最多の1,680万口座となり、前年の1,500万口座から増加しました。株式型ISAへの拠出額は19.7%(61億ポンド)増えています。
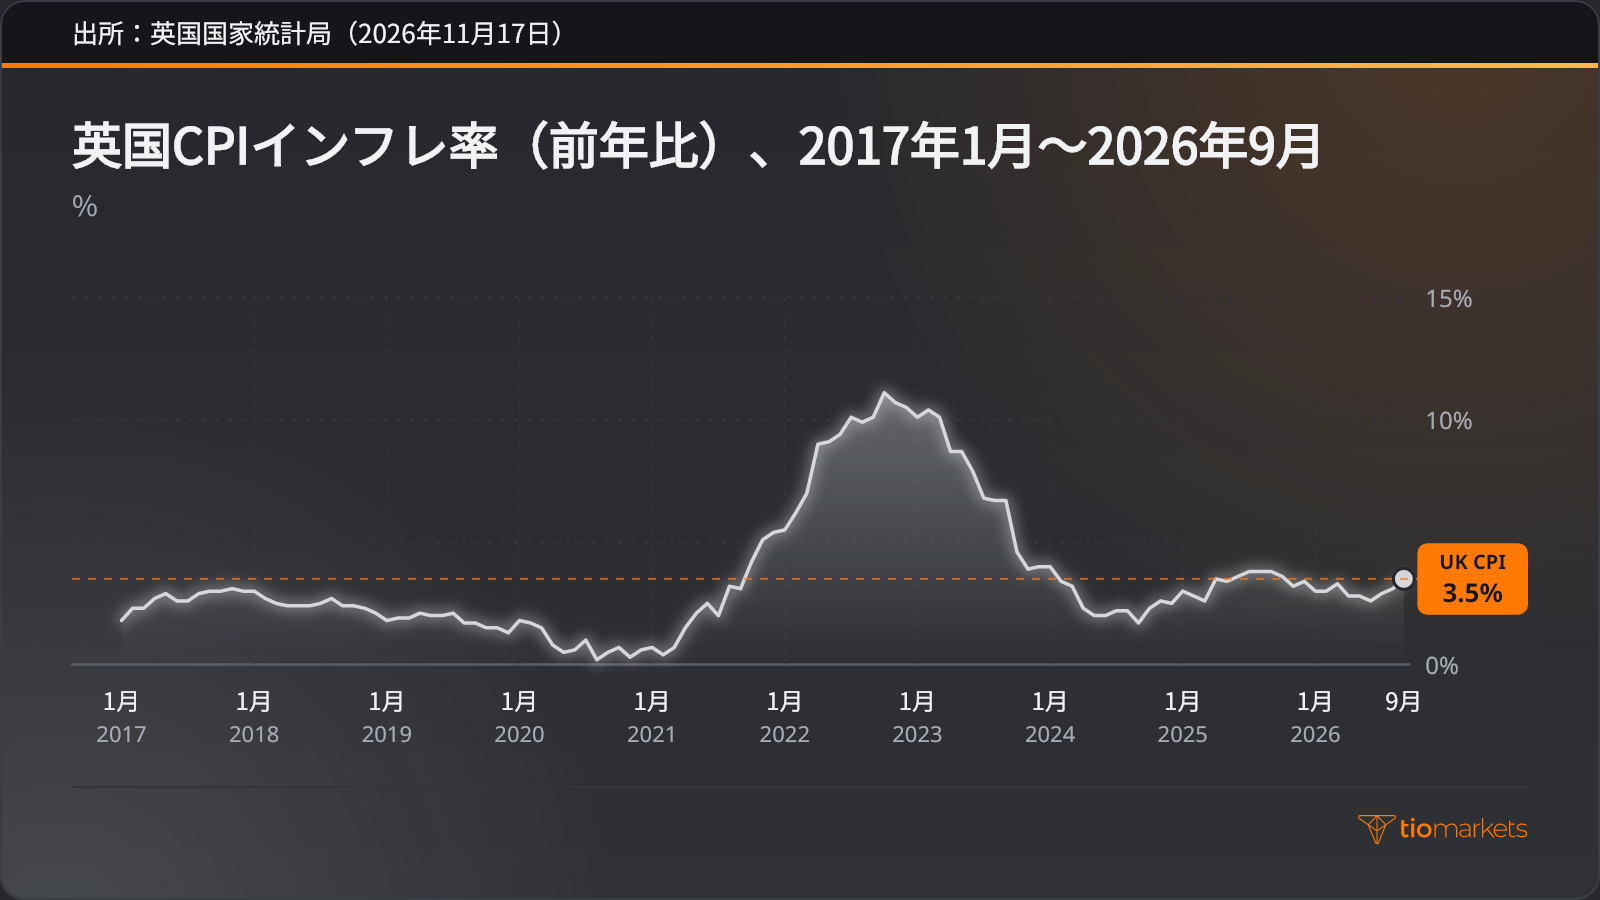
2万ポンドの上限は名目額で固定されているため、物価が上がればその購買力は低下します。英国のCPIインフレ率(消費者物価の前年比上昇率)は2026年9月までの1年間で3.5%となり、上限が設定された2017年以降、年ごとに変動してきました。
通常の証券口座では、保有株にキャピタルゲイン税(資産を取得価格より高く売却した際の利益にかかる税金)が、支払われた配当には配当課税がかかる場合があります。ISA内であれば、同じ株式でもどちらも課税されません。ただし、株式の売買には引き続き印紙税がかかり、ISAの保有資産は相続税の対象からも外れません。株式の価値が下がる可能性もあります。集中投資は利益だけでなく損失も拡大させ、損失は短期間で膨らむことがあり、投資家は払い込んだ資金をすべて失う可能性があります。
ISAで保有できる株式は?
ISAで保有できる資産、いわゆる適格投資商品は、HMRCのルールで定められています。上場している個別株は対象となるほか、1株の一部を保有できる端数株(フラクショナルシェア)も、対象外としていた従来の見解をHMRCが撤回したことで、対象に含まれるようになりました。
レバレッジ商品は対象外です。CFD(差金決済取引)やスプレッドベッティングは、ISAでも自己投資型個人年金(SIPP)でも認められていません。CFDは資産を保有せずにその価格に連動する取引で、証拠金(より大きなポジションを動かすための預託金)を使って建てます。したがって、「ISAでCFDを保有できるか」という問いへの答えは「いいえ」です。ISAの器の外では、そのレバレッジによって利益だけでなく損失も拡大し、損失は短期間で膨らむことがあり、トレーダーは入金した資金をすべて失う可能性があります。
| 商品 | 株式型ISAでの保有 | 理由 |
| 上場個別株 | 可 | 適格投資商品。株式の売買には印紙税がかかる |
| 端数株 | 可 | HMRCが従来の見解を撤回して以降、認められている |
| CFD | 不可 | レバレッジ型デリバティブ。ISAやSIPPでは認められていない |
| スプレッドベット | 不可 | レバレッジ商品。ISAやSIPPでは認められていない |
DIY型、パッケージ型、運用一任型:株式型ISAの活用法
ISAという器の中での運用方法は、大きく3つに分かれます。DIY(自分で運用する)型の投資家は、個別企業の株式を自ら選びます。インデックスファンドは、ロンドン市場に上場する大企業100社で構成されるFTSE100などの指数と同等のリターンを目指します。運用一任型ポートフォリオでは、銘柄選択とリバランスを専門の運用者に任せますが、通常は手数料が高くなります。
| 投資家が求めるもの | 対応する運用方法 | 仕組み | 主なリスク |
| 個々の保有銘柄を自ら管理すること | 個別株(DIY型) | 投資家自身が各企業の株式を調べ、売買する | 銘柄数が少ないとリスクが集中し、1社の破綻でその企業への投資額がすべて失われることもある |
| 市場全体への幅広い投資 | インデックスファンド | FTSE100などの指数を構成する株式を、その構成比率に沿って保有する | 指数とともに下落し、下落を抑えるために運用者が対応することはない |
| 専門家への判断の委任 | 運用一任型ポートフォリオ | 運用者が所定のリスク水準に合わせて銘柄を選び、リバランスする | 手数料が高めであるうえ、評価額が下がったり市場平均を下回ったりすることもある |
| 企業から支払われるインカム | 配当株またはインカムファンド | 企業が利益の一部を配当として分配する | 配当は減額・停止されることがあり、株価が下落する可能性もある |
3つの運用方法の違いは、リスクがどこにあるかであって、リスクの有無ではありません。少数の銘柄に絞ると、1社の業績が全体の大部分を左右するため、利益だけでなく損失も拡大します。企業やセクターをまたいだ分散投資はこうしたエクスポージャーを分散させますが、市場リスクそのものはなくなりません。市場全体が下落する局面では、どの方法でも価値が急速に減少することがあり、保有者は投資した資金をすべて失う可能性があります。
ISAのプラットフォーム手数料を比較する方法
ISAの運用成果のうち、事前にわかるのは費用だけです。プラットフォーム手数料は口座管理の対価として提供会社が課す費用で、売買手数料は注文ごとにかかります。ファンドの継続的費用(OCF)はファンドの年間運営コストで、資産額に対する割合で差し引かれます。また、海外株を購入するためにポンドを両替する際には為替手数料がかかります。
定額のプラットフォーム手数料は、資産額が少ないと負担が重く、多いと軽くなります。一方、定率の手数料は資産額に比例して増えるため、ある投資家にとって最も安いISAが、別の投資家には最も割高になることもあります。架空の提供会社2社を例に、費用が逆転する分岐点を4つのステップで示します。
- A社は年間120ポンドの定額、B社は資産額の年0.25%を手数料として課します。
- 資産額1万ポンドの場合、A社の費用は120ポンド、B社は25ポンドです。
- 資産額10万ポンドの場合、A社は変わらず120ポンド、B社は250ポンドです。
- 定額手数料を料率で割ると、分岐点が求められます。120ポンドを0.25%で割ると4万8,000ポンドとなり、この資産額で両社の費用はともに120ポンドになります。
この分岐点が対象とするのは、プラットフォーム手数料だけです。売買手数料、OCF、為替手数料によって順位が逆転することもあり、特に頻繁に売買する投資家ではその可能性が高まります。また、資産額が増減すれば、保有者が分岐点の反対側に移ることもあります。
ISAにおけるグロース株と配当株
グロース株とは、利益の大半を再投資する企業の株式で、リターンは主に株価を通じて得られます。配当株とは、利益の一部をインカムとして株主に支払う企業の株式です。ISA内であれば、グロース株は利益の出る売却で生じうるキャピタルゲイン税が、配当株は配当課税がかかりません。
どちらの分類も、将来の成果を示すものではありません。株価の上昇は過去の話にすぎず、利益が落ち込めば配当は減額されることがあります。どちらの種類でも少数の銘柄に絞れば、利益だけでなく損失も拡大します。業績の下方修正(利益が予想に届かない見通しを企業が発表すること)が1回あるだけで、資産の大部分が変動することもあるためです。損失は短期間で膨らむことがあり、投資家は破綻した企業に投資した資金をすべて失う可能性があります。
おすすめの株式型ISA提供会社の選び方
運用方法と手数料体系が決まれば、次の6つのステップで提供会社を同じ基準で比較できます。
- 提供会社が、英国の投資会社を監督する金融行為規制機構(FCA)の認可を受けていることを確認します。
- 投資対象の範囲が、選んだ運用方法(個別株や端数株、インデックスファンド、運用一任型ポートフォリオ)に対応しているかを確認します。
- プラットフォーム手数料、売買手数料、OCF、為替手数料を含め、投資家自身の資産額と売買頻度に基づいて年間費用の合計を算出します。
- ISAの移管条件を確認します。移管条件は、非課税の扱いを保ったままISAを別の提供会社へ移す際のルールで、解約手数料の有無も含まれます。
- 金融サービス補償機構(FSCS)の補償内容を確認します。投資商品の場合、金融機関の破綻、詐欺、不適切な運営などのケースで、1人1社当たり8万5,000ポンドまで補償されます。
- 選んだ運用方法に合わせて、プラットフォームが提供するリサーチ、チャート、口座管理ツールを確認します。
このチェックリストで比較できるのは提供会社であって、運用成果ではありません。FSCSの投資補償は預金の補償上限とは別枠です。預金の上限は2025年12月1日に、対象となる預金者1人当たり8万5,000ポンドから12万ポンドに引き上げられました。また、投資補償は相場変動による損失には及びません。2024年4月6日以降は、払込総額が2万ポンドの拠出枠内に収まる限り、同じ課税年度に複数の株式型ISAへ払い込むこともできます。
株式型ISAでよくある失敗
失敗の多くは、器を投資そのものと取り違えたり、過去の成果を次の成果の目安と考えたりすることから生じます。
- 前年に好成績だった銘柄を追いかける。最も上昇した銘柄を買うのは、その上昇が繰り返されると想定することですが、過去の実績は将来の成果を示す信頼できる指標ではありません。
- 手数料を軽視する。定率の手数料は毎年資産全体から差し引かれ、差し引かれたお金はその後のリターンを生まないため、費用は時間とともに複利的に膨らみます。
- 集中しすぎる。資産を2~3社に集中させると、利益だけでなく損失も拡大します。バランスの取れた投資ポートフォリオの考え方は、こうしたエクスポージャーに対処するものです。
- FSCSの補償を相場下落への保護と混同する。この制度が対象とするのは金融機関の破綻、詐欺、不適切な運営であり、株価の下落ではありません。
これらの失敗が重なると、資産は市場リスクをまともに受けたまま、規模に合わない可能性のある手数料体系で運用されることになります。下落相場では損失が短期間で膨らむことがあり、保有者は払い込んだ資金をすべて失う可能性があります。
まとめ
株式型ISAは税金の問題を解決しますが、何に投資するかという問題は残ります。おすすめの株式型ISAとは、保有資産が投資家の運用方法に合い、手数料が実際の資産額に見合った口座です。年120ポンドの定額手数料は、資産額1万ポンドでは0.25%の定率手数料より高く、10万ポンドでは安くなります。つまり費用の比較は、具体的な資産額を前提にして初めて意味を持ちます。
この計算で測れるのは事前にわかっている手数料であり、わからないリターンについては何も示しません。株価は上がることもあれば下がることもあり、集中投資は利益だけでなく損失も拡大させます。相場が下落すると損失は短期間で膨らむことがあり、投資家は口座に払い込んだ資金をすべて失う可能性があります。非課税の器もFSCSの補償も、こうしたリスクを何ひとつ変えるものではありません。
TIOmarketsでFTSE 100を取引
CFDでグローバル市場にポジションを持てます。狭いスプレッド、高速な約定、迅速で柔軟な入金方法をご利用いただけます。
取引にはリスクが伴います
よくある質問
リスク免責事項: CFDは複雑な金融商品であり、レバレッジにより急速に資金を失う高いリスクを伴います。CFDの仕組みを理解しているかどうか、また資金を失う高いリスクを負う余裕があるかどうかを検討する必要があります。失っても構わない金額以上を入金しないでください。プロフェッショナルクライアントの損失は預託金を上回る可能性があります。当社のリスク警告ポリシーをご覧いただき、十分に理解できない場合は独立した専門家のアドバイスを求めてください。この情報は、米国およびOFACを含むがこれらに限定されない、特定の国/管轄区域の居住者への配布または使用を目的としたものではありません。
Join us on social media


Authors BIO

すべてのブログ記事の背後には、TIOmarketsで働く人々の豊富な経験があります。私たちは、貿易教育と金融市場の解説を提供することに専念する業界の専門家と金融市場愛好家のチームです。私たちの目標は、市場で効果的に取引するために必要な知識をお客様に提供することです。





