Anthropic ve G10 para birimi akışları nasıl bağlantılı?
BY TIOmarkets (Türkçe)
|Kasım 19, 2026Anthropic ve G10 para birimi akışları arasındaki bağ, ABD'li yapay zekâ geliştiricisinin topladığı, harcadığı ve kazandığı paranın, diğer başlıca para birimleri karşısında dolara olan talebi değiştirebileceği ölçülebilir kanallardan oluşur. Yapay zekâ yatırımlarının ABD dolarını nasıl etkilediği de bu kanallara bağlıdır. Bu kanallardaki akışlar, günlük 9,6 trilyon dolarlık döviz işlem hacminin yanında küçük kalır ve resmi istatistiklere ancak olaydan haftalar sonra yansır.
Bu makale, EUR/USD ya da USD/JPY yorumlarında “yapay zekâ akışları” ifadesiyle karşılaşan forex trader'ları için yazıldı. Yapay zekâ sermayesinin bir G10 para birimine ulaşabileceği dört kanalı, her birini ölçen verileri ve bir iddiayı Treasury International Capital (TIC) verileriyle sınamanın adımlarını karşılaştırmalı olarak ele alıyor.
Anthropic ve G10 para birimi akışları: İddia ne anlama geliyor?
Piyasa raporları, dolardaki hareketleri sık sık ABD'li yapay zekâ şirketlerine yönelik yabancı alımlara bağlar. Yapay zekâ sermaye akışları üzerine yapılan forex yorumları tek bir zinciri varsayar: Yabancı yatırımcı kendi para birimini satar, dolar alır, ardından şirketten pay satın alır. Anthropic, özel finansman turları nedeniyle bu iddianın odağında yer alıyor: Eylül 2025'te 13 milyar dolar, Şubat 2026'da 30 milyar dolar ve Mayıs 2026'da 965 milyar dolarlık değerleme üzerinden 65 milyar dolarlık H Serisi.
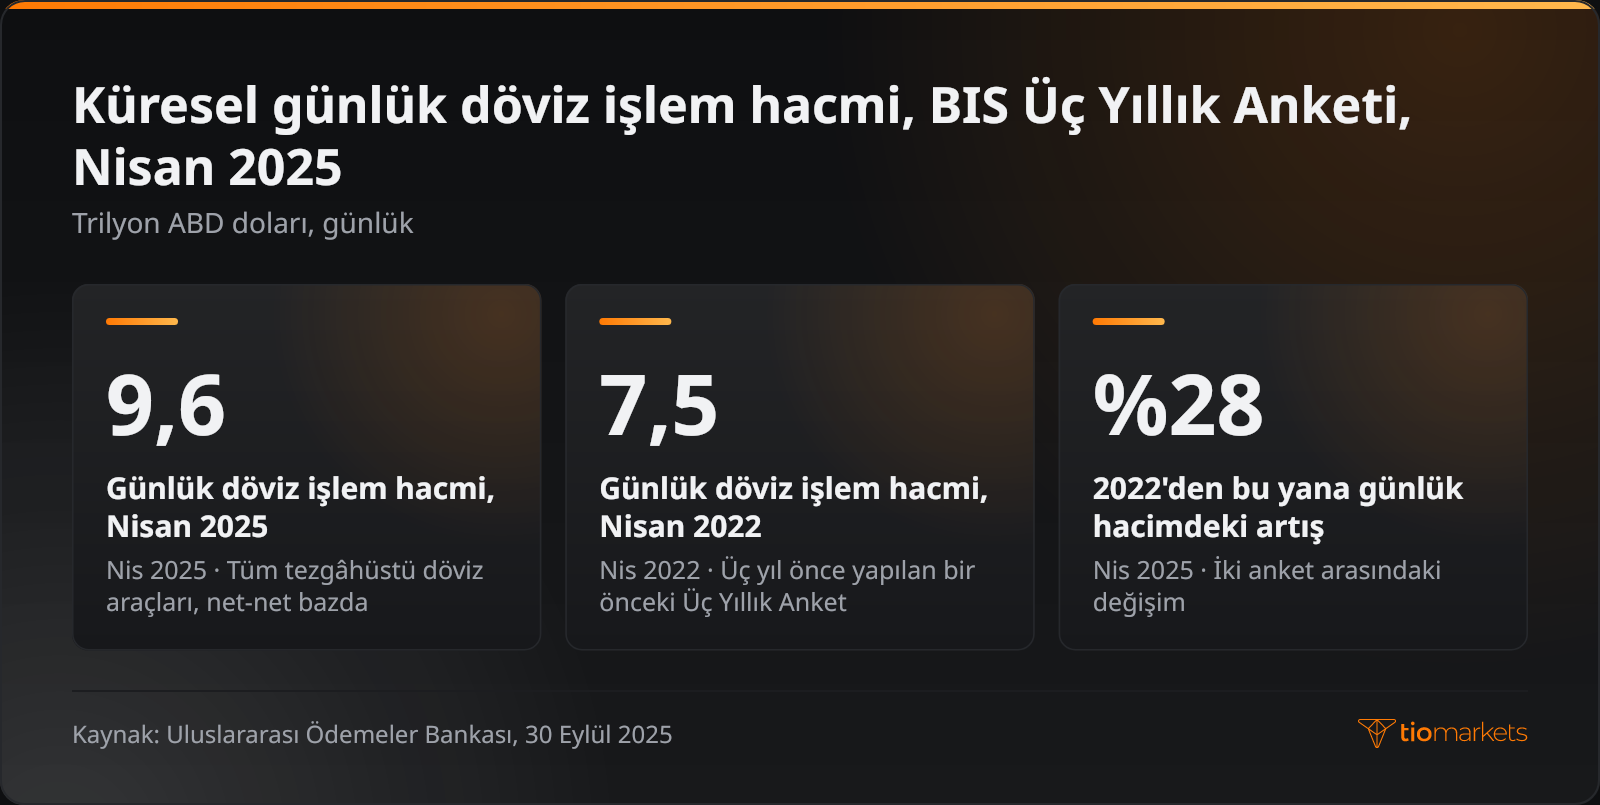
Döviz kurları açısından para birimi akışı, bir para biriminin başka bir para birimine çevrilmesini gerektiren sınır ötesi işlemdir. Bu tür her iddianın ilk sınavı ölçektir. Uluslararası Ödemeler Bankası'nın (BIS) Üç Yıllık Anketi, Nisan 2025'te küresel döviz işlem hacmini günlük 9,6 trilyon dolar olarak kaydetti; bu rakam, üç yıl önceki 7,5 trilyon dolardan %28 yüksek. H Serisi'nin tamamı tek seferde dövize çevrilse bile bir günlük işlem hacminin küçük bir kesrine karşılık gelirdi.
G10 para birimleri nelerdir?
Döviz piyasasında G10 para birimleri ABD doları, euro, Japon yeni, İngiliz sterlini, İsviçre frangı, Kanada doları, Avustralya doları, Yeni Zelanda doları, Norveç kronu ve İsveç kronudur. Dolar açık ara öne çıkıyor: Nisan 2025'te işlem hacmindeki payı %89,2 iken euronun payı %28,9, yenin %16,8, sterlinin ise %10,2 oldu; her işlemde iki para birimi bulunduğu için toplam %200 üzerinden hesaplanır. Bu nedenle bir G10 akışı hikâyesi her şeyden önce bir dolar hikâyesidir ve majör paritelerde döviz kurlarının nasıl işlediği grubun tamamı için geçerlidir.
Ödemeler dengesi, bir ülkenin dünyanın geri kalanıyla yaptığı işlemleri kaydeder: Ticaret, hizmetler ve gelirler cari işlemler hesabında, varlıklar ise finans hesabında yer alır. Finans hesabı, şirket üzerinde etki sağlayan kalıcı bir pay olan doğrudan yabancı yatırımı, bu etkiyi taşımayan varlıklardan oluşan portföy yatırımından ayırır. Sermaye akışları ile döviz kurları arasındaki bağ para birimi talebi üzerinden kurulur: Bir akış kuru ancak bir para birimi başka bir para birimi karşılığında satıldığında ve bu satışı dengeleyen bir riskten korunma (hedging) işlemi bulunmadığında hareket ettirir.
ABD'li bir şirketten pay almak için euro satan, euro bölgesindeki bir emeklilik fonu finans hesabında bir giriş yaratır ve EUR/USD'de euro satışına yol açar; elinde zaten dolar bulunan bir fon ise euro satmaz. Yorumlar bu tür akışları çoğu zaman ABD Dolar Endeksi (DXY) üzerinden değerlendirir; DXY'nin forex işlemlerinde nasıl kullanıldığı da aynı G10 kurlarına dayanır.
Yapay zekâ yatırımlarının ABD dolarına etkisi: Dört kanal
Yapay zekâ yatırımlarının yarattığı döviz akışlarına ilişkin iddialar dört kanala dayanır: ABD'li yapay zekâ şirketlerine yapılan yabancı yatırım; bu yatırıma eşlik eden riskten korunma işlemleri; hyperscaler capex'i (en büyük bulut hizmeti sağlayıcılarının yatırım harcamaları) dahil olmak üzere veri merkezlerine ve çiplere yönelik sınır ötesi harcamalar; yurt dışında elde edilip dolara çevrilen gelirler.
Anthropic, her ikisi de G10 para birimi bölgesi olan Avustralya ve Kanada'da veri merkezi kapasitesi için kiralama sözleşmeleri imzaladı, yaklaşık 417 milyar dolarlık gelecekteki işlem gücü yükümlülüğü taşıyor ve 2026'nın ilk yarısında 4,5 milyar doları aşan yurt dışı gelir elde etti. Veri merkezi harcamaları kurları işte bu şekilde hareket ettirir: Kanada'daki kapasitenin Kanada doları ile ödenmesi bu para biriminin satın alınmasını gerektirir; ABD doları üzerinden faturalanan bir sözleşme ise hiçbir döviz çevrimi gerektirmez.
Her kanalın, onu doğrulayabilecek ya da çürütebilecek verileri vardır:
| Grafiğin ya da piyasanın gösterdiği | Trader'ların kullandığı yaklaşım | Temel risk |
| Yorumlar doların gücünü ABD'li yapay zekâ hisselerine yönelik yabancı alımlara bağlıyor | Aylık TIC verilerindeki, yerleşik olunan ülkeye göre net alımları (tahvil ve hisse senedi birlikte) incelemek | Yerleşiklik sahiplik anlamına gelmez ve veriler haftalar sonra yayımlanır |
| Dolarda kayda değer değişim yaratmayan büyük yabancı hisse senedi girişleri | Girişleri vadeli döviz işlemleri (forward) ve döviz swaplarındaki riskten korunma işlemleriyle karşılaştırmak | Kur riskinden korunma oranları akış verilerinde yer almaz |
| ABD dışındaki veri merkezi ve çip taahhütleri | Konum ve zamanlama için şirket bildirimlerini, ardından doğrudan yatırım verilerini incelemek | Ödemeler yıllara yayılabilir ve ABD doları üzerinden faturalanabilir |
| ABD'li bir teknoloji şirketinin artan yurt dışı gelirleri | Bölgelere göre gelirleri ve cari işlemler hesabındaki hizmet verilerini incelemek | Tahsilatlar dolar üzerinden faturalanabilir ya da yurt dışında tutulabilir |
Anthropic'in yeri: ABD'li yapay zekâ şirketlerine yabancı yatırım
Anthropic sermayesini, pazarlıkla belirlenen ve yatırımcıların hangi para birimiyle geldiğinin açıklanmadığı özel finansman turlarında topladı. Adı açıklanan yabancı yatırımcılar G10 para birimi bölgelerinin dışında yer alıyor: Singapur'un GIC'si Eylül 2025 turuna katıldı, hem Şubat 2026 turuna hem de H Serisi'ne ortak liderlik etti; Katar Yatırım Otoritesi ise üç turun hepsinde yer aldı. Olası bir döviz çevrimi EUR/USD ya da USD/JPY'yi değil, Singapur dolarını veya Katar riyalini ilgilendirirdi.
ABD hisse senetlerine yabancı yatırım nasıl ölçülür?
Özel bir finansman turu ile borsada işlem gören ABD teknoloji hisselerinin satın alınması, para birimi açısından değil ölçüm açısından farklıdır: Her ikisi de döviz kuruna ancak yatırımcı elinde olmayan doları satın alır ve bu dolarları riskten korumasız bırakırsa yansır.
ABD dışındaki bir fonun ABD borsasında aldığı hisseler, aylık TIC verilerinde yabancıların ABD hisse senetlerindeki net alımlarına dahil edilir ve karşı tarafın yasal olarak yerleşik olduğu ülkeye atanır. Özel bir tur ise borsada işlem görmez: Olası bir sınır ötesi pay, çeyreklik ödemeler dengesinin finans hesabında görünür; bu hesabın menkul kıymet kalemleri TIC verilerinden beslenir. Tek bir şirketin hisseleri, ilgili aydan iki ay sonra yayımlanan aylık hisse senedi verilerinde ayrıca izlenemez.
Yabancı hisse senedi yatırımcılarının kur riskinden korunması
Kur riskinden korunma oranı, yabancı bir varlıkta kur riski dengelenen kısmın payıdır; bu dengeleme genellikle döviz pozisyonlarında riskten korunma için de kullanılan vadeli işlemler (forward) ya da döviz swaplarıyla yapılır. Yen bazlı bir yatırımcı ABD hisselerini riskten korunmadan aldığında dolar karşılığında yen satar ve alımın tamamı USD/JPY'de dolar talebine eklenir. Tamamen korunmalı bir alımda yatırımcı dolarları vadeli olarak da satar ve net talep sıfıra yakın kalır; yarı korunmalı bir alımda ise net talep, korunmayan yarı kadar olur.
Riskten korunma maliyeti faiz farkını izler, çünkü vadeli kurlar iki para biriminin faiz oranları arasındaki farkı yansıtır. ABD ve Japonya faiz oranları arasındaki geniş fark, yen bazlı bir yatırımcı için dolar varlıklarını korumayı pahalılaştırır; bu nedenle varlıklarda hiçbir değişiklik olmadan riskten korunma oranları değişebilir ve USD/JPY'yi hareket ettirebilir. USD/JPY'nin ardındaki faiz farkının akış analizinde merkezi bir yer tutmasının nedenlerinden biri de budur. Bu tür riskten korunma işlemleri akış verilerinde değil, işlem hacminde görünür: ABD doları pozisyonlarının riskten korunması, Nisan 2025'teki toplam hacmi kısmen yükseltti.
Forex'te sermaye akışları nasıl takip edilir?
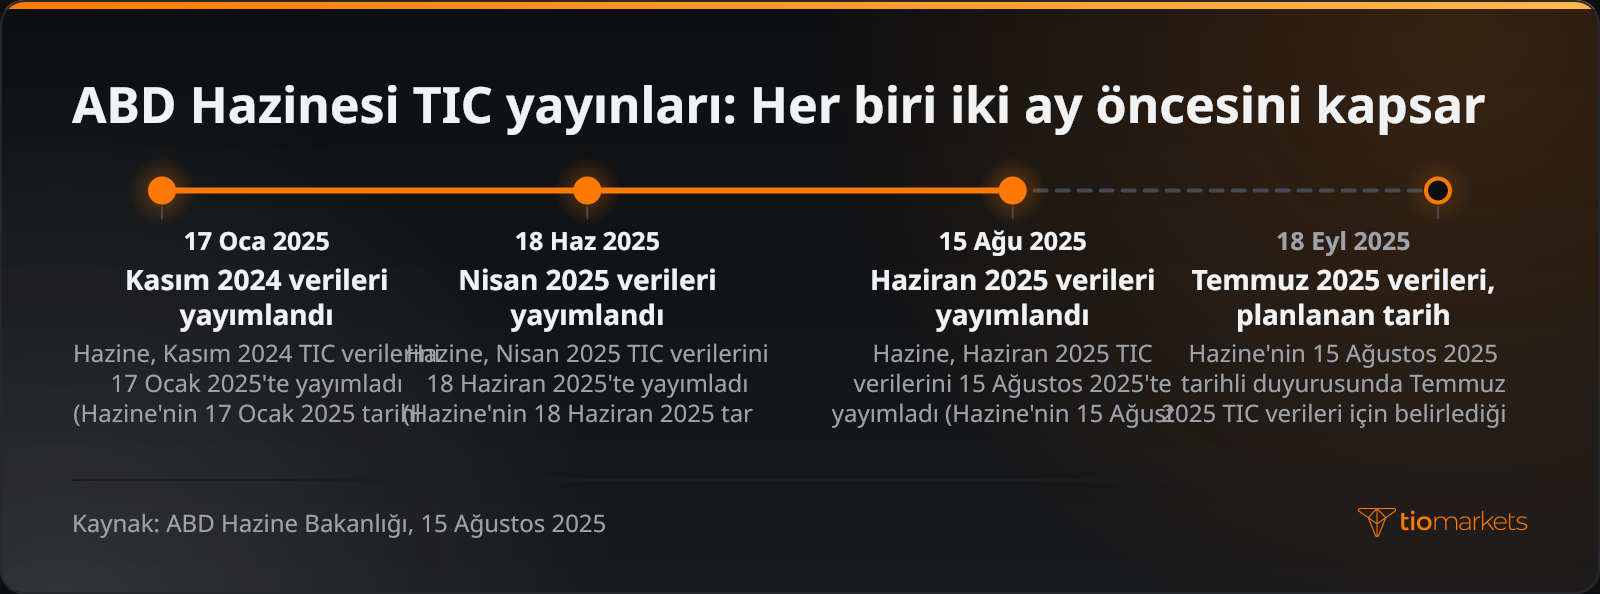
ABD Hazinesi TIC verilerini aylık ve ülke bazında yayımlar; her yayın iki ay öncesini kapsar. Kasım 2024 verileri 17 Ocak 2025'te, Nisan 2025 verileri 18 Haziran 2025'te, Haziran 2025 verileri 15 Ağustos 2025'te yayımlandı; Temmuz 2025 verileri için 18 Eylül 2025 tarihi belirlendi. Haziran 2025'te yurt dışı yerleşiklerin uzun vadeli ABD menkul kıymetlerindeki net alımları 192,3 milyar dolar, net TIC girişi ise 77,8 milyar dolar oldu.
İddia edilen bir yapay zekâ akışını bu yayınlarla sınamak yedi adımdan oluşur:
- Aylık TIC basın bültenini açın ve hangi ayı kapsadığını not edin.
- Yurt dışı yerleşiklerin uzun vadeli ABD menkul kıymetlerindeki net alımlarını, özel ve resmi yatırımcılar ayrımıyla inceleyin.
- Kısa vadeli menkul kıymetleri ve bankacılık akışlarını da içeren net TIC akışını not edin.
- Japonya gibi yerleşik olunan ülkelere göre net alımları bulun; bu rakamlar tahvil ve hisse senetlerini birlikte kapsar.
- Seriler mevsimsellikten arındırılmadığı için her rakamı önceki aylarla karşılaştırın.
- Büyük bir özel payın görüneceği doğrudan yatırımlar için çeyreklik ödemeler dengesi finans hesabını kontrol edin.
- Toplamları günlük 9,6 trilyon dolarlık küresel döviz işlem hacmiyle kıyaslayın.
Bu yöntem, dayandığı verilerin sınırlarını da taşır: TIC verileri ABD menkul kıymetlerindeki varlıkları ülkelere tam doğrulukla atayamaz; dolayısıyla bir ülkenin satırındaki değişim, o ülkenin yatırımcılarının ABD pozisyonlarını nasıl değiştirdiğine dair ancak kaba bir kanıttır.
Japonya'da yerleşik yatırımcıların yalnızca hisse senetlerindeki değil, tüm uzun vadeli ABD menkul kıymetlerindeki net alımları Kasım 2025'te -7.709 milyon ABD doları, aralıkta -10.134 milyon, Ocak 2026'da 17.900 milyon, şubatta -12.435 milyon ve martta -20.320 milyon oldu. Bu tür rakamlar yabancı alımların büyüklüğünü ve yönünü gösterir, ama asla nedenini göstermez.
Yapay zekâ harcamaları ile para birimleri arasındaki bağın sınırları
Yapay zekâ harcamaları ile para birimleri arasında kurulan her bağın ilk sınırı ölçektir: Nisan 2025'te yalnızca Japonya döviz piyasasındaki ortalama günlük işlem hacmi 440,2 milyar ABD doları oldu; bir finansman turu ise tek bir işlemdir ve açıklanan tutar, dövize çevrilen tutarla aynı değildir.
İkinci sınır nedenselliktir. ABD teknoloji hisselerine yönelik güçlü yabancı alımlar, ABD Merkez Bankası'nın (Fed) politikasına ilişkin değişen beklentilerle aynı döneme denk gelebilir ve aylık toplamlar, yapay zekâ teması için yapılan bir alımı ABD getirileri için yapılan alımdan ayıramaz. G10 fiyatlamasında genellikle faiz beklentileri belirleyici olduğundan, yapay zekâ patlaması ile ABD doları arasındaki ilişkiyi getirileri dışarıda bırakarak anlatan bir açıklama eksik kalır: Teknoloji yatırımları ile döviz kurları arasındaki bağın büyük kısmı getirilerden geçer.
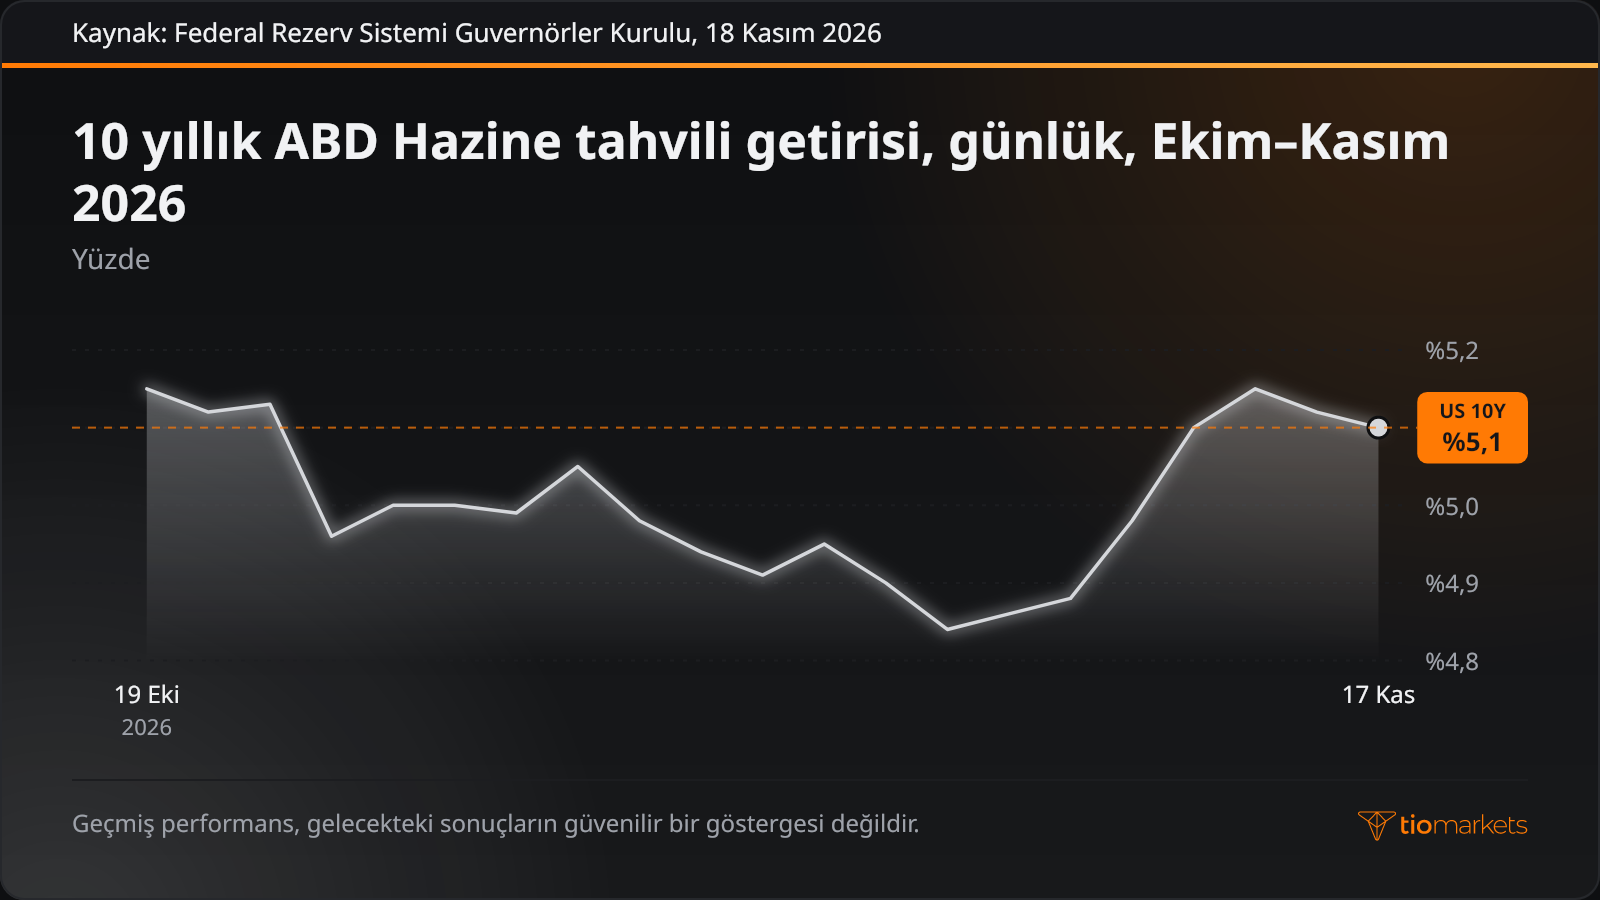
10 yıllık ABD Hazine tahvili getirisi, bu beklentilerin ölçütlerinden biridir ve ABD varlıklarına yönelik yapay zekâ kaynaklı akışların fiyatlandığı arka planı oluşturur. Geçmiş performans, gelecekteki sonuçların güvenilir bir göstergesi değildir.
Sonuç
Bir forex trader'ı için yapay zekâ akışları hikâyesi, para birimi talebine dair, verilerle sınanabilecek bir hipotezdir. Bir yapay zekâ şirketinin sermaye artırımı G10 döviz kurlarına yalnızca paranın para birimi değiştirdiği noktalarda ulaşır; bu da esas olarak riskten korunma sonrası net yabancı hisse senedi girişleri yoluyla gerçekleşir. Anthropic'in 65 milyar dolarlık H Serisi, günlük 9,6 trilyon dolarlık işlem hacminin yanında küçük kaldı ve hiçbir resmi akış serisi tek bir şirketin işlemlerini ayrıca raporlamaz. Bu nedenle bir iddiayı doğrulamak için bakılması gereken kanıtlar ülke tabloları, finans hesabı ve faiz ortamıdır.
Akış verilerinin de kendine özgü sınırları vardır: İlgili aydan iki ay sonra yayımlanır, yerleşikliği esas alır ve varlıkları tam doğrulukla atayamaz; dolayısıyla doğrulanan bir akış her zaman gecikmiş bir akıştır. EUR/USD ya da USD/JPY'de bir akış anlatısına dayanarak kaldıraçlı pozisyon açan bir trader ek bir riskle karşı karşıya kalır: Kaldıraç kazançları olduğu kadar kayıpları da büyütür, parite pozisyonun aleyhine hareket ettiğinde kayıplar hızla birikebilir ve trader yatırdığı paranın tamamını kaybedebilir.
Bu makaledeki semboller


TIOmarkets ile USD/JPY ve EUR/USD işlemi yapın
Küresel piyasalarda CFD'ler aracılığıyla pozisyon alın. Dar spreadlerin, hızlı emir gerçekleştirmenin ve hızlı, esnek para yatırma seçeneklerinin keyfini çıkarın.
İşlem yapmak risk içerir
SSS
Risk feragatnamesi: CFD'ler karmaşık enstrümanlar olup, kaldıraçtan dolayı hızla para kaybedilmesi gibi yüksek seviyede risk söz konusudur. CFD'lerin işleyişini ve para kaybetme riskini alma hususunu anlayıp anlamadığınızı gözden geçirmelisiniz. Kesinlikle kaybetmeyi göze alamadığınızdan fazla para yatırmayın. Profesyonel müşterilerin karşı karşıya kaldığı kayıplar, yatırılan parayı aşabilir. Lütfen risk uyarısı politikamızı okuyun ve tam olarak anlamadığınız hususlar varsa, bağımsız profesyonel tavsiye alın. Bu bilgiler, ABD ve OFAC (Yabancı Varlıkları Kontrol Ofisi) dahil ancak bunlarla sınırlı olmamak kaydıyla, belirli ülkelerde/bölgelerde ikâmet edenlere gönderilmek veya bu kişilerce kullanıma yönelik değildir ve bu amaç doğrultusunda hazırlanmamıştır. Şirket, yukarıda belirtilen ülke listesini kendi takdirine bağlı olarak değiştirme hakkını saklı tutar.
Join us on social media


Authors BIO

Her blog yazısının arkasında TIOmarkets’te çalışanların birikmiş deneyimi vardır. Biz, size ticaret eğitimi ve finansal piyasa yorumları sunmaya kendini adamış, sektör profesyonelleri ve finans piyasası meraklılarından oluşan bir ekibiz. Amacımız, piyasada etkili bir şekilde işlem yapabilmeniz için ihtiyacınız olan bilgiyi size kazandırmaktır.