Anthropic IPO:如何解讀這次上市
BY TIOmarkets (繁體中文)
|11 20, 2026Anthropic IPO是Anthropic, PBC首次公開發行(IPO)A類普通股的上市案:公司於2026年11月18日以每股83美元定價,並以代號ANT在那斯達克全球精選市場(Nasdaq Global Select Market)掛牌。對上市股市場而言,眾所矚目的估值數字,重要性反而不及兩組日期:閉鎖股份何時可以交易,以及指數基金何時必須買進這檔股票。
本文寫給依中立標準、而非新聞標題評估上市案的資深投資人。文中說明這次發行如何運作、Anthropic IPO公開說明書在估值、公司治理與流通股方面揭露了哪些內容,比較取得曝險的各種途徑,並追蹤閉鎖期與指數規則如何牽動資金在上市科技股之間流動。
Anthropic是否已公開交易?Anthropic IPO進展
Anthropic自2026年11月19日起公開交易,當天其A類股在那斯達克開始交易;首個交易日收盤時,市值達1.8兆美元。整個流程始於2026年6月1日,公司當天宣布已向美國證券交易委員會(SEC)秘密遞交公開說明書,並表示:「這讓我們可以在SEC完成審查後選擇上市。」公開版S-1註冊申報書於10月26日發布,而以首筆交易計算的Anthropic IPO日期為11月19日。在此之前,A類股並無公開市場,散戶投資人若要持有Anthropic,只能透過私募載具或亞馬遜等已上市的投資方間接持有,或根本無法持有。
對交易上市AI股的交易者而言,實際問題在於IPO本身會帶來買壓還是賣壓。IPO帶動的資金流是分階段發生,並非單一方向。買家認購新股的部分資金來自賣出其他持股;每一次閉鎖期解禁都會增加供給;納入指數則迫使被動型基金買進新成分股,同時減碼既有成分股。申報文件與指數規則會公布每個階段的規模與時點,而最終的淨效果正取決於這兩項變數。
IPO如何運作?從註冊申報到首筆交易
首次公開發行是將私人持有的股份轉換為上市證券。發行人向SEC註冊發行案,擔任承銷商的投資銀行買下股份後再轉售給投資人;Anthropic的承銷團由高盛與摩根士丹利領銜。美國的上市案通常會經過六個階段:
- 秘密遞件。發行人提交註冊申報書草稿,由SEC進行非公開審查。
- 公開S-1。註冊申報書與公開說明書刊登於SEC EDGAR系統,揭露財務狀況、風險、股份類別與公司治理。
- 緘默期。發行人的對外溝通受到限制,因此投資人須仰賴公開說明書。
- 路演與詢價圈購。經營團隊向法人機構簡報,承銷商同時依數量與價格登記訂單。
- 定價與配售。發行人與承銷商訂定承銷價並配售股份,訂單常遭按比例刪減。
- 首筆交易。買賣委託完成撮合後,交易所便開放該股交易。
這套流程對首日買家有個特定限制。承銷價是根據以法人為主的訂單簿議定,開盤價則反映公開市場上所有買賣雙方,因此兩者可能大幅偏離,方向不定。Anthropic定價83美元,高於原先公布的區間;而在開盤時買進的人,承擔的是從市價起算、而非從承銷價起算的全部價格風險。
閱讀Anthropic的S-1申報文件時,可依四個步驟檢查重點,每一步都對應註冊申報書中的一個章節:
- 價格區間。封面頁載明預估區間;Anthropic修正後的申報文件預估每股A類股為70.00美元至78.00美元。
- 股數。發行摘要與資本化表列出各類別的發行股數與流通在外股數,是任何估值的基礎。
- 治理條款。股本說明章節列明各類股份、其表決權,以及由誰選任董事會。
- 流通條款。承銷與未來出售章節載明向公眾出售的股數、任何同步私募,以及閉鎖期時程。
申報文件記載的是條款,而非結果:它列出供給時程,卻完全不談股價將落在何處。在這次Anthropic公開發行中,公司原計畫以每股70至78美元出售8.25億股(含既有股東出售的股份),募資最多644億美元。其歐洲經濟區(EEA)公開說明書是另一份向SEC申報的發行文件,所載發行規模為最多2.99億股A類普通股,因此實際售出股數仍須以結案申報文件確認。在發行之外,另有一筆260億美元的同步私募,以IPO價格向七家科技公司配售無表決權的N類股,其中包括輝達與AMD。私募股份會增加總股數,但通常不計入可交易的流通股,因此這筆私募與帳面募資金額同樣重要。
Anthropic估值:私募融資輪衡量的是什麼
投後估值是指一輪融資完成後,整家公司隱含的價值,即投資金額除以新投資人取得的持股比例。Anthropic估值的計算方式就從這個公式開始,而其弱點正在於公式遺漏的部分。
若投資人以50億美元取得一家公司5%的股權,隱含投後估值即為50億美元除以0.05,也就是1,000億美元。這個數字並不是普通股股價乘以總股數。私募投資人通常買進特別股,可能附帶清算優先權(公司出售時先於普通股股東獲償的權利)與反稀釋保護。因此,將受保護的特別股價格套用到每一股,會高估普通股權益實際能賣得的價值。
從Anthropic已公布的各輪融資,可看出帳面估值的變動幅度:2025年9月募資130億美元,投後估值1,830億美元;2026年2月12日募資300億美元,估值3,800億美元;2026年5月完成650億美元的H輪融資,估值9,650億美元,為其最後一次私募估值。若將此與首日收盤的1.8兆美元相比,等於拿5月議定的特別股價格,對照11月形成的普通股價格,而兩者的買方與條件都不同。兩者皆為歷史數據,過去績效並非未來結果的可靠指標。
對於仍在虧損的成長型公司,分析師常用股價營收比,即市值除以年營收,並常以年化營收(最近一個月或一季的營收換算成全年)取代財報營收。這項比率的可靠程度,取決於背後的股數。Anthropic的EEA公開說明書顯示,發行後流通在外的A類股為7,427,991,791股、N類股為5,658,680,800股,因此計入所有類別的市值,遠高於本次發行股份的價值。
Anthropic股票與公司治理:公益公司架構
公益公司(PBC)是營利公司,但其董事必須在股東財務利益之外,同時權衡一項明定的公共利益。Anthropic於2021年1月在德拉瓦州以PBC形式成立,必須兼顧股東的財務利益、受其行為重大影響者的利益,以及「為人類長期利益而負責任地開發與維護先進AI」。《德拉瓦州普通公司法》第366條要求其至少每兩年報告一次該公共利益的落實情形。對外部股東而言,實際影響是董事會可援引此公共利益,為未能將短期報酬最大化的決策辯護。
Anthropic的公益公司架構還多了第二層控制。2023年成立的長期利益信託(Long-Term Benefit Trust,LTBT)被設計為獨立機構,由五名不具財務利害關係、具表決權的受託人組成。該信託透過T類普通股選任及解任T類董事,而T類董事占董事會多數。由共同創辦人的Founder LLC持有的F類股,在一般股東事項上擁有總表決權的50.1%。Anthropic形容這項安排「在上市公司中沒有直接先例」。
雙重股權結構將經濟所有權與表決控制權分開;Anthropic的四類股份則把這個原則推得更遠。LTBT與Founder LLC聯手即可選出全體董事,而A類股股東一般無法影響股東表決的結果。與單一股權公司相比,四類股份的控制權分配如下:
| 股份類別 | 持有人 | 表決權 |
| A類股 | 公眾投資人與既有A類股股東 | 可就股東事項投票,但股東一般無法影響結果 |
| F類股 | 共同創辦人的Founder LLC | 一般股東事項總表決權的50.1% |
| T類股 | 長期利益信託 | 選任及解任占董事會多數的T類董事;無其他表決權 |
| N類股 | 策略投資人,含同步私募部分 | 無表決權 |
| 單一股權(對照) | 全體股東 | 一股一票;外部股東合計可決定董事選舉 |
公司治理也關係到能否納入指數。由於LTBT控制董事會,Anthropic可選擇不適用部分那斯達克治理要求。標普指數要求可投資權重係數(IWF,即公司股份中可供公眾投資人持有的比例)至少達0.10,因此創辦人、信託與策略投資人的持股,都會直接不利於達到這項下限。
Anthropic股票與其他曝險途徑比較
IPO前如何投資Anthropic,答案只有間接途徑。Anthropic上市前股份須透過在次級市場買進的私募載具取得;已上市的投資方則是將這部分曝險包含在規模更大的業務之中;IPO配售則需要能進入承銷商的訂單簿。自11月19日起,A類股已在交易所掛牌交易。若有業者提供,個股差價合約(CFD)可追蹤該股價格;CFD是一種衍生性商品,就價格變動進行結算,而不需持有標的資產。各途徑持有的標的不同,主要風險也各異:
| 途徑 | 圖表或市場顯示的內容 | 交易者採用的方式 | 主要風險 |
| 上市前載具(2026年11月19日之前) | 無交易所價格;價值由各輪融資推估,最後一次投後估值為9,650億美元 | 持有私募股份之載具的受益單位 | 費用、流動性不足與估值過時;持有的是對載具的請求權,而非股份本身 |
| 已上市投資方,例如亞馬遜 | 涵蓋該投資方所有業務的股價 | 持有或交易該投資方的股票 | 股價大部分由其他業務驅動 |
| IPO配售 | 詢價圈購決定的承銷價:83美元,對照70–78美元的區間 | 透過承銷團表達認購意向 | 訂單遭刪減;開盤價可能與承銷價大幅落差 |
| 上市後的A類股 | 2026年11月19日起ANT在那斯達克的即時價格 | 透過券商買進上市股票 | 閉鎖期與指數相關日期前後的價格波動;表決影響力有限 |
| 上市後的個股CFD | ANT價格,追蹤但不持有 | 以保證金建立多單或空單 | 虧損與獲利同樣被放大,虧損可能迅速累積,並可能賠光全部保證金 |
以1萬美元的曝險為例,並為方便計算假設各項比例,可看出每種途徑實際上有多少部分追蹤Anthropic。若上市前載具將90%資產投入Anthropic,扣除費用前約可提供9,000美元的曝險。若某投資方所持股份占其市值5%,則約僅500美元,其餘9,500美元追蹤的是其他業務。以亞馬遜為例說明規模:以83美元承銷價計算,亞馬遜預計持有19.2億股無表決權股份,占公司14.7%,價值1,590億美元。即便如此,亞馬遜股價仍取決於自身營運成果,而這筆持股的歷史估值也不是未來結果的可靠指引。全額配售或在交易所買進,則會將整筆1萬美元以承銷價或市價投入A類股,且不使用槓桿,不過配售常會遭到刪減。
個股CFD透過保證金改變這道算式;保證金是維持部位所需的存款。若一筆1萬美元的部位需要2,000美元保證金,股價下跌10%將造成1,000美元損失,即保證金的一半;下跌20%則會全數賠光:槓桿放大虧損的比例與放大獲利相同。對新上市股票而言,價格發現仍在進行,閉鎖期與指數相關日期又近在幾週之內,虧損可能迅速累積,有時就發生在某日收盤到隔日開盤之間,交易者可能損失全部入金。CFD還須支付隔夜利息,且不具表決權。這些數字背後的合約機制,包括保證金、融資費用與合約規模,可參考以既有上市股為例的交易亞馬遜個股CFD與亞馬遜股票的手數與部位規模。
Anthropic IPO閉鎖期、流通股與指數納入
自由流通股是指公司股份中可在公開市場交易的部分,不含內部人、創辦人與策略投資人的持股。閉鎖期是既有股東承諾在IPO後一段期間內不出售持股,通常為180天。搭配承銷商的反短炒政策,可讓上市初期的可交易供給維持在偏低水準。閉鎖期屆滿則會解除限制:若大量股票在同一天開放出售,新增供給可能使股價大幅下跌。
Anthropic的閉鎖期安排與慣例不同。解禁分階段在IPO後第27、48、62與76天進行,因此既有股東的供給會在76天內分四批釋出,而非在第180天一次湧出。首次解禁的時間點,也與快速納入指數的決定時窗相近。
根據自2026年5月1日起施行的那斯達克100指數編製方法,新上市發行人若符合所有資格條件,且市值排名可進入現有成分股前40名,即可透過快速納入機制加入指數。排名以第七個交易日為準,符合資格的股票在第15個交易日後納入,且不需剔除其他成分股;過去排名每年只檢視一次。因此,Anthropic IPO與納入那斯達克100指數之間的關聯,取決於單一交易日的檢驗。指數各成分股權重合計等於整體,詳見那斯達克100指數的編製方式,因此新成分股加入會壓縮每一檔既有成分股的權重,並改變那斯達克NAS100走勢圖所顯示的指數。
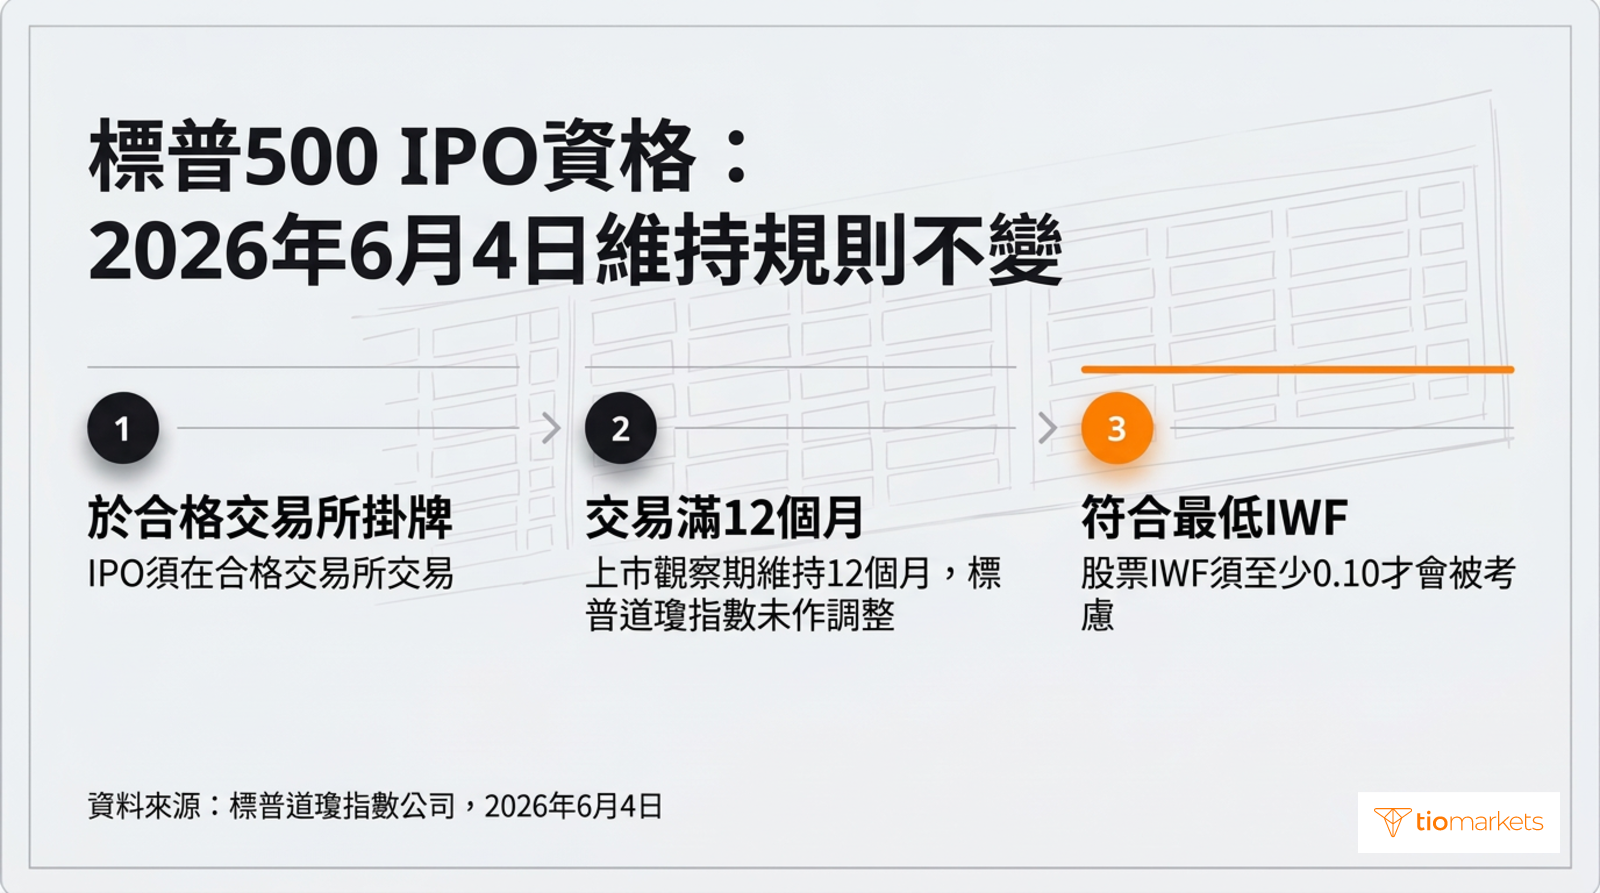
標普500指數的納入資格規則調整較慢。2026年4月30日發布的諮詢文件提議將IPO上市觀察期從12個月縮短為6個月,且不設快速納入管道。但2026年6月4日公布的結果維持原有標準不變:IPO須在合格交易所交易至少12個月才會被考慮納入,IWF下限為0.10。這項要求使那斯達克100與標普500的差異延伸到新上市股的處理方式。
每一種資金流都有方向。資金流入來自上市時認購新發行股份的買家,以及納入指數後的指數基金;資金流出則發生在早期股東於閉鎖期屆滿時出售持股,以及指數基金為騰出空間而減碼其他超大型股時。以一檔估值3,000億美元、流通比例10%的上市股為例,可看出時點的重要性:上市時僅有300億美元的股份可交易,其餘2,700億美元須待閉鎖期解禁。
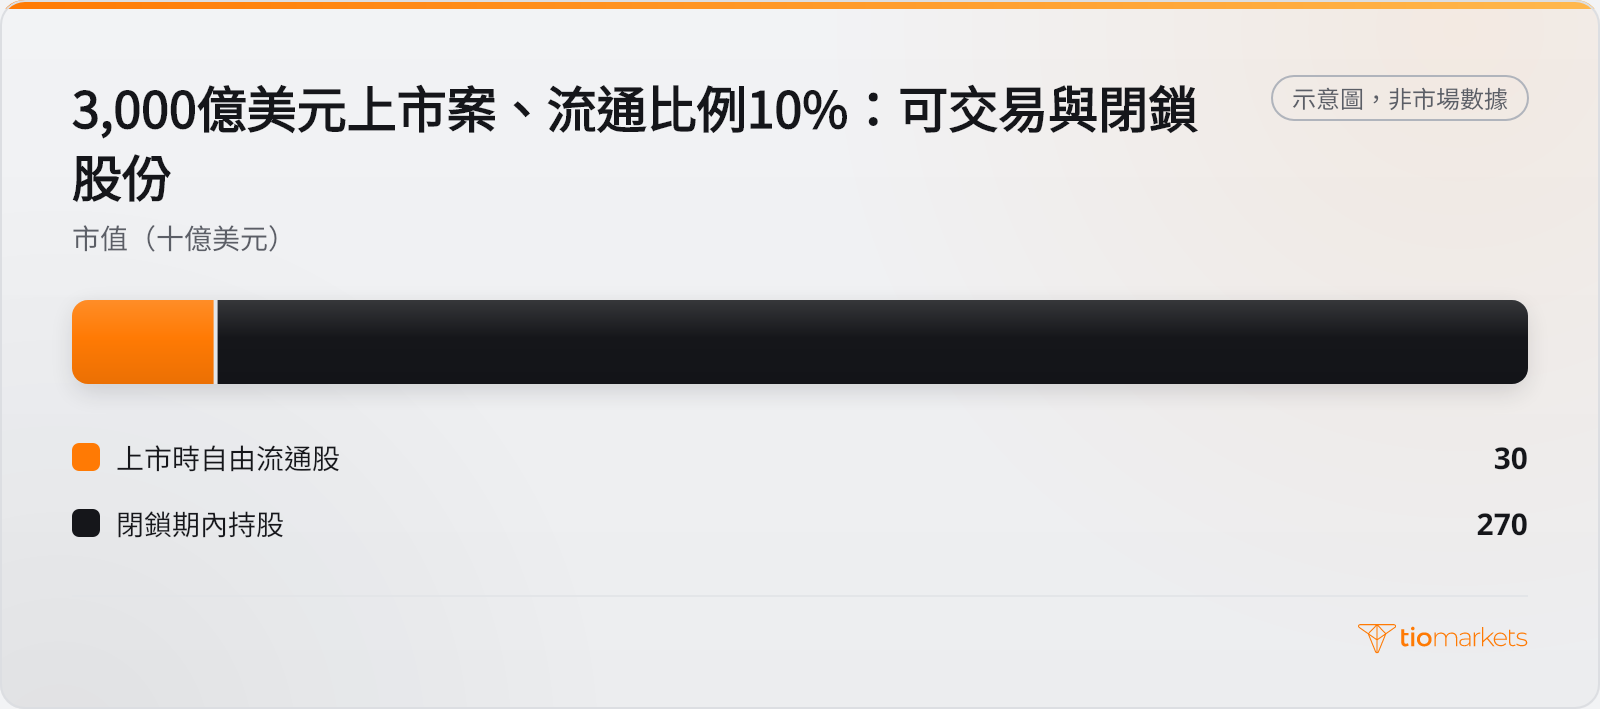
延伸這個例子,可看出每個階段釋出多少股份。若閉鎖期屆滿使公司另外20%的股份解禁,就會有600億美元的股份可供出售,在股價不變下,流通股將增為三倍,達900億美元。再進一步假設,納入指數後被動型基金須買進150億美元該股,資金來自減碼其他成分股。這筆買盤在解禁前相當於可交易供給的一半,解禁後卻只占六分之一。因此,順序與規模同樣重要:若指數買盤出現在閉鎖期屆滿前,面對的是稀薄的供給;若閉鎖期賣壓出現在納入指數前,則沒有被迫進場的買家承接。
Anthropic上市:資金流可能如何傳導至上市股票
資金流透過四個管道傳導至上市AI股與那斯達克100指數。每個管道都建立在申報文件與指數公告所公開的條款上,因此都能以數據檢驗,而不必憑空假設:
| 若發生此情況 | 管道 | 對上市AI股或那斯達克100指數需求的影響 | 可加以確認的數據 |
| 上市時流通股規模大 | 買家認購新股的部分資金來自賣出其他持股 | 上市首日會增加AI類股供給,並可能從上市同業吸走資金 | 最終股數與首日成交量 |
| 流通股規模小且分階段解禁 | 供給在每個解禁日釋出 | 上市時變化不大;每次解禁都會增加可供出售的股份 | 公開說明書中的閉鎖期日期與解禁日成交量 |
| 快速納入那斯達克100指數 | 指數基金買進新成分股並減碼既有成分股 | 會增加對新股的需求,並壓低其他成分股的權重 | 第七個交易日的排名與納入公告 |
| 投資方持股重新評價 | 投資方資產負債表上的公允價值評價 | 改變帳列權益,而非現金流量或指數權重;不會直接買賣 | 投資方下一份季報 |
亞馬遜的持股為最後一個管道提供了具體案例。亞馬遜在2023年第三季至2025年第四季間,投資80億美元認購Anthropic可轉換票據,並於2026年第二季投資50億美元認購G輪無表決權特別股。這些票據歸類為備供出售,並以公允價值列為第三級資產,即以不可觀察的輸入值評價,而非依據報價。未實現利益列於累計其他綜合損益(AOCI),屬於股東權益的一部分,而非淨利。這些票據的估計公允價值,在2025年12月31日約為458億美元,2026年3月31日為422億美元,2026年6月30日為979億美元,2026年9月30日為1,462億美元。
同一期間,AOCI中的相關未實現利益從395億美元增至1,403億美元,其中沒有任何現金。這類評價會改變資產負債表與綜合損益,除非出售持股,否則不影響營業現金流量,也不會改變任何指數權重。這些季末數值僅記錄過去的衡量結果,無法可靠預示未來的評價;若評價下修,也會透過同一科目減少權益。
Anthropic IPO與通常更具影響力的驅動因素比較
相較於通常推動上市科技股的驅動因素,單一上市案只是一次性的影響,其規模可用發行條款與首日交易來衡量。這次發行原計畫募資最多644億美元,另有260億美元的同步私募,而首日市值為1.8兆美元。單一投資方持股的會計評價,在未出售任何股份的情況下,變動幅度也相當:前述可轉換票據的估計公允價值在2026年3月31日至6月30日間增加557億美元。相較之下,聯準會則在全年的定期會議上調整政策利率;利率上升會提高用於未來獲利的折現率並壓低其現值,利率下降則效果相反。
這些驅動因素的發生頻率也不同。募資與私募只發生一次,即定價與首筆交易時。閉鎖期解禁僅限於IPO後第27、48、62與76天這四個日期,而快速納入那斯達克100指數取決於第七個交易日的單次排名,並在第15個交易日後納入。相較之下,利率決策全年反覆出現,美國公債殖利率每個交易時段都在重新定價折現率,投資方的評價與超大型股財報則每季公布。因此,IPO提供的是一小段有明確日期的資金流,而利率與獲利驅動因素則按固定週期反覆出現,影響也會逐步累積。
時點與規模同樣能區分這些驅動因素。利率決策當天即可得知,殖利率變動在盤中就能反映;IPO的影響則分散在定價、首筆交易、每次閉鎖期解禁與可能的指數納入。票據公允價值557億美元的變動是過去的衡量結果,並不代表後續評價會依循同樣模式。若IPO的某個階段恰逢利率決策或超大型股財報密集公布,較大的驅動因素可能主導價格走勢。因此,要將某次價格變動歸因於這次上市,必須逐一比對每個事件的日期與數據。
結論:Anthropic IPO前後的觀察重點
Anthropic IPO對上市市場的影響,主要來自其時程,而非估值。需求首先來自以83美元承銷價認購股份的買家,以及260億美元私募的認購者;後續需求則取決於能否快速納入那斯達克100指數,以及在交易至少12個月後是否符合標普500的標準。供給則在第27、48、62與76天的各階段閉鎖期解禁時釋出,因此決定資金流向的是這些日期,而非帳面數字。最終股數、每次解禁、指數公司的決定,以及投資方下一份季報,都是能確認或推翻這項解讀的數據。
這套方法有其侷限。資金流分析解釋的是時點帶來的壓力,而非價值;同一時間的利率決策、殖利率變動或超大型股財報,都可能蓋過其影響。交易紀錄短的新上市股,也可能因有限資訊而大幅波動。對其建立槓桿部位,虧損與獲利同樣會被放大,這些虧損可能在解禁與指數日期前後迅速累積,交易者可能損失全部入金。
本文提及的交易品種



常問問題
風險免責聲明: CFD是複雜的工具,由於槓桿作用而有迅速損失資金的高風險。您應該考慮是否了解CFD的工作原理以及是否有能力承擔損失資金的高風險。永遠不要存入超過您準備損失的更多。專業客戶的損失可能超過其存款。如果您不完全了解,請查看我們的風險警告政策,並尋求獨立的專業建議。這些信息不被指示或打算由某些國家/司法管轄區的居民分發或使用,包括但不限於美國和OFAC。該公司擁有自行決定更改上述國家清單的權利。
Join us on social media


Authors BIO

每篇部落格文章的背後都凝聚了TIOmarkets員工的豐富經驗。我們是一支由敬業的產業專業人士及金融市場愛好者組成的團隊,致力於為您提供交易教育與金融市場評論。我們的目標是幫助您掌握必要的知識,有效地在市場中交易。