


那斯達克100 vs 標普500:關鍵差異
BY TIOmarkets (繁體中文)
|11 10, 2026「那斯達克100 vs 標普500」的比較,是將兩檔美國基準股價指數放在一起對照:那斯達克100追蹤在那斯達克證券交易所上市的100家最大型非金融公司,採用修正市值加權;標普500則追蹤在特定美國交易所上市的合格股票,採用流通市值加權。兩者差異的根源在於編製規則,而非涵蓋不同市場,這也說明了為何那斯達克100無論上漲或下跌,幅度往往較大。
本文說明兩檔指數如何篩選成分股並分配權重、產業組成有何不同,以及為何同一個交易時段內兩者的漲跌幅度會不一樣。本文適合關注或交易這兩檔指數的交易者,並以2026年11月9日由晶片股帶動的反彈作為有日期可循的實例,最後列出接下來排定公布的美國經濟數據。
那斯達克100 vs 標普500:本週兩檔指數為何走勢不同
在前一週由AI引發的拋售之後,華爾街於2026年11月9日(星期一)全面反彈。晶片股領漲:SOXX半導體指數股票型基金(ETF)上漲7%,油價下跌也提供支撐,股市正朝自4月以來最佳單日表現邁進。盤中那斯達克100上漲3.1%,正朝自8月以來最佳單日表現邁進。
標普500同樣上漲,儘管輝達(Nvidia)因一項涉及其執行長的調查而下跌;這是輝達自DeepSeek事件以來相對標普500表現最差的一天,而晶片類股其餘個股則全面走高。以上均為單一交易時段內的盤中波動,過往績效並非未來結果的可靠指標。
那斯達克100與標普500有何差異?
那斯達克100首先取決於公司的上市地點與業務性質。該指數納入在那斯達克證券交易所上市、市值排名最大的100檔國內外非金融證券。依行業分類基準(ICB)歸類為金融業的公司證券(包括投資公司)均不納入。該指數於1985年1月31日推出,基期值為250.00,成分股每年12月審核一次,即年度成分股重組。
標普500如何篩選成分股,則遵循另一套邏輯。負責維護該指數的標普道瓊指數公司(S&P Dow Jones Indices)會納入在特定美國交易所上市、符合指數資格的股票,並須符合規模、流通股比例、流動性及可交易性等標準。截至2025年12月31日,公司的未調整市值須達227億美元以上,流通調整後市值至少須達該下限的50%,此外還須通過財務穩健性篩選。
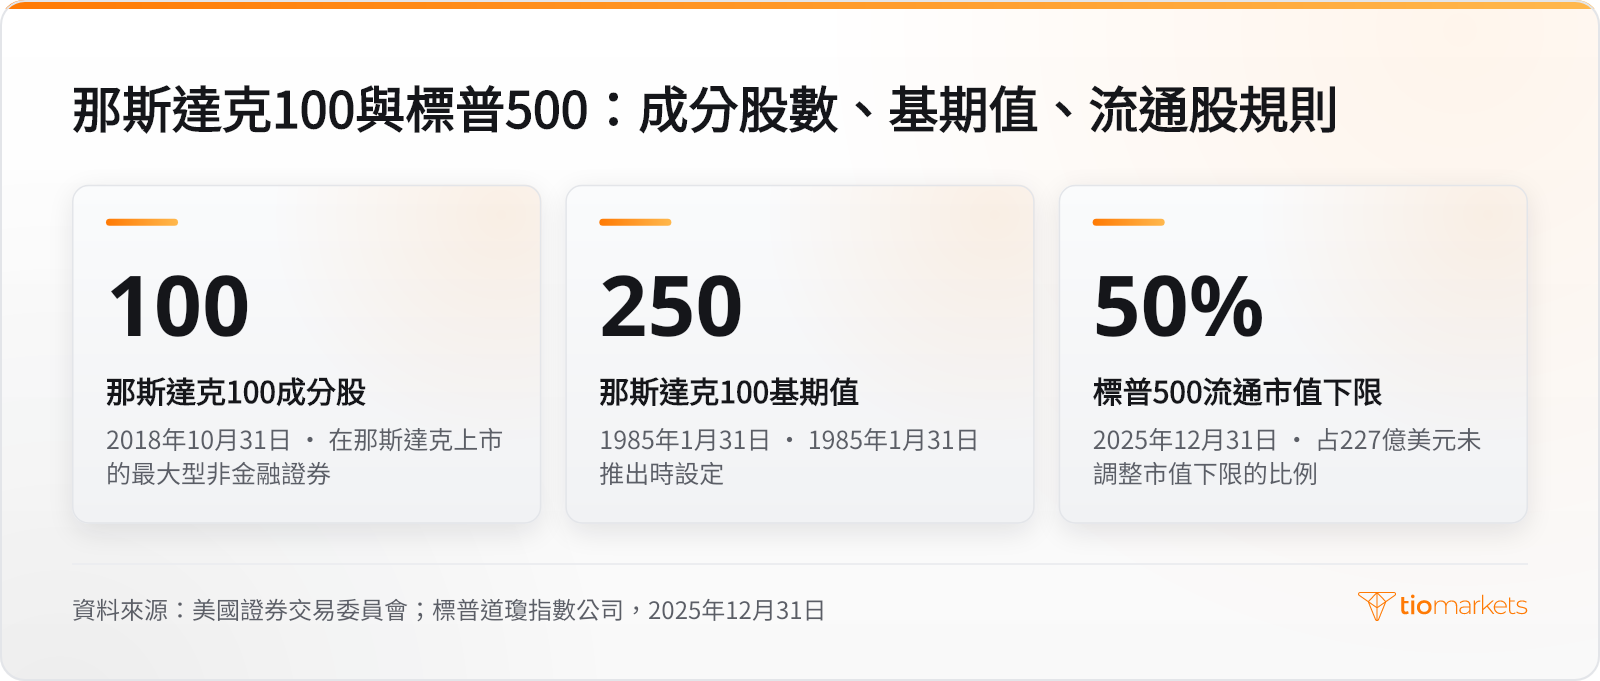
因此,那斯達克100涵蓋的是美國市場中較窄的一部分:單一交易所、排除一個產業,而成分股取決於公司在何處上市。標普500則跨交易所、跨產業,依規模、流通股比例與流動性進行篩選。
| 特點 | 那斯達克100 | 標普500 |
| 上市地點 | 僅限那斯達克證券交易所 | 特定美國交易所 |
| 成分股 | 市值最大的100檔非金融證券 | 符合規模、流通股比例、流動性及可交易性標準的合格股票 |
| 金融公司 | 排除(依ICB分類) | 可納入 |
| 加權方式 | 修正市值加權 | 流通市值加權 |
| 規模篩選 | 依市值排名 | 未調整市值達227億美元以上(2025年12月31日) |
標普500與那斯達克100的加權方式有何不同?
兩檔指數都以市值加權為基礎,即成分股的權重反映其股票的市場價值。標普500另外採用自由流通調整:只計入公眾投資人可買賣的股份,不在市場上交易的持股,例如創辦人或政府持有的大量股份,則不予計入。
那斯達克100的加權方式有一點不同。其修正市值加權介於等權重與傳統市值加權之間:最大型公司的權重仍然最高,但修正機制會限制最大成分股主導指數的程度。
這項區別關係到指數集中度,也就是少數最大成分股在指數中所占的比重。在標普500的流通市值加權下,超大型公司的權重會隨其自由流通股的市值上升而提高;標普道瓊指數公司在針對超大型公司進行諮詢後,於2026年6月4日宣布其納入資格標準不會變更。在那斯達克100中,修正機制降低了單一公司的集中度,卻未降低產業集中度,因為其選股範圍本身就偏重科技業。
那斯達克100與標普500的產業權重
那斯達克100涵蓋金融業以外的所有主要產業,因此依規則不納入銀行、保險公司及投資公司。其餘成分反映那斯達克的上市公司結構:超大型科技股與半導體股占總權重的很大比例,其他產業的占比則不足以與之抗衡。
標普500的最大成分股中同樣包括這些超大型科技股,但它們的權重與金融公司及其他產業並存,而這些產業的獲利受不同因素驅動,例如利率或大宗商品價格。因此,僅限於半導體的漲跌,會透過較大的合計權重傳導至那斯達克100。相較之下,銀行股的漲跌會反映在標普500,對那斯達克100則完全沒有影響。
為何那斯達克100的波動比標普500大?
那斯達克100的較大波動,源自上述編製方式。由於排除金融業且科技業比重很高,指數中有更大部分同時受相同因素驅動,因此產業的漲跌會被放大而非稀釋。Beta值衡量個股或指數相對於基準的波動幅度;數值高於1,代表無論上漲或下跌,波動都較大。2026年11月初短短幾個交易日內便出現雙向走勢:晶片股先是重挫,隨後回升。
單一交易日的走勢分歧,並不代表兩檔指數在較長期間會大幅背離。同時符合兩套規則的超大型科技股,在兩檔指數中都占有很高的權重;當它們同向波動時,會帶動兩檔指數往同一方向移動,因此即使曾在某些交易日大幅分歧,兩者全年表現仍可能相當接近。任何那斯達克與標普500近10年走勢圖,都同時反映了這種重疊與產業差距;任何過往期間的報酬都只是歷史,並非未來結果的可靠指標。
指數的波動性對持有槓桿部位的交易者有直接影響,例如US100或US500的差價合約(CFD)。差價合約追蹤指數價格,但交易者並不持有股票;槓桿則讓部位規模可大於維持部位所需的存款,即保證金。由於那斯達克100的波動幅度較大,相同槓桿下,US100部位的波動會比US500部位更大。槓桿會同時放大虧損與獲利,在2026年11月初那樣的交易時段中,虧損可能迅速累積,交易者可能損失其存入的全部資金。透過差價合約交易股價指數的機制,對兩檔指數而言都相同。
晶片股如何影響那斯達克100:以反彈交易日為例
本週稍早晶片股遭拋售,使那斯達克100寫下自2020年以來最差的單日表現,並將那斯達克綜合指數推入修正區間;那斯達克綜合指數涵蓋範圍更廣的那斯達克上市股票,常與那斯達克100混淆。2026年11月6日(星期五),晶片股反彈,10月非農就業人數也遠高於預期。那斯達克100反彈約2%,綜合指數則上漲1.09%,收在24,579.42點。
指數的編製方式決定產業漲跌的傳導管道,而非其結果。半導體在那斯達克100中的合計權重較大,因此像11月9日那樣的晶片股全面上漲,帶動那斯達克100的比重會大於標普500。而兩檔指數都持有的某一檔超大型晶片股下跌,則會同時拖累兩者;這也說明了為何同一交易日內,晶片股可以全面上漲,輝達卻同時下跌:對各指數的淨影響,取決於其權重如何分配於整體晶片類股與這一檔個股之間。11月6日與9日的走勢只是兩個交易日的紀錄,過往績效並非未來結果的可靠指標。
接下來的時程:通膨數據與科技股財報
利率透過折現影響股票估值:公司的現值反映其預期未來獲利,而每一筆獲利都會以代表資金時間成本的利率折減;獲利來源距今越遠,利率變動對其現值的影響就越大。11月6日前後公布的經濟數據,加深了市場對聯準會將於12月升息的揣測,也使隨後公布的通膨數據成為市場參與者評估的資訊之一。
美國勞工統計局將於2026年11月13日上午08:30公布2026年10月的生產者物價指數(PPI),並於2026年12月15日上午08:30公布2026年11月的數據;PPI追蹤生產端的價格。與其對應的消費端指標為消費者物價指數(CPI),追蹤都市家庭購買一籃固定日常商品與服務的平均支出,以及該成本在各期之間的變化。
財報季,即上市公司公布季度業績的期間,是另一個已排定的指數波動來源。超大型科技股的財報會同時影響兩檔指數,晶片商的財報則對那斯達克100影響較大。財報公布日期決定的是資訊何時出爐,而非兩檔指數將如何反應。
結論
那斯達克100與標普500有許多相同的最大型成分股,但兩者的設計目的是衡量不同的對象。那斯達克100追蹤單一交易所中最大型的非金融公司,其加權方式雖削弱了單一個股的主導地位,卻仍高度集中於科技與半導體。這樣的設計使2026年11月9日晶片股上漲之類的產業漲跌,透過指數中較大的比重傳導;而最大型共同成分股的重疊,則可能讓兩檔指數在較長期間內維持相近。
這項比較有其侷限。指數規則解釋的是產業漲跌如何傳導至各指數,而非何時發生;產業權重也會隨價格與定期審核而變動。每日波動區間越大,代表部位承受的不利波動也越大:在槓桿指數部位上,虧損與獲利同樣會被放大,虧損可能在單一交易時段內累積,並可能吞噬交易者存入的全部資金。
常問問題
風險免責聲明: CFD是複雜的工具,由於槓桿作用而有迅速損失資金的高風險。您應該考慮是否了解CFD的工作原理以及是否有能力承擔損失資金的高風險。永遠不要存入超過您準備損失的更多。專業客戶的損失可能超過其存款。如果您不完全了解,請查看我們的風險警告政策,並尋求獨立的專業建議。這些信息不被指示或打算由某些國家/司法管轄區的居民分發或使用,包括但不限於美國和OFAC。該公司擁有自行決定更改上述國家清單的權利。
Join us on social media


Authors BIO

每篇部落格文章的背後都凝聚了TIOmarkets員工的豐富經驗。我們是一支由敬業的產業專業人士及金融市場愛好者組成的團隊,致力於為您提供交易教育與金融市場評論。我們的目標是幫助您掌握必要的知識,有效地在市場中交易。




