


黃金投資怎麼做?主要投資管道一次看懂
BY TIOmarkets (繁體中文)
|11 12, 2026黃金投資,是指透過五大管道之一取得金價曝險:實體金條與金幣、實物支持的交易所交易產品、數位黃金帳戶、金礦股,或以金價為標的的差價合約(CFD)。各管道帶來的東西各不相同:金屬本身、對他人持有之金屬的請求權、公司獲利的一部分,或一份價格合約。因此,學習如何投資黃金,第一步是決定要持有這四者中的哪一種。
以下為初學者整理各管道中投資人擁有什麼、付出什麼成本、承擔哪些風險,並說明以歐元計價的黃金為何與以美元計價的黃金表現不同。黃金差價合約採用槓桿,而槓桿會同時放大虧損與獲利:虧損可能迅速累積,交易者可能損失存入的全部資金。
黃金投資方式:主要管道一覽
單一的「金價」掩蓋了各管道之間的差異。多數管道參照的基準——LBMA黃金價格(LBMA Gold Price)——是以美元計價、在倫敦交割的未分配黃金價格。在這個基準與投資人之間,還隔著法律架構、一連串成本與一種貨幣,而每個管道的安排方式都不同。長期持有金屬與建立短期部位也是兩回事,也就是投資與交易的區別。投資人最終持有的東西因管道而異:
- 金條與金幣:金屬本身,存放在家中或金庫。
- ETF與ETC:一種上市證券,若為實物支持型,背後是為該產品存放的金屬。
- 數位黃金:對透過業者持有之金屬的登記請求權。
- 金礦股:黃金生產公司的部分所有權。
- 差價合約:以XAU/USD或XAU/EUR價格為標的的合約,不涉及金屬。
只有差價合約管道使用槓桿,即以一筆存入資金控制更大的部位。槓桿會以與獲利相同的比例放大虧損,價格小幅不利波動就可能迅速耗盡存入資金,交易者可能損失帳戶中的全部資金。
黃金投資選擇並列比較
比較各管道時,以投資人的目標來區分,會比以產品區分更清楚。在金融體系之外持有金屬,會帶來儲存與轉售成本;透過證券交易所持有黃金,會有年度費用;短期價格曝險則涉及槓桿。每個目標對應一個管道,各有其主要風險:
| 圖表或市場顯示的情況 | 交易者採用的方式 | 主要風險 |
| 目標是在金融體系之外直接持有金屬 | 向交易商購買金條或金幣 | 儲存、失竊,以及較大的回購價差 |
| 目標是透過證券交易帳戶追蹤金價 | 實物支持型ETF或ETC | 持續性費用會減少每單位證券對應的金屬量;上市交易幣別 |
| 目標是小額累積黃金 | 數位黃金帳戶 | 業者倒閉,尤其是金屬為未分配時 |
| 目標是取得生產商獲利的曝險 | 金礦股或礦業基金 | 公司特有的挫折;跌幅大於黃金 |
| 以美元計價的短期價格曝險 | XAU/USD差價合約 | 槓桿虧損可能迅速累積,並可能賠掉全部存入資金 |
| 以歐元計價的短期價格曝險 | XAU/EUR差價合約 | 槓桿虧損可能超出預期波動,另加EUR/USD變動 |
有兩項特點貫穿各列。上市ETC、金礦股與差價合約可在交易時段內買賣,而出售金條或金幣則必須接受交易商的回購價。由於基準以美元訂定,英鎊或歐元投資人無論選擇哪個管道,也同時持有一個貨幣部位。在差價合約各列中,槓桿會同時放大虧損與獲利,虧損可能迅速累積,且可能損失全部存入資金。
購買實體黃金的成本:金條與金幣
實體黃金價格以倫敦金銀市場協會(London Bullion Market Association)的基準——LBMA黃金價格為起點。該價格每日透過競價訂定兩次,時間為倫敦時間10:30與15:00,以每純金衡盎司(貴金屬的標準重量單位)多少美元計價。交易商以高於現貨的溢價出售金條與金幣,溢價涵蓋製造、配送與其加價,並以低於現貨的價格回購。兩者之間的差距即為交易商回購價差。
金條與金幣的溢價所支付的內容不同。金條依重量與成色計價;金幣則另含設計與鑄造成本,而由英國皇家鑄幣廠(Royal Mint)鑄造的Sovereign與Britannia金幣具有全國知名度,往往會推高溢價。私人需求以金條為主:世界黃金協會於2026年11月3日公布的數據顯示,2026年第三季全球金條與金幣需求為267.8公噸,年減19%,其中金條占202.7公噸、官方金幣35.3公噸、紀念章或仿製金幣29.8公噸。
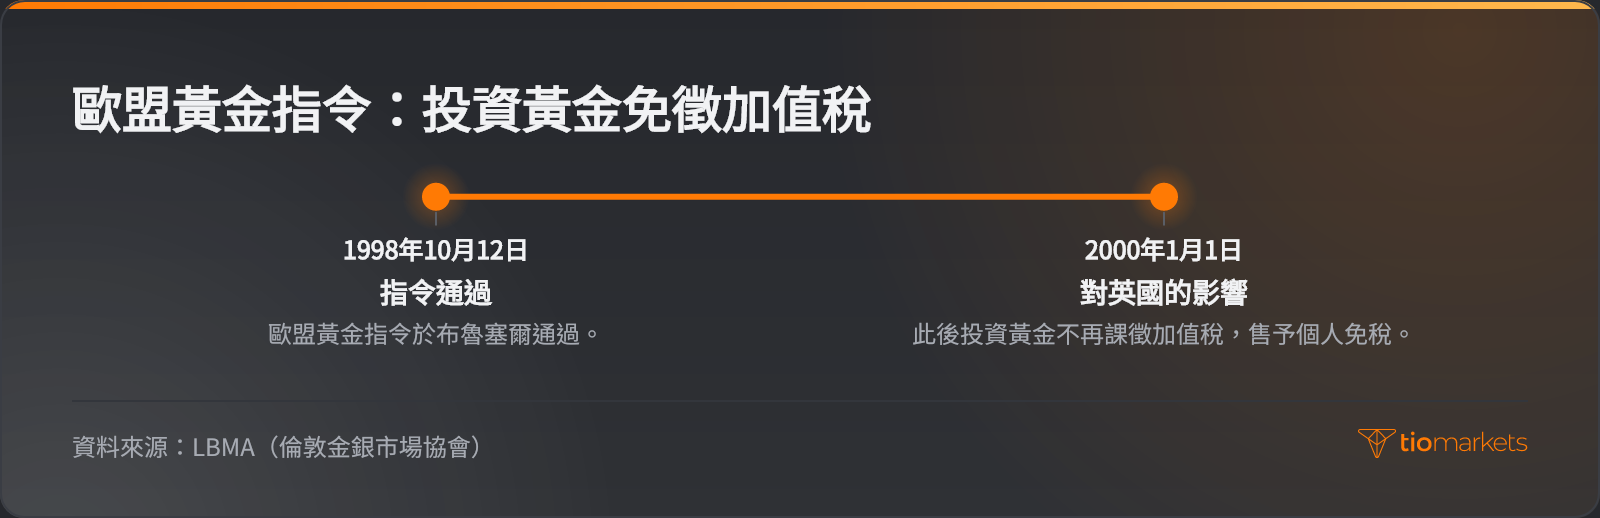
投資黃金的加值稅規定也會影響成本。自歐盟黃金指令於2000年1月1日在英國生效以來,售予個人的投資黃金在英國免徵加值稅,而歐盟針對投資黃金的特別制度對各成員國具強制性。只有符合特定品質的黃金才適用。資本利得稅的處理方式則因品項與持有人而異,詳見官方稅務指引。
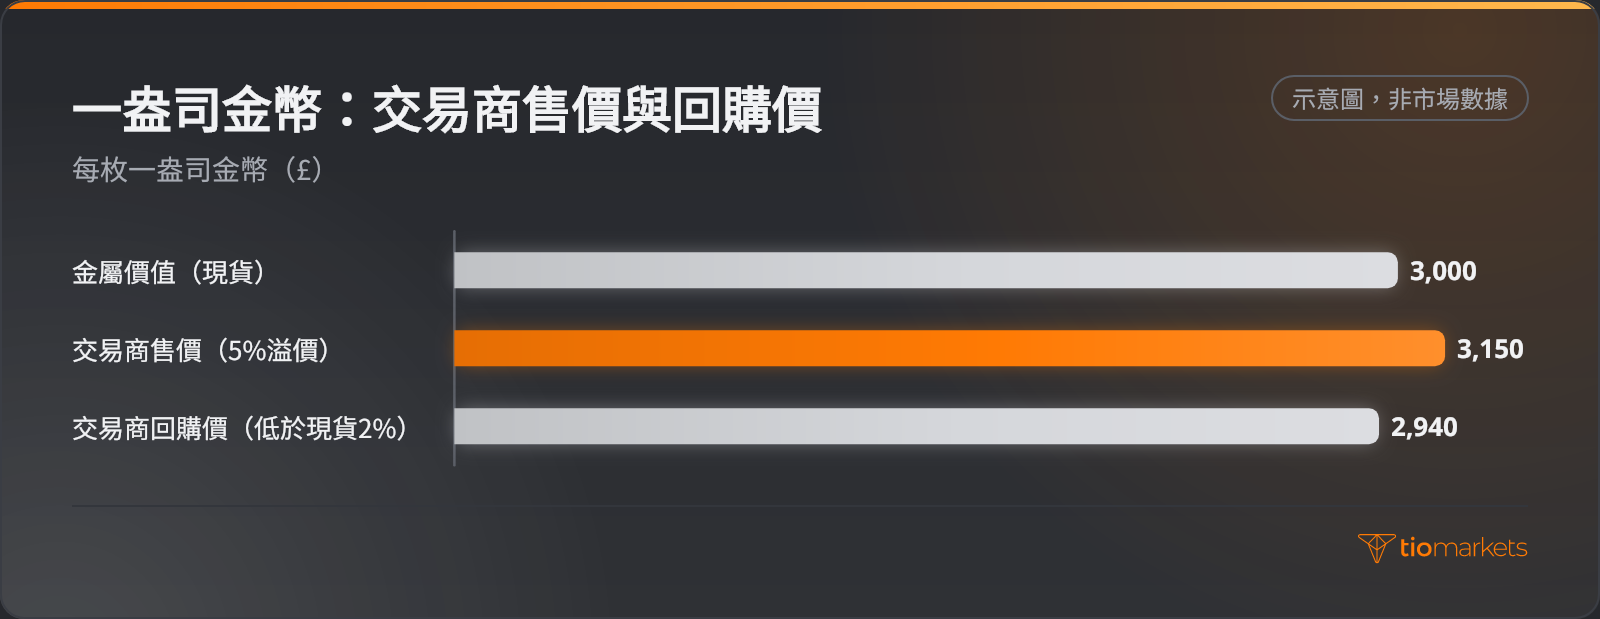
以一個假設性的買進再賣出為例,可以看出這些成本如何疊加。假設一枚一盎司金幣的金屬價值為£3,000。交易商以5%溢價出售,售價為£3,150;若價格未變動,以低於現貨2%回購的交易商會支付£2,940。這£210的來回成本占投入金額的6.7%,因此現貨價必須上漲約7.1%,至約£3,214,持有人才能損益兩平。
向交易商購買並核對價格分為四個步驟:
- 記下報價當時每金衡盎司的現貨價格。
- 比較多家交易商對同一金條或金幣的售價,並計算各自相對現貨的溢價。
- 向每家交易商詢問當日回購價,以衡量回購價差,並確認該品項符合投資黃金的品質條件。
- 安排金庫或居家儲存及保險,並將其年度成本計入總成本。
回購報價最為關鍵:那才是金幣實際能賣出的價格,而且低於螢幕上顯示的現貨價。
英國黃金ETF怎麼投資:實物支持型ETC
交易所交易的黃金始於2003年。第一檔黃金交易所交易產品Gold Bullion Securities於2003年3月28日在澳洲證券交易所開始交易,資產不到500萬澳元。該產品由Gold Bullion Limited開發,這是Graham Tuckwell與世界黃金協會共同設立的特殊目的機構。同年,倫敦也推出同名產品。它並非以基金形式上市,而是以100%由已分配金條擔保的擔保票據形式上市。
這種票據結構延續至交易所交易商品(ETC),也就是以商品作擔保的債務證券;交易所交易基金(ETF)則是基金。保管機構是代產品存放金屬的公司。產品是否真的持有金屬、由哪家保管機構持有、金條是否分配給該產品,都由各產品自身的條款規定,且只有其公開說明書或產品說明書才能確認。
各產品的揭露內容不盡相同。倫敦上市的實物支持型ETC,可以由保管機構持有的已分配實體黃金作為擔保。黃金ETF則可能由某銀行的倫敦分行擔任保管機構,保管符合LBMA倫敦合格交割(London Good Delivery)重量、成色與標記標準的金條;該標準描述的是金條品質,而非金條是否已分配。
合成型產品不持有金屬,而是透過衍生性商品追蹤價格,使持有人承受交易對手曝險。實物支持型黃金ETF在2026年第三季增加211公噸,總持有量達到創紀錄的4,256公噸,因此這些金屬的持有條件攸關一大批金條。
主要的持續成本是持續性費用(ongoing charges figure),即以持有金額百分比表示的年度費用。某檔倫敦上市實物支持型ETC的總費用率為每年0.12%,每日從金屬權益中扣除;2025年12月時,每單位證券的金屬權益為0.019411792純金衡盎司。由於費用以金屬扣收,效果會複利累積:假設年費率為0.25%,原本對應20金衡盎司的持有部位,十年後約剩19.5盎司。
持有倫敦上市ETC涉及四個步驟:
- 確認證券交易帳戶可交易倫敦上市證券,並查明股票與股份個人儲蓄帳戶(stocks and shares ISA)等帳戶類型是否接受該產品。
- 閱讀公開說明書或產品說明書,確認產品為實物支持型、持有已分配金屬,並列明保管機構。
- 比較各產品的持續性費用、買賣價差與交易幣別。
- 記錄買進時每單位證券的金屬權益,並每年比較。
這份年度紀錄能顯示費用以金屬計算的實際成本;每當金價上漲抵銷了逐漸縮水的權益時,股價就會掩蓋這項成本。
什麼是數位黃金?已分配與未分配帳戶
數位黃金是一種線上帳戶,以重量記錄黃金持有量,通常可細分至盎司的零頭,透過業者買賣而不需實物交割。由於允許小額、定期購買,它是小額資金投資黃金的管道之一。然而,持有部位的可靠程度,完全取決於背後的安排。
這項安排的關鍵在於已分配與未分配黃金。已分配黃金是指特定金條(或其明確份額)登記在客戶名下,仍屬客戶的財產。未分配黃金則是對業者一定數量金屬的一般請求權:金屬池歸業者所有,客戶是債權人。
業者倒閉時,差別就會顯現。已分配的金條可以辨識,且依保管條款屬於登記在其名下的客戶。未分配客戶則列於業者的債權人之中,可能僅收回部分價值,甚至完全無法收回。這就是交易對手風險,即對方無法履行義務的風險,而低廉的標示費用絲毫無法降低這種風險。
對想了解如何以英鎊購買數位黃金的儲蓄者而言,首先要對業者做四項檢查:
- 閱讀條款,確認持有的是已分配還是未分配黃金。
- 查明具名的保管機構、金庫地點,以及是否有獨立機構稽核金屬。
- 將業者的買入與賣出價格和現貨價比較,以衡量價差。
- 列出儲存、帳戶、提領與交割費用,包括將持有部位轉換為金條的任何費用。
最後一項檢查決定了零碎持有部位能否真正變成手中的實體金屬,因為轉換為金條可能另有費用與最低數量限制。
黃金股怎麼投資:為何礦商不等於黃金
金礦股以及持有金礦股的基金提供的是間接曝險。投資人擁有的是一家公司的部分股權,其營收取決於金價,但經營成果也取決於礦石品位、成本、負債、管理階層以及整體股市。因此,金價上漲時,礦商股價仍可能下跌。
與黃金的連動是透過成本傳導的。生產商通常會公布全維持成本(AISC),即生產一盎司黃金的成本,包含維持性資本支出與管理費用。由於這項成本大多在短期內固定,每盎司盈餘的變動百分比會大於金價,這種效應稱為營運槓桿。
假設某礦商的AISC為每盎司$2,000:金價為$3,000時,每盎司盈餘為$1,000。金價上漲10%至$3,300,盈餘增加30%至$1,300;金價下跌10%至$2,700,盈餘則減少30%至$700。營運槓桿會同時放大虧損與獲利。一座礦場失利或成本超支,股價就可能迅速下跌,而倒閉公司的股東可能損失全部投資資金。
解讀礦商的成本揭露涉及四個步驟:
- 在最新的季報或年報中找出每盎司AISC及公司的成本指引。
- 與公司同期實現的平均金價比較,以估算每盎司盈餘。
- 檢查產量,以及產出對單一礦場的依賴程度。
- 檢視淨負債及對未來產量的任何避險安排,這些可能限制價格變動傳導給股東的幅度。
成本數據由公司自行公布且可能修正,因此觀察多份報告的趨勢,比看單一季度更能說明問題。
黃金差價合約與持有黃金有何不同:XAU/USD與XAU/EUR
黃金差價合約是交換XAU/USD或XAU/EUR價格變動的協議,不涉及金屬、保管機構或金條請求權。多單在價格上漲時獲利,空單在價格下跌時獲利;價格朝反方向變動時,兩者都會虧損。
差價合約以保證金交易,即維持部位所需的存入資金,而槓桿讓這筆資金能控制更大的部位。根據歐洲證券及市場管理局(ESMA)於2018年3月對零售差價合約設定的限制,黃金的最高槓桿為20:1,主要貨幣對則為30:1。在20:1槓桿下,部位遭遇5%的不利波動,就等於該部位投入的全部保證金。因此,槓桿會同時放大虧損與獲利,在快速變動的市場中虧損可能迅速累積,交易者可能損失存入的全部資金。追加保證金通知是一個警示水位;強制平倉(stop out)則是另一個獨立水位,到達時部位會自動平倉。
每筆交易還需支付點差,即買價與賣價之間的差額;隔夜持有的部位會產生隔夜利息(swap),這是部位持有期間每晚計收或計付的融資費用或收入。由於隔夜利息會重複發生,差價合約部位的成本取決於持有時間長短,而ETC的費用則是金屬權益的一個百分比。XAU/USD的點差、槓桿與保證金如何共同作用,取決於該商品的合約規格。
以歐元計價的金價是透過換算得出的。LBMA競價以美元形成價格,再換算為其他貨幣,而歐元基準僅供參考及結算之用。XAU/EUR遵循相同的計算方式:實際上就是XAU/USD除以EUR/USD。因此,以歐元為本位的持有人承擔兩種曝險:美元金價與匯率。
以一段假設期間為例,就能具體看出效果。若XAU/USD維持在$3,300,而EUR/USD從1.10升至1.20,XAU/EUR就會從€3,000跌至€2,750,跌幅8.3%,儘管美元金價毫無變動;歐元走弱時則效果相反。在槓桿差價合約上,這種匯率變動會像金價變動一樣被同等放大,而價格跳空可能使部位在平倉前就越過強制平倉水位。
黃金投資有哪些缺點?
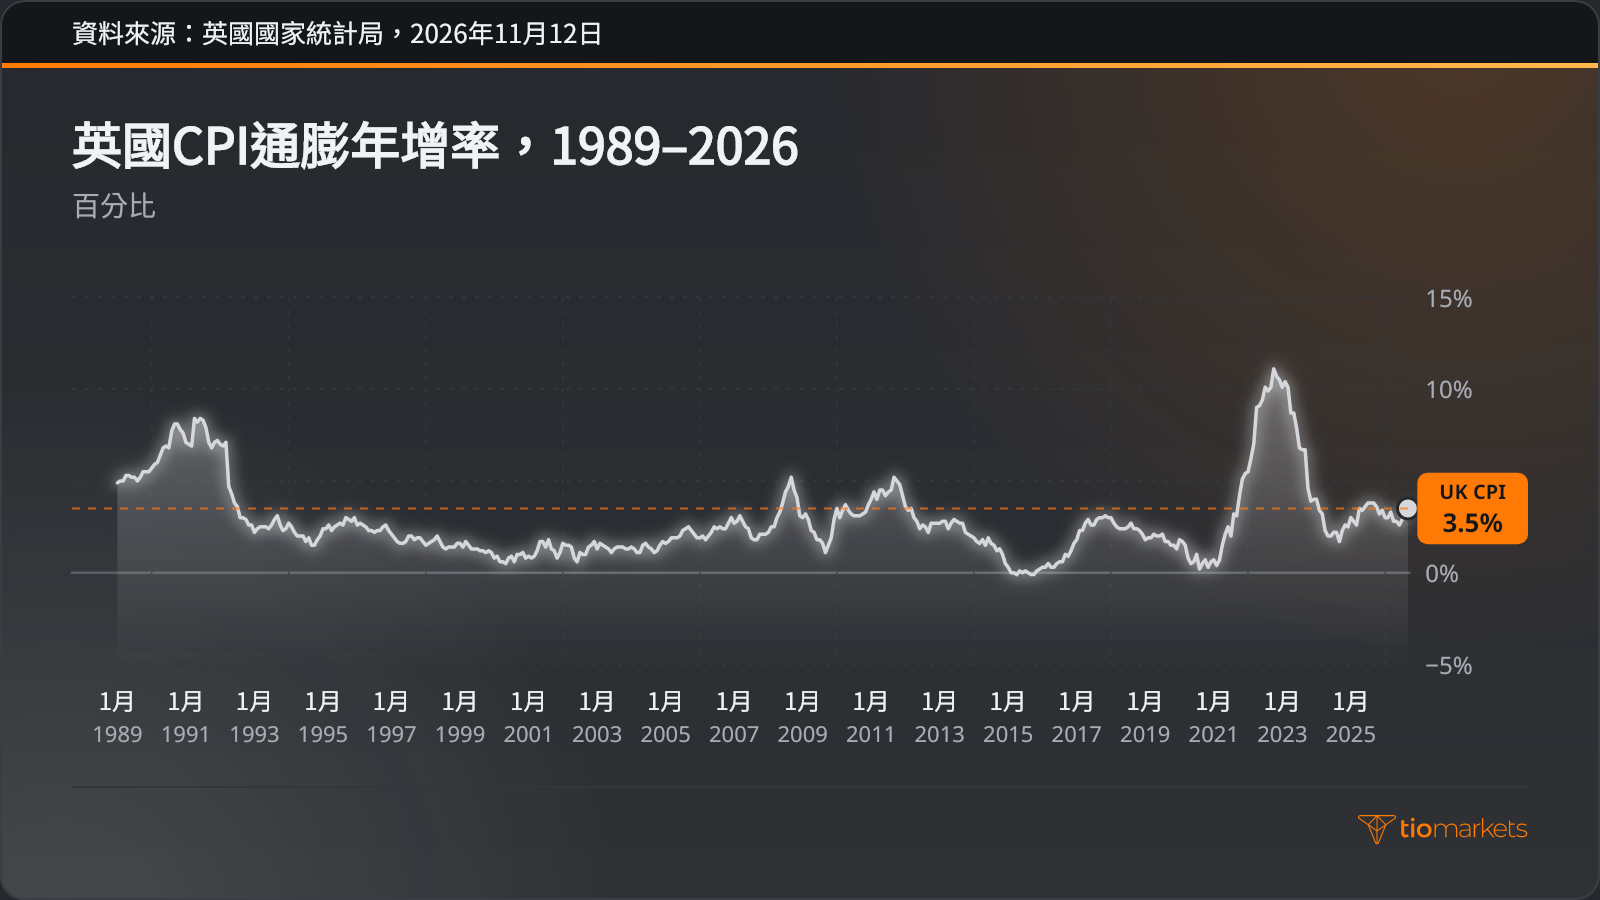
黃金不支付利息、股利或票息,因此每個管道的報酬都只有價格變動扣除成本。這些成本會不斷累積:金屬的溢價與儲存費、ETC的持續性費用、數位黃金的帳戶費,以及差價合約的點差與隔夜利息。既然沒有收益,通膨就成了衡量標準。英國消費者物價通膨(CPI),即消費者物價的年變動率,自1989年以來波動甚大,以英鎊計價的持有部位扣除成本後,漲幅至少要跟上通膨,才能維持購買力。
常見錯誤都源自同一個原因:把每個管道都當成同一個「金價」:
- 把金礦股當成黃金,但其結果取決於公司本身的程度不亞於金屬。
- 忽略匯率效應,導致歐元或英鎊持有人誤判美元金價的變動。
- 忽視金屬為已分配或未分配,以及隨之而來的交易對手風險。
- 只計算購買價格,卻沒算進溢價、回購價差、儲存與保險費用。
- 在不了解保證金的情況下使用槓桿:虧損與獲利同樣會被放大,可能在短時間內累積,並可能吞噬全部存入資金。
選擇任何管道之前,都適用以下五個問題:
- 擁有的是什麼:金屬、金屬請求權、公司股份,還是價格合約?
- 由誰持有金屬?金屬是否已分配至持有人名下?
- 買進、持有一年及賣出各需多少成本?
- 價格以哪種貨幣計價?是否為持有人自己的貨幣?
- 是否涉及槓桿?若價格朝不利於部位的方向變動,存入資金會發生什麼事?
結論
黃金是單一市場,卻不是單一投資。金條與金幣交付的是金屬本身,ETC與數位帳戶提供的是對他人持有金屬的請求權,金礦股是對一家企業的持股,差價合約則是一份價格合約。這項選擇加上計價貨幣,決定了投資人擁有什麼、付出什麼、承擔什麼風險,而這些正是單一的「金價」標題所掩蓋的。
沒有任何管道能消除價格風險。黃金可能以任何貨幣計價下跌,每個管道的成本都會侵蝕結果,而且無論金屬表現如何,礦商都可能倒閉。差價合約加入槓桿後,放大虧損與放大獲利一樣容易,這些虧損可能在短期內迅速擴大,交易者可能賠掉存入的每一分英鎊或歐元。
常問問題
風險免責聲明: CFD是複雜的工具,由於槓桿作用而有迅速損失資金的高風險。您應該考慮是否了解CFD的工作原理以及是否有能力承擔損失資金的高風險。永遠不要存入超過您準備損失的更多。專業客戶的損失可能超過其存款。如果您不完全了解,請查看我們的風險警告政策,並尋求獨立的專業建議。這些信息不被指示或打算由某些國家/司法管轄區的居民分發或使用,包括但不限於美國和OFAC。該公司擁有自行決定更改上述國家清單的權利。
Join us on social media


Authors BIO

每篇部落格文章的背後都凝聚了TIOmarkets員工的豐富經驗。我們是一支由敬業的產業專業人士及金融市場愛好者組成的團隊,致力於為您提供交易教育與金融市場評論。我們的目標是幫助您掌握必要的知識,有效地在市場中交易。





