輝達財報解析:2027財年第三季財報透露什麼
BY TIOmarkets (繁體中文)
|11 20, 2026輝達財報是輝達(Nvidia)每個財季公布的季度業績,內容涵蓋各市場平台營收、毛利率、GAAP與非GAAP每股純益(EPS)、回饋股東的現金,以及下一季財測。輝達於2026年11月17日公布2027財年第三季營收1,158億美元,季增20%,年增103%。非GAAP稀釋每股純益為2.68美元,市場共識預估為2.48美元。
本文為具備一定專業知識的散戶交易者,逐項拆解這份財報:各項數字衡量什麼、非GAAP調整如何運作、相對市場共識的盈餘驚喜幅度如何計算,以及根據截至2026年11月18日的報導,個股與那斯達克100指數有何反應。重點在於,表面數字優於預期,本身意義有限。市場反應更取決於財測與市場共識的差距,以及輝達在指數中的權重,而非當季業績本身。
輝達財報:2027財年第三季重點數字
輝達於2026年11月17日(週二)美股收盤後公布財報,新聞稿以8-K表格(Form 8-K)提交美國證券交易委員會(SEC),展望則另於財務長評論(CFO commentary)中說明。法說會隨後於太平洋時間下午2點(美東時間下午5點)舉行,並在公司投資人關係網站上網路直播,重播將保留至2027財年第四季暨全年財報法說會為止。
對交易者而言,實際的問題是:優於預期的財報是否會反映到股價與指數上,又是何時反映。由於數字在正常交易時段結束後公布,最初的反應出現在盤後交易,也就是正常交易時段之後的電子交易時段。那斯達克100指數依正常交易時段的價格計算,因此現貨指數要到下一個開盤才會反映這波變動,不過在這些時段之外仍有報價的商品可能率先變動。
新聞稿將每個項目同時與上一季及去年同期比較,而兩種比較得出的結論往往不同。這種編排是美國季報的標準格式,一如介紹財報內容與查詢管道的通用說明所述:損益表摘要放在最前面,調整後指標的調節表則列在後段。
| 項目 | 2027財年第三季 | 比較基準 | 變動 |
| 營收 | 1,158億美元 | 2027財年第二季;2026財年第三季 | 季增20%;年增103% |
| 資料中心營收 | 1,076億美元 | 2027財年第二季;2026財年第三季 | 季增21%;年增110% |
| GAAP毛利率 | 74.8% | 2027財年第二季75.0%;2026財年第三季73.4% | 季減0.2個百分點;年增1.4個百分點 |
| 非GAAP毛利率 | 74.9% | 2027財年第一季75.0% | – |
| GAAP稀釋每股純益 | 2.70美元 | 2026財年第三季1.30美元 | 年增108% |
| 非GAAP稀釋每股純益 | 2.68美元 | 2026財年第三季1.27美元 | 年增111% |
| GAAP淨利 | 653億美元 | 2027財年第二季597億美元;2026財年第三季319億美元 | 季增9%;年增105% |
| 非GAAP淨利 | 649億美元 | 2027財年第二季540億美元;2026財年第三季310億美元 | 季增20%;年增109% |
| 自由現金流量 | 437.77億美元 | 2026財年第三季220.89億美元 | – |
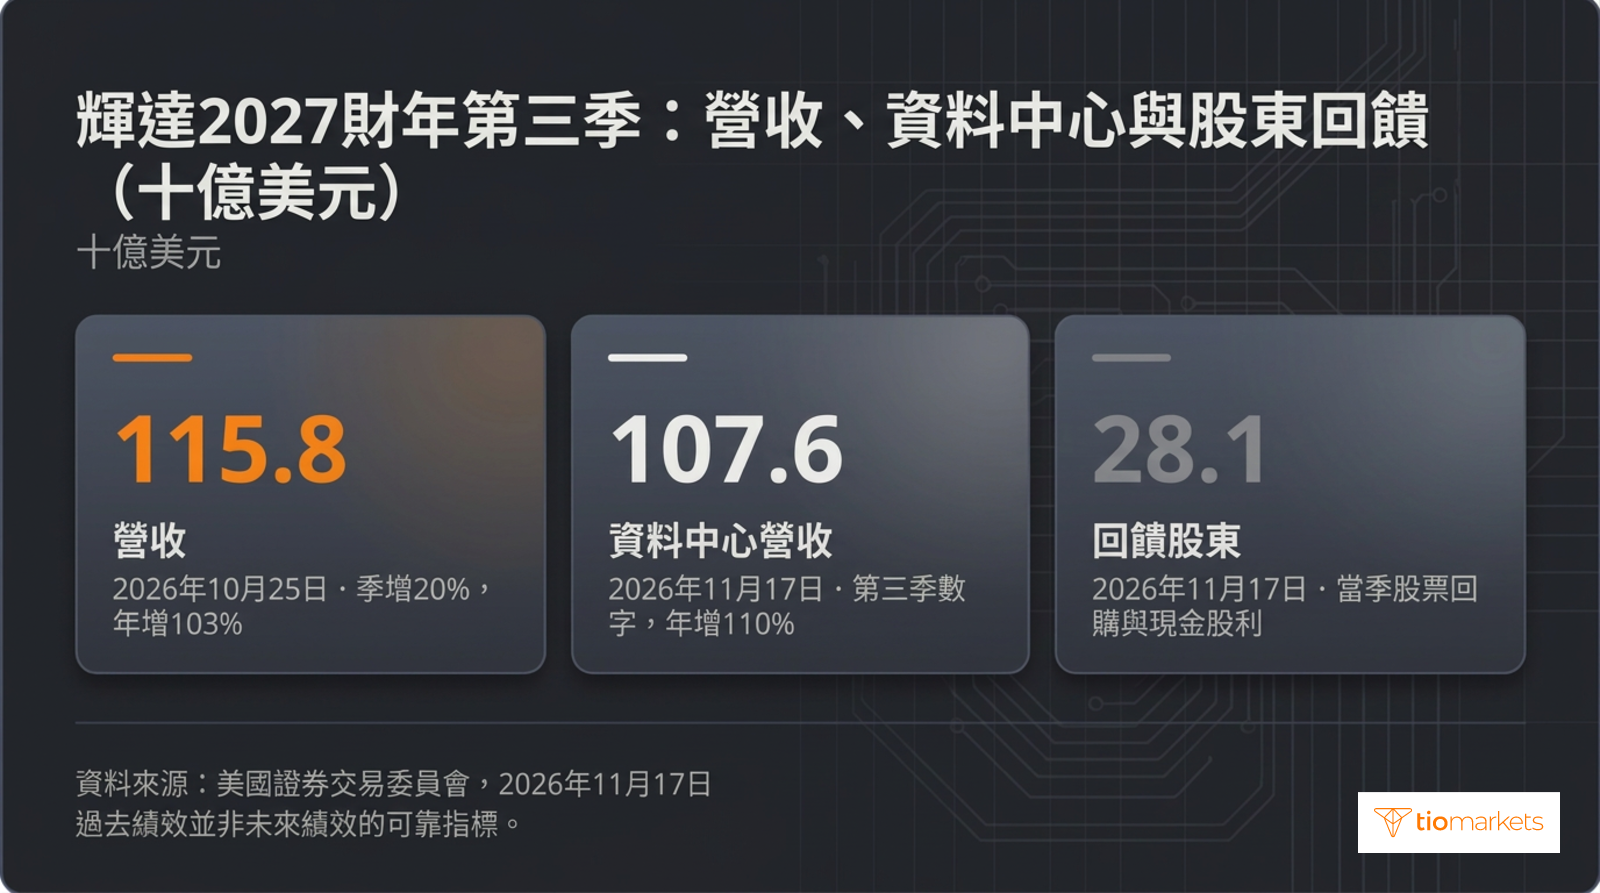
當季的資訊主要集中在四個數字:營收1,158億美元、資料中心營收1,076億美元、GAAP淨利653億美元,以及透過股票回購與現金股利回饋股東的281億美元。四個數字各自回答不同的問題,從需求規模,到所產生的現金有多少流出公司。
輝達的財年與日曆年並不一致。11月公布的2027財年第三季於2026年10月25日結束,因此財年標示比日曆年超前一年。年增比較的對象是2026財年第三季,而法說會上提出的2028財年成長數字,指的是下一個財年。
輝達營收有多少來自資料中心?
第三季資料中心占輝達營收的92.9%:1,158億美元中占1,076億美元。第二個市場平台「邊緣運算」(Edge Computing)貢獻其餘82億美元,占7.1%,季增14%、年增42%。2027財年第一季資料中心營收為752億美元,占總營收92%。兩季下來,該平台營收增加324億美元,增幅43.1%,占總營收的比重卻幾乎沒變。
輝達在2027財年第一季推出資料中心與邊緣運算兩大平台架構,並將資料中心再細分為兩個次市場:超大規模(Hyperscale),以及AI雲端、工業與企業(ACIE)。第三季輝達資料中心營收幾乎貢獻了公司全部的季增成長。次市場數字以年增率呈現,顯示年度成長的來源:超大規模營收601億美元,年增71%;ACIE營收475億美元,年增195%。超大規模占該平台55.9%,ACIE占44.1%,但規模較小的次市場,成長率遠超過較大者的兩倍。
季增率與年增率衡量的是不同的事。年增103%代表營收較2026財年第三季的約570億美元大致翻倍。季增20%則意味第二季營收約965億美元,三個月內增加約193億美元。年增率顯示業務規模擴張了多少;季增率搭配資料中心的21%季增來看,反映最新的成長速度,也是解讀下一季財測的基準。
營收如此集中,決定了這份財報該怎麼解讀。九成以上營收來自單一平台,公司整體營收實際上就是資料中心需求的指標,其中很大一部分是超大規模雲端業者的資本支出,也就是最大型雲端服務供應商在伺服器、網路設備與機房建築上的支出。第四季展望假設來自中國的資料中心運算營收為零,可見對單一平台的一項假設,就足以改變全公司的財測。
輝達GAAP與非GAAP每股純益及毛利率
毛利率是營收減去營收成本後占營收的比率。第三季GAAP毛利率74.8%,代表每1美元營收在扣除銷貨成本後、未計營業費用前,剩下74.8美分。這比第二季的75.0%低0.2個百分點,比去年同期的73.4%高1.4個百分點。非GAAP毛利率為74.9%。
毛利率同時受到正反兩方面力量影響。高價產品比重提高、定價更穩固會推升毛利率,新產品量產爬坡的成本與存貨相關費用則會壓低毛利率。第四季毛利率財測介於71.0%至72.0%,比第三季GAAP水準低2.8至3.8個百分點。
當季GAAP稀釋每股純益為2.70美元,計算方式是以美國一般公認會計原則(GAAP)計算的淨利,除以稀釋後股數;稀釋後股數包含選擇權與股票獎酬可能增加的股數。非GAAP稀釋每股純益為2.68美元,排除了公司認定不屬於營運績效的項目。輝達隨財報公布兩者的調節表,但調整哪些項目由經營階層決定,因此定義與數字本身同樣重要。
這項定義在本財年有所改變。自2027財年第一季起,非GAAP指標不再排除股票酬勞費用(以股票支付員工薪酬的成本),歷史數據也已重編納入。2025與2026財年的非GAAP指標,曾排除股票酬勞費用、併購相關及其他成本、其他項目、非上市及公開交易權益證券的損益、債務折價攤銷產生的利息費用,以及相關稅務影響。依舊定義引用的數字,無法在相同基礎上比較。
第三季從GAAP到非GAAP的調節分為四個步驟:
- 起點是GAAP營業利益775億美元,季增22%,年增115%。
- 營業層級的調整合計增加3.63億美元,使非GAAP營業利益升至778.83億美元。
- 營業利益以下的其餘調整淨減少7.8億美元,使淨利從GAAP的652.87億美元,變為非GAAP基礎的648.7億美元。
- 這筆4.17億美元的淨減少除以稀釋後股數,就成為GAAP每股純益2.70美元與非GAAP每股純益2.68美元之間2美分的差距。
調節表只列出各類別的合計數,看不出每一項背後的判斷。在列出的三個期間,非GAAP淨利都低於GAAP淨利,但差距大不相同:第三季為4.17億美元,第二季為57.34億美元(539.54億美元對596.88億美元),去年同期則為9.31億美元。正因第二季差距較大,GAAP淨利季增9%,非GAAP淨利卻季增20%,表面上的成長率因此取決於引用哪一種指標。
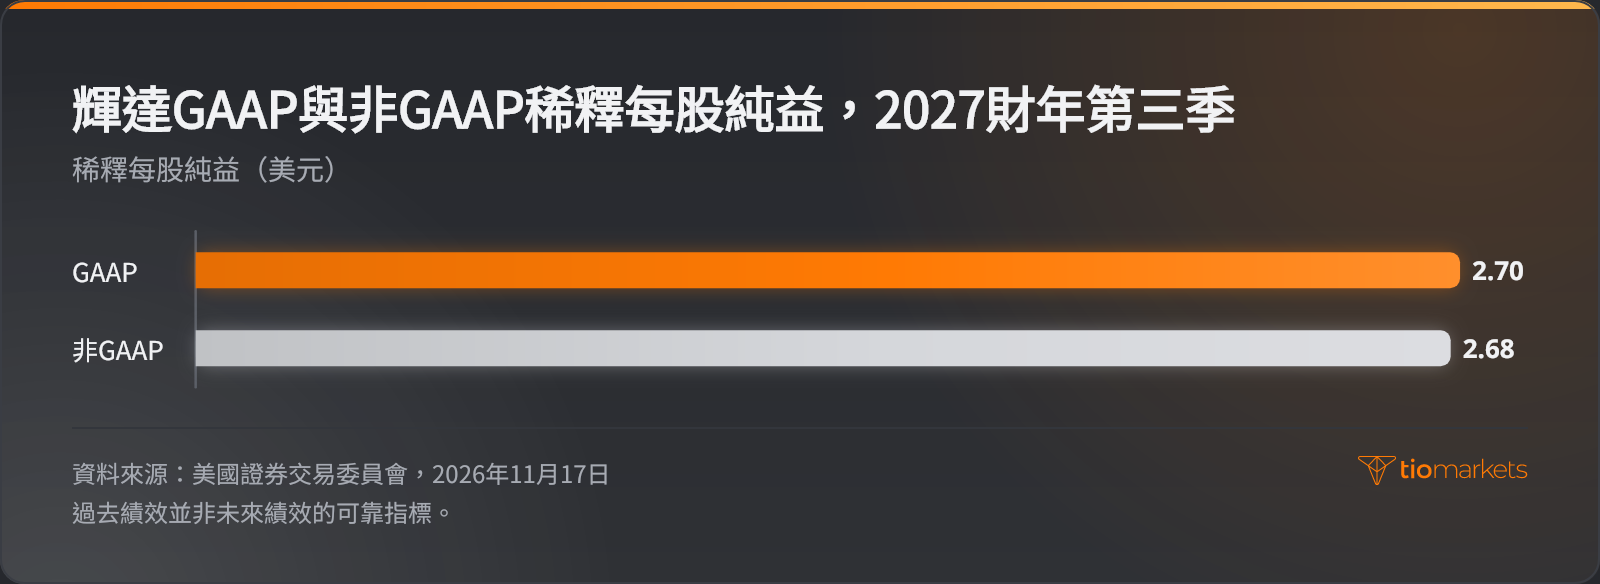
輝達財報優於預期嗎?
無論採用哪一組市場共識,輝達第三季營收與每股純益都優於預期,也超越公司自身的財測。市場共識預估是分析師就某一項目向數據供應商提交的預測平均值。各供應商的分析師組成、截止時間,以及該項目是以調整後還是GAAP基礎編製,都不盡相同。其中一組預估每股純益2.48美元、營收1,091.1億美元;另一組則為2.47美元與1,095億美元。
盈餘驚喜幅度是實際公布數字減去市場共識,再除以市場共識,以百分比表示。比較時採用分析師所預測的調整後指標,也就是非GAAP每股純益2.68美元,而不是GAAP基礎的2.70美元。以第一組預估計算,2.68美元減2.48美元為0.20美元,0.20美元除以2.48美元,驚喜幅度為8.1%。以第二組計算,報導的優於預期幅度為營收5.8%、每股純益8.4%。差異完全來自所選用的市場共識。
| 項目 | 實際公布 | 市場共識或財測 | 驚喜幅度 |
| 非GAAP稀釋每股純益 | 2.68美元 | 市場共識2.48美元 | +8.1% |
| 營收 | 1,158.4億美元 | 市場共識預估1,091.1億美元 | +6.2% |
| 資料中心營收 | 1,076.1億美元 | 預估1,018.7億美元 | +5.6% |
| 營收對照公司財測 | 1,158億美元 | 財測1,080億美元 | +7.2% |
優於預期的幅度,本身並不能決定股價的變動幅度。股價早已反映市場參與者的預期,而對過去曾超越預估的公司而言,這種預期可能高於公開的市場共識。因此,財測與當季實際業績同樣重要:以第二組預估來看,第四季營收財測中值1,300億美元比市場共識高4.2%,差距小於營收5.8%的優於預期幅度。
輝達下一季營收財測與股東回饋
輝達對2027財年第四季的展望為營收1,300億美元,上下浮動3%,即1,261億至1,339億美元;該季多出一週,且假設來自中國的資料中心運算營收為零。GAAP與非GAAP毛利率財測介於71.0%至72.0%,營業費用財測為GAAP約110億美元、非GAAP約107億美元,第三季GAAP營業費用則為92億美元。
這些數字全部出自公司本身。營收財測中值比第三季營收高12.3%,這項比較包含多出的那一週。在8-K展望之外,Colette Kress在法說會上上調2028財年的成長數字:「我們預期營收年增約75%,高於先前的70%」,而這個成長率如今適用於更高的2027財年基數。
輝達的股票回購與股利數字,顯示當季有多少現金流出公司。輝達第三季回饋股東281億美元;公司在法說會上稱總額為280億美元,包括220億美元的股票回購與60億美元的現金股利。自由現金流量即營業現金流量減去購置不動產、設備及無形資產的支出與相關本金支付,金額為437.77億美元,去年同期為220.89億美元。當季回饋金額約相當於自由現金流量的64.2%,接近公司所稱今年以來已回饋的65%。
董事會於2026年9月核准將股票回購授權額度增加1,500億美元,且不設期限;截至季末,剩餘額度約2,273億美元。透過員工股票獎酬發行的股票,作用與回購相反,會使股數增加。第一季加權平均稀釋股數為243.91億股,去年同期為246.11億股,淨減少2.2億股,降幅0.9%;這項比較的時間點早於第三季的回購。
NVDA個股CFD與那斯達克100指數的反應
輝達股價在2026年11月17日(週二)正常交易時段下跌0.44%,財報隨後於收盤後公布。11月18日發布的報導對盤後走勢說法不一,一則指出上漲約4%,另一則約2%。兩者都不是收盤價,因為盤後交易的成交量較少。這是過去的市場反應,過去績效並非未來績效的可靠指標;財報公布前後的每日股價走勢,可參考輝達股價圖。
輝達財報如何影響那斯達克100指數,取決於兩個數字:個股漲跌幅與其指數權重。那斯達克100指數是由那斯達克上市大型非金融企業組成的指數,依市值(股價乘以流通在外股數)加權,並受權重上限規則約束。成分股的貢獻等於權重乘以漲跌幅,因此每1個百分點的權重,會把輝達4%的漲跌換算成指數0.04個百分點的變動,2%的漲跌則換算成0.02個百分點。同樣的算法也適用於標普500指數,至於兩者權重為何不同,則源自那斯達克100與標普500指數的差異。
指數受到的影響不只來自輝達本身的權重。反映超大規模需求的財報,可能牽動同一指數中晶片供應商與雲端服務供應商的股價,因此指數的整體反應可能超過輝達的直接貢獻,也可能將其抵銷。指數點位與盤中走勢,可參考那斯達克NAS100圖表。
個股CFD(差價合約,contract for difference)以股價變動結算損益,持有者並不擁有該股票,因此其價值隨標的價格變動。在交易所正常交易時段以外是否有報價,取決於供應商對該商品的交易時間安排;若沒有報價,盤後變動會在下一筆報價時以跳空缺口呈現。部位規模以股數或手表示,詳見NVDA股票的手數與部位規模。
舉例來說,假設有一筆50股的NVDA CFD部位。其價值變動等於50乘以股價的變動,因此4%的漲跌相當於50 × 0.04,即兩股的價值,2%的漲跌則相當於一股的價值。若出現這種幅度的上漲,多單會獲得這個金額,空單則會損失這個金額。報導的變動幅度與方向同樣重要,而其中一則報導的數字是另一則的兩倍。
由於CFD以保證金交易,維持部位所需的保證金只占部位價值的一小部分,因此槓桿放大NVDA部位虧損的比例,與放大獲利的比例相同。在財報公布前後,價格可能在交易時段之間跳空越過停損單,虧損可能迅速累積,交易者可能損失帳戶中的全部入金。淨值下降時,會先收到追繳保證金通知;若再進一步下跌,則觸發強制平倉,部位將被自動平倉,詳見維持保證金的運作方式。
輝達財報對照聯準會與美國公債殖利率
單一公司的財報只是影響那斯達克100指數的多股力量之一,而且通常不是影響範圍最廣的。輝達財報一年公布四次,透過單一權重及相關個股影響指數。聯準會(Fed)的決策、美國消費者物價指數(CPI)的公布以及10年期美國公債殖利率,則透過改變未來盈餘的折現率,同時作用於所有成分股:折現率上升會降低未來盈餘的現值,下降則會提高現值。
價值建立在較遠期獲利上的公司,對折現率較為敏感,而這個科技股比重高的指數中,有許多公司符合這項描述。財報公布當天,也就是2026年11月17日,10年期美國公債殖利率為5.1%;聯邦資金有效利率(由聯準會政策目標引導的隔夜利率)在2026年10月則為3.88%。殖利率在每個交易時段都會重新定價,影響每一檔成分股的評價,輝達財報則每季才公布一次。
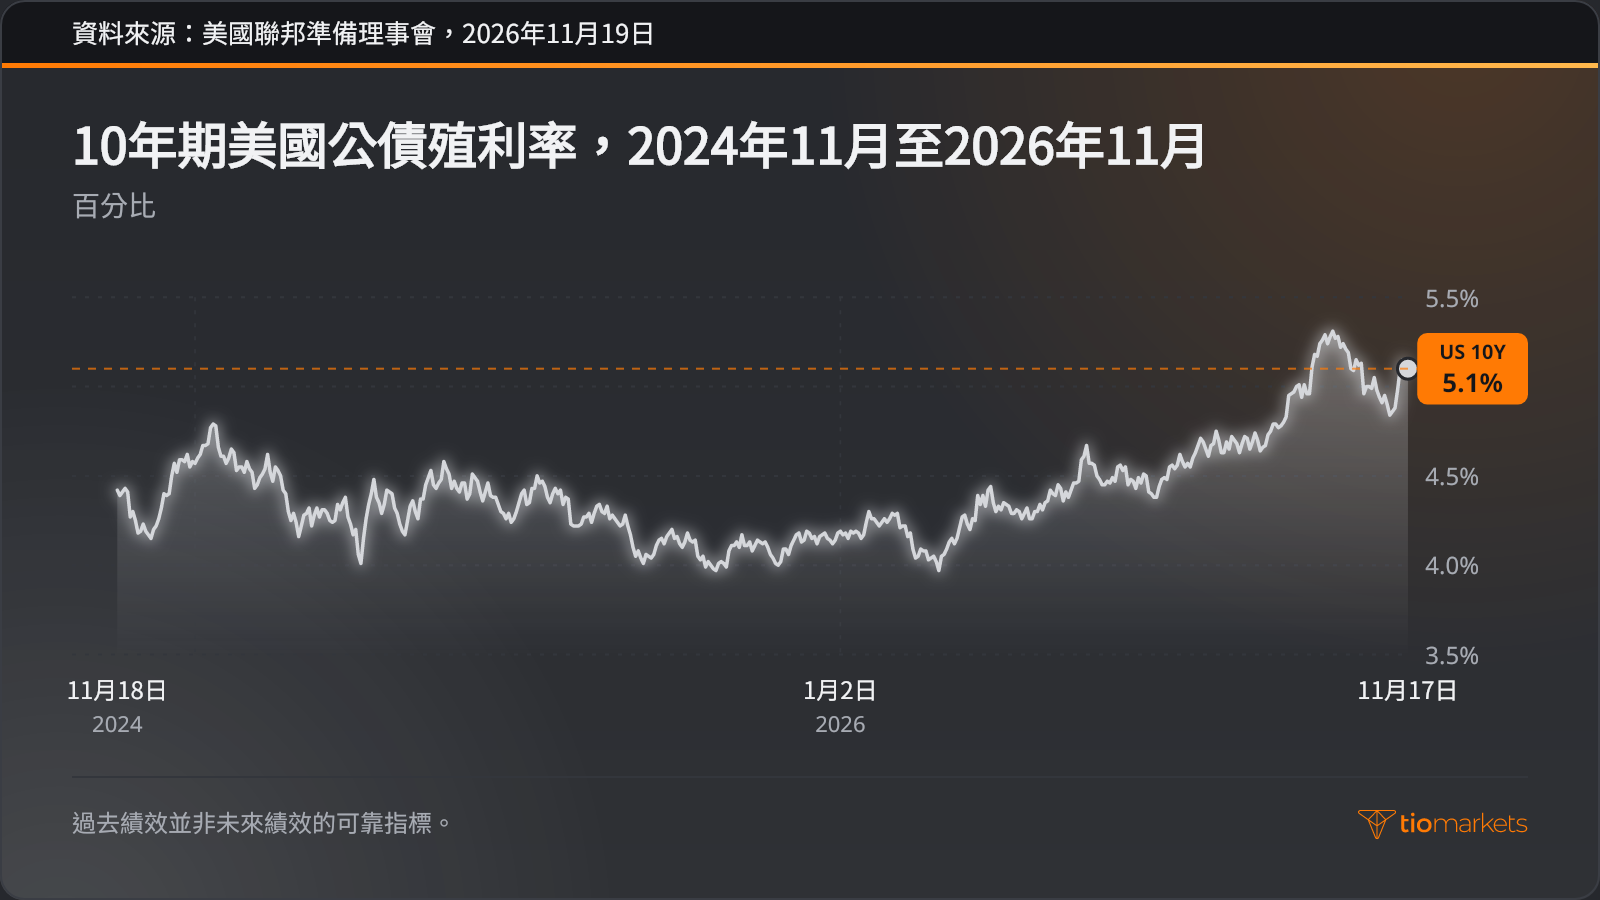
這四項驅動因素的差異,在於發生頻率、對指數的影響範圍,以及反應何時出現在價格上:
| 驅動因素 | 頻率 | 對那斯達克100的影響範圍 | 何時反映在價格上 |
| 輝達財報 | 每季,隨各財季業績公布 | 單一成分股的權重,加上相關晶片與雲端個股 | 美股收盤後的盤後交易;現貨指數則在下一個開盤 |
| 聯邦公開市場委員會(FOMC)決策 | 全年依排定的會議時程 | 所有成分股,透過政策利率與折現率 | 於美股交易時段內公布,隨後透過利率預期反映 |
| 美國CPI | 每月 | 所有成分股,透過預期政策利率與殖利率 | 美股現貨開盤前公布時,最先反映在指數期貨 |
| 10年期美國公債殖利率 | 持續變動;官方每日數據 | 所有成分股,對長存續期成長股評價影響最大 | 每個交易日持續反映 |
將這些驅動因素並列比較,就能看出財報影響的相對份量。8.1%的每股純益驚喜幅度作用於一檔大型成分股及其相關個股,折現率的變化則會重新評價所有成分股,因此同一週公布的CPI數據或聯準會決策,無論方向為何,都可能蓋過財報的影響。
輝達財報公布後的觀察重點
財報公布後,還有幾項已排定的揭露,各自帶來新資訊:
- 10-Q表格(Form 10-Q):向美國證券交易委員會提交的季報,載有新聞稿背後完整的財務報表、附註與風險揭露。
- 下次財報日期:2027財年第四季暨全年財報,日期由輝達公布於投資人關係網站,該季多出一週。
- 超大規模雲端業者資本支出:大型雲端服務供應商各自按季揭露的資料中心支出,也就是超大規模次市場背後的需求。
- 聯準會決策與美國通膨數據:FOMC利率決策與CPI公布,決定整體指數的折現率背景。
結論
輝達第三季財報說明,為何表面數字優於預期,只是解讀財報的第一步。營收衡量的是集中於單一平台的需求,資料中心占總營收92.9%;毛利率衡量定價與成本的關係;兩種每股純益的差異,則來自公司自行選擇、且於本財年重新定義的調整項目。回饋股東的281億美元,顯示437.77億美元自由現金流量中有多少流出公司。市場反應必須對照財測解讀,財測中值比市場共識高4.2%;反應傳導到那斯達克100指數的途徑,是輝達本身的權重以及相關晶片與雲端個股,不過報導並未提供指數本身的變動數字。
上述每一種解讀都有其局限。市場共識數字因供應商而異,盤後價格成交清淡且報導數字不一,單一季度的反應屬於歷史,並非下一季的指引。財測是公司本身的說法,而非既成結果。對於在財報公布期間持有槓桿CFD部位的交易者而言,槓桿會放大虧損,也會放大獲利;下一個開盤出現的跳空缺口,可能使虧損迅速擴大、超出原定的出場點,且可能損失全部入金。
本文提及的交易品種



常問問題
風險免責聲明: CFD是複雜的工具,由於槓桿作用而有迅速損失資金的高風險。您應該考慮是否了解CFD的工作原理以及是否有能力承擔損失資金的高風險。永遠不要存入超過您準備損失的更多。專業客戶的損失可能超過其存款。如果您不完全了解,請查看我們的風險警告政策,並尋求獨立的專業建議。這些信息不被指示或打算由某些國家/司法管轄區的居民分發或使用,包括但不限於美國和OFAC。該公司擁有自行決定更改上述國家清單的權利。
Join us on social media


Authors BIO

每篇部落格文章的背後都凝聚了TIOmarkets員工的豐富經驗。我們是一支由敬業的產業專業人士及金融市場愛好者組成的團隊,致力於為您提供交易教育與金融市場評論。我們的目標是幫助您掌握必要的知識,有效地在市場中交易。