


La mejor ISA de acciones: cómo comparar las opciones
BY TIOmarkets (Español)
|noviembre 18, 2026Una ISA de acciones (stocks and shares ISA) es una cuenta individual de ahorro del Reino Unido que alberga inversiones como acciones y libra de impuestos los intereses, las ganancias de capital y los dividendos que generan. Como la cuenta es un vehículo fiscal y no una inversión en sí misma, la mejor ISA de acciones para un inversor depende de lo que contenga y de lo que cueste.
Este artículo, pensado para los inversores del Reino Unido que comparan proveedores, repasa el límite de aportación de 2026/27, los productos admisibles, la gestión por cuenta propia y la gestionada, cómo varían las comisiones de plataforma según el saldo y la protección que se aplica si una entidad quiebra. El vehículo fiscal no elimina el riesgo de mercado: el precio de las acciones puede caer con rapidez y un inversor puede perder todo el dinero aportado.
¿Qué es una ISA de acciones?
Una ISA no es un producto con rentabilidad propia, sino un conjunto de normas de HM Revenue & Customs (HMRC) que exime de impuestos británicos todo lo que contiene. Las ISA sustituyeron en 1999 a los planes personales de inversión en acciones (PEP), con un límite anual de 7.000 libras, de las que solo 3.000 podían destinarse a efectivo. Desde 2017, el límite se mantiene en 20.000 libras al año, sumando todas las cuentas de un mismo titular.
En el ejercicio fiscal 2026/27, el límite de aportación es de 20.000 libras entre todos los tipos de ISA, y la Lifetime ISA tiene su propio límite de 4.000 libras. El tope de 12.000 libras previsto para las aportaciones a ISA de efectivo (cash ISA) de los menores de 65 años a partir de abril de 2027 se anuló en los Presupuestos. Por tanto, el límite de una ISA de acciones equivale al total de 20.000 libras menos lo aportado a otras ISA ese mismo año.
Según datos de HMRC publicados en septiembre de 2026, en el ejercicio fiscal 2024-25 los ahorradores hicieron aportaciones a una cifra récord de 16,8 millones de ISA de adultos, frente a 15 millones un año antes. Las aportaciones a ISA de acciones crecieron un 19,7 %, es decir, 6,1 mil millones de libras.
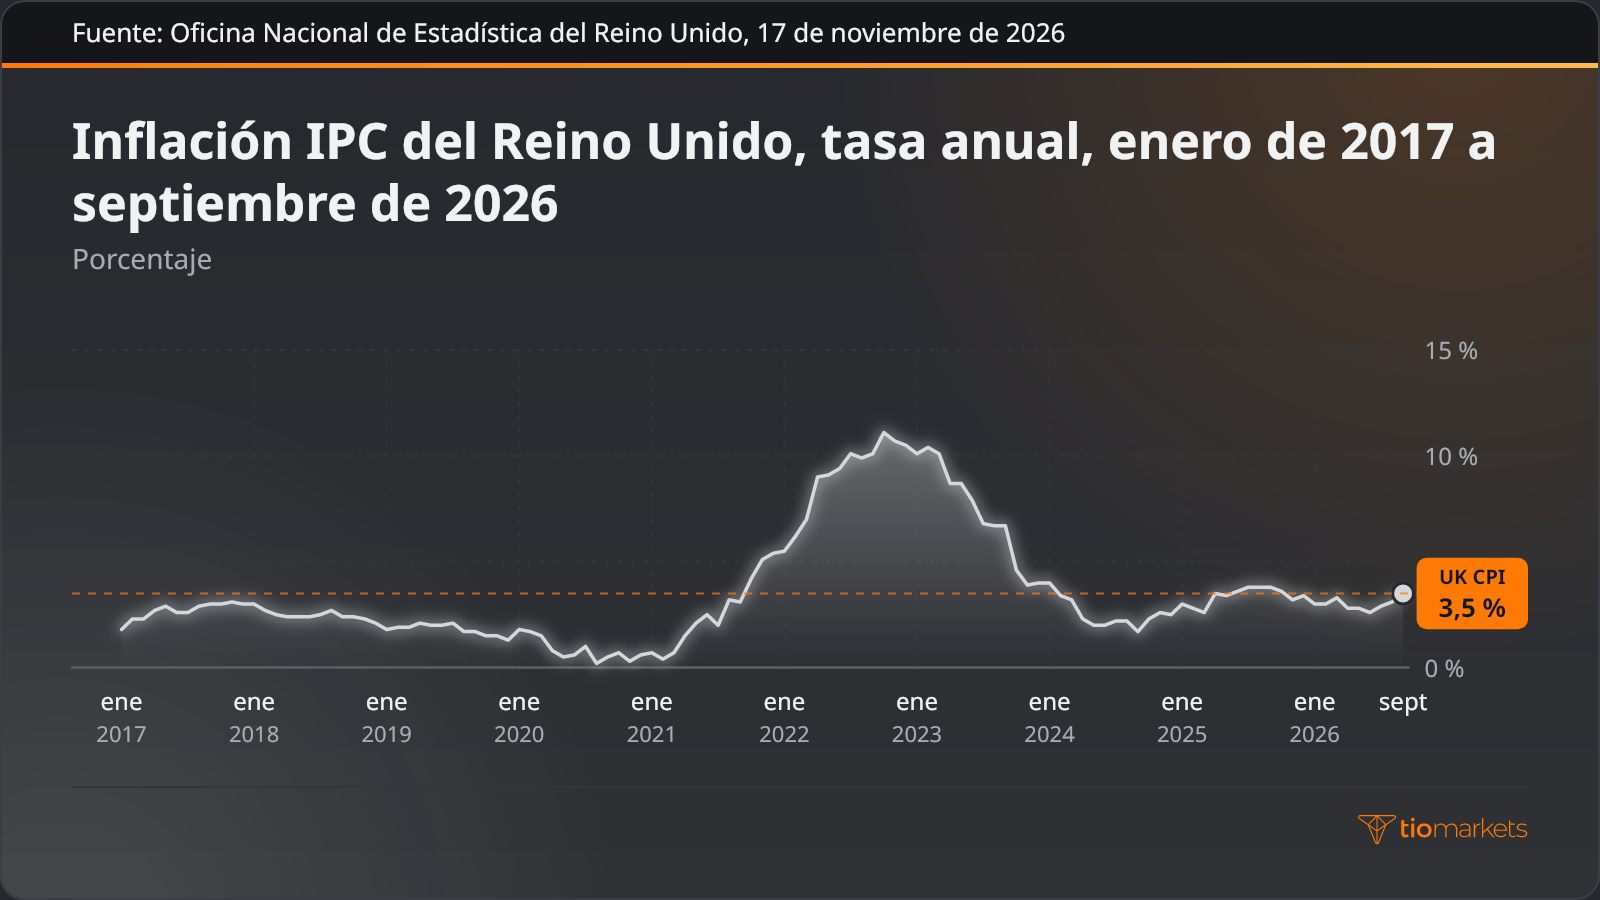
El límite de 20.000 libras es fijo en términos nominales, de modo que la subida de los precios de consumo reduce su poder adquisitivo. La inflación del IPC del Reino Unido, la variación anual de los precios de consumo, fue del 3,5 % en los doce meses hasta septiembre de 2026 y ha variado de un año a otro desde que se fijó el límite en 2017.
En una cuenta de valores ordinaria, una inversión en acciones puede tributar por el impuesto sobre las ganancias de capital, que grava el beneficio de vender un activo por más de lo que costó, y por el impuesto sobre los dividendos que reparte. Dentro de una ISA, las mismas acciones no tributan por ninguno de los dos. El impuesto de timbre (stamp duty) sigue aplicándose a las operaciones con acciones, y las inversiones de una ISA no están exentas del impuesto de sucesiones. Las acciones pueden seguir perdiendo valor: una cartera concentrada amplifica tanto las pérdidas como las ganancias, las pérdidas pueden acumularse con rapidez y un inversor puede perder todo el dinero aportado.
¿Qué acciones se pueden tener en una ISA?
Las normas de HMRC establecen las inversiones admisibles (qualifying investments), es decir, los activos que puede contener una ISA. Las acciones cotizadas individuales son admisibles. Las acciones fraccionadas, que permiten al inversor poseer una parte de una sola acción, también lo son desde que HMRC rectificó su postura anterior, según la cual no eran admisibles.
Los productos apalancados quedan excluidos: la operativa con contratos por diferencia (CFD) y las apuestas financieras (spread betting) no están permitidas en las ISA ni en los planes de pensiones personales autogestionados (SIPP). Un CFD replica el precio de un activo sin que el trader lo posea y se abre con margen, un depósito que permite controlar una posición mayor. Por eso, la pregunta de si se pueden tener CFD en una ISA tiene una respuesta de una sola palabra: no. Fuera del vehículo fiscal, ese apalancamiento amplifica tanto las pérdidas como las ganancias, las pérdidas pueden acumularse con rapidez y un trader puede perder todo el dinero depositado.
| Producto | Admitido en una ISA de acciones | Motivo |
| Acciones cotizadas individuales | Sí | Inversión admisible; el impuesto de timbre se aplica a las operaciones con acciones |
| Acciones fraccionadas | Sí | Admitidas desde que HMRC rectificó su postura anterior |
| CFD | No | Derivado apalancado; no permitido en ISA ni en SIPP |
| Apuestas financieras | No | Producto apalancado; no permitido en ISA ni en SIPP |
Por cuenta propia, prediseñada o gestionada: cómo usar una ISA de acciones
Dentro del vehículo fiscal, los inversores eligen, a grandes rasgos, entre tres enfoques. El inversor por cuenta propia (DIY, do-it-yourself) selecciona acciones de empresas concretas. Un fondo indexado busca replicar la rentabilidad de un índice como el FTSE 100, formado por 100 grandes empresas que cotizan en Londres. Una cartera gestionada delega la selección y el reequilibrio en un gestor profesional, normalmente a cambio de una comisión más alta.
| Lo que busca el inversor | Enfoque | Cómo funciona | Riesgo principal |
| Control sobre cada inversión | Acciones individuales (por cuenta propia) | El inversor analiza, compra y vende las acciones de cada empresa | Pocas posiciones concentran el riesgo; la quiebra de una empresa puede borrar todo lo invertido en ella |
| Exposición amplia al mercado | Fondo indexado | Mantiene las acciones de un índice, como el FTSE 100, según su ponderación | Cae con el índice; ningún gestor actúa para limitar la caída |
| Delegar las decisiones en un profesional | Cartera gestionada | Un gestor selecciona y reequilibra las inversiones según un nivel de riesgo definido | Comisiones más altas; puede perder valor y quedar por detrás del mercado |
| Ingresos que reparten las empresas | Acciones de dividendos o fondos de renta | Las empresas reparten parte de sus beneficios como dividendos | Los dividendos pueden recortarse o suspenderse, y el precio de las acciones puede caer |
Los enfoques difieren en dónde se sitúa el riesgo, no en si existe. Un puñado de acciones amplifica tanto las pérdidas como las ganancias, porque los resultados de una sola empresa mueven gran parte del total; la diversificación entre empresas y sectores reparte esa exposición sin eliminar el riesgo de mercado. Cualquiera de los tres puede perder valor rápidamente en una caída generalizada del mercado, y el titular puede perder todo el dinero invertido.
Cómo comparar las comisiones de las plataformas ISA
Las comisiones son la única parte del resultado de una ISA que se conoce de antemano. La comisión de plataforma es lo que cobra el proveedor por mantener la cuenta, y las comisiones de intermediación se aplican a cada orden. La cifra de gastos corrientes (OCF, ongoing charges figure) es el costo anual de funcionamiento de un fondo, que se descuenta como porcentaje de su valor, y las comisiones de cambio de divisas se aplican al convertir libras para comprar acciones extranjeras.
Una comisión de plataforma fija pesa mucho en un saldo pequeño y poco en uno grande, mientras que una comisión porcentual crece con el saldo, de modo que la ISA más barata para un inversor puede ser la más cara para otro. El ejemplo de dos proveedores hipotéticos muestra en cuatro pasos el punto de equilibrio:
- El proveedor A cobra una tarifa fija de 120 libras al año, y el proveedor B, el 0,25 % del saldo al año.
- Con un saldo de 10.000 libras, el proveedor A cuesta 120 libras y el B, 25 libras.
- Con un saldo de 100.000 libras, el proveedor A sigue costando 120 libras, mientras que el B cuesta 250 libras.
- Al dividir la tarifa fija entre el porcentaje se obtiene el punto de equilibrio: 120 libras entre el 0,25 % da 48.000 libras, el saldo con el que ambos cuestan 120 libras.
Este punto de equilibrio solo tiene en cuenta la comisión de plataforma. Las comisiones de intermediación, los OCF y las comisiones de cambio de divisas pueden invertir la clasificación, sobre todo para un inversor que opera con frecuencia, y un saldo que crece o disminuye puede situar a su titular al otro lado de la línea.
Acciones de crecimiento frente a acciones de dividendos en una ISA
Las acciones de crecimiento son las de empresas que reinvierten la mayor parte de sus beneficios, por lo que cualquier rentabilidad procede sobre todo del precio de la acción. Las acciones de dividendos son las de empresas que reparten parte de sus beneficios entre los accionistas en forma de rentas. Dentro de una ISA, la acción de crecimiento evita el impuesto sobre las ganancias de capital que podría generar una venta con beneficio, y la de dividendos evita el impuesto sobre los dividendos.
Ninguna de las dos etiquetas describe un resultado futuro: la subida del precio de una acción es un dato del pasado, y los dividendos pueden recortarse cuando los beneficios se debilitan. Unas pocas acciones de cualquiera de los dos tipos amplifican tanto las pérdidas como las ganancias, ya que una sola advertencia sobre beneficios (profit warning), el aviso de una empresa de que sus beneficios no alcanzarán las expectativas, puede mover gran parte del saldo. Las pérdidas pueden acumularse con rapidez, y un inversor puede perder todo el dinero invertido en una empresa que quiebre.
Cómo elegir el mejor proveedor de ISA de acciones
Una vez decididos el enfoque y la estructura de comisiones, se pueden comparar los proveedores con los mismos criterios en seis pasos:
- Confirmar que el proveedor está autorizado por la Autoridad de Conducta Financiera (FCA), el regulador británico de las empresas de inversión.
- Comprobar que la gama de inversiones cubre el enfoque elegido: acciones individuales o fraccionadas, fondos indexados o carteras gestionadas.
- Calcular el costo anual total según el saldo del inversor y la frecuencia con que opera, incluidas las comisiones de plataforma y de intermediación, los OCF y las comisiones de cambio de divisas.
- Leer las condiciones de traspaso de la ISA, que regulan el cambio de una ISA a otro proveedor sin perder su ventaja fiscal, incluida cualquier comisión de salida.
- Comprobar la cobertura del Plan de Compensación de Servicios Financieros (FSCS): 85.000 libras por persona y entidad para inversiones, en casos como la insolvencia de la entidad, el fraude o la mala gestión.
- Revisar las herramientas de análisis, gráficos y gestión de cuenta que ofrece la plataforma para el enfoque elegido.
La lista sirve para comparar proveedores, no resultados. La cobertura del FSCS para inversiones es independiente del límite de garantía de los depósitos en efectivo, que subió de 85.000 a 120.000 libras por depositante elegible el 1 de diciembre de 2025, y no cubre las pérdidas derivadas de las fluctuaciones del mercado. Además, desde el 6 de abril de 2024 un inversor puede aportar a más de una ISA de acciones en el mismo ejercicio fiscal, siempre que el total no supere el límite de 20.000 libras.
Errores habituales con las ISA de acciones
La mayoría de los errores se deben a confundir el vehículo fiscal con la inversión o a tomar un resultado pasado como guía del siguiente:
- Perseguir a los ganadores del año pasado. Comprar lo que más subió supone que la subida se repetirá, pero las rentabilidades pasadas no son un indicador fiable de los resultados futuros.
- Pasar por alto las comisiones. Una comisión porcentual se descuenta de todo el saldo cada año, y el dinero que sale ya no genera rentabilidad, así que el costo se acumula de forma compuesta con el tiempo.
- Concentrar demasiado. Un saldo invertido en dos o tres empresas amplifica tanto las pérdidas como las ganancias; los principios de una cartera de inversión equilibrada abordan esa exposición.
- Confundir la cobertura del FSCS con una protección frente a las pérdidas de mercado. El plan actúa ante la insolvencia de la entidad, el fraude o la mala gestión, no ante la caída del precio de las acciones.
En conjunto, estos errores dejan el saldo expuesto a todo el peso del riesgo de mercado, con una estructura de comisiones que quizá no se ajuste a su tamaño: las pérdidas pueden acumularse con rapidez en un mercado a la baja, y el titular puede perder todo el dinero aportado.
Conclusión
Una ISA de acciones resuelve la cuestión fiscal y deja abierta la de la inversión. La mejor ISA de acciones es aquella cuyas inversiones encajan con el enfoque del inversor y cuyas comisiones se ajustan al saldo que realmente tiene. Una comisión fija de 120 libras cuesta más que una del 0,25 % con un saldo de 10.000 libras y menos con uno de 100.000 libras, así que una comparación de costos solo tiene sentido para un saldo concreto.
Estos cálculos miden las comisiones, que se conocen, y no dicen nada de la rentabilidad, que no se conoce. El valor de las acciones puede bajar además de subir, una cartera concentrada amplifica tanto las pérdidas como las ganancias, las pérdidas pueden acumularse con rapidez cuando los mercados caen y un inversor puede perder todo el dinero aportado a la cuenta. Ni el vehículo fiscal ni la cobertura del FSCS cambian ninguno de esos riesgos.
Opere FTSE 100 con TIOmarkets
Tome posición en los mercados globales mediante CFD. Disfrute de spreads ajustados, ejecución rápida y opciones de depósito rápidas y flexibles.
Operar conlleva riesgos
Preguntas frecuentes
Advertencia de riesgo: Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. Deberías valorar si entiendes cómo funcionan los CFD y si puedes asumir el alto riesgo de perder tu dinero. Nunca deposites más de lo que estés dispuesto a perder. Los clientes profesionales pueden perder más de la suma depositada. Consulta nuestra política de advertencia de riesgos y busca asesoramiento profesional independiente si no la entiendes del todo. Esta información no está destinada a ser distribuida o utilizada por residentes de ciertos países o jurisdicciones, entre ellos EEUU y los países sancionados por la OFAC. La empresa se reserva el derecho de modificar esta lista de países a su discreción.
Join us on social media


Authors BIO

Detrás de cada publicación de blog está la experiencia combinada de las personas que trabajan en TIOmarkets. Somos un equipo de profesionales dedicados de la industria y entusiastas de los mercados financieros comprometidos a brindarte educación sobre trading y comentarios sobre los mercados financieros. Nuestro objetivo es ayudarte a empoderarte con el conocimiento que necesitas para operar en los mercados de manera efectiva.





