


¿Qué es la tasa terminal? Cómo acaban las subidas de tasas
BY TIOmarkets (Español)
|noviembre 16, 2026La tasa terminal es el nivel en el que se espera que la tasa de política monetaria de un banco central toque techo en un ciclo de subidas de tasas, antes de que el banco la mantenga y, más adelante, la recorte. Esta definición de tasa terminal tiene un matiz: una cifra citada no es un pronóstico del máximo. La valoración del mercado combina distintas trayectorias posibles y añade una prima de riesgo, mientras que una proyección oficial es una mediana condicionada a las propias previsiones económicas de los responsables de política monetaria.
Este artículo explica cómo los futuros, los swaps, el diagrama de puntos de la Reserva Federal y las proyecciones del Banco de Inglaterra estiman cada uno ese máximo, y por qué los cambios en esas estimaciones mueven el EUR/USD y el GBP/USD, para los traders de forex que siguen las decisiones de los bancos centrales.
¿Qué es la tasa terminal?
En un ciclo de endurecimiento, un banco central sube su tasa de política monetaria de forma escalonada, a menudo en tramos de 25 puntos básicos (0.25 puntos porcentuales). En el lenguaje del mercado, la tasa terminal designa la cima de esa secuencia: la tasa de interés máxima en la que se detienen las subidas y comienza una meseta. La altura y la duración de esa meseta determinan juntas la tasa media esperada para los próximos dos años, que es lo que descuenta la deuda a corto plazo.
En un ciclo hipotético, cuatro subidas de 25 puntos básicos llevan la tasa de política monetaria del 3.00% al 4.00%. Si nuevos datos llevan al mercado a descontar una quinta, la tasa de interés terminal esperada pasa a ser del 4.25% y todas las tasas esperadas posteriores suben con ella. Por eso, un reajuste en la valoración del máximo puede mover los rendimientos a dos años más que una decisión que el mercado ya había descontado.
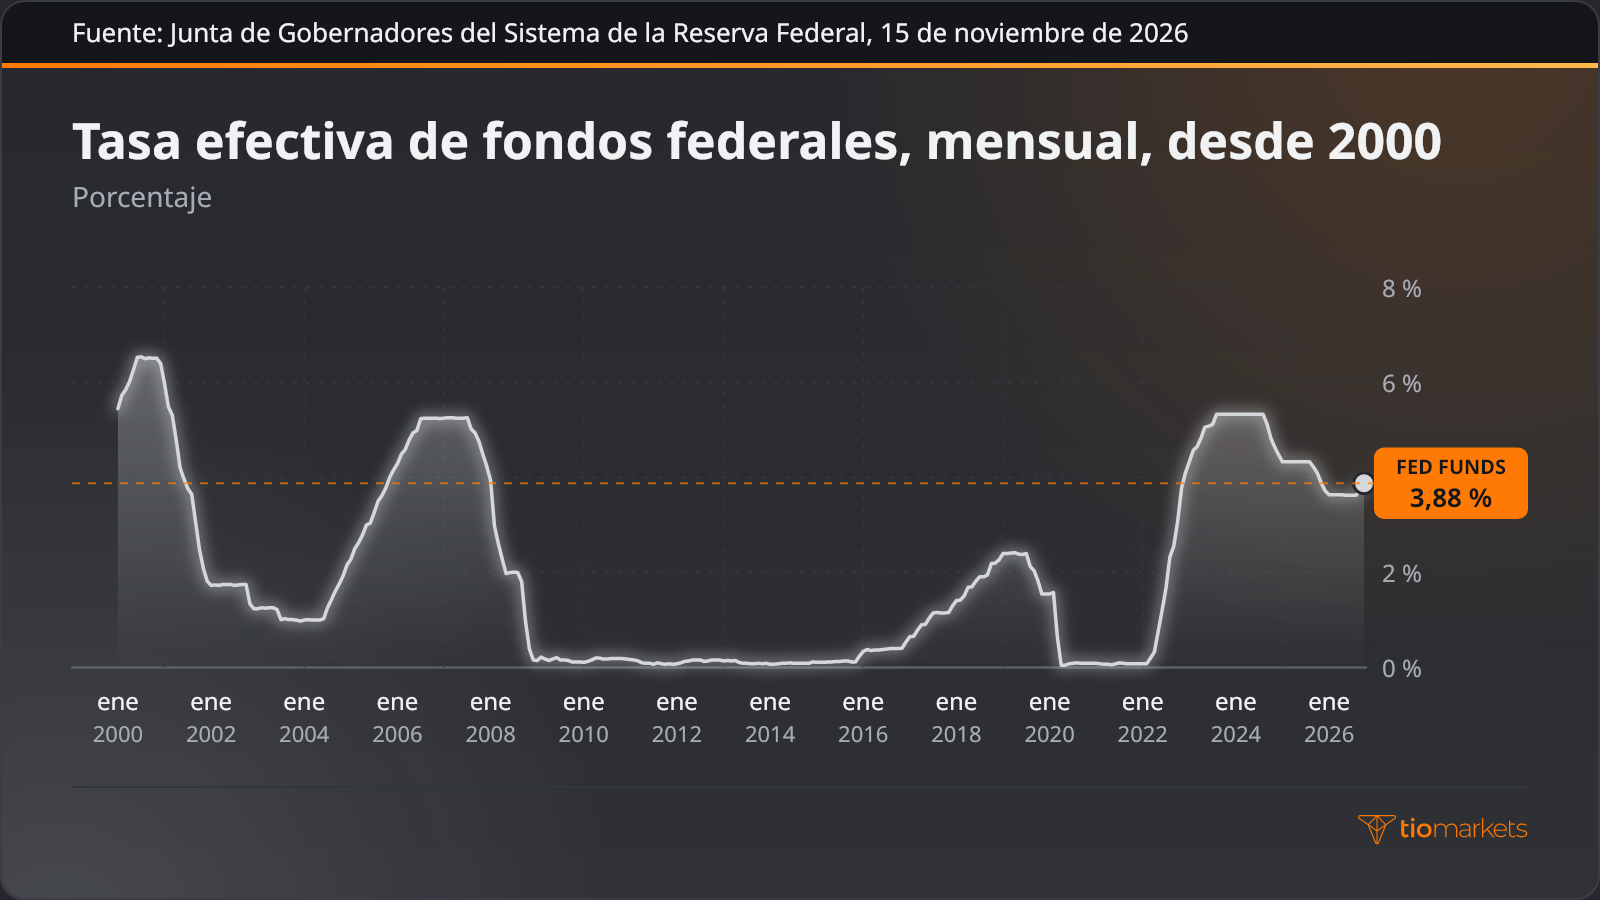
La tasa efectiva de fondos federales, la tasa a un día a la que los bancos estadounidenses se prestan reservas entre sí, muestra la forma de los ciclos ya completados: una subida escalonada, un tramo plano en la cima y, después, un descenso. Cada una de esas mesetas fue solo una estimación hasta que se alcanzó.
Tasa terminal frente a tasa neutral
La tasa neutral (r-star), también escrita r*, es la tasa de interés real teórica que prevalecería una vez alcanzados el máximo empleo y una inflación del 2%. No puede observarse. Los participantes del mercado suelen interpretar la mediana a largo plazo de las proyecciones de tasas del Comité Federal de Mercado Abierto (FOMC) como su equivalente nominal: 3.2% en septiembre de 2026, frente a 3.1% en junio.
Una tasa terminal pertenece a un ciclo concreto y, en un ciclo restrictivo, se sitúa por encima de la neutral de forma deliberada, para que la política monetaria frene la demanda. En las proyecciones de septiembre de 2026, la mediana para finales de 2026 era del 4.1%, 0.9 puntos porcentuales por encima de la mediana a largo plazo. Ambas se confunden porque de las dos se dice que son el nivel en el que se asientan las tasas, pero una es un máximo temporal y la otra, el nivel al que vuelve la política monetaria cuando termina la fase restrictiva.
Cómo valora el mercado el máximo de un ciclo de subidas de tasas
Hay cuatro fuentes que estiman la tasa de política monetaria máxima. Los futuros de tasas y los swaps indexados a la tasa a un día (OIS), que intercambian una tasa fija por la tasa a un día efectivamente registrada, ofrecen una tasa terminal implícita en el mercado; en EE. UU., los futuros de fondos federales a 30 días y los futuros sobre SOFR muestran la tasa terminal de fondos federales que descuentan los traders. Las proyecciones de los bancos centrales ofrecen una trayectoria mediana. La regla de Taylor, una fórmula que vincula la tasa de política monetaria con las brechas de inflación y de producción, necesita suponer una tasa neutral. Las encuestas a economistas ofrecen un consenso periódico. Cada fuente se basa en datos distintos, por lo que la valoración de la tasa terminal en el mercado y las proyecciones oficiales a menudo no coinciden:
| Lo que muestra el gráfico o el mercado | El enfoque que usan los traders | Principal riesgo |
| La curva de futuros u OIS sube y luego se aplana en un máximo | Máximo implícito en el mercado, leído en el punto más alto de la curva | La prima por plazo y la ponderación por probabilidades distorsionan el nivel |
| La mediana del diagrama de puntos supera la valoración del mercado | Proyección oficial leída como la trayectoria mediana condicional del comité | Las proyecciones dependen de previsiones y no son compromisos |
| Inflación por encima del objetivo con un crecimiento que aguanta | Estimación de la regla de Taylor a partir de las brechas de inflación y producción | Se basa en una tasa neutral no observable y en ponderaciones elegidas |
| La encuesta a economistas se concentra en torno a un nivel | Estimación de consenso contrastada con la valoración del mercado | Se recopila periódicamente, por lo que puede quedar desfasada tras nuevos datos |
¿Cómo se calcula la tasa terminal a partir de los futuros?
Los futuros de fondos federales cotizan en el Chicago Mercantile Exchange desde 1988 según la convención del International Monetary Market (IMM): el precio es 100 menos la media aritmética de la tasa efectiva diaria de fondos federales durante el mes del contrato. El precio baja cuando sube la tasa esperada, igual que ocurre con el precio de un título de renta fija; 95.6725 corresponde a una tasa media del 4.3275%.
Para saber cómo calcular la tasa terminal implícita hace falta una corrección. Una decisión a mitad de mes solo mueve una parte de la media mensual, por lo que el cambio se escala por la inversa de la proporción de días que quedan tras el anuncio. En un mes hipotético de 30 días con una decisión el día 15, una subida de 12.5 puntos básicos en la tasa implícita de ese mes significa que se descuenta una subida de 25 puntos básicos.
Leer un máximo implícito a partir de una serie de contratos requiere cinco pasos:
- Seleccionar contratos mensuales consecutivos que cubran las reuniones programadas del banco central.
- Convertir cada precio en una tasa implícita restándolo de 100.
- Aplicar la corrección por promedio a los meses con reunión y tomar el primer mes completo posterior a cada reunión como una lectura limpia tras la decisión.
- Identificar la tasa implícita más alta de la serie: ese nivel es el máximo implícito en el mercado.
- Restar la tasa efectiva actual para expresar en puntos básicos el endurecimiento descontado.
El resultado es un precio y no un pronóstico, ya que promedia escenarios e incluye la prima por plazo. Una serie hipotética, con la tasa efectiva en el 4.10%, ilustra el cálculo:
| Mes del contrato (hipotético) | Precio | Tasa implícita (%) | Sobre el 4.10% actual (pb) |
| Mes 1 | 95.90 | 4.10 | 0 |
| Mes 2 | 95.78 | 4.22 | 12 |
| Mes 3 | 95.67 | 4.33 | 23 |
| Mes 4 | 95.65 | 4.35 | 25 |
| Mes 5 | 95.70 | 4.30 | 20 |
La serie alcanza su máximo en el 4.35% en el mes 4, 25 puntos básicos por encima de la tasa actual, el equivalente a una subida completa. La tasa más baja del mes 5 refleja cierta probabilidad asignada a un recorte después de la meseta.
La tasa terminal en el diagrama de puntos de la Fed y las proyecciones del BoE
La Reserva Federal publica proyecciones individuales en su Informe semestral de Política Monetaria al Congreso desde 1979, tal como exige la Ley Humphrey-Hawkins de octubre de 1978, e introdujo el Resumen de Proyecciones Económicas (SEP) en 2007. A partir de enero de 2012, los participantes también presentaron la trayectoria de la tasa de fondos federales que consideraban apropiada. El diagrama de puntos (dot plot) resultante, concebido para aumentar la transparencia, se publica cada marzo, junio, septiembre y diciembre.
Leer el máximo implícito en el diagrama de puntos requiere cuatro pasos:
- Localizar los puntos de cada cierre de año; cada uno es el punto medio del rango objetivo que un participante considera apropiado.
- Hallar la mediana: con 18 participantes, la media del noveno y el décimo punto en orden ascendente.
- Tomar la mediana de cierre de año más alta como el máximo implícito del comité y comprobar la dispersión mediante la tendencia central y el rango.
- Contrastar la mediana con la valoración del mercado para el mismo cierre de año.
Estas proyecciones de tasas no son pronósticos de los resultados trimestrales más probables. En septiembre de 2026, 12 de los 18 participantes situaron su punto de 2026 en el 4.125%, 4 en el 4.375% y 2 en el 3.875%, lo que da una mediana del 4.125%, publicada como 4.1. La mediana de 2027 también fue de 4.1, aunque su rango de 3.1–4.4 era más amplio que el de 3.9–4.4 para 2026. En junio, las medianas habían sido de 3.8 para 2026 y de 3.6 para 2027, de modo que, para la reunión de la Fed de septiembre de 2026, el máximo implícito había subido 0.3 puntos porcentuales y la meseta se había prolongado hasta finales de 2027.
El Informe de Política Monetaria del Banco de Inglaterra de noviembre de 2023 funcionaba de otra manera: condicionaba las proyecciones del Comité de Política Monetaria a una trayectoria de Bank Rate implícita en el mercado que se mantenía en torno al 5¼% hasta el tercer trimestre de 2024 y luego bajaba gradualmente hasta el 4¼% a finales de 2026. En ese informe, la valoración de mercado de la tasa terminal del BoE era un insumo de la previsión, y la opinión del Comité se reflejaba en cómo respondían sus proyecciones y su orientación futura (forward guidance). Los futuros ponderan cada trayectoria por su probabilidad y añaden una prima de riesgo, mientras que la mediana de un diagrama de puntos agrega juicios condicionales, por lo que ambas cifras no tienen por qué coincidir.
Cómo afecta la tasa terminal a las divisas y a los rendimientos de la deuda
El vínculo entre la tasa terminal y los rendimientos de la deuda pasa por el tramo corto de la curva. El rendimiento de la deuda del Tesoro a 2 años refleja la tasa de política monetaria media esperada a dos años más una prima por plazo, la compensación adicional por asumir riesgo de tasas durante más tiempo, de modo que un máximo más alto o más prolongado lo eleva. Descontar un máximo elevado seguido de recortes puede llevar el rendimiento a 2 años por encima del de 10 años, lo que se conoce como inversión de la curva de rendimientos.
Los mercados de divisas comparan estos rendimientos entre países. El diferencial de tasas, la brecha entre los rendimientos a corto plazo de dos economías, condiciona los flujos entre sus monedas, por lo que en el EUR/USD y el GBP/USD se enfrentan las expectativas sobre la Fed con las del BCE y el BoE. En la decisión del BoE de noviembre de 2026, el Comité de Política Monetaria votó por 8–1 subir Bank Rate 0.25 puntos porcentuales, hasta el 4%. La tasa de la facilidad de depósito del BCE, a través de la cual el Consejo de Gobierno decidió en marzo de 2024 seguir orientando su política, se sitúa en el 2.50% desde el 16 de septiembre de 2026, tras la decisión del BCE de septiembre de 2026.
Por esta vía, lo que mueve el EUR/USD o el GBP/USD es el cambio en el diferencial, no el nivel de ninguno de los dos máximos. Si ambos máximos implícitos suben 25 puntos básicos, la brecha no cambia. En un caso hipotético en el que solo sube 25 puntos básicos el de la Fed, lo que eleva en la misma cuantía los rendimientos a 2 años de EE. UU. mientras los del Reino Unido no se mueven, la brecha se amplía 25 puntos básicos a favor del dólar: en igualdad de condiciones, eso supone presión bajista sobre el GBP/USD, que los datos de crecimiento, el sentimiento de riesgo o el posicionamiento pueden contrarrestar. Cómo afecta el IPC a las divisas depende en parte de lo que una sorpresa provoque en el máximo esperado.
Errores habituales al interpretar la tasa de política monetaria máxima
Hay cuatro errores que se repiten cuando los traders interpretan un máximo esperado, y todos nacen de tratar una estimación como una cifra cerrada:
- Interpretar la valoración del mercado como un pronóstico. Con probabilidades hipotéticamente iguales para máximos del 4.00% y del 4.50%, los futuros descuentan aproximadamente un 4.25%, un nivel que ninguno de los dos escenarios prevé.
- Ignorar la prima por plazo. Los contratos a más largo plazo incorporan una compensación por la incertidumbre, de modo que el extremo lejano de la serie puede situarse por encima de la trayectoria esperada.
- Tratar los diagramas de puntos como promesas. Cada punto se mueve cuando cambian las proyecciones de su autor, como ocurrió con las medianas entre junio y septiembre de 2026.
- Ignorar cuánto tiempo se mantiene la tasa en su máximo. Dos ciclos con el mismo máximo implican tasas medias distintas, y rendimientos distintos, si una de las mesetas dura más.
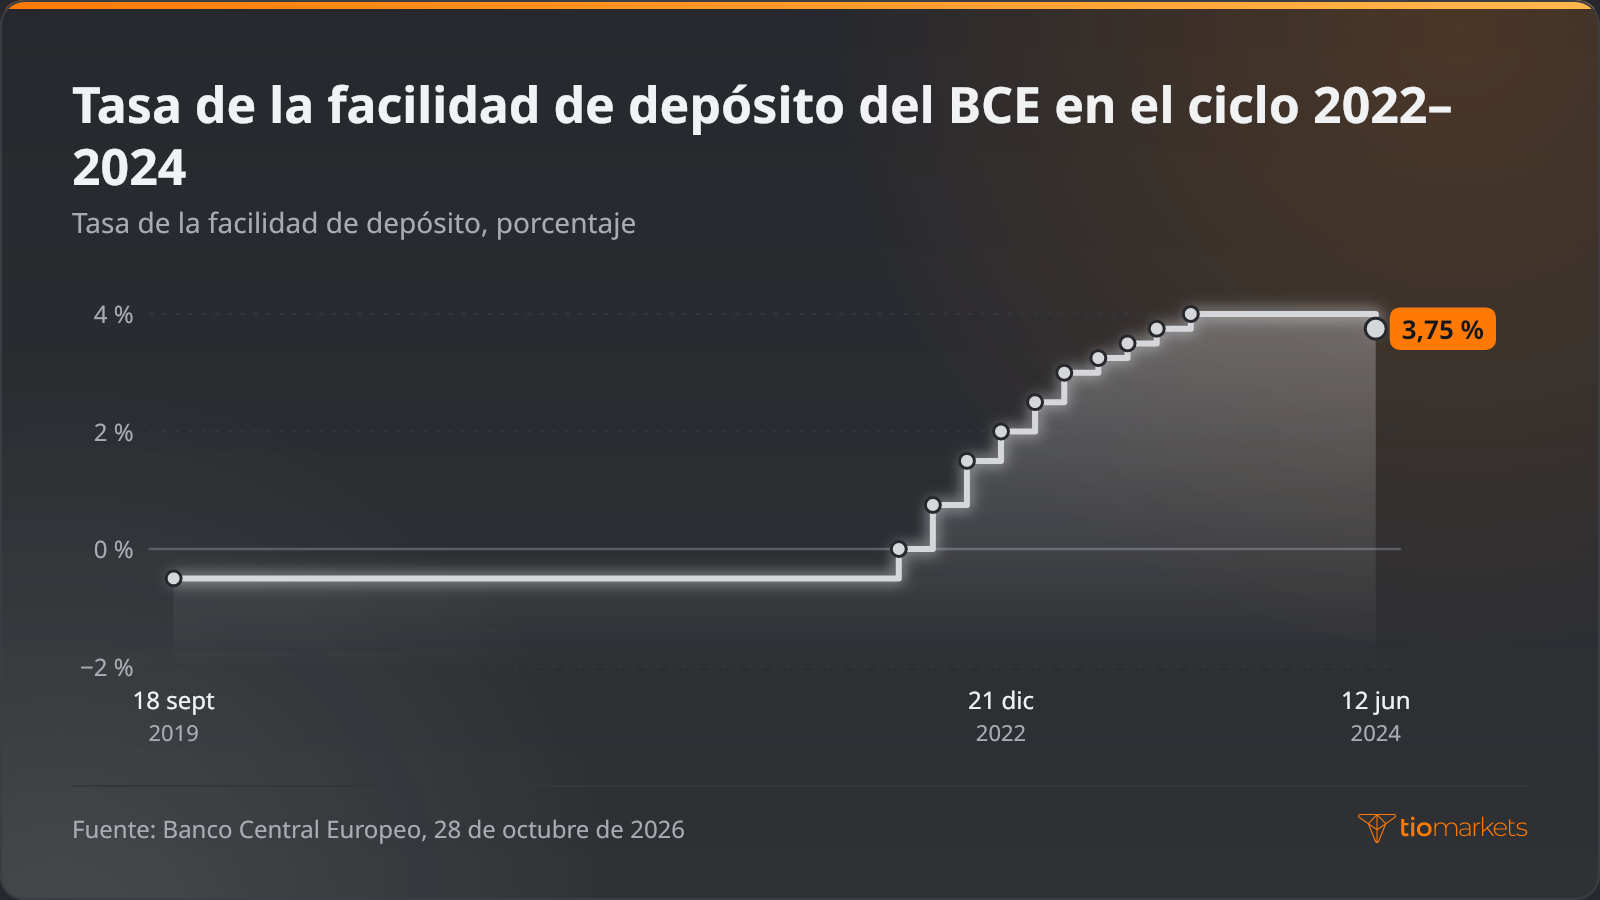
El último ciclo completo del BCE muestra por qué importa la duración. La tasa de la facilidad de depósito pasó del −0.50% al 0.00% el 27 de julio de 2022, llegó al 4.00% el 20 de septiembre de 2023 tras diez subidas y se mantuvo ahí hasta un recorte al 3.75% el 12 de junio de 2024. Esa meseta de casi nueve meses fue una variable independiente del nivel máximo.
Los episodios que reajustan las expectativas, como una decisión de política monetaria, la publicación del SEP o una sorpresa en la inflación, pueden mover los pares de divisas de forma brusca, y las órdenes pueden ejecutarse entonces a precios peores que los solicitados, lo que se conoce como deslizamiento (slippage). Los traders que especulan con el EUR/USD o el GBP/USD mediante contratos por diferencias (CFD), que replican los movimientos de precio sin que se posea el activo, utilizan apalancamiento: un depósito de margen abre una posición mucho mayor. El apalancamiento amplifica las pérdidas exactamente igual que amplifica las ganancias, un cambio repentino en la valoración del máximo esperado puede generar pérdidas con rapidez y un trader puede perder todo el dinero depositado.
Conclusión
Para un trader de divisas, resulta más útil leer un máximo esperado como una estimación cambiante con sesgos conocidos que como un destino. Los futuros y los swaps combinan escenarios y añaden una prima; los diagramas de puntos y las proyecciones del BoE son declaraciones condicionales que se revisan en cada publicación. La información está en las revisiones, sobre todo en el máximo esperado de un banco central en relación con el de otro, porque son las que desplazan la brecha de rendimientos a 2 años que hay detrás del EUR/USD y el GBP/USD.
El enfoque tiene límites: un máximo implícito no dice nada seguro sobre cuándo empiezan los recortes, el diferencial de tasas es solo una de las varias influencias sobre un tipo de cambio y las estimaciones pueden moverse bruscamente tras un único dato. Para los traders que operan esos movimientos con productos apalancados, el apalancamiento agranda las pérdidas igual que agranda las ganancias, las pérdidas pueden acumularse rápidamente cuando cambia la valoración y es posible perder la totalidad del depósito.
Opere EUR/USD y GBP/USD con TIOmarkets
Tome posición en los mercados globales mediante CFD. Disfrute de spreads ajustados, ejecución rápida y opciones de depósito rápidas y flexibles.
Operar es arriesgado
Preguntas frecuentes
Advertencia de riesgo: Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. Deberías valorar si entiendes cómo funcionan los CFD y si puedes asumir el alto riesgo de perder tu dinero. Nunca deposites más de lo que estés dispuesto a perder. Los clientes profesionales pueden perder más de la suma depositada. Consulta nuestra política de advertencia de riesgos y busca asesoramiento profesional independiente si no la entiendes del todo. Esta información no está destinada a ser distribuida o utilizada por residentes de ciertos países o jurisdicciones, entre ellos EEUU y los países sancionados por la OFAC. La empresa se reserva el derecho de modificar esta lista de países a su discreción.
Join us on social media


Authors BIO

Detrás de cada publicación de blog está la experiencia combinada de las personas que trabajan en TIOmarkets. Somos un equipo de profesionales dedicados de la industria y entusiastas de los mercados financieros comprometidos a brindarte educación sobre trading y comentarios sobre los mercados financieros. Nuestro objetivo es ayudarte a empoderarte con el conocimiento que necesitas para operar en los mercados de manera efectiva.





