


USD/JPY explicado: brecha de tipos y riesgo de intervención
BY TIOmarkets (Español)
|noviembre 9, 2026El USD/JPY es el tipo de cambio entre el dólar estadounidense y el yen japonés, y se cotiza como el número de yenes que compra un dólar. A principios de noviembre de 2026 lo movían dos fuerzas distintas: el diferencial de tipos de interés entre la Reserva Federal y el Banco de Japón, y el riesgo de que Japón intervenga para sostener el yen. La primera se mueve con los datos de EE. UU. La segunda es una decisión política que ningún dato macroeconómico puede zanjar.
Pensado para los lectores de Asia que siguen el yen, este análisis explica por qué el par subió tras el informe de nóminas de EE. UU. del 6 de noviembre y retrocedió el lunes 9 de noviembre. Expone qué miden los datos de empleo, cómo modificaron las expectativas sobre los tipos de la Fed, por qué el riesgo de intervención también pesa sobre el EUR/JPY y el GBP/JPY, y qué publicaciones están programadas a continuación. Describe solo los factores actuales, sin niveles de precio, perspectivas ni escenarios.
USD/JPY hoy: del repunte por las nóminas a la corrección del lunes
A fecha del lunes 9 de noviembre de 2026, el USD/JPY cotizaba a la baja y se acercaba a 158.00, mientras el dólar estadounidense retrocedía frente a las principales divisas. La caída revirtió parte de las ganancias del viernes. El 6 de noviembre, día en que se publicó el informe de empleo de octubre, el índice del dólar estadounidense, que mide el dólar frente a una cesta de las principales divisas, subió alrededor de un 0,7 %.
El movimiento del lunes se produjo sin nuevos datos de EE. UU. Reflejó un retroceso generalizado del dólar y una recogida de beneficios, ya que los participantes del mercado cerraron posiciones abiertas en torno a la publicación de las nóminas. Como referencia, el tipo comprador del mediodía fue de 157.47 yenes por dólar el 30 de octubre, día en que el Banco de Japón mantuvo su tipo oficial. Estas cotizaciones solo recogen datos históricos, y la rentabilidad pasada no es un indicador fiable de resultados futuros. Un giro dentro de una sola sesión muestra lo rápido que puede cambiar la exposición al par.
¿Por qué subió el USD/JPY tras el NFP?
La Oficina de Estadísticas Laborales (BLS) de EE. UU. publicó su informe de situación del empleo de octubre de 2026 a las 8:30 a. m. (hora del Este, ET) del viernes 6 de noviembre. Las nóminas no agrícolas totales aumentaron en 165.000, muy por encima de la ganancia mensual media de 48.000 de los 12 meses anteriores. La tasa de desempleo apenas varió y quedó en el 4,1 %, dentro del rango del 4,1 % al 4,3 % en el que se mantiene desde marzo.
El informe combina dos encuestas mensuales. La encuesta de establecimientos, dirigida a empleadores, mide el empleo no agrícola, las horas y los salarios por sector, mientras que la encuesta de hogares mide la situación laboral de la población activa, incluido el desempleo. En octubre, los servicios profesionales y empresariales sumaron 70.000 empleos; la sanidad, 42.000; el transporte y almacenamiento, 25.000, y la industria manufacturera, 19.000. Cómo mueve los mercados el informe de nóminas en su conjunto se explica en qué significan las nóminas no agrícolas para los mercados.
El informe también recogió los salarios. El salario medio por hora en las nóminas privadas subió 14 centavos, o un 0,4 %, hasta 38,00 dólares, un aumento del 3,1 % en 12 meses, mientras que la semana laboral media se mantuvo en 34,4 horas. El crecimiento salarial puede trasladarse a la inflación, que el comunicado de octubre de la Reserva Federal calificó de elevada.
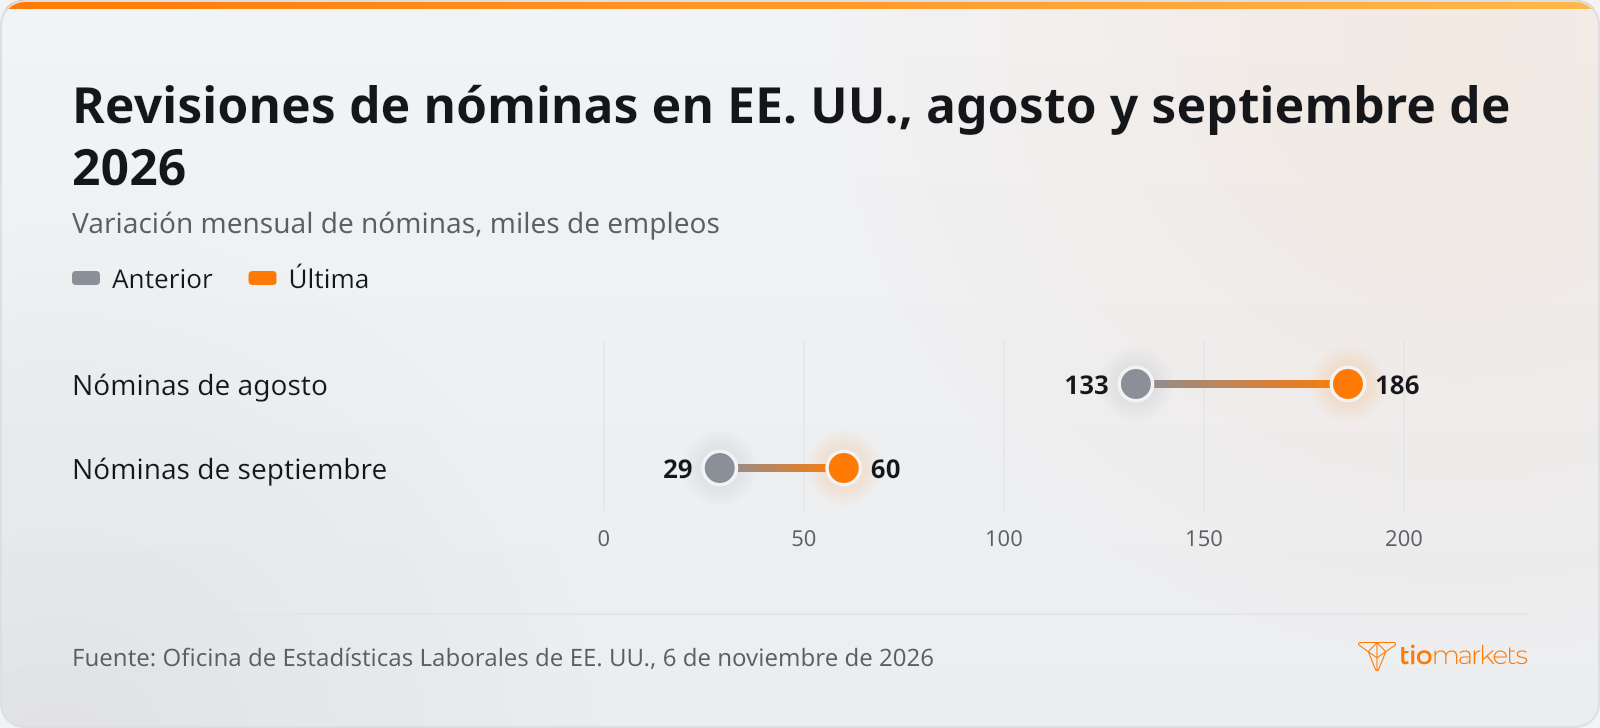
Las revisiones reforzaron aún más el informe. Las nóminas de agosto se revisaron de +133.000 a +186.000 y las de septiembre, de +29.000 a +60.000, lo que dejó el empleo de esos dos meses 84.000 puestos por encima de lo publicado inicialmente. Un mercado laboral más sólido debilita los argumentos a favor de tipos más bajos en EE. UU. Esa es la vía por la que el informe impulsó el dólar frente al yen.
¿Qué es la herramienta CME FedWatch?
La herramienta CME FedWatch convierte los precios de los futuros sobre fondos federales en probabilidades implícitas para cada posible resultado de tipos en las próximas reuniones del Comité Federal de Mercado Abierto (FOMC). Los traders las llaman probabilidades de subida o de bajada de la Fed. Resumen lo que descuenta el mercado en un día concreto, en lugar de pronosticar una decisión, y cambian a medida que llegan nuevos datos.
El tipo de los fondos federales es el tipo a un día al que los bancos estadounidenses se prestan reservas entre sí. El 28 de octubre de 2026, el FOMC mantuvo su rango objetivo entre el 3-3/4 y el 4 % por una votación de 10–2. Lisa D. Cook y Beth M. Hammack votaron en contra, a favor de una subida de 1/4 de punto porcentual, y el comunicado señaló que la inflación sigue siendo elevada.
Esos dos votos discrepantes enmarcan cómo afectan ahora las probabilidades de subida de la Fed al USD/JPY: el mercado parte de un comité que ya debate una subida. Un informe de nóminas muy por encima de su media de 12 meses, con los salarios un 0,4 % más altos en el mes, puede elevar la probabilidad implícita de una subida. Las expectativas de tipos más altos en EE. UU. tienden a impulsar la rentabilidad de los bonos del Tesoro, es decir, el rendimiento de la deuda pública estadounidense, y a ampliar la ventaja de los activos en dólares sobre los activos en yenes.
La brecha de tipos Fed-BoJ y el carry trade
El diferencial de tipos de interés, la distancia entre los tipos oficiales de ambos países, es la razón estructural de la debilidad del yen frente al dólar. El Banco de Japón mantuvo su tipo de interés a un día en torno al 0,75 % en sus reuniones de enero, marzo y abril de 2026; la decisión de abril, por una votación de 6-3. Después lo subió a alrededor del 1,0 % el 16 de junio, con efecto desde el 17 de junio, y rechazó una propuesta de llevarlo al 1,25 % en su reunión de julio.
En la reunión del 30 de octubre, el tipo oficial se situaba en el 1,25 %, y el BoJ lo mantuvo por una votación de 8-1, con el voto en contra de Hajime Takata. Incluso en ese nivel, el tipo japonés queda muy por debajo del rango objetivo de la Fed, entre el 3-3/4 y el 4 %. Esa distancia, más que los datos de un mes concreto, es el telón de fondo con el que se valora cada publicación estadounidense.
La rentabilidad de los bonos del Gobierno japonés constituye el otro lado de la comparación. El BoJ compró unos 2,9 billones de yenes en bonos del Gobierno al mes en marzo de 2026 y, en abril, recortó las compras en unos 200.000 millones de yenes, hasta unos 2,7 billones de yenes al mes. Unas compras menores del banco central dejan más bonos para que los absorban los inversores privados. Esa es una de las vías por las que la rentabilidad japonesa puede subir y la brecha con la rentabilidad de los bonos del Tesoro de EE. UU. puede estrecharse.
La misma brecha sostiene el carry trade, en el que una posición se financia en una divisa de bajo rendimiento, como el yen, para mantener otra de mayor rendimiento, como el dólar. El diferencial de intereses se acumula lentamente, mientras que un repunte repentino del yen puede superar meses de ese diferencial en una sola sesión. Las posiciones de carry suelen estar apalancadas, y el apalancamiento amplifica tanto las pérdidas como las ganancias. Cuando el yen se fortalece bruscamente, las pérdidas pueden acumularse con rapidez, y los traders pueden perder todo el dinero que depositan.
¿Quién decide la intervención en el yen?
La intervención en el yen es la compra o venta oficial de yenes en el mercado de divisas para modificar su valor. Cuando el yen está débil, Japón vende dólares de sus reservas de divisas y compra yenes. La decisión corresponde al Ministerio de Finanzas de Japón, y el Banco de Japón ejecuta las operaciones como agente del ministerio. Así es como Japón interviene en el yen: una decisión del Gobierno, ejecutada por el banco central, sin fecha publicada.
La intervención real suele ir precedida de una intervención verbal, en la que las autoridades afirman que los movimientos de la divisa son excesivos o unidireccionales y que vigilan de cerca el mercado. Esas declaraciones por sí solas pueden hacer que los participantes del mercado se muestren reacios a ampliar posiciones vendedoras de yenes.
En este punto, el USD/JPY deja de responder únicamente a los datos. Un informe de nóminas sólido puede ampliar la brecha de tipos esperada, pero una decisión de comprar yenes puede empujar el par a la baja de todos modos, porque la intervención es un acto de política y no un precio de mercado. La reacción del mercado ante una intervención anterior en el yen muestra con qué brusquedad puede reajustarse el precio del par cuando actúan las autoridades.
| Fuerza | Quién la determina | Cómo llega al yen | Pares afectados |
| Brecha de tipos Fed-BoJ | Expectativas del mercado sobre la política de la Fed y del BoJ | Datos de EE. UU. como las nóminas y el IPC modifican los tipos y rentabilidades esperados | USD/JPY directamente; los cruces del yen, a través de su componente en yenes |
| Riesgo de intervención | Ministerio de Finanzas de Japón | Compras oficiales de yenes, a menudo precedidas de advertencias de las autoridades | Todos los pares del yen, incluidos EUR/JPY y GBP/JPY |
| Recogida de beneficios | Participantes del mercado | Cierre de posiciones tras un repunte, como el 9 de noviembre de 2026 | Los pares que más se movieron en el repunte previo |
Qué mueve el EUR/JPY y el GBP/JPY además del dólar
EUR/JPY y GBP/JPY son cruces del yen, pares que valoran el yen frente a una divisa distinta del dólar. Cada uno tiene su propia brecha de tipos: el Banco Central Europeo frente al Banco de Japón en el EUR/JPY, y el Banco de Inglaterra frente al Banco de Japón en el GBP/JPY. Un cruce también está ligado a los pares del dólar, ya que el EUR/JPY equivale aproximadamente al EUR/USD multiplicado por el USD/JPY.
Los acontecimientos del lado del yen afectan a todo el grupo a la vez. Un cambio de tipos del Banco de Japón, un ajuste en sus compras de bonos o una intervención del Ministerio de Finanzas mueven el propio yen, por lo que el efecto suele aparecer en los tres pares a la vez. Esa exposición compartida explica por qué el riesgo de intervención pesa sobre todos los pares del yen, incluso cuando los datos de la zona euro o del Reino Unido apuntan en otra dirección. Las nóminas estadounidenses, en cambio, solo llegan a los cruces de forma indirecta, a través del yen y de la rentabilidad de los bonos a escala mundial.
Lo próximo en el calendario: el IPC de EE. UU. y el yen japonés
El índice de precios de consumo (IPC) de EE. UU. mide la variación de los precios que pagan los consumidores urbanos por una cesta de bienes y servicios; el método que lo sustenta se explica en cómo se construye la cesta del IPC de EE. UU.. Para el yen, el IPC importa a través de la Fed. Una inflación más firme puede elevar las probabilidades de subida y ampliar la brecha de tipos esperada, mientras que unos datos más moderados pueden estrecharla.
El informe de septiembre, publicado el 14 de octubre, mostró que el IPC-U subió un 0,6 % en términos desestacionalizados, tras el 0,4 % de agosto. En 12 meses, el índice general subió un 3,7 %, frente al 3,4 % del año hasta agosto, y el índice sin alimentos ni energía avanzó un 2,6 %, frente al 2,4 %. La gasolina subió un 9,1 % en el mes y explicó más de la mitad del aumento mensual. La energía subió un 20,4 % en 12 meses.
El IPC de octubre de 2026 se publicará el 10 de noviembre de 2026 a las 8:30 a. m., y los horarios de publicación figuran en el calendario económico de TIOmarkets. Las siguientes publicaciones de EE. UU. y la próxima decisión del Banco de Japón se sitúan entre principios de diciembre y mediados de enero.
| Fecha | Publicación o decisión | Qué mide o fija |
| 10 nov 2026 | IPC de EE. UU., octubre de 2026 (8:30 a. m.) | Precios de consumo, índice general y sin alimentos ni energía |
| 4 dic 2026 | Informe de situación del empleo de EE. UU., noviembre de 2026 (8:30 a. m. ET) | Nóminas, tasa de desempleo y salario medio por hora |
| 10 dic 2026 | IPC de EE. UU., noviembre de 2026 (8:30 a. m.) | Precios de consumo de noviembre |
| 18 dic 2026 | Decisión de tipos del Banco de Japón | Tipo oficial a corto plazo, en el 1,25 % tras la reunión de octubre |
| 13 ene 2027 | IPC de EE. UU., diciembre de 2026 | Precios de consumo de diciembre |
Para la intervención no se puede indicar ninguna fecha. Esa asimetría, un calendario publicado para los datos que subyacen a la brecha de tipos y ninguno para el Ministerio de Finanzas, es el rasgo que define los factores que mueven actualmente el yen.
Conclusión
El USD/JPY responde a dos fuerzas de naturaleza distinta. La brecha de tipos la descuenta el mercado y cambia con cada informe de nóminas, cada dato del IPC y cada reunión de los bancos centrales, como mostraron el repunte del 6 de noviembre y la corrección del 9 de noviembre. El riesgo de intervención es una decisión del Ministerio de Finanzas de Japón, y puede mover a la vez el USD/JPY, el EUR/JPY y el GBP/JPY, digan lo que digan los últimos datos. Por eso, un dato sólido de EE. UU. y una política cambiaria firme pueden tirar de los pares del yen en direcciones opuestas al mismo tiempo.
Ninguna de las dos fuerzas puede interpretarse con certeza. Las probabilidades de tipos implícitas en el mercado describen lo que se descuenta, no los resultados, y los datos pueden revisarse, como ocurrió con las nóminas de agosto y septiembre. La intervención llega sin previo aviso, por lo que los pares del yen pueden sufrir bruscos reajustes de precio en una sola sesión. En los productos apalancados sobre estos pares, el apalancamiento amplifica tanto las pérdidas como las ganancias, las pérdidas pueden acumularse rápidamente durante estos movimientos y un trader puede perder la totalidad de su depósito.
Preguntas frecuentes
Advertencia de riesgo: Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. Deberías valorar si entiendes cómo funcionan los CFD y si puedes asumir el alto riesgo de perder tu dinero. Nunca deposites más de lo que estés dispuesto a perder. Los clientes profesionales pueden perder más de la suma depositada. Consulta nuestra política de advertencia de riesgos y busca asesoramiento profesional independiente si no la entiendes del todo. Esta información no está destinada a ser distribuida o utilizada por residentes de ciertos países o jurisdicciones, entre ellos EEUU y los países sancionados por la OFAC. La empresa se reserva el derecho de modificar esta lista de países a su discreción.
Join us on social media


Authors BIO

Detrás de cada publicación de blog está la experiencia combinada de las personas que trabajan en TIOmarkets. Somos un equipo de profesionales dedicados de la industria y entusiastas de los mercados financieros comprometidos a brindarte educación sobre trading y comentarios sobre los mercados financieros. Nuestro objetivo es ayudarte a empoderarte con el conocimiento que necesitas para operar en los mercados de manera efectiva.



