


OPECプラスとは?生産目標と実際に供給される原油
BY TIOmarkets (日本語)
|11 4, 2026OPECプラス(OPEC+)とは、石油輸出国機構(OPEC)と非OPEC産油国10カ国による連合で、2016年12月10日の「協力宣言」に基づいて原油生産を協調しています。WTIやブレントを取引するトレーダーにとって、OPECプラスとは実務上、その決定が供給見通しを左右する組織です。ただし、発表された目標は、実際に市場から減ったり市場に加わったりする原油そのものではありません。
本記事では、加盟国、生産枠の仕組みと会合、目標と実際の生産量の差、そして声明をデータで検証する方法を取り上げます。US Oil(WTI)やUK Oil(ブレント)の値動きを追い、ヘッドラインの背後にある産油国グループを理解したいトレーダーに向けた内容です。
OPECプラスとは?WTIとブレントの背後にある供給連合
OPECプラス(OPEC+とも表記)が重要なのは、その規模ゆえです。2022年、OPECとOPECプラス諸国は世界の原油生産の約59%、日量4800万バレルを生産しました。その生産目標は需給バランスの見通しを動かすため、WTI原油の市場分析では必ずその会合が取り上げられます。生産枠は生産量の上限であり、生産量を測るものではありません。
OPECプラスの加盟国、成り立ちと「協力宣言」
母体であるOPECは、1960年にイラク、イラン、クウェート、サウジアラビア、ベネズエラによって設立されました。より広い連合が形づくられたのは、米国のシェールオイル増産が価格下落を招く一因となった2014年からの低迷期を経てのことです。アルジェ合意を受け、OPECは2016年11月30日、2017年1月1日から自らの生産を日量120万バレル調整することで合意しました。
2016年12月10日、ウィーンにOPECの閣僚と、アゼルバイジャン、バーレーン、ブルネイ・ダルサラーム、赤道ギニア(のちにOPECに加盟)、カザフスタン、マレーシア、メキシコ、オマーン、ロシア、スーダン、南スーダンが集まりました。非OPEC産油国は6カ月間で合計日量55万8000バレルの減産を約束し(さらに6カ月延長可能)、うち2カ国が、クウェートを議長、ロシアを副議長とする閣僚監視委員会に加わりました。この合意、「協力宣言」(DoC)こそが、現在OPECプラスと呼ばれる枠組みです。
OPECとOPECプラスの違いは、「組織」か「合意」かという点にあります。非OPECの署名国は、加盟することなく生産を協調しています。参加国数は変動しており、2022年12月時点のOPECプラスは23カ国でしたが、2026年11月29日に会合を予定する全体グループは21カ国です。また、イランとリビアは直近の生産枠の適用を免除されています。
OPECプラスの生産枠の仕組みと閣僚会合のタイミング
OPECプラスの生産枠の仕組みを理解するには、まず基準生産量(ベースライン)を押さえる必要があります。各加盟国の減産や増産を測る起点となる水準です。基準が甘く設定されていれば、実際には原油を追加で減らさなくても、生産枠は大幅な減産のように見えます。2026年第4四半期に予定される生産能力の見直しを経て、将来の生産枠を決める2027年の基準生産量が定められます。
OPECプラスの生産枠は2つのレベルで運用されています。閣僚級の全体会合がグループ全体の方針を決める一方、サウジアラビア、ロシア、イラク、クウェート、カザフスタン、アルジェリア、オマーンは自主的な調整を担い、2026年9月6日に毎月会合を開くことで合意しました。2026年11月1日、これらの国は12月の必要生産量を9月の水準に据え置き、サウジアラビアは日量1047万8000バレル、ロシアは日量994万9000バレル、イラクは日量443万1000バレルとなりました。これらは認められた生産量であり、実測値ではありません。
OPECはなぜ減産するのか
産油国は市場が供給過剰だと判断すると減産し、その後方針を転換します。2016年の合意の背景にあった相場低迷がその例です。2023年に最初に合意された日量165万バレルの減産は、2026年9月までに段階的に解除されましたが、大半の加盟国を対象とする日量約200万バレルの減産は2026年末まで続きます。生産を控えた分の原油は余剰生産能力となります。
生産枠と実際の生産量:順守状況、余剰生産能力、自主減産
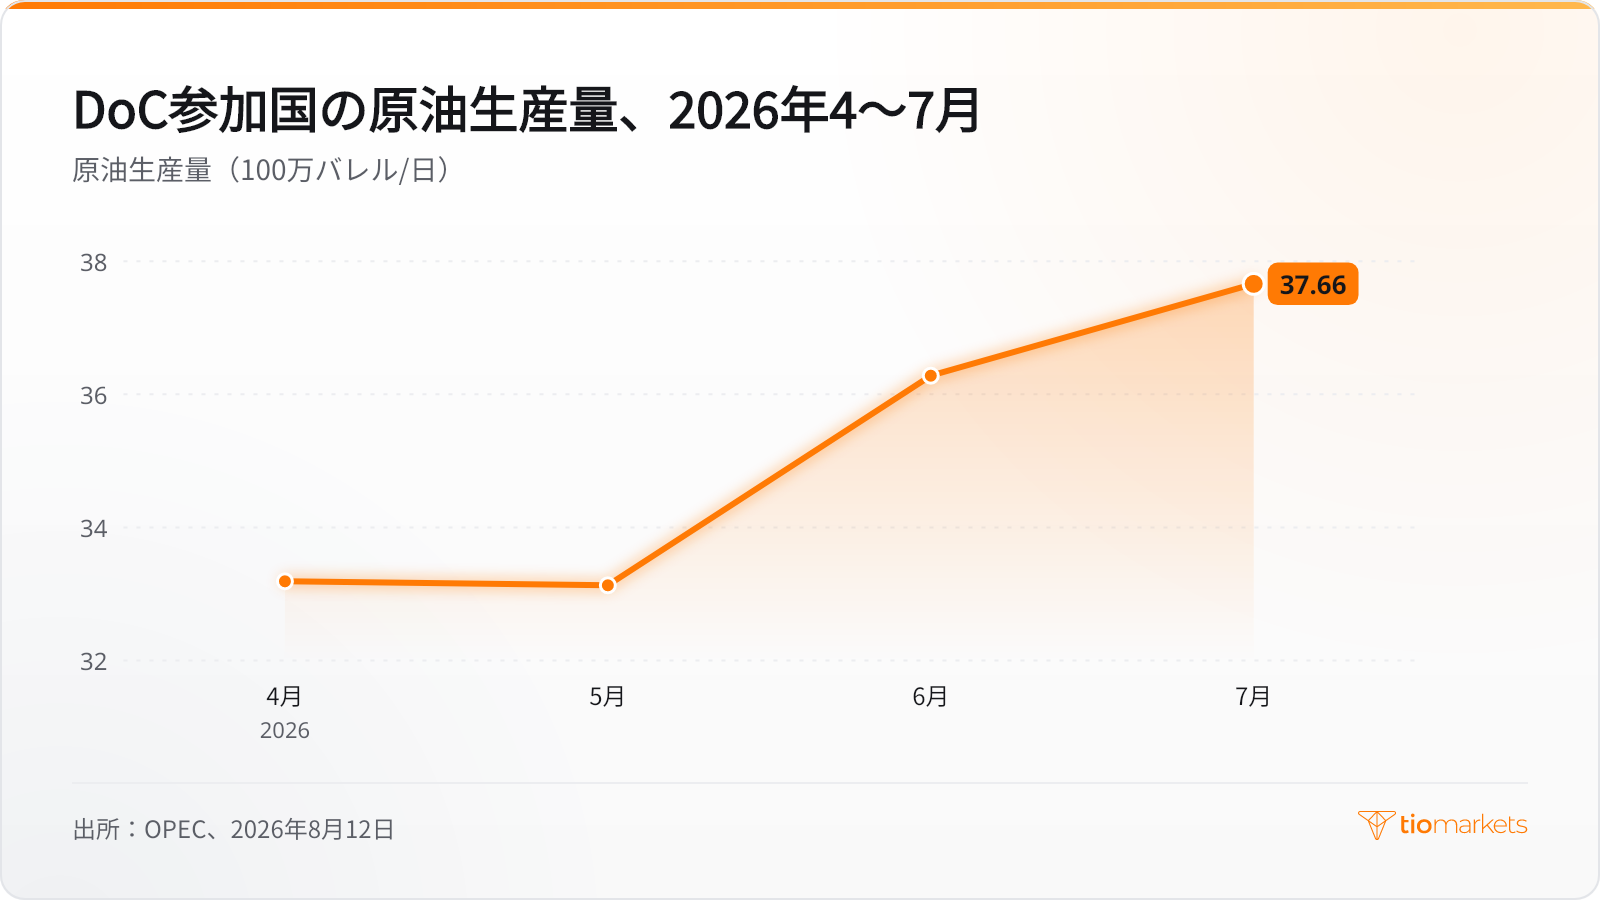
OPECプラスの減産順守は、約束ではなく推定生産量で判断されます。OPECの月報(Monthly Oil Market Report)は、DoC参加国の原油生産量を「二次情報源」に基づいて示しています。二次情報源とは、加盟国の自己申告に代えて用いられる独立した推計値のことです。この数値は大きく振れることがあり、2026年4月は約3319万バレル、5月は約3313万バレル、6月は3628万バレル、7月は約3766万バレル(いずれも日量)でした。
発表と実際の原油量を隔てる仕組みは3つあります。新たな生産枠をすでに下回っている加盟国は実質的に何も減産しないため、減産の一部は書類上だけのものになります。超過生産国は取り組みの効果を薄めるため、グループは補償減産、つまり過去の超過生産を相殺する追加減産を求めます。一部の加盟国による自主減産はグループ全体の生産枠に上乗せされ、独自のスケジュールで解除されます。
余剰生産能力、つまり産油国が30日以内に回復させ、少なくとも90日間維持できる生産量も、さらなる制約となります。伝統的に最も多く保有してきたのはサウジアラビアです。余力が小さいと価格にリスクプレミアムが上乗せされやすく、余力が大きいとボラティリティが落ち着きやすい傾向があります。生産能力の上限に近い加盟国は、引き上げられた生産枠の分まで増産することはできません。
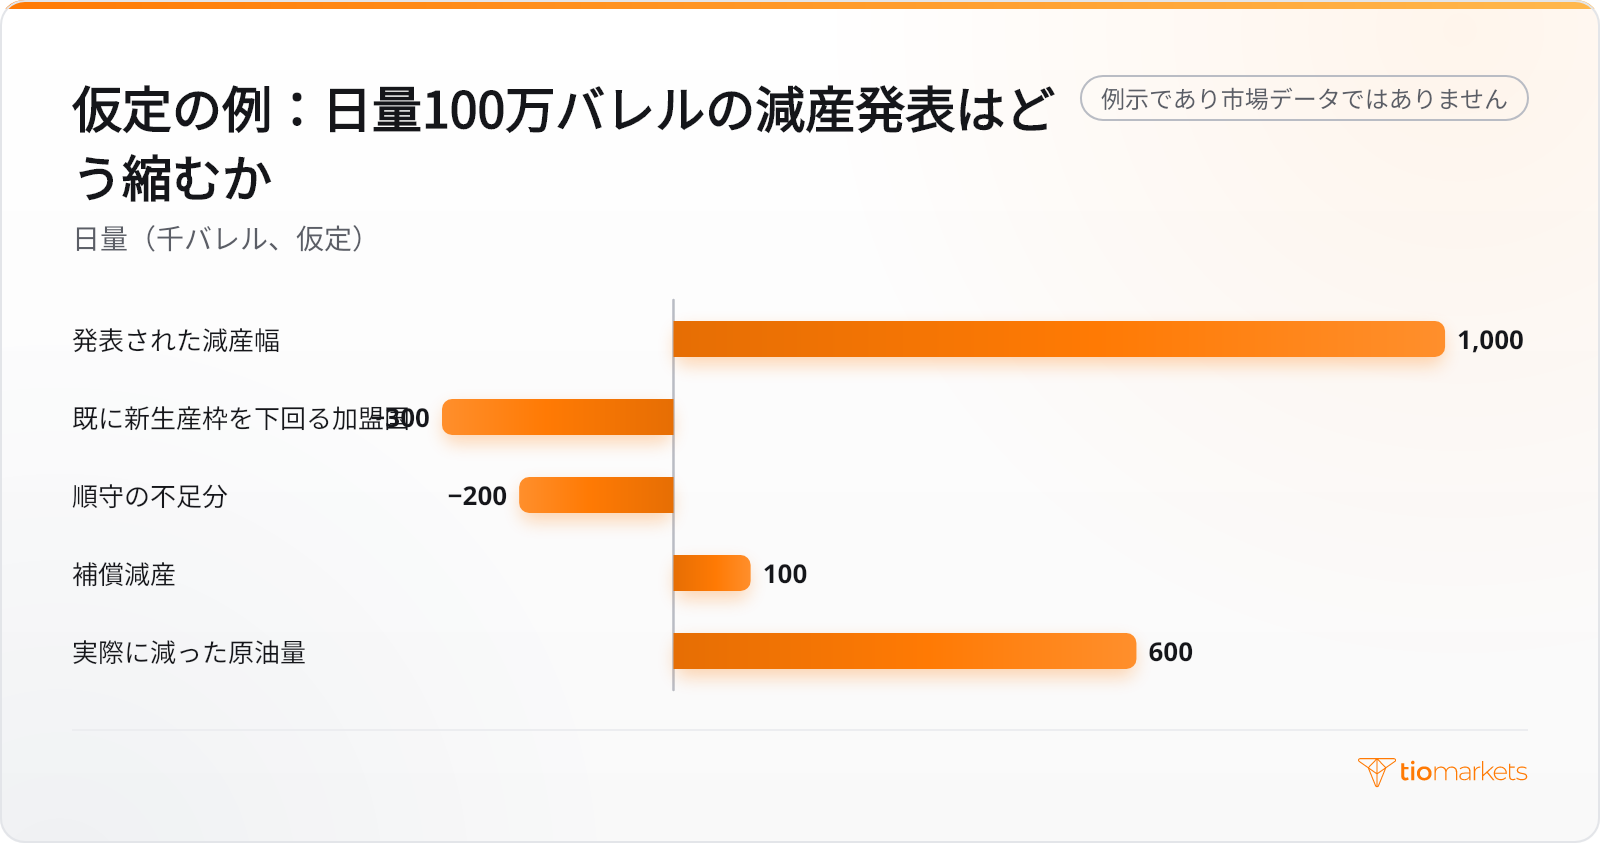
仮の例で考えてみましょう。グループが日量100万バレルの減産を発表したとします。日量30万バレル分を占める加盟国はすでに新たな生産枠を下回っており、他の加盟国は順守に日量20万バレル届きません。補償減産で日量10万バレルが加わるため、市場から減るのは日量60万バレル、発表値の60%となります。
OPECプラスの減産とブレント原油:決定が価格に届くまで
OPECの決定が原油価格にどう影響するかは、供給見通し、そして何よりサプライズの有無で決まります。市場が予想していた減産はすでに価格に織り込まれている可能性があり、反応は予想と結果の差に応じて生じます。海上輸送される原油の指標であるブレントは、輸出量の変化に最も直接的に反応します。一方、WTI原油は米国のシェールオイル生産や、受け渡し拠点であるオクラホマ州クッシングの在庫も反映するため、OPECと原油価格の結びつきは弱く見えることがあります。
| チャートや市場が示すもの | トレーダーが用いるアプローチ | 主なリスク |
| 予想を上回る減産 | 基準生産量、順守の実績、すでに生産枠を下回っている加盟国と照らし合わせる | 書類上の減産で、実際に減る原油が発表を大きく下回る |
| 据え置き(必要生産量は変わらず) | 声明から補償計画、減産解除のスケジュール、次回会合の日程を読み取る | 生産枠が変わらなければ生産量も変わらないと思い込む |
| 増産、または過去の減産の解除 | 上乗せされた生産枠を各加盟国の余剰生産能力と比べて見極める | 加盟国の実際の増産量が発表を下回る |
| 一部の加盟国による自主減産 | 自主的な調整とグループ全体の生産枠を区別する | 過去の約束と重なる減産を二重に数える |
OPECプラスの声明を在庫データとあわせて読む方法
声明は意図を示すものであり、それを検証するのがデータです。中心となるのは、APIの週間原油在庫統計と、米エネルギー情報局(EIA)による米国の週間在庫統計です。2026年10月27日発表のAPI統計(10月23日までの週)では、原油在庫が203万1000バレル減少し、前週の493万1000バレルの減少に続きました。クッシングの在庫は45万3000バレル減少しました。
会合の声明をこれらのデータで検証するには、次の5つのステップを踏みます。
- 誰が決定したかを確認する:閣僚級の全体グループか、自主的な調整を担う7カ国のような一部の国か。
- 各国の必要生産量、対象となる月、補償減産や段階的な解除の有無を書き留める。
- 決定内容を、事前の市場予想と比較する。
- OPECの次回の月報で、二次情報源による生産量を生産枠と照らし合わせる。
- APIとEIAの原油在庫の変化を、1回の発表ではなく数週間にわたって追う。
この方法にはタイムラグがあります。米国の在庫は製油所の稼働、輸入、輸出も反映するため、OPECプラスの供給を間接的に、しかも決定から数週間遅れてしか示しません。
OPECプラスの影響力の限界とよくある誤解
OPECプラスは供給を左右しますが、価格を決めるわけではありません。米国のシェールオイル生産はどの生産枠の対象にもならず、需要はどの産油国にもコントロールできない経済活動に左右されます。誤読の多くは、約束と実際の原油量の差から生じます。
- 書類上の減産。加盟国がすでに生産枠を下回っていたのに、OPECプラスの減産発表をそのまま実際に減った原油量とみなすこと。
- 市場予想の無視。決定を、事前に予想されていた内容と比べずに単独で評価すること。
- 1回の会合の過大評価。中核グループは毎月生産枠を見直し、基準生産量も生産能力の見直し後に変わります。
- 決定の混同。一部の国による自主的な調整を、全加盟国の生産枠の変更として扱うこと。
まとめ
OPECプラスが重要なのは、世界の供給の大きな部分を協調して管理しているからです。しかし、その声明が示すのは意図であって、実際に供給された原油ではありません。実際の変化を決めるのは基準生産量、順守状況、補償減産、余剰生産能力であり、市場はそれを既存の想定と比べて価格に織り込みます。そして答えが出るのは、数週間後の生産量推計と在庫データです。
OPECプラスをこのように読み解くことで、決定がどのように供給に変わるかはわかりますが、ブレントやWTIがどの水準で取引されるかはわかりません。シェールオイルの生産や需要も価格を動かし、推計値も改定されるためです。原油は声明をきっかけに大きく窓を開けることがあります。レバレッジをかけた差金決済取引(CFD)を通じて取引する場合、レバレッジは利益だけでなく損失も拡大させ、こうした窓開けでは損失が急速に膨らむおそれがあります。トレーダーは入金した資金をすべて失う可能性があり、ブレント原油で選ぶロットサイズによって、それがどれだけ速く起こり得るかが決まります。
よくある質問
リスク免責事項: CFDは複雑な金融商品であり、レバレッジにより急速に資金を失う高いリスクを伴います。CFDの仕組みを理解しているかどうか、また資金を失う高いリスクを負う余裕があるかどうかを検討する必要があります。失っても構わない金額以上を入金しないでください。プロフェッショナルクライアントの損失は預託金を上回る可能性があります。当社のリスク警告ポリシーをご覧いただき、十分に理解できない場合は独立した専門家のアドバイスを求めてください。この情報は、米国およびOFACを含むがこれらに限定されない、特定の国/管轄区域の居住者への配布または使用を目的としたものではありません。
Join us on social media


Authors BIO

すべてのブログ記事の背後には、TIOmarketsで働く人々の豊富な経験があります。私たちは、貿易教育と金融市場の解説を提供することに専念する業界の専門家と金融市場愛好家のチームです。私たちの目標は、市場で効果的に取引するために必要な知識をお客様に提供することです。





