


銀のボラティリティはなぜ金より高い?測り方を解説
BY TIOmarkets (日本語)
|11 5, 2026金と比べた銀のボラティリティの差とは、XAG/USDの価格変動率がXAU/USDをどれだけ上回るかを示すもので、選んだ期間における金のボラティリティの倍数として測定します。「銀のボラティリティはなぜ金より高いのか」という問いへの答えは構造的なものです。市場規模が小さいこと、需要の中心が産業用であること、供給の多くが副産物であること、そして中央銀行という買い手が存在しないことです。この差は一定ではなく、測定する期間や相場環境によって変わります。
XAU/USDとXAG/USDを取引するトレーダーに向けて、本記事では2つの金属の市場構造を比較し、4つのボラティリティ指標を並べて検証したうえで、任意の期間で差を算出する方法と、それを反映したポジションサイズの決め方を紹介します。
銀はなぜ金よりボラティリティが高いのか?まずボラティリティを定義する
ボラティリティとは、リターンが平均からどれだけばらつくかを示すもので、通常は日次の変化率または対数リターンの標準偏差で測定します。示すのは値動きの大きさであり、方向ではありません。広く使われている慣行では、日次の数値に252の平方根を掛けて年率換算します。年率換算した数値はその基になった期間だけを表すもので、それ以上の意味はありません。そのため、同じ金属でも期間が違えば答えが大きく異なることがあります。
したがって、2つの金属を比較する際には必ず変化率を用いる必要があります。2026年11月4日時点で、金のスポット価格は1オンス4,061.30ドル、銀は52.29ドルでした。そのため、同じドル幅の値動きでも、銀の価格に占める割合は金よりはるかに大きくなります。ドル建ての値幅だけで比較すると、金の方がボラティリティの高い金属に見えてしまいます。
市場規模と流動性:小さな市場ほど値動きが大きくなる理由
流動性、つまり価格を動かさずに取引を約定させやすいかどうかは、オンス数ではなく取引される金額で決まります。2026年8月、ロンドンでの1日平均決済量は銀が1億7,510万オンス、金が1,860万オンスでした。ところが金額で見ると順位は逆転します。銀は1日114億ドル、金は818億ドルで、2026年6月の1日あたりの金額は銀が129億ドル、金が709億ドルでした。
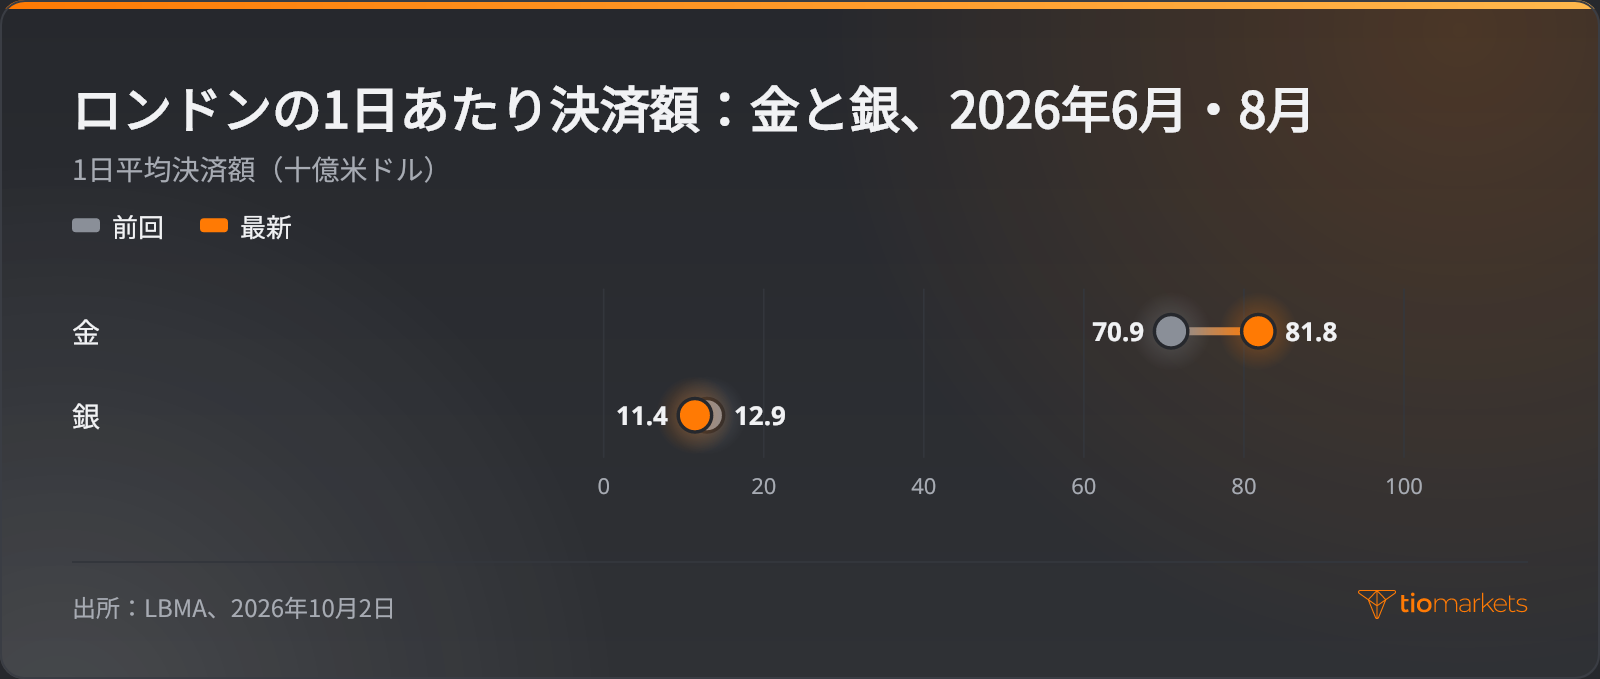
この規模の市場では、同じ注文フローを吸収するのにより大きな価格調整が必要になります。また、ビッド・アスク・スプレッドも価格に対して広くなりやすく、これは通貨市場でも見られる流動性プロバイダーがスプレッドと約定に与える影響を反映したパターンです。
先物はもう一つの増幅要因です。米国の主要な金属先物取引所であるCOMEXでは、金の1枚は100トロイオンス、銀の1枚は5,000トロイオンスで、いずれも証拠金取引です。下落相場でマージンコールが発生し、それに対応できなかった場合、ストップアウトによって市場の厚みが乏しい中でポジションが自動的に決済されることがあります。レバレッジは利益を拡大するのとまったく同じように損失も拡大します。証拠金を使った金属ポジションの損失は1回の取引セッション内でも積み上がる可能性があり、トレーダーは入金した資金をすべて失うおそれがあります。
産業需要は製造業サイクルを通じて銀価格にどう影響するか
銀は貴金属であると同時に工業原料でもあります。2025年の銀の総需要は2%減の11億3,000万オンスでした。そのうち産業用は6億5,740万オンスを占めましたが、3%減少したことで4年間続いた力強い伸びは途絶え、電気・電子向け需要も2%減少しました。コイン・バーの購入が14%急増し、他分野の減少をほぼ相殺しました。
産業需要は2つの経路で価格に影響します。銀は通常、太陽光パネルや電子機器のコストのごく一部を占めるにすぎないため、メーカーは価格が上昇しても購入を続ける傾向があり、その需要は価格にほとんど左右されません。一方で、必要とされる量は製造業サイクルに連動します。この景気循環との連動性は、市場が景気減速を懸念する局面で銀が金より大きく下落する理由を説明する一因となります。
金の需要構成はほぼその逆です。店頭取引を含む金の総需要は2024年に過去最高の4,974トンに達し、そのうち1,045トンを中央銀行が購入しました。公的部門の純購入は2024年までの3年間、毎年1,000トンを超えました。2010–2021年の年平均は473トンです。中央銀行の準備資産への積み増しが、金に継続的な買い手をもたらしています。銀にはそれに相当する保有者がいません。
副産物としての採掘は銀の供給にどう影響するか
副産物としての採掘では、銀は主に銅や亜鉛など他の金属を目的に採掘される鉱石から回収されます。2019–23年には、副産物の銀が北米の鉱山生産の21%、南米の63%を占め、両地域はそれぞれ世界の銀鉱山生産量の29%を担いました。2025年の世界生産量は、ペルーの銅鉱山で副産物の産出が増えたことにも支えられ、3%増の8億4,660万オンスとなりました。供給の多くが他の金属の採算に左右されるため、銀価格への反応は鈍く、その分、価格そのものが調整の多くを担うことになります。
銀と金のボラティリティ:差を測る4つの方法
構造は差が存在する理由を説明し、測定はその差の大きさを示します。同じ期間で両金属について算出したリターンの標準偏差は最も全体的な姿を示し、銀の数値を金の数値で割ったものが、その期間における銀のボラティリティ倍率です。
J. Welles Wilderは1978年の著書New Concepts in Technical Trading Systemsでアベレージ・トゥルー・レンジ(ATR)を紹介しました。ATRは、高値と安値の差、直前の終値から高値までの距離、直前の終値から安値までの距離のうち最も大きいもの(トゥルー・レンジ)を、デフォルトでは14期間にわたって平均した指標です。ATRはドル建てで表示されるため、銀と金のATRを比較するには、それぞれのATRを価格で割る必要があります。
ベータは、金が1パーセントポイント動くごとに銀が平均してどれだけ動いたかを示す指標で、両者のリターンの共分散を金のリターンの分散で割って求めます。推定にはある期間にわたる多数のリターンのペアが必要です。相関が弱まると、一見安定したベータの裏に大きな独自の値動きが隠れていることがあります。
それぞれの指標が答える問いは異なり、どれか一つだけで差を捉えることはできません。
| 指標 | チャートや市場に現れるもの | トレーダーが用いる手法 | 主なリスク |
| 標準偏差 | セッションごとに大きさが変わる日次リターン | 日次対数リターンの年率換算標準偏差(銀÷金) | 分散が安定していることを前提とし、期間によって結果が変わる |
| 価格に対するATRの比率 | 日中の大きな値幅と翌日の窓開け | 各金属の14期間ATRを直近の終値で割る | 反応が遅く、ドル建ての生のATRは誤解を招く |
| 金に対するベータ | 銀が金と連動してより大きく動く | 一定期間における銀の日次リターンの金の日次リターンへの回帰 | 相関が弱まると意味を失う |
| 金銀比価 | 一方の金属が数週間から数カ月にわたり他方を上回る | 比価の水準と時間的な変化を追跡する | 示すのは相対価格であり、日々の値動きの大きさではない |
金銀比価とは?
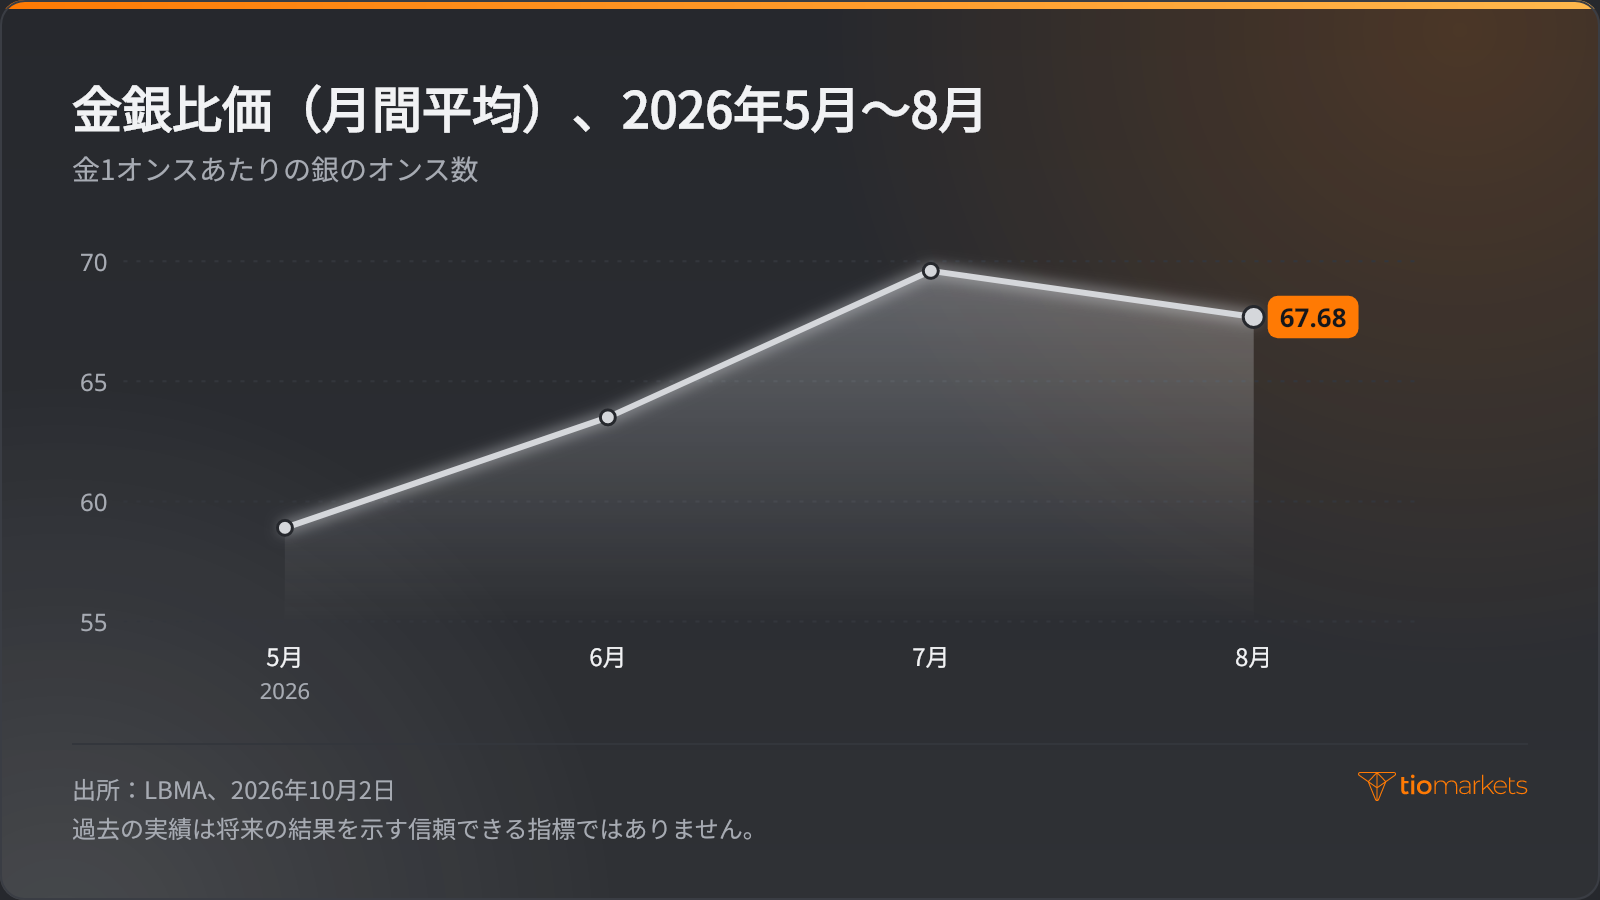
金銀比価とは、金1オンスを買うのに必要な銀のオンス数で、ボラティリティではなく相対価格を測る指標です。ロンドンの月間平均は2026年5月の58.9から6月に63.5、7月に69.60へと上昇し、8月には67.68へとやや低下しました。この期間、銀は相対価格で金をアンダーパフォームしたことになります。これらの数値は過去のものであり、過去の実績は将来の結果を示す信頼できる指標ではありません。
金と比べた銀のボラティリティの測り方:ステップごとの手順
銀のボラティリティ倍率は、スプレッドシート上で日次終値から6つのステップで算出できます。
- 同じデータソースから、同じ取引日についてXAU/USDとXAG/USDの日次終値を集めます。
- 各終値を対数リターンに変換します。終値を直前の終値で割った値の自然対数です。
- 各系列の標準偏差を計算し、252の平方根を掛けて年率換算します。
- 銀の数値を金の数値で割り、その期間のボラティリティ倍率を求めます。
- 検証として、各金属の14期間ATRを直近の終値で割ります。
- より短い期間とより長い期間でも同じ計算を行い、倍率がどれだけ変化するかを確認します。
どの結果もその期間だけを表すものであり、落ち着いた月の倍率は、相場が荒れた月の銀の値動きを過小評価する可能性があります。
あくまで計算例として示すと、2026年11月4日に金のスポット価格は3.4%、銀は5.1%上昇しました。銀の変動率を金の変動率で割ると1日分の倍率が得られますが、これは計算方法を示すものにすぎず、何かを推定するものではありません。累積リターンは別のものを測ります。2025年には金が66%、銀が135%上昇しましたが、これらの数値が示すのは方向と変化の総量であり、日々の値動きの大きさではありません。過去の実績は将来の結果を示す信頼できる指標ではありません。
銀と金のポジションサイズ:ロットではなくリスクを揃える
銀の測定上のボラティリティが高い場合、想定元本(ポジションの市場価値全体)を同じにしても、リスクは同じになりません。ボラティリティに基づくサイジングでは、典型的な値動き1回分の影響額がどちらの金属でもほぼ同じになるよう、各ポジションを調整します。手順は次の5つです。
- 日次の標準偏差、または価格に対するATRの比率から、各金属の直近のボラティリティを%で表します。
- 1ポジションあたりにリスクにさらす金額を一つ決め、両金属で同じにします。
- その金額を各ボラティリティの%で割り、対応する想定元本を求めます。
- 取引仕様を使って想定元本を数量に換算します。ロットサイズ、pip値、証拠金の計算方法では、同じ方法を通貨ペアに当てはめています。
- 各ポジションに必要な証拠金と、マージンコールまでに価格がどれだけ動けるかを確認します。
2026年11月4日の値動きを用いた仮定の例として、金のポジションの価値は3.4%、同じ想定元本の銀のポジションは5.1%変化しました。その日の金の変動幅に揃えるには、銀の想定元本を金の想定元本×3.4÷5.1にする必要がありました。この計算は実際の取引のサイズを示すものではなく、1日の値動きは将来の値動きを示す信頼できる指針にはなりません。
個人トレーダーは、金と銀のCFD(差金決済取引)を通じて両方の金属を保有することがよくあります。これは資産を保有せずに価格に連動する契約で、通常はレバレッジをかけて取引されます。レバレッジは銀のポジションで利益と同じように損失も拡大させます。銀は値動きが大きいため損失は急速に膨らむ可能性があり、トレーダーは入金した資金をすべて失うおそれがあります。2つのポジションのボラティリティを揃えても、どちらの損失にも上限が設けられるわけではありません。
金と銀のボラティリティを比較する際によくある間違い
比較の誤りの多くは、1回の測定結果を不変の事実として扱うことから生じます。
- ドル建ての値動きで比較する。高価格の金属と低価格の金属を公平に比較できるのは、変化率または価格に対するATRの比率だけです。
- 1つの期間を不変とみなす。ある期間の倍率は、次の期間には大きく異なることがあります。
- 銀は常に金の値動きを増幅すると思い込む。金銀比価の上昇が示すのは、銀が相対価格で金に遅れをとったことだけです。銀がより大きく下落したのか、上昇幅が小さかったのかは、各金属自体のリターンからしか判断できません。
- 両金属で同じ想定元本を使う。その場合、銀のボラティリティが高いときは常に銀のポジションの方が大きなリスクを抱えることになります。
- 相関を確認せずにベータに頼る。相関の弱い期間で推定したベータからわかることはほとんどありません。
まとめ
銀のボラティリティの高さは市場構造の産物であり、法則ではありません。薄い市場、製造業サイクルに連動する産業需要、銅の採掘に結びついた供給、公的な買い手の不在により、XAG/USDはXAU/USDよりも大きな変化率で動きやすくなっています。その差の大きさは期間ごとに算出すべき数値であり、同じポジションサイズでも各金属でどれだけのリスクを負うかを左右します。
どの指標にも限界があります。標準偏差とATRはその基になった期間しか表さず、ベータは相関に左右され、比価は日々の値動きではなく相対価格を追うものです。測定した差に合わせてサイズを調整すれば一つのズレは解消されますが、根本的なリスクはそのまま残ります。レバレッジは利益だけでなく損失も拡大させ、金属のポジションは急速に損失を出す可能性があり、トレーダーは入金した資金をすべて失うおそれがあります。
よくある質問
リスク免責事項: CFDは複雑な金融商品であり、レバレッジにより急速に資金を失う高いリスクを伴います。CFDの仕組みを理解しているかどうか、また資金を失う高いリスクを負う余裕があるかどうかを検討する必要があります。失っても構わない金額以上を入金しないでください。プロフェッショナルクライアントの損失は預託金を上回る可能性があります。当社のリスク警告ポリシーをご覧いただき、十分に理解できない場合は独立した専門家のアドバイスを求めてください。この情報は、米国およびOFACを含むがこれらに限定されない、特定の国/管轄区域の居住者への配布または使用を目的としたものではありません。
Join us on social media


Authors BIO

すべてのブログ記事の背後には、TIOmarketsで働く人々の豊富な経験があります。私たちは、貿易教育と金融市場の解説を提供することに専念する業界の専門家と金融市場愛好家のチームです。私たちの目標は、市場で効果的に取引するために必要な知識をお客様に提供することです。





