


¿Por qué la plata es más volátil que el oro? Cómo medirlo
BY TIOmarkets (Español)
|noviembre 5, 2026La brecha de volatilidad entre la plata y el oro es la medida en que las oscilaciones porcentuales del precio de XAG/USD superan a las de XAU/USD, expresada como un múltiplo de la volatilidad del oro en un periodo determinado. A la pregunta «por qué la plata es más volátil que el oro», la respuesta es estructural: un mercado más pequeño, una demanda impulsada por la industria, una oferta que se obtiene como subproducto y la ausencia de un banco central comprador. La brecha no es fija, ya que cambia según el periodo medido y el régimen de mercado.
Para quienes operan XAU/USD y XAG/USD, este artículo compara la estructura de mercado de ambos metales, pone en paralelo cuatro medidas de volatilidad y muestra cómo calcular la brecha para cualquier periodo y dimensionar las posiciones en consecuencia.
¿Por qué la plata es más volátil que el oro? Primero, qué es la volatilidad
La volatilidad es la dispersión de los rendimientos en torno a su media y suele medirse como la desviación estándar de los rendimientos diarios, porcentuales o logarítmicos. Refleja el tamaño de los movimientos, no su dirección. Según una convención muy extendida, la cifra diaria se anualiza multiplicándola por la raíz cuadrada de 252. El dato anualizado describe el periodo del que procede y nada más, por lo que dos periodos distintos pueden arrojar resultados muy diferentes para el mismo metal.
Por eso, cualquier comparación entre ambos metales debe hacerse en porcentajes. El 4 de noviembre de 2026, el oro al contado cotizaba a $4,061.30 la onza y la plata al contado a $52.29, de modo que un movimiento del mismo importe en dólares suponía una proporción mucho mayor del precio de la plata que del oro. Si solo se comparasen los movimientos en dólares, el oro parecería el metal más volátil.
Tamaño del mercado y liquidez: por qué un mercado más pequeño se mueve más
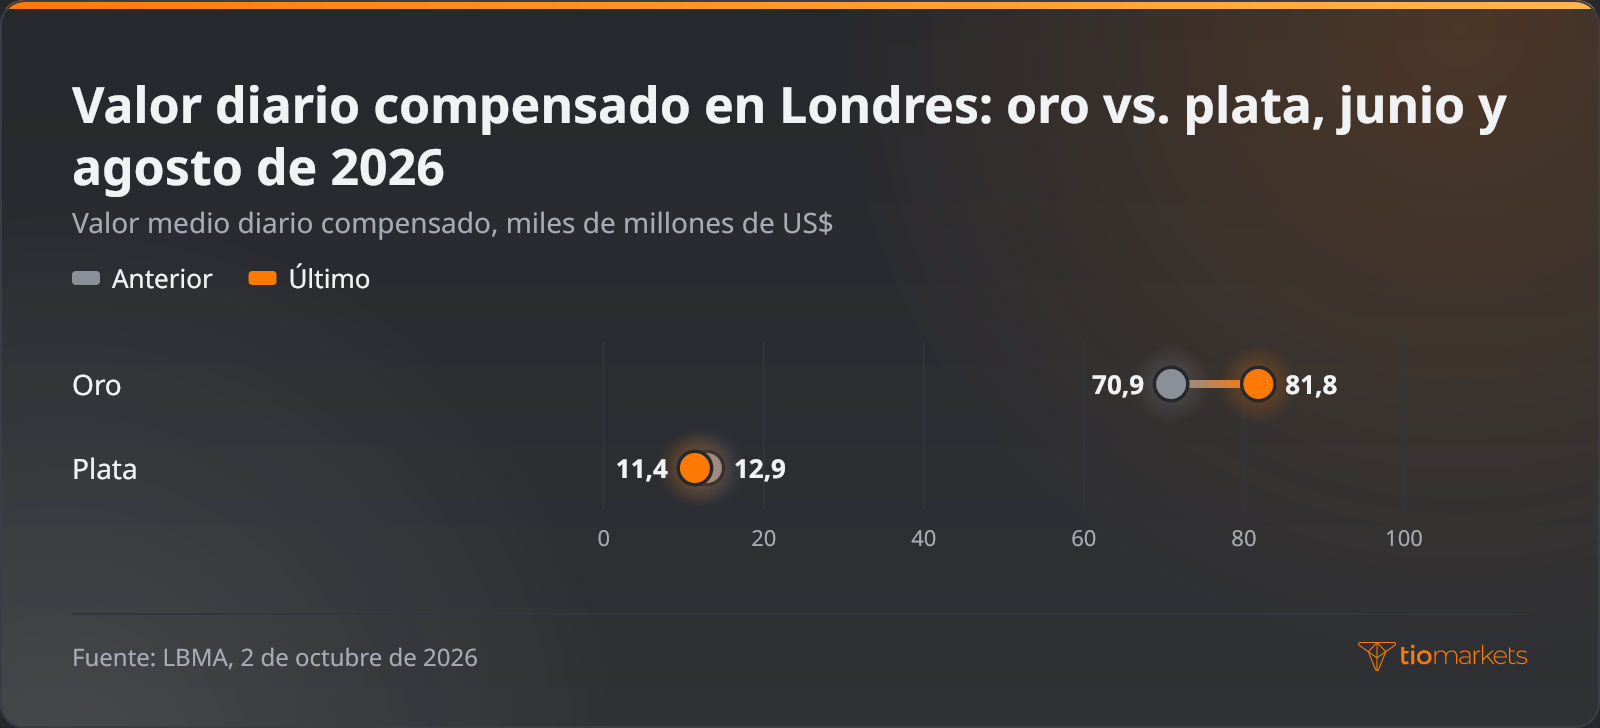
La liquidez, es decir, la facilidad para ejecutar una operación sin mover el precio, depende del valor que cambia de manos y no del número de onzas. En agosto de 2026, Londres compensó una media diaria de 175.1 millones de onzas de plata frente a 18.6 millones de onzas de oro. Medido en dinero, el orden se invierte: esa plata valía $11.4 mil millones al día y el oro, $81.8 mil millones, mientras que en junio de 2026 los valores diarios fueron de $12.9 mil millones para la plata y $70.9 mil millones para el oro.
Un mercado de ese tamaño absorbe el mismo flujo de órdenes con un ajuste de precio mayor. Su spread bid-ask también tiende a ser más amplio en relación con el precio, un patrón que refleja cómo influyen los proveedores de liquidez en los spreads y la ejecución también en los mercados de divisas.
Los futuros añaden un segundo amplificador. En COMEX, la principal bolsa de futuros sobre metales de EE. UU., un contrato de oro abarca 100 onzas troy y uno de plata, 5,000, y ambos se negocian con margen. Cuando un mercado a la baja desencadena una llamada de margen que no se atiende, un stop out puede cerrar posiciones automáticamente en un mercado con poca profundidad. El apalancamiento amplifica las pérdidas exactamente igual que las ganancias, las pérdidas en una posición sobre metales con margen pueden acumularse en una sola sesión y un trader puede perder todo el dinero depositado.
Cómo afecta la demanda industrial al precio de la plata a través del ciclo manufacturero
La plata es a la vez un metal precioso y una materia prima industrial. La demanda total de plata cayó un 2%, hasta 1.13 mil millones de onzas, en 2025. El uso industrial absorbió 657.4 millones de onzas de ese total, pese a una caída del 3% que puso fin a cuatro años de fuerte crecimiento, y la demanda del sector eléctrico y electrónico retrocedió un 2%. Un salto del 14% en la compra de monedas y lingotes casi compensó los descensos en otros segmentos.
La demanda industrial influye en el precio de dos maneras. La plata suele representar una parte pequeña del coste de los paneles solares y los productos electrónicos, por lo que los fabricantes tienden a seguir comprando aunque suba el precio, lo que hace que su demanda sea en gran medida insensible al precio. Sin embargo, el volumen que necesitan sigue el ciclo manufacturero. Ese vínculo cíclico ayuda a explicar por qué la plata cae con más fuerza que el oro cuando los mercados temen una desaceleración.
La composición de la demanda de oro es casi la inversa. La demanda total de oro, incluidas las operaciones extrabursátiles, alcanzó un récord de 4,974 toneladas en 2024, y los bancos centrales compraron 1,045 toneladas. Las compras oficiales netas superaron las 1,000 toneladas en cada uno de los tres años hasta 2024, frente a una media anual de 473 toneladas en 2010–2021. Las incorporaciones a las reservas de los bancos centrales dan al oro un comprador persistente. La plata no tiene un tenedor equivalente.
Cómo afecta la minería de subproducto a la oferta de plata
En la minería de subproducto, la plata se recupera de minerales explotados principalmente por otros metales, como el cobre y el zinc. En el periodo 2019–23, la plata obtenida como subproducto supuso el 21% de la producción minera en Norteamérica y el 63% en Sudamérica, y cada una de las dos regiones aportó el 29% de la producción minera mundial de plata. La producción global aumentó un 3%, hasta 846.6 millones de onzas, en 2025, impulsada por una mayor producción de subproducto en las operaciones de cobre de Perú. Como gran parte de la oferta depende de la economía de otros metales, responde lentamente al precio de la plata, y es el propio precio el que asume una mayor parte del ajuste.
Volatilidad de la plata frente al oro: cuatro formas de medir la brecha
La estructura explica por qué existe una brecha; la medición muestra lo grande que es. La desviación estándar de los rendimientos, calculada para ambos metales en el mismo periodo, ofrece la visión más amplia, y la cifra de la plata dividida por la del oro es su múltiplo de volatilidad para ese periodo.
J. Welles Wilder presentó el rango verdadero medio (ATR) en su libro de 1978 New Concepts in Technical Trading Systems. El ATR promedia el rango verdadero —el mayor entre el rango máximo-mínimo y las distancias desde el cierre anterior hasta el máximo y hasta el mínimo— a lo largo de 14 periodos por defecto. Como el ATR se expresa en dólares, una comparación del ATR de la plata y el oro solo funciona si el ATR de cada metal se divide por su precio.
La beta mide cuánto se ha movido la plata, de media, por cada punto porcentual de movimiento del oro: la covarianza de sus rendimientos dividida por la varianza de los del oro. Estimarla requiere muchos pares de rendimientos en un periodo. Cuando la correlación se debilita, una beta de apariencia estable puede ocultar grandes oscilaciones independientes.
Cada medida responde a una pregunta distinta, y ninguna recoge la brecha por sí sola:
| Medida | Qué muestra el gráfico o el mercado | El enfoque que utilizan los traders | Riesgo principal |
| Desviación estándar | Rendimientos diarios de tamaño variable de una sesión a otra | Desviación estándar anualizada de los rendimientos logarítmicos diarios, la de la plata dividida por la del oro | Supone una varianza estable; los resultados cambian entre periodos |
| ATR como proporción del precio | Rangos intradía amplios y gaps nocturnos | ATR de 14 periodos dividido por el último cierre de cada metal | Reacciona con lentitud; el ATR bruto en dólares induce a error |
| Beta respecto al oro | La plata se mueve con el oro, pero en mayor medida | Regresión de los rendimientos diarios de la plata sobre los del oro en un periodo fijo | Pierde sentido cuando la correlación se debilita |
| Ratio oro-plata | Un metal supera al otro durante semanas o meses | Seguimiento del nivel del ratio y de su evolución en el tiempo | Muestra el precio relativo, no el tamaño de las oscilaciones diarias |
¿Qué es el ratio oro-plata?
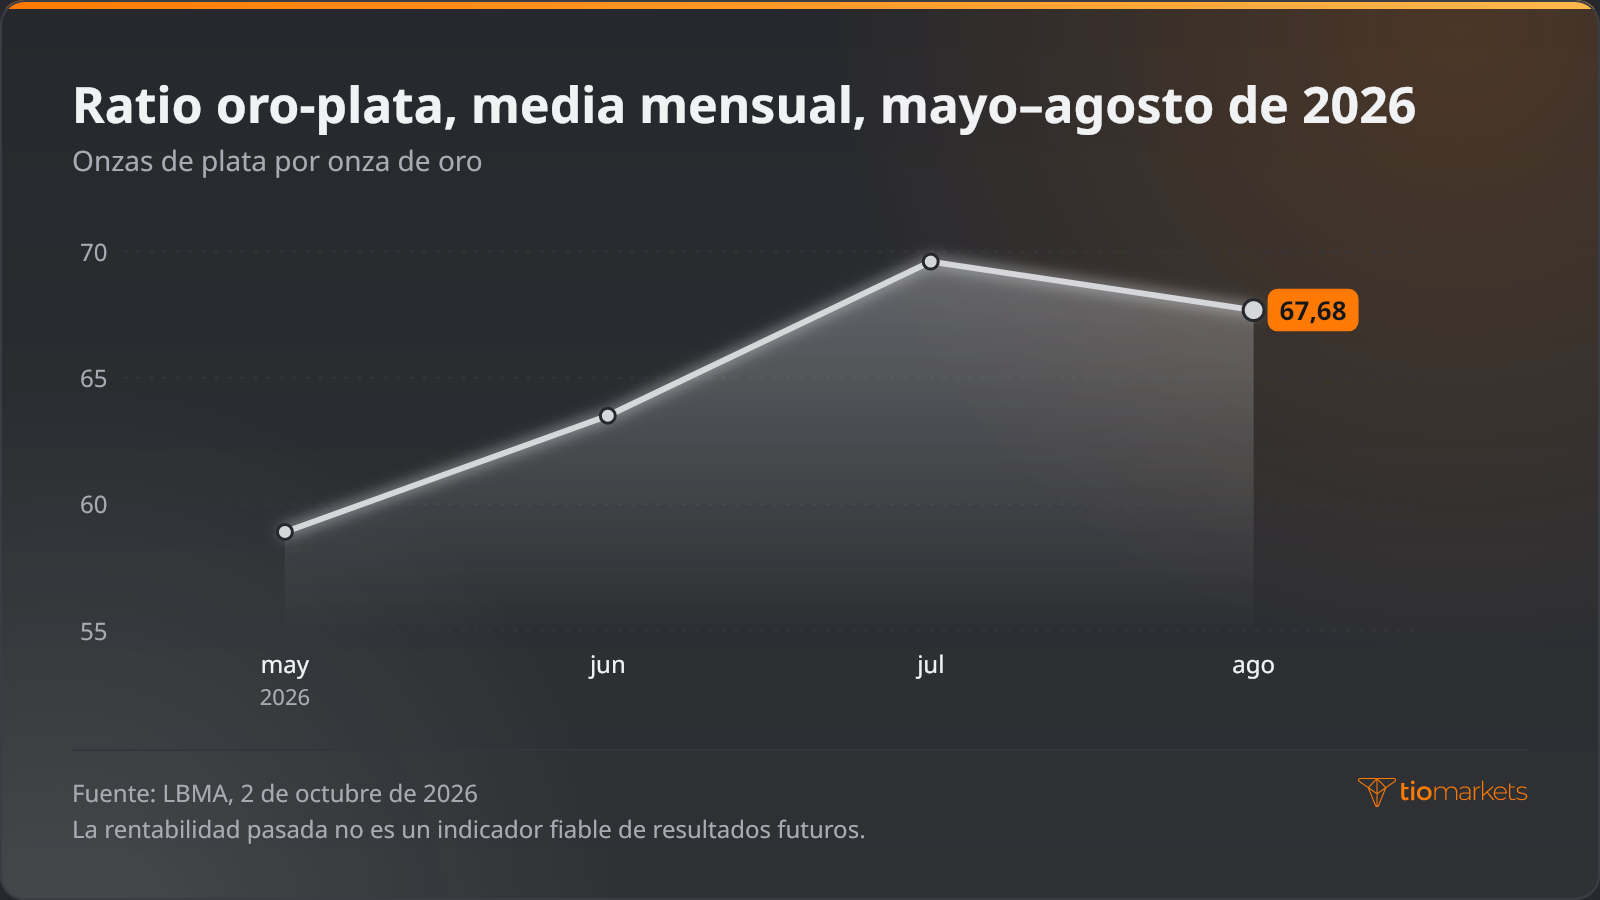
El ratio oro-plata, es decir, las onzas de plata necesarias para comprar una onza de oro, mide el precio relativo y no la volatilidad. Su media mensual en Londres subió de 58.9 en mayo de 2026 a 63.5 en junio y 69.60 en julio, antes de moderarse hasta 67.68 en agosto, por lo que la plata se quedó por detrás del oro en precio relativo durante ese periodo. Estos datos son históricos, y la rentabilidad pasada no es un indicador fiable de resultados futuros.
Cómo medir la volatilidad de la plata frente al oro, paso a paso
El múltiplo de volatilidad de la plata puede calcularse en una hoja de cálculo a partir de los cierres diarios, en seis pasos:
- Reunir los cierres diarios de XAU/USD y XAG/USD de las mismas sesiones, procedentes de una única fuente de datos.
- Convertir cada cierre en un rendimiento logarítmico: el logaritmo natural del cierre dividido por el cierre anterior.
- Calcular la desviación estándar de cada serie y multiplicarla por la raíz cuadrada de 252 para obtener una cifra anual.
- Dividir la cifra de la plata por la del oro para obtener el múltiplo de volatilidad de ese periodo.
- Contrastar el resultado dividiendo el ATR de 14 periodos de cada metal por su último cierre.
- Repetir el cálculo con un periodo más corto y otro más largo, y anotar cuánto cambia el múltiplo.
Cada resultado describe solo su propio periodo, y un múltiplo obtenido en un mes tranquilo puede subestimar las oscilaciones de la plata en uno turbulento.
Solo a modo de ejemplo práctico: el 4 de noviembre de 2026, el oro al contado subió un 3.4% y la plata al contado, un 5.1%. Dividir el movimiento de la plata por el del oro da un múltiplo de un día que ilustra la aritmética, pero no estima nada. Los rendimientos acumulados miden otra cosa: el oro subió un 66% y la plata un 135% en 2025, cifras que reflejan la dirección y la variación total, no el tamaño de las oscilaciones diarias. La rentabilidad pasada no es un indicador fiable de resultados futuros.
Dimensionamiento de posiciones en plata y oro: igualar el riesgo, no los lotes
Una misma exposición nocional, es decir, el valor de mercado total de una posición, no implica el mismo riesgo cuando la volatilidad medida de la plata es mayor. El dimensionamiento basado en la volatilidad ajusta cada posición para que un movimiento típico cueste una cantidad similar en cualquiera de los dos metales. El método consta de cinco pasos:
- Expresar la volatilidad reciente de cada metal como porcentaje, a partir de la desviación estándar diaria o del ATR como proporción del precio.
- Fijar un único importe en riesgo por posición, el mismo para ambos metales.
- Dividir ese importe por cada porcentaje de volatilidad para hallar la exposición nocional equivalente.
- Convertir el nocional en unidades con la especificación del contrato; cómo calcular el tamaño del lote, el valor del pip y el margen aplica el mismo método a un par de divisas.
- Comprobar el margen que requiere cada posición y cuánto puede moverse el precio antes de una llamada de margen.
Como ilustración hipotética con los movimientos del 4 de noviembre de 2026, una posición en oro varió de valor un 3.4% y un nocional equivalente en plata, un 5.1%. Para igualar la oscilación del oro ese día, habría hecho falta un nocional en plata igual al del oro multiplicado por 3.4 y dividido por 5.1. El cálculo no fija el tamaño de ninguna operación real, y los movimientos de un solo día no son una guía fiable de los futuros.
Los traders minoristas suelen mantener posiciones en ambos metales mediante CFD (contratos por diferencia) sobre oro y plata, contratos que replican el precio sin la propiedad del activo y que normalmente se negocian con apalancamiento. El apalancamiento amplifica las pérdidas en una posición en plata tanto como las ganancias; como la plata se mueve más, esas pérdidas pueden crecer con rapidez, y un trader puede perder todo el dinero depositado. Igualar la volatilidad entre ambas posiciones no limita la pérdida de ninguna de ellas.
Errores habituales al comparar la volatilidad del oro y la plata
La mayoría de los errores de comparación tratan una medición como un hecho permanente:
- Comparar movimientos en dólares. Solo los rendimientos porcentuales o el ATR como proporción del precio permiten comparar con rigor un metal de precio alto con otro de precio bajo.
- Tratar un periodo como permanente. El múltiplo de un periodo puede diferir mucho en el siguiente.
- Suponer que la plata siempre amplifica al oro. Un ratio oro-plata al alza solo indica que la plata se quedó atrás respecto al oro en precio relativo; si la plata cayó más o subió menos solo puede determinarse a partir de los rendimientos propios de cada metal.
- Usar el mismo nocional en ambos metales. En ese caso, la posición en plata conlleva más riesgo siempre que su volatilidad sea mayor.
- Confiar en la beta sin comprobar la correlación. Una beta estimada en un periodo de correlación débil dice poco.
Conclusión
La volatilidad adicional de la plata es fruto de la estructura del mercado, no una ley. Un mercado menos profundo, una demanda industrial ligada al ciclo manufacturero, una oferta vinculada a la minería del cobre y la ausencia de un comprador oficial hacen que XAG/USD sea propenso a movimientos porcentuales mayores que XAU/USD. El tamaño de esa brecha es una cifra que hay que calcular para cada periodo, y determina cuánto riesgo conlleva el mismo tamaño de posición en cada metal.
Toda medida tiene límites. La desviación estándar y el ATR describen solo el periodo del que proceden, la beta depende de la correlación y el ratio refleja el precio relativo, no las oscilaciones diarias. Dimensionar en función de la brecha medida corrige un desajuste, pero deja intacto el riesgo subyacente: el apalancamiento amplifica tanto las pérdidas como las ganancias, una posición en metales puede perder dinero rápidamente y un trader puede perder todo lo depositado.
Opere XAU/USD y XAG/USD con TIOmarkets
Tome posición en los mercados globales mediante CFD. Disfrute de spreads ajustados, ejecución rápida y opciones de depósito rápidas y flexibles.
Operar es arriesgado
Preguntas frecuentes
Advertencia de riesgo: Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. Deberías valorar si entiendes cómo funcionan los CFD y si puedes asumir el alto riesgo de perder tu dinero. Nunca deposites más de lo que estés dispuesto a perder. Los clientes profesionales pueden perder más de la suma depositada. Consulta nuestra política de advertencia de riesgos y busca asesoramiento profesional independiente si no la entiendes del todo. Esta información no está destinada a ser distribuida o utilizada por residentes de ciertos países o jurisdicciones, entre ellos EEUU y los países sancionados por la OFAC. La empresa se reserva el derecho de modificar esta lista de países a su discreción.
Join us on social media


Authors BIO

Detrás de cada publicación de blog está la experiencia combinada de las personas que trabajan en TIOmarkets. Somos un equipo de profesionales dedicados de la industria y entusiastas de los mercados financieros comprometidos a brindarte educación sobre trading y comentarios sobre los mercados financieros. Nuestro objetivo es ayudarte a empoderarte con el conocimiento que necesitas para operar en los mercados de manera efectiva.





