


Cổ tức và lãi suất: Những khác biệt chính
BY TIOmarkets (Tiếng Việt)
|tháng 11 13, 2026Cổ tức là khoản chi trả tùy ý mà hội đồng quản trị của công ty dành cho cổ đông từ lợi nhuận, còn tiền lãi là khoản thanh toán theo hợp đồng mà bên đi vay phải trả cho người cho vay hoặc người gửi tiền. Vì vậy, khi so sánh cổ tức và lãi suất, ta đặt một khoản chi trả có thể thay đổi hoặc dừng lại cạnh một nghĩa vụ đã được ấn định từ trước, dù cả hai đều được niêm yết dưới dạng tỷ lệ phần trăm hằng năm.
Bài viết giải thích sự khác biệt về mặt pháp lý giữa hai khoản thanh toán này, cách tính tỷ suất cổ tức và lý do nó biến động theo giá cổ phiếu, cũng như cách những thay đổi của lãi suất điều hành và lãi suất trái phiếu tác động đến cổ phiếu trả cổ tức, dựa trên dữ liệu của Mỹ có ghi rõ thời điểm. Bài viết dành cho các nhà giao dịch và nhà đầu tư thường đặt tỷ suất cổ tức của một cổ phiếu cạnh lãi suất tiết kiệm, lãi suất trái phiếu hoặc lãi suất điều hành.
Cổ tức và lãi suất: Vì sao phép so sánh này quan trọng
Cả hai con số đều thể hiện thu nhập trong một năm dưới dạng tỷ lệ trên số vốn bỏ ra. Trên lý thuyết, một tài khoản tiết kiệm giả định trả lãi 4% mỗi năm và một cổ phiếu giả định có giá $50, trả cổ tức $2.00 mỗi năm, tức tỷ suất cổ tức 4%, mang lại cùng mức thu nhập trên mỗi đô la.
Sự tương đồng chỉ dừng lại ở con số phần trăm, vì hai con số dựa trên những quyền đòi hỏi khác nhau. Lãi suất tiết kiệm là cam kết của ngân hàng về việc trả lãi cho khoản tiền gửi có giá trị danh nghĩa không đổi. Tỷ suất cổ tức là khoản chi trả mà hội đồng quản trị có thể tăng, cắt giảm hoặc tạm ngừng, chia cho giá cổ phiếu vốn thay đổi qua mỗi phiên giao dịch. Do đó, phép so sánh tỷ suất cổ tức với lãi suất nếu chỉ dừng ở con số bề ngoài sẽ bỏ sót hai rủi ro: giá cổ phiếu giảm và cổ tức bị cắt giảm. Chính phép so sánh này cũng là một con đường qua đó biến động lãi suất tác động đến giá của các cổ phiếu trả cổ tức.
Sự khác biệt giữa cổ tức và tiền lãi là gì?
Sự khác biệt giữa cổ tức và tiền lãi trước hết nằm ở khía cạnh pháp lý, sau đó mới đến tài chính. Tổ chức phát hành trái phiếu phải thanh toán lãi và gốc đúng hạn; công ty không có nghĩa vụ tương tự đối với cổ tức. Tiền lãi trái phiếu được xác định bởi lãi suất coupon, tức mức lãi hằng năm được ấn định khi phát hành, tính theo tỷ lệ phần trăm của mệnh giá, và việc lỡ một kỳ thanh toán được coi là vỡ nợ.
Ngược lại, cổ tức chỉ tồn tại khi hội đồng quản trị công bố. Khi hội đồng quản trị của một công ty nông sản niêm yết trên NYSE phê duyệt mức cổ tức tiền mặt hằng quý $0.30 mỗi cổ phiếu, thông cáo kết quả kinh doanh của công ty này nêu rõ không có gì bảo đảm rằng cổ tức trong tương lai sẽ được công bố, vì mỗi lần chi trả đều cần hội đồng quản trị phê duyệt sau khi xem xét kết quả tài chính và nhu cầu tiền mặt.
Bản chất pháp lý của khoản thanh toán cũng quyết định ai được trả trước khi công ty phá sản. Trong một vụ phá sản, các chủ nợ, bao gồm trái chủ, nhà cung cấp và người lao động, được xếp trước người nắm giữ cổ phiếu phổ thông, vốn đứng cuối hàng. Vì vậy, trái chủ nắm quyền đòi ưu tiên đối với một khoản thanh toán cố định, còn cổ đông nắm quyền đòi phần còn lại đối với một khoản biến động.
Cách tính tỷ suất cổ tức
Tỷ suất cổ tức bằng cổ tức hằng năm trên mỗi cổ phiếu chia cho giá cổ phiếu hiện tại, biểu thị dưới dạng phần trăm. Với một cổ phiếu giả định, phép tính gồm năm bước:
- Xác định cổ tức hằng năm trên mỗi cổ phiếu. Theo cơ sở lũy kế (trailing), đây là tổng số tiền đã chi trả trong 12 tháng qua, ví dụ bốn lần chi trả hằng quý, mỗi lần $0.50, tức $2.00.
- Lấy giá cổ phiếu hiện tại, trong trường hợp này là $50.
- Chia cổ tức hằng năm cho giá: $2.00 ÷ $50 = 0.04.
- Nhân với 100 để biểu thị kết quả dưới dạng phần trăm, ra tỷ suất cổ tức 4%.
- Tính lại khi giá thay đổi. Nếu cổ phiếu giảm 20% xuống $40 trong khi cổ tức vẫn là $2.00, tỷ suất cổ tức tăng lên 5%.
Tỷ suất cao hơn ở bước cuối đến từ giá thấp hơn chứ không phải từ khoản chi trả lớn hơn, và người đã mua ở mức $50 đã mất 20% vốn. Phép tính này cũng giả định cổ tức tiếp tục được duy trì ở mức hiện tại, một cam kết mà không hội đồng quản trị nào đưa ra trước.
Tỷ suất cổ tức được công bố theo hai cơ sở. Tỷ suất lũy kế (trailing yield) dùng cổ tức đã chi trả trong 12 tháng qua, cũng là cơ sở mà các thước đo yếu tố (factor) của S&P 500 dùng để xác định cổ tức. Tỷ suất dự kiến (indicated hay forward yield) quy đổi khoản chi trả được công bố gần nhất ra cả năm, nên cổ tức hằng quý $0.30 tương ứng với $1.20 mỗi năm. Tỷ lệ chi trả cổ tức, tức cổ tức chia cho lợi nhuận, bổ sung điều mà cả hai loại tỷ suất đều không cho thấy: khoản chi trả chiếm bao nhiêu phần lợi nhuận.
Thu nhập từ cổ tức và thu nhập từ tiền lãi: So sánh song song
Khi đặt cạnh nhau theo cùng các tiêu chí, thu nhập từ cổ tức và thu nhập từ tiền lãi khác nhau ở hầu hết mọi khía cạnh, từ việc ai quyết định khoản chi trả đến việc ai được hoàn trả trước nếu tổ chức phát hành mất khả năng thanh toán.
| Tiêu chí | Cổ tức (cổ phiếu) | Tiền lãi (trái phiếu và tiền gửi) |
| Ai quyết định khoản chi trả | Hội đồng quản trị của công ty, theo từng lần công bố | Hợp đồng: lãi suất coupon của trái phiếu hoặc lãi suất niêm yết của khoản tiền gửi |
| Nghĩa vụ theo hợp đồng | Không: công ty không có nghĩa vụ chi trả | Có: tổ chức phát hành phải trả lãi và gốc đúng hạn |
| Điều gì xảy ra với vốn | Giá cổ phiếu biến động qua mỗi phiên và có thể giảm xuống dưới giá mua | Giá trái phiếu biến động trước khi đáo hạn; mệnh giá được hoàn trả khi đáo hạn, trừ khi tổ chức phát hành vỡ nợ |
| Thứ tự ưu tiên khi mất khả năng thanh toán | Đứng cuối hàng, sau tất cả các chủ nợ | Trái chủ được ưu tiên hơn cổ đông trong việc đòi tài sản |
| Khoản chi trả thay đổi thế nào | Có thể được tăng, cắt giảm hoặc tạm ngừng ở mỗi lần công bố | Cố định với trái phiếu lãi suất cố định; do ngân hàng ấn định với tiền gửi lãi suất thả nổi |
| Yếu tố tác động đến tỷ suất | Cổ tức và giá cổ phiếu | Lãi suất coupon và, với trái phiếu được giao dịch, giá thị trường của nó |
Vì sao cổ phiếu cổ tức giảm khi lãi suất tăng?
Mối liên hệ giữa cổ tức và lãi suất vận hành qua hai kênh. Kênh thứ nhất là cạnh tranh về thu nhập. Khi lãi suất điều hành của ngân hàng trung ương, công cụ chính được mô tả trong bài vai trò của ngân hàng trung ương, tăng lên, lãi suất tiết kiệm và lãi suất của trái phiếu mới phát hành cũng tăng theo. Một cổ phiếu có tỷ suất thấp hơn các lựa chọn thay thế đó sẽ thu hút ít người mua hơn ở mức giá hiện tại, và giá có thể giảm cho đến khi tỷ suất một lần nữa đủ bù đắp cho phần rủi ro tăng thêm.
Kênh thứ hai là định giá. Mô hình chiết khấu cổ tức, ra đời năm 1938, định giá cổ phiếu bằng tổng các dòng tiền tương lai, mỗi dòng được chiết khấu về hiện tại. Tỷ lệ chiết khấu là chi phí vốn chủ sở hữu của công ty: lãi suất phi rủi ro cộng với phần bù rủi ro vốn cổ phần, tức mức lợi nhuận bổ sung mà nhà đầu tư đòi hỏi khi nắm giữ cổ phiếu. Khi lãi suất phi rủi ro tăng, cùng một dòng cổ tức sẽ có giá trị thấp hơn ở hiện tại. Đó là khía cạnh định giá trong cách lãi suất tác động đến cổ phiếu cổ tức.
Kết hợp lại, hai kênh này giải thích vì sao cổ phiếu cổ tức có thể giảm khi lãi suất tăng, và chúng có thể gây áp lực lớn nhất lên những cổ phiếu có mức chi trả ổn định, cao và tăng trưởng khiêm tốn, chẳng hạn cổ phiếu ngành tiện ích và quỹ tín thác đầu tư bất động sản (REITs). Nhóm này thường được gọi là cổ phiếu thay thế trái phiếu (bond proxies), vì nhà đầu tư định giá chúng chủ yếu dựa trên thu nhập mà chúng mang lại.
Chu kỳ thắt chặt 2022–2023 tại Mỹ cho thấy quy mô của sự thay đổi. Ủy ban Thị trường Mở Liên bang (FOMC) của Cục Dự trữ Liên bang Mỹ (Federal Reserve) đã nâng biên độ mục tiêu của lãi suất quỹ liên bang tại mọi cuộc họp từ tháng 3 năm 2022 đến tháng 5 năm 2023. Lần tăng đầu tiên là 25 điểm cơ bản, trong đó một điểm cơ bản bằng một phần trăm của một điểm phần trăm. Tiếp theo là các đợt tăng 75 điểm cơ bản vào tháng 6, tháng 7, tháng 9 và tháng 11 năm 2022, và ngày 2 tháng 11 năm 2022, biên độ này đạt 3-3/4 đến 4 phần trăm. Tháng 6 năm 2023, ủy ban giữ biên độ ở mức 5 đến 5-1/4 phần trăm. Lãi suất quỹ liên bang thực tế, tức lãi suất các ngân hàng trả cho nhau đối với nguồn vốn qua đêm, phản ánh rõ chu kỳ này.
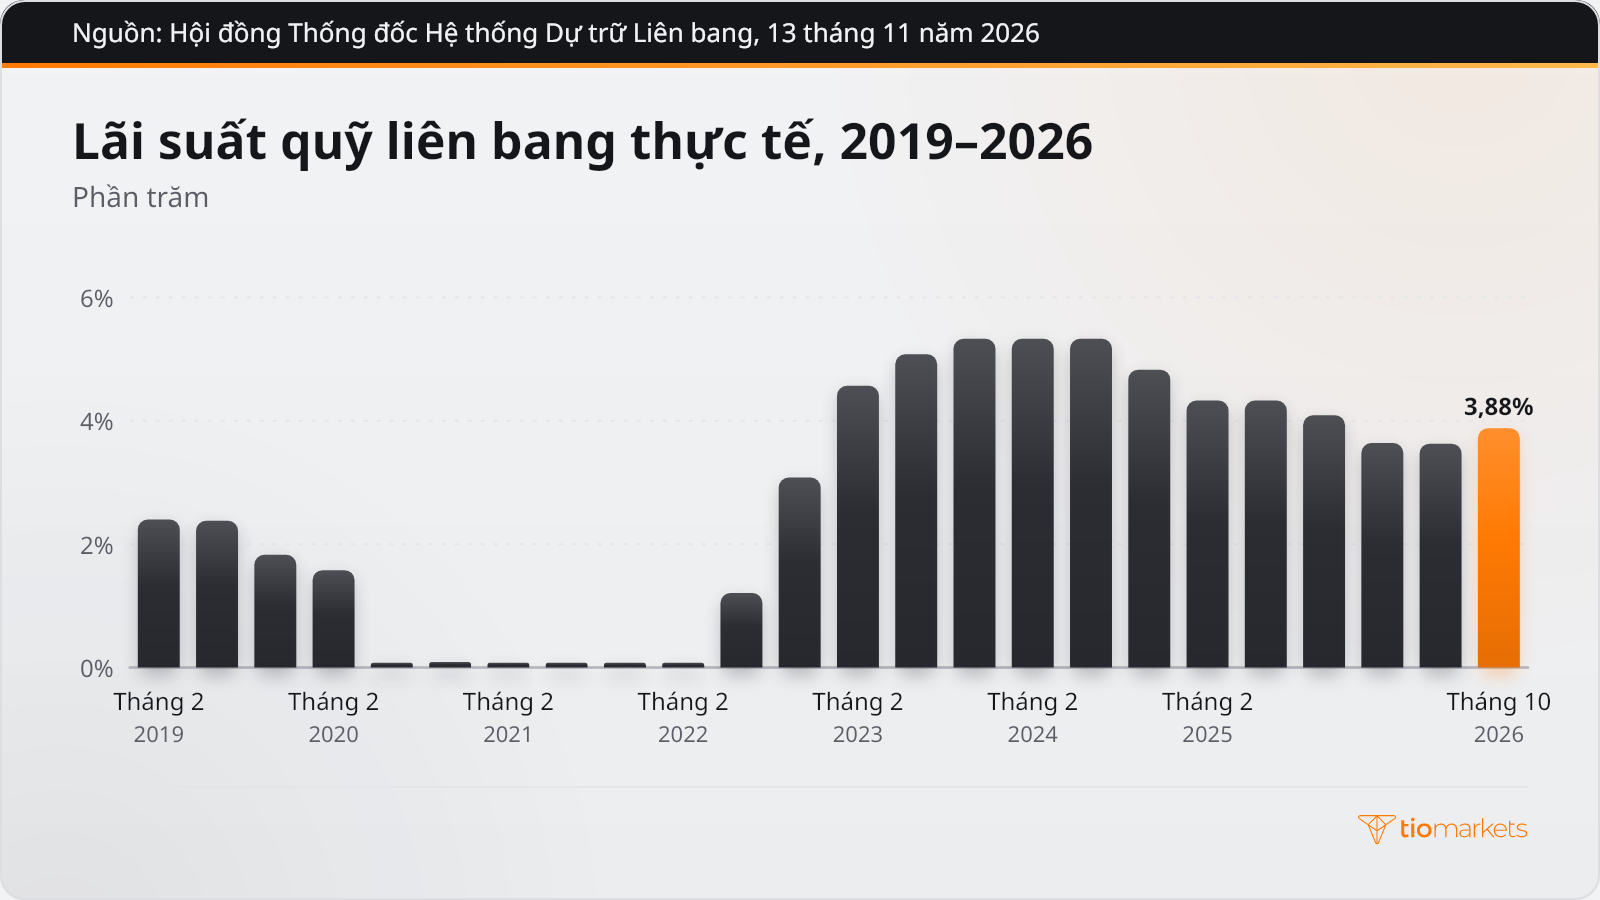
Bản thân các khoản chi trả không hề thu hẹp. Mức tăng cổ tức dự kiến ròng của cổ phiếu phổ thông Mỹ, tức số tăng trừ số giảm, đạt $68.2 tỷ trong năm 2022 và $36.5 tỷ trong năm 2023. Khi mức chi trả tăng song song với lãi suất điều hành, mọi sự điều chỉnh ở cổ phiếu trả cổ tức đều diễn ra qua giá và tỷ suất chứ không qua cổ tức. Mức tăng cổ tức trong quá khứ không phải là chỉ báo đáng tin cậy cho các khoản chi trả trong tương lai.
Tỷ suất cổ tức và lợi suất trái phiếu: Khoảng chênh lệch đo lường điều gì
So sánh tỷ suất cổ tức với lợi suất trái phiếu là phiên bản ở cấp độ chỉ số của cùng phép so sánh. Tỷ suất cổ tức của S&P 500 thường được đặt cạnh lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm, một con số kỳ hạn cố định (constant maturity) được nội suy từ đường cong lợi suất Kho bạc hằng ngày, nhờ đó luôn có lợi suất kỳ hạn 10 năm ngay cả khi không có chứng khoán nào còn đúng 10 năm đến ngày đáo hạn.
Lợi suất trái phiếu Kho bạc kỳ hạn 10 năm bình quân ở mức 4.99% trong tháng 9 năm 2026 và ở mức 4.98% vào ngày 10 tháng 11 năm 2026. Tỷ suất cổ tức của nhóm vốn hóa lớn tại Mỹ là 1.16% trong quý 4 năm 2025, hay 1.39% nếu chỉ tính các mã có trả cổ tức; trong số các mã trả cổ tức, nhóm vốn hóa trung bình có tỷ suất 2.24% và nhóm vốn hóa nhỏ 2.88%. Số liệu trái phiếu và cổ tức cách nhau gần một năm, nên chúng cho thấy độ lớn tương đối của khoảng chênh lệch chứ không phải giá trị của nó tại một thời điểm cụ thể.
Mức chênh lệch giữa tỷ suất cổ tức của một chỉ số và lợi suất trái phiếu chính phủ thường được xem là thước đo sơ bộ của phần bù rủi ro vốn cổ phần, nhưng thước đo này chưa đầy đủ. Lãi suất coupon của trái phiếu là cố định, trong khi cổ tức có thể tăng hoặc giảm và giá chỉ số có thể giảm cũng như tăng.
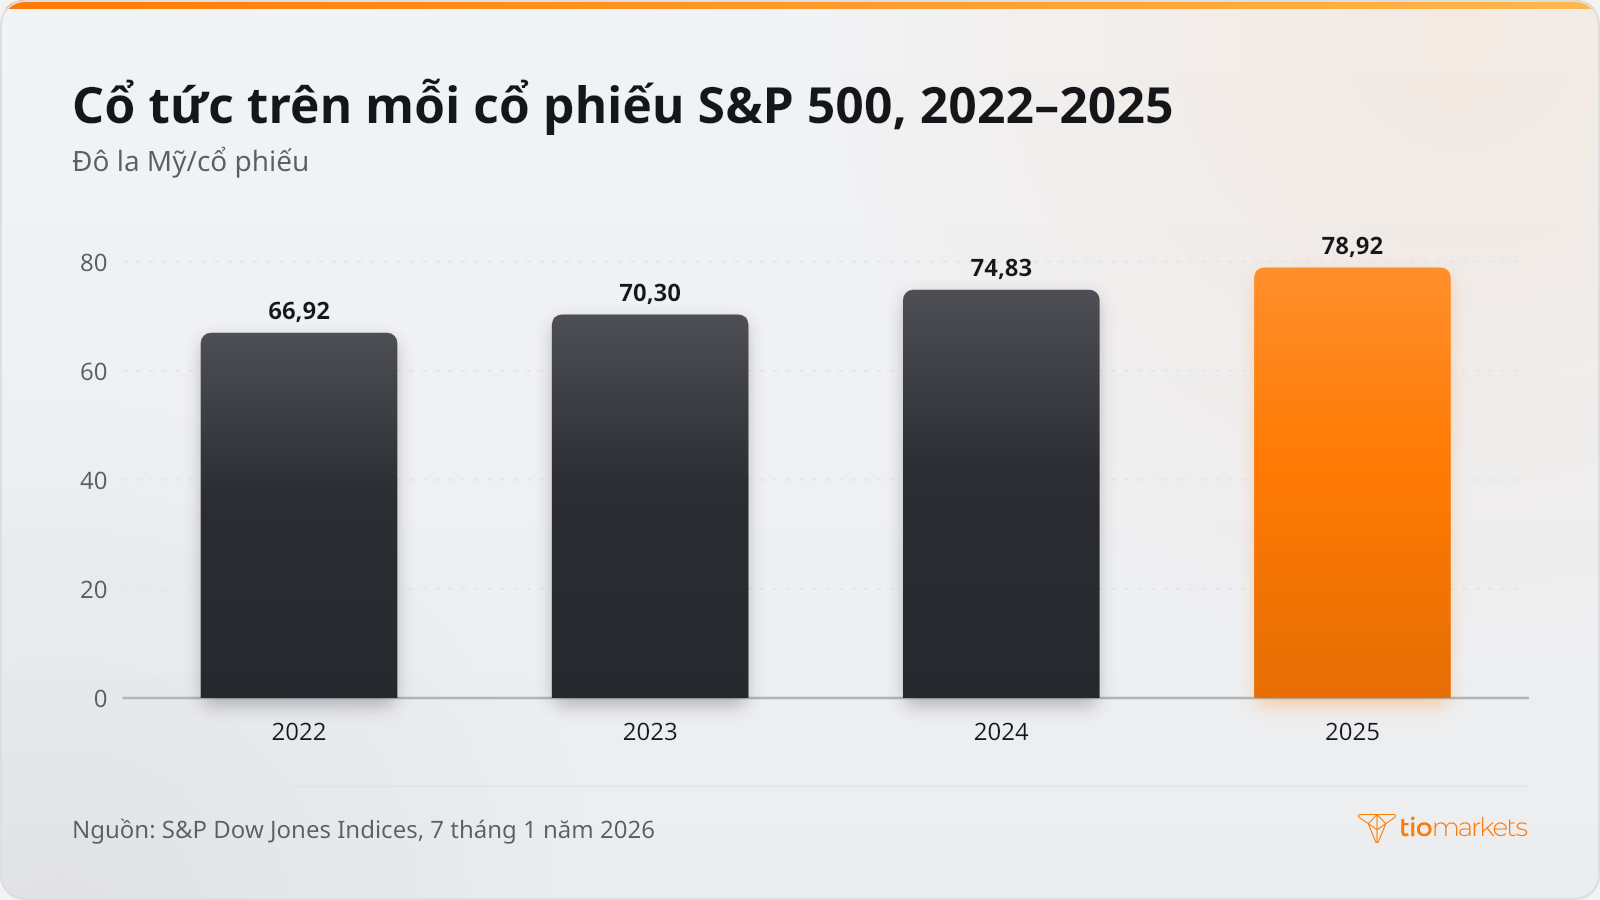
Tăng trưởng cổ tức là điều bị bỏ sót lớn hơn cả. Cổ tức của S&P 500 đạt $66.92 mỗi cổ phiếu năm 2022, $70.30 năm 2023 và $74.83 năm 2024, rồi lập kỷ lục $78.92 năm 2025, tăng 5.5% và là năm thứ 16 liên tiếp tăng. Lãi suất coupon cố định không thể tăng theo cách đó, dù tăng trưởng cổ tức trong quá khứ không phải là chỉ báo đáng tin cậy cho cổ tức hay lợi nhuận trong tương lai.
Không tồn tại một mức tỷ suất cổ tức “tốt” duy nhất so với lãi suất. Tỷ suất chỉ có ý nghĩa khi được xem xét cùng tỷ lệ chi trả cổ tức của cổ phiếu, lịch sử chi trả và mức lãi suất tiết kiệm, trái phiếu tại cùng thời điểm, và nó mô tả một tỷ lệ ở hiện tại chứ không phải một khoản chi trả trong tương lai.
Những sai lầm thường gặp khi so sánh cổ tức và tiền lãi
Các sai lầm phổ biến đều chung một nguồn gốc: hiểu tỷ suất cổ tức như thể nó mang các điều khoản của một lãi suất.
- Coi cổ tức là khoản được bảo đảm. Công ty có thể giảm hoặc ngừng chi trả ở lần công bố tiếp theo. Năm 2020, cổ tức dự kiến ròng tại Mỹ thay đổi -$40.8 tỷ và 43 mã thuộc S&P 500 tạm ngừng chi trả; năm 2025, 176 mã giảm cổ tức, so với 132 mã năm 2024.
- Chạy theo tỷ suất được tạo ra do giá giảm. Tỷ suất tăng vì giá cổ phiếu sụt giảm phản ánh khoản lỗ vốn đã xảy ra, và khi tỷ lệ chi trả cổ tức ở mức cao, nó có thể xuất hiện trước một đợt cắt giảm cổ tức.
- So sánh các con số trên những cơ sở khác nhau. Tỷ suất lũy kế, tỷ suất dự kiến và lợi suất trái phiếu được đo lường theo những cách khác nhau, và tỷ suất của một chỉ số có tính cả các công ty không trả cổ tức sẽ thấp hơn tỷ suất của riêng nhóm trả cổ tức.
- Bỏ qua thuế và thời điểm. Cổ tức và tiền lãi thường chịu thuế khác nhau, nên các mức tỷ lệ bề ngoài bằng nhau có thể cho ra thu nhập ròng khác nhau. Thời điểm cũng quan trọng: người mua phải sở hữu cổ phiếu trước ngày giao dịch không hưởng quyền (ex-dividend date), tức ngày đầu tiên mà người mua mới không còn được hưởng khoản cổ tức đã công bố.
Những điểm này có sức nặng lớn hơn khi nắm giữ dài hạn so với ngắn hạn, một sự tương phản được phân tích trong bài sự khác biệt giữa đầu tư và giao dịch. Nhà giao dịch nắm giữ cổ phiếu trong vài ngày chủ yếu chịu tác động từ giá của cổ phiếu đó.
Kết luận
So sánh cổ tức và lãi suất là so sánh giữa hai quyền đòi hỏi có chung một hình thức thể hiện. Tiền lãi là khoản phải trả theo hợp đồng và được ưu tiên trước cổ đông; tỷ suất cổ tức là khoản chi trả tùy ý của hội đồng quản trị chia cho một mức giá biến động qua mỗi phiên. Đặt hai con số phần trăm cạnh nhau sẽ che khuất sự khác biệt đó, và chính phép so sánh này là một con đường qua đó lãi suất điều hành và lãi suất trái phiếu tăng có thể tác động đến giá cổ phiếu trả cổ tức, dù bản thân các khoản chi trả có thay đổi hay không.
Phép so sánh này có những giới hạn. Tỷ suất là một tỷ lệ tại một thời điểm: nó không cho biết cổ tức kỳ tới có được công bố hay không, hay cổ phiếu sẽ có giá trị bao nhiêu khi cổ tức được chi trả. Người nắm giữ cổ phiếu trả cổ tức có thể mất một phần hoặc toàn bộ vốn đầu tư, lãi suất tăng mạnh có thể nhanh chóng đẩy giá các cổ phiếu đó đi xuống, và việc cắt giảm cổ tức có thể xóa đi khoản thu nhập mà tỷ suất dường như mang lại.
Câu hỏi thường gặp
Tuyên bố từ chối trách nhiệm rủi ro: CFD là các công cụ phức tạp và có nguy cơ mất tiền nhanh chóng do đòn bẩy. Bạn nên xem xét việc bạn có hiểu cách thức hoạt động của CFD hay không và liệu bạn có đủ khả năng chấp nhận rủi ro mất tiền cao hay không. Không bao giờ nạp nhiều hơn số tiền bạn sẵn sàng để mất. Khoản lỗ của khách hàng chuyên nghiệp có thể vượt quá số tiền nạp của họ. Vui lòng xem chính sách cảnh báo rủi ro của chúng tôi và tìm tư vấn chuyên nghiệp độc lập nếu bạn không hiểu đầy đủ. Thông tin này không được hướng dẫn hoặc nhằm mục đích phân phối hoặc sử dụng bởi cư dân của một số quốc gia/khu vực tài phán bao gồm nhưng không giới hạn ở Hoa Kỳ & OFAC. Công ty có quyền thay đổi danh sách các quốc gia nói trên theo quyết định riêng của mình.
Join us on social media


Authors BIO

Đằng sau mỗi bài viết trên blog là kinh nghiệm kết hợp của những người đang làm việc tại TIOmarkets. Chúng tôi là một đội ngũ các chuyên gia tận tâm trong ngành và những người đam mê thị trường tài chính, cam kết cung cấp cho bạn giáo dục giao dịch và nhận định về thị trường tài chính. Mục tiêu của chúng tôi là giúp bạn trang bị kiến thức cần thiết để giao dịch hiệu quả trên thị trường.





