Giải mã kết quả kinh doanh Nvidia: báo cáo quý 3 nói gì
BY TIOmarkets (Tiếng Việt)
|tháng 11 20, 2026Kết quả kinh doanh Nvidia là số liệu Nvidia công bố cho từng quý tài khóa, gồm doanh thu theo nền tảng thị trường, biên lợi nhuận gộp, lợi nhuận trên mỗi cổ phiếu (EPS) theo GAAP và non-GAAP, tiền mặt hoàn trả cổ đông và dự báo (guidance) cho quý tiếp theo. Ngày 17 tháng 11 năm 2026, Nvidia báo cáo doanh thu quý 3 tài khóa 2027 đạt 115,8 tỷ USD, tăng 20% so với quý trước và 103% so với cùng kỳ năm trước. EPS pha loãng non-GAAP đạt 2,68 USD, trong khi dự báo đồng thuận là 2,48 USD.
Bài viết này phân tích lần lượt từng dòng của báo cáo, dành cho nhà giao dịch cá nhân chuyên nghiệp: mỗi chỉ số đo lường điều gì, các điều chỉnh non-GAAP vận hành ra sao, mức chênh so với dự báo đồng thuận được tính thế nào, và cổ phiếu cũng như chỉ số Nasdaq 100 đã phản ứng ra sao theo thông tin công bố đến ngày 18 tháng 11 năm 2026. Thông điệp chính: riêng việc các con số chính vượt kỳ vọng chưa nói lên được nhiều. Phản ứng của thị trường phụ thuộc vào dự báo của công ty so với mức đồng thuận và vào tỷ trọng của Nvidia trong chỉ số nhiều hơn là vào bản thân kết quả quý.
Kết quả kinh doanh Nvidia: các con số chính quý 3 tài khóa 2027
Nvidia công bố kết quả sau giờ đóng cửa thị trường Mỹ vào thứ Ba, ngày 17 tháng 11 năm 2026, qua thông cáo báo chí nộp lên Ủy ban Chứng khoán và Giao dịch Mỹ (SEC) theo mẫu 8-K (Form 8-K), đồng thời trình bày triển vọng trong một bản bình luận riêng của giám đốc tài chính (CFO). Cuộc gọi hội nghị với nhà đầu tư diễn ra sau đó, lúc 14h giờ Thái Bình Dương (17h giờ miền Đông nước Mỹ). Cuộc gọi được phát trực tuyến trên trang quan hệ nhà đầu tư của công ty, và bản ghi được lưu tại đây cho đến cuộc gọi về kết quả quý 4 và cả năm tài khóa 2027.
Câu hỏi thực tế với nhà giao dịch là kết quả vượt kỳ vọng có lan đến giá cổ phiếu và chỉ số hay không, và vào lúc nào. Do số liệu được công bố sau phiên chính, phản ứng đầu tiên diễn ra trong giao dịch ngoài giờ (after-hours), tức phiên điện tử sau giờ giao dịch chính thức. Nasdaq 100 được tính từ giá của phiên chính, nên chỉ số giao ngay (cash index) chỉ phản ánh biến động đó khi phiên kế tiếp mở cửa, dù các công cụ được báo giá ngoài khung giờ này có thể biến động trước.
Thông cáo đặt từng chỉ tiêu cạnh cả quý trước lẫn cùng kỳ năm trước, và hai phép so sánh này hiếm khi cho cùng một bức tranh. Bố cục thông cáo theo chuẩn chung của báo cáo kết quả quý tại Mỹ, như phần giải thích tổng quát về báo cáo kết quả kinh doanh và nơi tìm chúng đã trình bày: phần tóm tắt báo cáo kết quả hoạt động kinh doanh đứng đầu, còn bảng đối chiếu các chỉ số điều chỉnh nằm ở phía dưới.
| Chỉ tiêu | Quý 3 TK2027 | So với | Thay đổi |
| Doanh thu | 115,8 tỷ USD | Quý 2 TK2027; quý 3 TK2026 | +20% so với quý trước; +103% so với cùng kỳ |
| Doanh thu Data Center | 107,6 tỷ USD | Quý 2 TK2027; quý 3 TK2026 | +21% so với quý trước; +110% so với cùng kỳ |
| Biên lợi nhuận gộp GAAP | 74,8% | 75,0% ở quý 2 TK2027; 73,4% ở quý 3 TK2026 | -0,2 điểm % so với quý trước; +1,4 điểm % so với cùng kỳ |
| Biên lợi nhuận gộp non-GAAP | 74,9% | 75,0% ở quý 1 TK2027 | – |
| EPS pha loãng GAAP | 2,70 USD | 1,30 USD ở quý 3 TK2026 | +108% so với cùng kỳ |
| EPS pha loãng non-GAAP | 2,68 USD | 1,27 USD ở quý 3 TK2026 | +111% so với cùng kỳ |
| Lợi nhuận ròng GAAP | 65,3 tỷ USD | 59,7 tỷ USD ở quý 2 TK2027; 31,9 tỷ USD ở quý 3 TK2026 | +9% so với quý trước; +105% so với cùng kỳ |
| Lợi nhuận ròng non-GAAP | 64,9 tỷ USD | 54,0 tỷ USD ở quý 2 TK2027; 31,0 tỷ USD ở quý 3 TK2026 | +20% so với quý trước; +109% so với cùng kỳ |
| Dòng tiền tự do | 43.777 triệu USD | 22.089 triệu USD ở quý 3 TK2026 | – |
Phần lớn thông tin của quý nằm ở bốn con số: doanh thu 115,8 tỷ USD, doanh thu mảng trung tâm dữ liệu (Data Center) 107,6 tỷ USD, lợi nhuận ròng GAAP 65,3 tỷ USD và 28,1 tỷ USD hoàn trả cổ đông qua mua lại cổ phiếu và cổ tức tiền mặt. Mỗi con số trả lời một câu hỏi riêng, từ quy mô nhu cầu đến phần dòng tiền đã rời khỏi công ty.
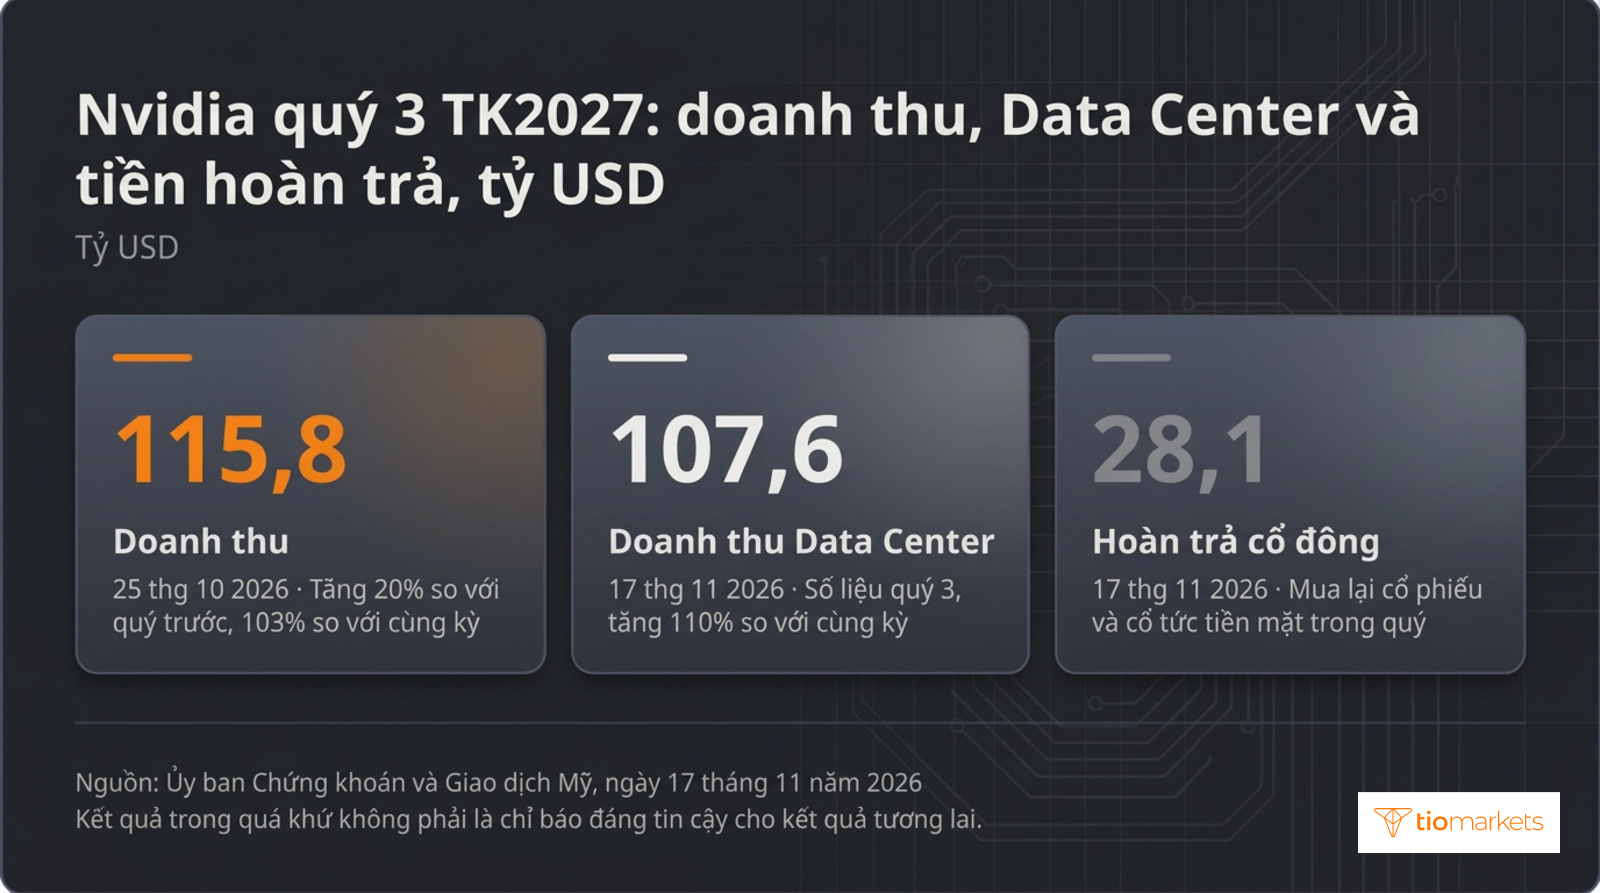
Năm tài khóa của Nvidia không trùng với năm dương lịch. Quý 3 tài khóa 2027 kết thúc ngày 25 tháng 10 năm 2026 và được công bố vào tháng 11, nên tên gọi năm tài khóa đi trước năm dương lịch một năm. Các phép so sánh cùng kỳ đối chiếu quý này với quý 3 tài khóa 2026, còn con số tăng trưởng tài khóa 2028 nêu trong cuộc gọi hội nghị là của năm tài khóa kế tiếp.
Mảng trung tâm dữ liệu chiếm bao nhiêu doanh thu Nvidia?
Mảng Data Center chiếm 92,9% doanh thu của Nvidia trong quý 3: 107,6 tỷ USD trên tổng số 115,8 tỷ USD. Edge Computing (điện toán biên), nền tảng thị trường thứ hai, đóng góp 8,2 tỷ USD còn lại, tương đương 7,1%, tăng 14% so với quý trước và 42% so với cùng kỳ. Trong quý 1 tài khóa 2027, doanh thu Data Center đạt 75,2 tỷ USD, tương đương 92% tổng doanh thu. Sau hai quý, nền tảng này tăng thêm 32,4 tỷ USD, tức 43,1%, trong khi tỷ trọng trong tổng doanh thu hầu như không đổi.
Nvidia áp dụng cơ cấu hai nền tảng, gồm Data Center và Edge Computing, từ quý 1 tài khóa 2027, đồng thời chia Data Center thành hai thị trường con: Hyperscale (siêu quy mô) và nhóm đám mây AI, công nghiệp và doanh nghiệp (ACIE). Trong quý 3, mảng Data Center đóng góp gần như toàn bộ mức tăng trưởng so với quý trước của Nvidia. Số liệu các thị trường con, tính so với cùng kỳ, cho thấy tăng trưởng theo năm đến từ đâu: doanh thu Hyperscale đạt 60,1 tỷ USD, tăng 71%, còn ACIE đạt 47,5 tỷ USD, tăng 195%. Hyperscale chiếm 55,9% nền tảng và ACIE chiếm 44,1%, nhưng thị trường con nhỏ hơn lại tăng nhanh gấp hơn hai lần thị trường con lớn hơn.
Tăng trưởng theo quý và theo năm đo lường những điều khác nhau. Mức tăng 103% so với cùng kỳ nghĩa là doanh thu đã tăng xấp xỉ gấp đôi từ mức khoảng 57,0 tỷ USD của quý 3 tài khóa 2026. Mức tăng 20% so với quý trước ngụ ý doanh thu quý 2 khoảng 96,5 tỷ USD, tức tăng khoảng 19,3 tỷ USD chỉ trong ba tháng. Tốc độ theo năm cho thấy quy mô kinh doanh đã mở rộng đến đâu; tốc độ theo quý, khi đặt cạnh mức 21% của Data Center, cho thấy nhịp tăng gần nhất và là mốc để đánh giá dự báo cho quý tới.
Mức độ tập trung đó chi phối cách đọc báo cáo. Khi hơn chín phần mười doanh thu đến từ một nền tảng, tổng doanh thu của công ty thực chất phản ánh nhu cầu trung tâm dữ liệu, mà phần lớn là chi tiêu vốn của các hyperscaler: khoản chi của những nhà cung cấp dịch vụ đám mây lớn nhất cho máy chủ, hạ tầng mạng và nhà xưởng. Triển vọng quý 4 giả định không có doanh thu điện toán Data Center từ Trung Quốc, cho thấy chỉ một giả định về một nền tảng cũng có thể làm thay đổi dự báo của toàn công ty.
EPS GAAP so với non-GAAP và biên lợi nhuận gộp của Nvidia
Biên lợi nhuận gộp là doanh thu trừ giá vốn hàng bán, tính theo tỷ lệ trên doanh thu. Mức 74,8% theo GAAP trong quý 3 nghĩa là mỗi đô la doanh thu còn lại 74,8 cent sau khi trừ giá vốn, trước chi phí hoạt động. Con số này thấp hơn 0,2 điểm phần trăm so với mức 75,0% của quý 2 và cao hơn 1,4 điểm so với mức 73,4% cùng kỳ năm trước. Theo non-GAAP, biên lợi nhuận gộp là 74,9%.
Tỷ lệ này chịu tác động từ cả hai chiều. Cơ cấu nghiêng về sản phẩm giá cao hơn và giá bán vững hơn đẩy tỷ lệ lên, trong khi chi phí đẩy mạnh sản xuất sản phẩm mới và các khoản chi phí liên quan đến hàng tồn kho kéo tỷ lệ xuống. Dự báo quý 4 ở mức 71,0% đến 72,0%, thấp hơn 2,8 đến 3,8 điểm so với mức GAAP của quý 3.
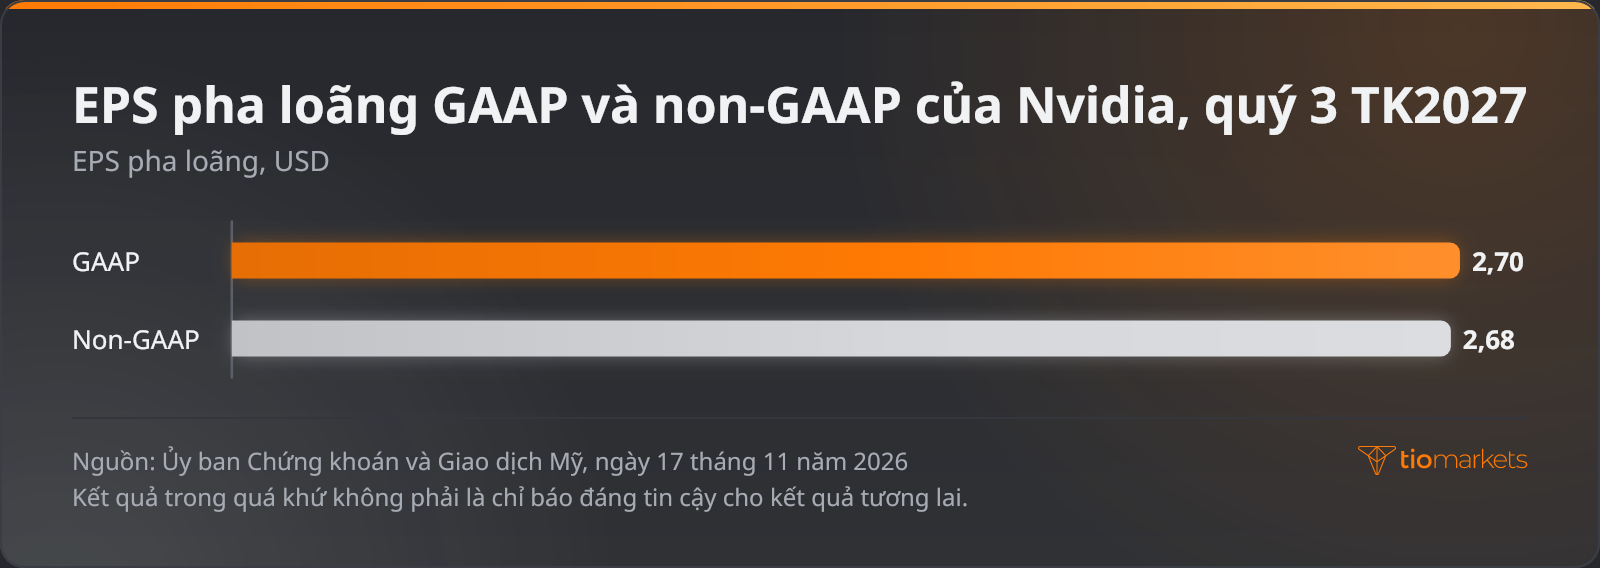
EPS pha loãng theo GAAP, đạt 2,70 USD trong quý, được tính bằng lợi nhuận ròng theo chuẩn mực kế toán được chấp nhận chung của Mỹ (GAAP) chia cho số cổ phiếu pha loãng, tức bao gồm cả số cổ phiếu có thể phát sinh từ quyền chọn và cổ phiếu thưởng. EPS pha loãng non-GAAP, ở mức 2,68 USD, loại bỏ những khoản mục mà công ty coi là nằm ngoài kết quả hoạt động. Nvidia công bố bảng đối chiếu hai chỉ số này cùng kết quả kinh doanh, nhưng việc chọn khoản điều chỉnh nào do ban lãnh đạo quyết định, nên định nghĩa quan trọng không kém con số.
Định nghĩa đó đã thay đổi trong năm tài khóa này. Từ quý 1 tài khóa 2027, các chỉ số non-GAAP không còn loại trừ thù lao bằng cổ phiếu, tức chi phí trả cho nhân viên bằng cổ phiếu, và số liệu lịch sử đã được điều chỉnh lại để bao gồm khoản này. Trong tài khóa 2025 và 2026, các chỉ số này loại trừ thù lao bằng cổ phiếu, chi phí liên quan đến thương vụ mua lại và các chi phí khác, các khoản mục khác, lãi lỗ từ chứng khoán vốn không có thị trường giao dịch và chứng khoán vốn niêm yết đang nắm giữ, chi phí lãi vay từ phân bổ chiết khấu nợ, cùng tác động thuế liên quan. Vì vậy, một con số tính theo định nghĩa cũ không thể so sánh tương đương.
Bảng đối chiếu quý 3 đi từ GAAP sang non-GAAP qua bốn bước:
- Điểm xuất phát là lợi nhuận hoạt động theo GAAP 77,5 tỷ USD, tăng 22% so với quý trước và 115% so với cùng kỳ.
- Các điều chỉnh ở cấp hoạt động cộng thêm tổng cộng 363 triệu USD, nâng lợi nhuận hoạt động non-GAAP lên 77.883 triệu USD.
- Các điều chỉnh còn lại, nằm dưới dòng lợi nhuận hoạt động, làm con số này giảm ròng 780 triệu USD, đưa lợi nhuận ròng từ 65.287 triệu USD theo GAAP xuống 64.870 triệu USD theo non-GAAP.
- Khi chia cho số cổ phiếu pha loãng, mức giảm ròng 417 triệu USD đó trở thành khoảng chênh hai cent giữa EPS GAAP 2,70 USD và EPS non-GAAP 2,68 USD.
Bảng đối chiếu chỉ cho thấy tổng số theo từng nhóm, không cho thấy cơ sở đánh giá đằng sau mỗi nhóm. Lợi nhuận ròng non-GAAP thấp hơn lợi nhuận ròng GAAP ở cả ba kỳ được trình bày, nhưng với mức chênh rất khác nhau: 417 triệu USD ở quý 3, 5.734 triệu USD ở quý 2 (53.954 triệu USD so với 59.688 triệu USD) và 931 triệu USD ở cùng kỳ năm trước. Khoảng chênh lớn hơn ở quý 2 là lý do lợi nhuận ròng GAAP chỉ tăng 9% so với quý trước trong khi lợi nhuận ròng non-GAAP tăng 20%, nên tốc độ tăng trưởng sẽ khác nhau tùy chỉ số được trích dẫn.
Nvidia có vượt kỳ vọng lợi nhuận không?
Trong quý 3, Nvidia vượt dự báo đồng thuận cả về doanh thu lẫn EPS, dù dùng chuỗi số liệu đồng thuận nào, và vượt cả dự báo của chính công ty. Dự báo đồng thuận là mức trung bình các dự báo mà giới phân tích gửi cho một nhà cung cấp dữ liệu đối với một chỉ tiêu nhất định. Các nhà cung cấp khác nhau về nhóm chuyên gia phân tích, thời điểm chốt số liệu và việc tổng hợp một chỉ tiêu theo cơ sở điều chỉnh hay theo GAAP. Một chuỗi số liệu đưa ra EPS 2,48 USD và doanh thu 109,11 tỷ USD; chuỗi còn lại là 2,47 USD và 109,5 tỷ USD.
Mức bất ngờ lợi nhuận (earnings surprise) là con số thực tế trừ dự báo đồng thuận, chia cho dự báo đồng thuận và tính theo phần trăm. Phép so sánh dùng EPS non-GAAP 2,68 USD, tức chỉ số điều chỉnh mà giới phân tích dự báo, chứ không dùng mức GAAP 2,70 USD. So với chuỗi thứ nhất, 2,68 USD trừ 2,48 USD là 0,20 USD, và 0,20 USD chia cho 2,48 USD cho mức bất ngờ 8,1%. So với chuỗi thứ hai, mức vượt được báo cáo là 5,8% về doanh thu và 8,4% về EPS. Sự khác biệt này hoàn toàn do việc chọn chuỗi đồng thuận.
| Chỉ tiêu | Thực tế | Đồng thuận hoặc dự báo của công ty | Mức bất ngờ |
| EPS pha loãng non-GAAP | 2,68 USD | Đồng thuận 2,48 USD | +8,1% |
| Doanh thu | 115,84 tỷ USD | Dự báo đồng thuận 109,11 tỷ USD | +6,2% |
| Doanh thu Data Center | 107,61 tỷ USD | Ước tính 101,87 tỷ USD | +5,6% |
| Doanh thu so với dự báo của công ty | 115,8 tỷ USD | Công ty dự báo 108 tỷ USD | +7,2% |
Mức vượt kỳ vọng như vậy tự nó không quyết định biên độ biến động của cổ phiếu. Giá cổ phiếu vốn đã phản ánh kỳ vọng của những người tham gia thị trường, và với một công ty từng vượt ước tính trước đây, kỳ vọng đó có thể cao hơn mức đồng thuận được công bố. Vì vậy, dự báo của công ty có sức nặng ngang với kết quả quý vừa báo cáo: theo chuỗi thứ hai, điểm giữa 130 tỷ USD của dự báo doanh thu quý 4 cao hơn mức đồng thuận 4,2%, một khoảng cách hẹp hơn mức vượt 5,8% về doanh thu.
Dự báo doanh thu quý tới của Nvidia và tiền hoàn trả cổ đông
Triển vọng của Nvidia cho quý 4 tài khóa 2027 là doanh thu 130,0 tỷ USD, cộng trừ 3%, tức trong khoảng 126,1 tỷ đến 133,9 tỷ USD, cho một quý có thêm một tuần và với giả định không có doanh thu điện toán Data Center từ Trung Quốc. Biên lợi nhuận gộp theo GAAP và non-GAAP được dự báo ở mức 71,0% đến 72,0%, chi phí hoạt động khoảng 11,0 tỷ USD theo GAAP và 10,7 tỷ USD theo non-GAAP, so với chi phí hoạt động GAAP 9,2 tỷ USD trong quý 3.
Tất cả các con số này đều do công ty tự đưa ra. Điểm giữa dự báo doanh thu cao hơn 12,3% so với doanh thu quý 3, một phép so sánh đã bao gồm tuần tăng thêm. Trong cuộc gọi hội nghị, ngoài phần triển vọng trong mẫu 8-K, Colette Kress đã nâng con số tăng trưởng cho tài khóa 2028: “Chúng tôi dự kiến doanh thu tăng khoảng 75% so với năm trước, tăng từ mức 70%”, và mức tăng này nay được tính trên nền tài khóa 2027 cao hơn.
Số liệu mua lại cổ phiếu và cổ tức của Nvidia cho thấy bao nhiêu tiền mặt của quý đã rời khỏi công ty. Nvidia hoàn trả 28,1 tỷ USD trong quý 3; trong cuộc gọi hội nghị, công ty nêu tổng số là 28 tỷ USD, gồm 22 tỷ USD mua lại cổ phiếu và 6 tỷ USD cổ tức tiền mặt. Dòng tiền tự do, tức dòng tiền hoạt động trừ đi khoản mua sắm và các khoản thanh toán gốc liên quan đến bất động sản, thiết bị và tài sản vô hình, đạt 43.777 triệu USD, so với 22.089 triệu USD cùng kỳ năm trước. Khoản hoàn trả trong quý tương đương khoảng 64,2% dòng tiền tự do, sát mức 65% mà công ty cho biết đã hoàn trả lũy kế từ đầu năm.
Tháng 9 năm 2026, Hội đồng quản trị phê duyệt nâng hạn mức mua lại cổ phiếu thêm 150 tỷ USD, không có thời hạn, và đến cuối quý hạn mức còn lại khoảng 227,3 tỷ USD. Cổ phiếu phát hành qua chương trình thưởng cổ phiếu cho nhân viên tác động ngược chiều với việc mua lại, làm tăng số lượng cổ phiếu. Số cổ phiếu pha loãng bình quân gia quyền trong quý 1 là 24.391 triệu, so với 24.611 triệu cùng kỳ năm trước, tức giảm ròng 220 triệu, hay 0,9%, và phép so sánh này chưa tính các đợt mua lại trong quý 3.
Phản ứng của CFD cổ phiếu NVDA và Nasdaq 100
Cổ phiếu Nvidia giảm 0,44% trong phiên chính thứ Ba, ngày 17 tháng 11 năm 2026, trước khi kết quả được công bố sau giờ đóng cửa. Các bản tin đăng ngày 18 tháng 11 đưa ra số liệu khác nhau về biến động ngoài giờ: một nguồn cho rằng cổ phiếu tăng khoảng 4%, nguồn khác là khoảng 2%. Cả hai đều không phải giá đóng cửa, vì giao dịch ngoài giờ có khối lượng mỏng hơn. Phản ứng này đã là quá khứ, và kết quả trong quá khứ không phải là chỉ báo đáng tin cậy cho kết quả tương lai; lịch sử giá theo ngày quanh thời điểm công bố có trên biểu đồ Nvidia.
Kết quả kinh doanh Nvidia tác động đến Nasdaq 100 ra sao phụ thuộc vào hai con số: mức biến động theo phần trăm của cổ phiếu và tỷ trọng của nó trong chỉ số. Nasdaq 100, chỉ số gồm các công ty phi tài chính lớn niêm yết trên Nasdaq, tính tỷ trọng theo vốn hóa thị trường, tức giá cổ phiếu nhân với số cổ phiếu đang lưu hành, có áp dụng quy tắc giới hạn tỷ trọng. Mức đóng góp của một cổ phiếu thành phần bằng tỷ trọng nhân với mức biến động, nên với mỗi điểm phần trăm tỷ trọng, mức biến động 4% của Nvidia trở thành 0,04 điểm phần trăm thay đổi của chỉ số, và mức 2% thành 0,02. Phép tính tương tự áp dụng cho S&P 500, còn hai tỷ trọng khác nhau là do sự khác biệt giữa Nasdaq 100 và S&P 500.
Tác động lên chỉ số không chỉ gói gọn trong tỷ trọng của riêng Nvidia. Kết quả phản ánh nhu cầu hyperscale có thể làm biến động cổ phiếu của các nhà cung cấp chip và nhà cung cấp dịch vụ đám mây trong cùng chỉ số, nên tổng phản ứng của chỉ số có thể vượt mức đóng góp trực tiếp của Nvidia hoặc bù trừ nó. Mức điểm của chỉ số và diễn biến trong phiên được thể hiện trên biểu đồ Nasdaq NAS100.
CFD cổ phiếu, tức hợp đồng chênh lệch (contract for difference), thanh toán phần thay đổi giá của một cổ phiếu mà người nắm giữ không sở hữu cổ phiếu đó, nên giá trị của nó bám theo tài sản cơ sở. CFD có được báo giá ngoài giờ giao dịch chính thức của sàn hay không phụ thuộc vào lịch giao dịch của nhà cung cấp cho công cụ đó; nếu không, biến động ngoài giờ sẽ xuất hiện dưới dạng khoảng trống giá (gap) ở lần báo giá kế tiếp. Khối lượng vị thế được tính bằng số cổ phiếu hoặc lot, như phần khối lượng lot và quy mô vị thế cho cổ phiếu NVDA đã trình bày.
Ví dụ minh họa: một vị thế CFD NVDA 50 cổ phiếu. Giá trị vị thế thay đổi bằng 50 nhân với mức thay đổi của giá cổ phiếu, nên biến động 4% tương đương 50 × 0,04, tức giá trị của hai cổ phiếu, còn biến động 2% tương đương giá trị của một cổ phiếu. Với mức tăng như vậy, vị thế mua sẽ lãi đúng khoản đó và vị thế bán sẽ lỗ đúng khoản đó. Độ lớn của biến động được báo cáo quan trọng không kém chiều hướng của nó, và hai bản tin chênh nhau tới gấp đôi.
Vì CFD được giao dịch ký quỹ (margin), khoản ký quỹ để duy trì vị thế chỉ bằng một phần giá trị vị thế, nên đòn bẩy khuếch đại khoản lỗ trên vị thế NVDA theo đúng tỷ lệ mà nó khuếch đại khoản lãi. Quanh thời điểm công bố kết quả, khoản lỗ có thể tăng nhanh vì giá có thể nhảy vượt qua lệnh cắt lỗ (stop loss) giữa các phiên, và nhà giao dịch có thể mất toàn bộ số tiền đã nạp vào tài khoản. Khi giá trị tài sản ròng (equity) giảm, cảnh báo margin call xuất hiện trước, và ở mức thấp hơn nữa là stop out, khi các vị thế tự động bị đóng, như phần cơ chế ký quỹ duy trì đã mô tả.
Kết quả kinh doanh Nvidia bên cạnh Fed và lợi suất trái phiếu kho bạc Mỹ
Báo cáo của một công ty đơn lẻ chỉ là một trong nhiều lực tác động lên Nasdaq 100, và thường không phải lực có phạm vi rộng nhất. Kết quả kinh doanh Nvidia được công bố bốn lần mỗi năm và tác động đến chỉ số qua một tỷ trọng duy nhất cùng các cổ phiếu liên quan. Các quyết định của Cục Dự trữ Liên bang Mỹ (Fed), số liệu chỉ số giá tiêu dùng (CPI) của Mỹ và lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm tác động đồng thời lên mọi cổ phiếu thành phần, bằng cách thay đổi lãi suất dùng để chiết khấu lợi nhuận tương lai: lãi suất cao hơn làm giảm giá trị hiện tại của các khoản lợi nhuận đó, còn lãi suất thấp hơn làm tăng giá trị này.
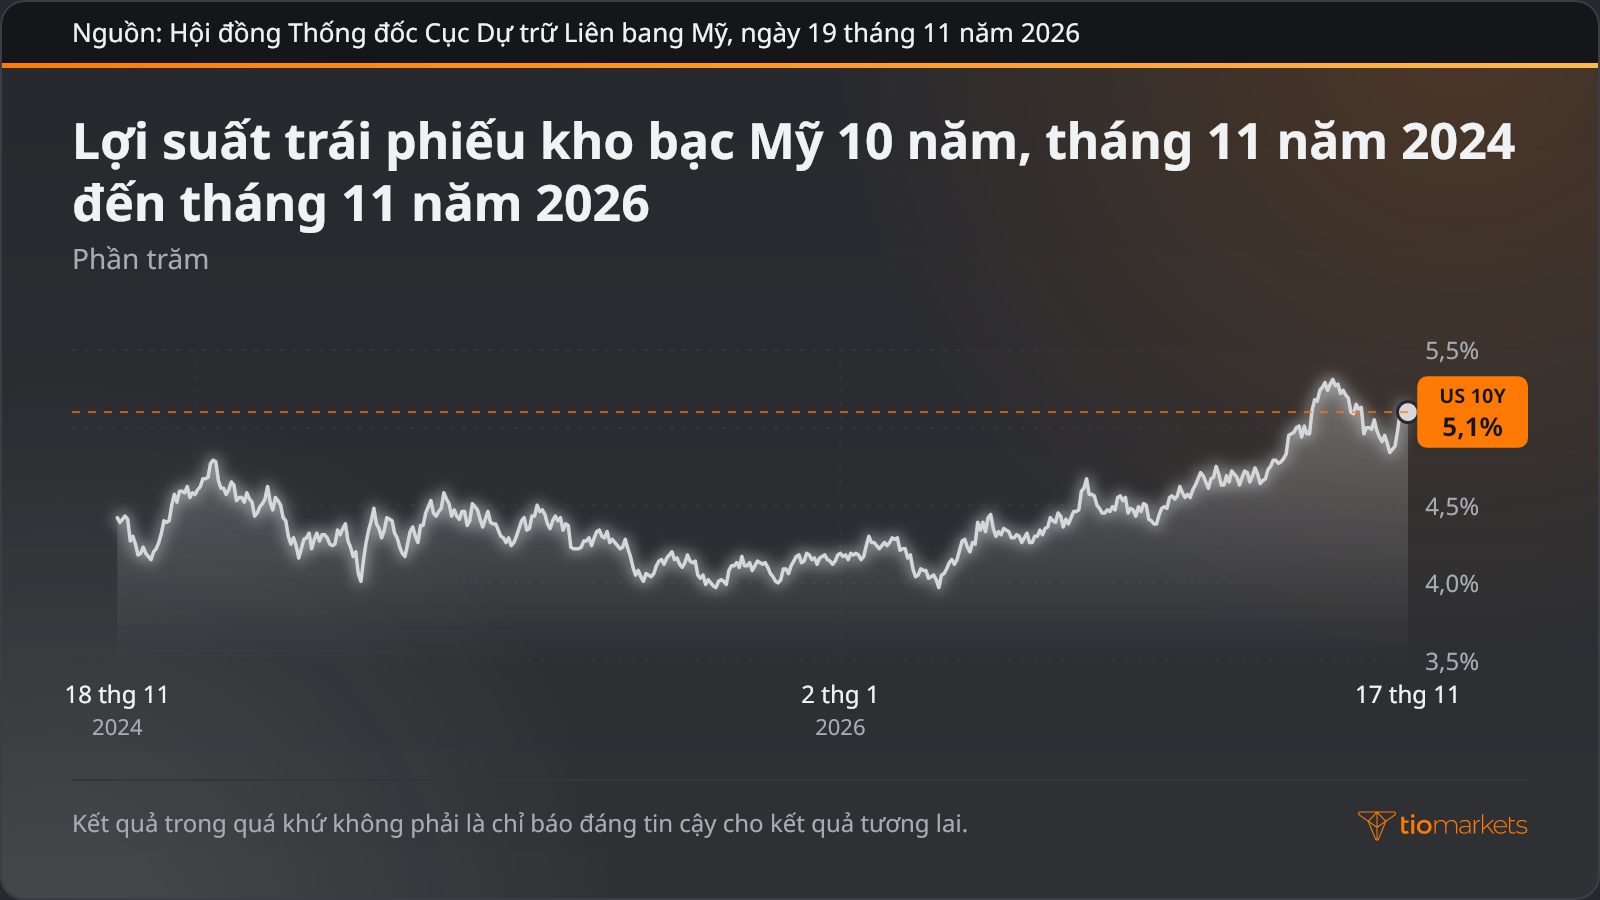
Những công ty có giá trị dựa vào lợi nhuận ở tương lai xa hơn sẽ nhạy cảm hơn với lãi suất chiết khấu, và phần lớn chỉ số nặng về công nghệ này thuộc diện đó. Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm ở mức 5,1% vào ngày 17 tháng 11 năm 2026, ngày công bố kết quả, trong khi lãi suất quỹ liên bang hiệu dụng, tức lãi suất qua đêm được điều hướng theo mục tiêu chính sách của Fed, là 3,88% trong tháng 10 năm 2026. Lợi suất được định giá lại trong mỗi phiên giao dịch và ảnh hưởng đến định giá của mọi cổ phiếu thành phần, trong khi kết quả kinh doanh của Nvidia chỉ được công bố mỗi quý một lần.
Bốn yếu tố tác động này khác nhau về tần suất, phạm vi ảnh hưởng trong chỉ số và thời điểm phản ứng thể hiện trên giá:
| Yếu tố | Tần suất | Phạm vi trong Nasdaq 100 | Thời điểm thể hiện trên giá |
| Kết quả kinh doanh Nvidia | Hằng quý, theo kết quả từng quý tài khóa | Tỷ trọng của một cổ phiếu thành phần, cộng các cổ phiếu chip và đám mây liên quan | Sau giờ đóng cửa ở Mỹ, trong giao dịch ngoài giờ; với chỉ số giao ngay, khi phiên kế tiếp mở cửa |
| Quyết định của FOMC | Tại các cuộc họp theo lịch trong năm | Mọi cổ phiếu thành phần, qua lãi suất chính sách và lãi suất chiết khấu | Ngay khi công bố trong phiên giao dịch Mỹ, sau đó qua kỳ vọng lãi suất |
| CPI Mỹ | Hằng tháng | Mọi cổ phiếu thành phần, qua kỳ vọng lãi suất chính sách và lợi suất | Khi công bố, trước giờ mở cửa thị trường giao ngay Mỹ, trước tiên trên hợp đồng tương lai chỉ số |
| Lợi suất trái phiếu kho bạc Mỹ 10 năm | Liên tục; có chuỗi số liệu chính thức theo ngày | Mọi cổ phiếu thành phần, mạnh nhất với các định giá tăng trưởng dài hạn | Liên tục trong mỗi ngày giao dịch |
Khi đặt cạnh nhau, các yếu tố này cho thấy đúng tầm vóc của tác động từ kết quả kinh doanh. Mức bất ngờ EPS 8,1% chỉ tác động lên một cổ phiếu thành phần lớn và các cổ phiếu liên quan, trong khi thay đổi lãi suất chiết khấu định giá lại toàn bộ, nên một số liệu CPI hay một quyết định của Fed trong cùng tuần có thể lấn át tác động từ kết quả kinh doanh theo bất kỳ chiều nào.
Cần theo dõi gì sau khi Nvidia công bố kết quả kinh doanh
Sau thông cáo kết quả là một số đợt công bố thông tin theo lịch, mỗi đợt bổ sung thông tin riêng:
- Mẫu 10-Q (Form 10-Q): báo cáo quý nộp lên Ủy ban Chứng khoán và Giao dịch Mỹ, gồm đầy đủ báo cáo tài chính, thuyết minh và các nội dung công bố rủi ro làm cơ sở cho thông cáo báo chí.
- Ngày công bố kết quả kinh doanh tiếp theo: kết quả quý 4 (quý có thêm một tuần) và cả năm tài khóa 2027; ngày công bố do Nvidia đăng trên trang quan hệ nhà đầu tư.
- Chi tiêu vốn của các hyperscaler: báo cáo quý của chính các nhà cung cấp dịch vụ đám mây lớn về chi tiêu cho trung tâm dữ liệu, tức nguồn cầu đứng sau thị trường con Hyperscale.
- Quyết định của Fed và số liệu lạm phát Mỹ: các quyết định lãi suất của FOMC và số liệu CPI, vốn định hình bối cảnh lãi suất chiết khấu cho toàn bộ chỉ số.
Kết luận
Quý 3 của Nvidia cho thấy vì sao việc các con số chính vượt kỳ vọng mới chỉ là dòng đầu tiên của một bản công bố kết quả. Doanh thu phản ánh nhu cầu tập trung vào một nền tảng, với Data Center chiếm 92,9% tổng doanh thu; biên lợi nhuận gộp phản ánh giá bán so với chi phí; còn hai con số EPS chênh nhau bởi những khoản điều chỉnh do công ty tự chọn và đã định nghĩa lại trong năm tài khóa này. Khoản 28,1 tỷ USD hoàn trả cổ đông cho thấy bao nhiêu trong 43.777 triệu USD dòng tiền tự do đã rời khỏi công ty. Phản ứng của thị trường cần được đánh giá trong tương quan với dự báo của công ty, với điểm giữa cao hơn mức đồng thuận 4,2%, còn tác động lên Nasdaq 100 lan truyền qua tỷ trọng của chính Nvidia cùng các cổ phiếu chip và đám mây liên quan, dù các bản tin không đưa ra con số nào về biến động của chính chỉ số.
Mỗi cách đọc này đều có giới hạn. Số liệu đồng thuận khác nhau tùy nhà cung cấp, giá ngoài giờ hình thành trên khối lượng mỏng và được đưa tin khác nhau, còn phản ứng của một quý là quá khứ chứ không phải chỉ dẫn cho quý sau. Dự báo của công ty là tuyên bố của chính công ty, không phải kết quả thực tế. Với nhà giao dịch nắm giữ vị thế CFD có đòn bẩy qua thời điểm công bố, đòn bẩy khuếch đại cả khoản lỗ lẫn khoản lãi, khoảng trống giá khi phiên kế tiếp mở cửa có thể khiến khoản lỗ tăng nhanh vượt quá điểm thoát lệnh đã định, và toàn bộ số tiền đã nạp có thể bị mất.
Các mã trong bài viết này



Giao dịch mọi lúc mọi nơi với ứng dụng giao dịch và đầu tư TIOmarkets
Giao dịch hơn 950 công cụ với biểu đồ TradingView tích hợp và spread cạnh tranh, ngay trên điện thoại của bạn, theo thời gian thực.
Giao dịch tiềm ẩn rủi ro
Câu hỏi thường gặp
Tuyên bố từ chối trách nhiệm rủi ro: CFD là các công cụ phức tạp và có nguy cơ mất tiền nhanh chóng do đòn bẩy. Bạn nên xem xét việc bạn có hiểu cách thức hoạt động của CFD hay không và liệu bạn có đủ khả năng chấp nhận rủi ro mất tiền cao hay không. Không bao giờ nạp nhiều hơn số tiền bạn sẵn sàng để mất. Khoản lỗ của khách hàng chuyên nghiệp có thể vượt quá số tiền nạp của họ. Vui lòng xem chính sách cảnh báo rủi ro của chúng tôi và tìm tư vấn chuyên nghiệp độc lập nếu bạn không hiểu đầy đủ. Thông tin này không được hướng dẫn hoặc nhằm mục đích phân phối hoặc sử dụng bởi cư dân của một số quốc gia/khu vực tài phán bao gồm nhưng không giới hạn ở Hoa Kỳ & OFAC. Công ty có quyền thay đổi danh sách các quốc gia nói trên theo quyết định riêng của mình.
Join us on social media


Authors BIO

Đằng sau mỗi bài viết trên blog là kinh nghiệm kết hợp của những người đang làm việc tại TIOmarkets. Chúng tôi là một đội ngũ các chuyên gia tận tâm trong ngành và những người đam mê thị trường tài chính, cam kết cung cấp cho bạn giáo dục giao dịch và nhận định về thị trường tài chính. Mục tiêu của chúng tôi là giúp bạn trang bị kiến thức cần thiết để giao dịch hiệu quả trên thị trường.